Etiqueta: bitcoin

  • Wall Street descubrió la blockchain: la batalla ya no es por el dinero digital, sino por quién lo controla

    Wall Street descubrió la blockchain: la batalla ya no es por el dinero digital, sino por quién lo controla

    Durante años, buena parte del sistema financiero tradicional de Wall Street trató a las criptomonedas como una extravagancia tecnológica, una amenaza especulativa o, directamente, un problema que debía ser contenido mediante regulación.

    Ese debate empieza a quedar viejo.

    Goldman Sachs, Bank of America, Citi, Deutsche Bank y otras grandes instituciones financieras ya no están preguntándose si el dinero se moverá sobre blockchain. Están preparándose para emitirlo ellas mismas.

    Un consorcio integrado actualmente por 21 instituciones financieras anunció que constituirá durante 2026 una compañía destinada a emitir una stablecoin vinculada al dólar estadounidense durante el primer semestre de 2027. El proyecto, que comenzó en 2025 con apenas diez participantes, contempla posteriormente monedas vinculadas a otras divisas del G7, empezando probablemente por el euro.

    No es un experimento de una fintech exótica. Es Wall Street.

    Y posiblemente sea una de las noticias más importantes del año para entender hacia dónde se dirige el sistema monetario internacional.

    Del “cripto es una amenaza” al “queremos nuestra propia cripto”

    Conviene empezar haciendo una distinción que el entusiasmo tecnológico suele borrar: una stablecoin bancaria no es Bitcoin.

    Bitcoin es un activo monetario cuya arquitectura elimina la necesidad de confiar en un emisor central. No existe un Goldman Sachs de Bitcoin, ni un Ministerio de Bitcoin, ni un directorio que pueda decidir emitir otros veinte millones de bitcoins porque apareció una emergencia financiera.

    Una stablecoin bancaria, en cambio, seguirá siendo básicamente un pasivo emitido por una institución, denominado en una moneda fiduciaria y respaldado por activos financieros.

    Puede circular mediante blockchain, liquidarse las 24 horas, utilizar contratos inteligentes. Incluso puede ser tecnológicamente extraordinaria, pero sigue teniendo un emisor.

    Y donde existe un emisor existe también alguien capaz de establecer condiciones, identificar usuarios, congelar activos, rechazar operaciones o cumplir órdenes de una autoridad.

    La blockchain no elimina mágicamente el poder; puede descentralizarlo o puede hacerlo mucho más eficiente. Esa diferencia será fundamental durante la próxima década.

    La revolución que ganó sin tomar el poder

    Hay, sin embargo, algo extraordinariamente interesante en lo que acaba de ocurrir.

    Durante décadas el sistema financiero funcionó sobre infraestructuras construidas específicamente alrededor de intermediarios: bancos corresponsales, cámaras de compensación, custodios, agentes de transferencia, sistemas nacionales de liquidación y horarios bancarios.

    Bitcoin introdujo otra posibilidad: un libro contable global capaz de transferir propiedad digital sin que cada movimiento necesitara reconciliar varias bases de datos privadas.

    Después llegaron Ethereum, las stablecoins y la tokenización.

    Y lentamente ocurrió algo curioso, el establishment financiero que debía demostrar que aquella tecnología era innecesaria comenzó a adoptarla.

    Hay otra noticia de estas mismas horas que permite comprender la dimensión del cambio.

    La Securities and Exchange Commission estadounidense propuso el 1 de septiembre modernizar por primera vez en décadas las reglas aplicables a los transfer agents, actores fundamentales para registrar y transferir la propiedad de acciones.

    La propia SEC señala expresamente que las nuevas reglas pretenden adaptarse a procesos contemporáneos que incluyen el uso de blockchain en emisiones de valores y transferencias de acciones. Las reglas existentes datan fundamentalmente de finales de los años setenta y principios de los ochenta.

    Por supuesto, es todavía una propuesta regulatoria, pero el cambio conceptual es enorme.

    Ya no estamos discutiendo únicamente si alguien puede comprar bitcoin desde una aplicación. Estamos empezando a discutir si acciones, bonos, fondos, depósitos y dinero pueden acabar compartiendo una infraestructura financiera tokenizada y eso cambia completamente el tablero.

    Europa tampoco quiere quedarse afuera

    La competencia ya ha comenzado.

    Qivalis, el proyecto europeo destinado a emitir una stablecoin regulada denominada en euros, pasó de doce bancos en febrero a 37 instituciones financieras de 15 países europeos en mayo de este año. Su diseño prevé respaldo uno a uno en euros y cumplimiento del régimen europeo MiCA. BBVA participa, además, tanto en Qivalis como en la nueva iniciativa internacional de stablecoin bancaria.

    Es difícil interpretar semejante movimiento coordinado como una moda pasajera.

    Los bancos han descubierto algo que Tether y Circle comprendieron bastante antes: una moneda fiduciaria puede conservar su unidad de cuenta tradicional y, al mismo tiempo, adquirir características tecnológicas que el sistema bancario convencional nunca ofreció: transferencias permanentes, liquidación prácticamente inmediata, programabilidad, interoperabilidad internacional, custodia digital o mercados funcionando las veinticuatro horas. Y probablemente costos radicalmente inferiores en numerosos procesos. Hay mucho dinero en juego.

    Tether, solamente, tiene más de 180.000 millones de dólares emitidos y ha generado beneficios extraordinarios administrando los activos que respaldan USDT. Es perfectamente lógico que los bancos observen ese negocio y se pregunten por qué deberían dejarlo enteramente en manos de empresas nacidas fuera del sistema bancario.

    Hayek estaría interesado, pero probablemente haría algunas preguntas

    Desde una perspectiva liberal, la llegada de stablecoins privadas presenta una paradoja interesante: por un lado, cualquier mecanismo que introduzca competencia en la provisión de servicios monetarios merece atención; durante demasiado tiempo asumimos que moneda e infraestructura monetaria debían ser prácticamente sinónimos del Estado. No necesariamente.

    Una persona podría utilizar dólares mediante USDC, USDT, una stablecoin de un consorcio bancario, depósitos tokenizados, Bitcoin o cualquier otra solución que consiga suficiente aceptación. Cuantos más oferentes existan, mayor será potencialmente la competencia por seguridad, costes, privacidad, reservas, velocidad y calidad del servicio.

    Eso es bastante diferente de una CBDC.

    Una moneda digital de banco central introduce potencialmente un único emisor público, una infraestructura vinculada directamente a la autoridad monetaria y una capacidad tecnológica de supervisión que nunca existió con el efectivo.

    Una stablecoin privada pertenece a otra categoría, pero “privada” no significa necesariamente “libre”, especialmente cuando quienes compiten son gigantes financieros estrechamente regulados por los mismos Estados.

    Podríamos terminar teniendo diez stablecoins diferentes cuyo funcionamiento práctico estuviera sometido a casi exactamente las mismas reglas de identificación, vigilancia, censura y autorización.

    Habría competencia entre marcas.No necesariamente competencia entre modelos monetarios.

    El peligro de confundir tokenización con descentralización

    Ésta probablemente sea la cuestión más importante.

    Blockchain es una tecnología. Descentralización es una estructura institucional. No son lo mismo.

    Un banco central podría emitir una CBDC sobre una blockchain y seguir teniendo control absoluto sobre esa moneda; un banco comercial puede tokenizar depósitos y conservar control completo sobre las cuentas; una bolsa puede registrar acciones mediante tecnología de registro distribuido y continuar decidiendo quién puede operar. Incluso podríamos construir un sistema financiero extremadamente eficiente técnicamente y simultáneamente mucho más invasivo en términos de privacidad.

    Ese escenario debería preocupar especialmente a los liberales.

    Porque uno de los errores más habituales de nuestra época consiste en confundir digitalización con libertad. La digitalización puede reducir intermediarios, pero también puede aumentar extraordinariamente la capacidad de control.

    El efectivo posee una característica que suele pasar inadvertida precisamente porque siempre estuvo allí: permite realizar una transacción legítima sin solicitar autorización tecnológica a nadie.

    En un sistema completamente tokenizado esa propiedad podría desaparecer.

    Por eso la pregunta relevante no será simplemente “¿Está funcionando sobre blockchain?”, sino ¿Quién controla las claves, quién puede modificar las reglas y quién puede impedir una transacción?. Son preguntas mucho más importantes que el nombre de la tecnología utilizada.

    Hasta el G20 cambió el lenguaje

    La transformación puede observarse incluso en los organismos internacionales.

    Los ministros de Finanzas y gobernadores de bancos centrales del G20 reunidos el 31 de agosto y 1 de septiembre reconocieron expresamente el papel potencialmente transformador de los activos digitales para el crecimiento económico y destacaron el papel del sector privado en esa innovación.

    Al mismo tiempo, comoe ra de esperarse, reclamaron marcos regulatorios, supervisión, protección de la estabilidad financiera y aplicación de las normas FATF sobre activos virtuales. También señalaron específicamente la importancia de las stablecoins y de los pagos transfronterizos.

    Vale la pena observar la evolución semántica.

    Hace algunos años la discusión internacional giraba fundamentalmente alrededor del riesgo; hoy se habla simultáneamente de riesgo y oportunidad.

    No significa que los gobiernos hayan abrazado el ideal cypherpunk, sino algo bastante más sencillo: ya comprendieron que no podrán ignorar esta infraestructura.

    La verdadera batalla acaba de empezar

    Durante la primera etapa de Bitcoin, el conflicto parecía sencillo.

    Estado versus criptomonedas; Banco central versus dinero privado; Wall Street versus descentralización. Pero la realidad resultó bastante más interesante.

    La tecnología está siendo absorbida por las mismas instituciones que inicialmente amenazaba y ahora comienza una segunda batalla.

    No será una batalla entre dinero digital y dinero analógico, el dinero será digital de cualquier manera.

    La discusión será qué clase de dinero digital tendremos.

    Podemos terminar con una arquitectura abierta donde Bitcoin, stablecoins, depósitos tokenizados, monedas privadas y sistemas descentralizados compitan entre sí.

    O podemos terminar simplemente trasladando el sistema financiero existente a una infraestructura tecnológica mucho más eficiente, manteniendo los mismos intermediarios y añadiendo capacidades de supervisión que antes eran imposibles.

    Incluso podríamos terminar con algo peor: un ecosistema donde los bancos privados proporcionen la interfaz mientras los Estados establecen las condiciones de circulación del dinero mediante identificación permanente, listas negras automáticas y restricciones programables.

    Sería blockchain, también tokenización. Hasta pordríamos llamarlo innovación; pero difícilmente sería la revolución monetaria que imaginaron quienes construyeron Bitcoin.

    Por eso el anuncio de Goldman Sachs, Bank of America, Citi y Deutsche Bank importa mucho más que saber si Bitcoin cotiza hoy a 75.000, 77.000 u 80.000 dólares.

    El precio nos dice cuánto alguien está dispuesto a pagar hoy; la infraestructura nos dice cómo podría funcionar el dinero mañana. Y allí está ocurriendo algo extraordinario.

    Después de intentar durante años domesticar a las criptomonedas, Wall Street parece haber comprendido finalmente que no puede detener la tecnología, así que ha elegido una estrategia mucho más inteligente: entrar en ella.

    La cuestión que queda abierta es si esa entrada producirá competencia monetaria y mayor libertad individual o simplemente construirá una versión tokenizada del viejo sistema financiero.

    Porque la gran discusión de los próximos años ya no será si utilizaremos blockchain, será mucho más antigua y mucho más importante: quién tendrá el poder sobre nuestro dinero.

  • BIP-110: el día en que Bitcoin rechazó a sus salvadores

    BIP-110: el día en que Bitcoin rechazó a sus salvadores

    BIP-110 pretendía proteger Bitcoin de quienes, según sus promotores, estaban desviándolo de su verdadera misión. Terminó demostrando algo bastante más importante: que Bitcoin no tiene custodios autorizados para definir esa misión.

    La propuesta, denominada Reduced Data Temporary Softfork, buscaba restringir durante aproximadamente un año la incorporación de imágenes, textos y otros datos considerados “no monetarios” dentro de las transacciones. Para ello endurecía las reglas de consenso: limitaba el tamaño de determinados campos, restablecía un máximo de 83 bytes para OP_RETURN y restringía algunas posibilidades de Taproot. Su argumento era reconociblemente bitcoiner: la cadena debía ser dinero sólido, no un depósito universal de archivos; el almacenamiento arbitrario encarecía el espacio de bloque, aumentaba las exigencias para operar nodos y podía desplazar los pagos genuinos.

    La preocupación no era absurda. La respuesta sí resultó profundamente discutible.

    Porque una cosa es sostener que Bitcoin debe preservar su carácter monetario, advertir sobre el crecimiento de la cadena o configurar voluntariamente un nodo para no retransmitir ciertas transacciones. Otra muy distinta es convertir esa preferencia en una nueva regla de consenso que declare inválidas transacciones que hasta entonces eran válidas, pagaban su comisión y no quebrantaban ninguna regla existente.

    BIP-110 no se limitaba a combatir el spam. Quería establecer, mediante consenso técnico, qué usos de Bitcoin merecían ser considerados legítimos. Su propia redacción hablaba de “abuso de datos”, de “usos dañinos” y de la necesidad de “reenfocar” Bitcoin hacia su verdadera finalidad. Pero una red sin autoridad central no dispone de un ministerio encargado de interpretar la intención del fundador. Mucho menos de clasificar las transacciones según su dignidad moral.

    Y aquí comienza la parte verdaderamente satoshiana de la historia.

    Una propuesta no es una ley

    BIP significa Bitcoin Improvement Proposal. Que una propuesta reciba un número y sea incorporada al repositorio de BIPs no significa que Bitcoin la haya aprobado. El propio repositorio advierte expresamente que publicar un BIP no implica que sea una buena idea, que exista consenso o que vaya a adoptarse. Es un mecanismo para documentar propuestas, no un parlamento y mucho menos un boletín oficial.

    BIP-110 establecía una vía de activación peculiar. Los mineros podían señalar su apoyo mediante el bit 4 y, si al menos 1.109 de los 2.016 bloques de un período —el 55 %— lo hacían, la propuesta quedaría encaminada hacia la activación. Pero si ese apoyo no aparecía, el mecanismo no se detenía: al llegar al bloque 961.632, los nodos que ejecutaban BIP-110 comenzarían a rechazar todos los bloques que no señalizaran la propuesta.

    Es decir, el 55 % era la vía amable. Si no se alcanzaba, llegaba la activación obligatoria para quienes hubieran instalado ese software.

    La aspiración era reproducir la lógica de una UASF, una user-activated soft fork: los usuarios, mediante sus nodos, endurecerían las reglas y obligarían a los mineros a adaptarse para no perder el mercado. Sus defensores invocaban el precedente de SegWit en 2017.

    Pero un ultimátum solo funciona cuando detrás existe suficiente peso económico. De lo contrario, no se obliga a nadie: uno simplemente se marcha solo.

    Los mineros respondieron arriesgando su propio dinero

    Antes del inicio de la fase obligatoria, apenas 51 de los 2.016 bloques del período anterior habían señalizado BIP-110: alrededor del 2,53 %. Era una distancia abismal respecto del 55 % previsto.

    Al llegar el bloque 961.632, los nodos BIP-110 cumplieron su amenaza y comenzaron a rechazar los bloques sin señalización. La red se dividió. Roughnecks consiguió minar los bloques 961.632 y 961.633 en la rama BIP-110 utilizando el sistema DATUM de OCEAN. Después, la cadena quedó prácticamente inmóvil.

    Bitcoin continuó produciendo bloques con normalidad. La rama BIP-110, en cambio, había heredado la dificultad de minería de Bitcoin —127,48 billones en ese momento—, pero sin heredar su potencia de cómputo. Como la dificultad solo se reajusta al completar 2.016 bloques, la cadena minoritaria quedó atrapada: necesitaba minar casi un período entero con una fracción diminuta del hashrate antes de poder obtener algún alivio.

    Roughnecks terminó suspendiendo sus operaciones y recomendando a los demás mineros detenerse. Para el 10 de agosto, la cadena principal llevaba ya más de doscientos bloques de ventaja, mientras la rama BIP-110 seguía detenida después de sus dos primeros bloques.

    ¿Significa esto que los mineros gobiernan Bitcoin?

    No exactamente.

    Los mineros no pueden imponer a un nodo un bloque que ese nodo considere inválido. Si mañana decidieran crear 50 millones de bitcoins, los nodos que conservasen el límite de 21 millones rechazarían esos bloques, aunque detrás estuviera el 100 % del hashrate. Los mineros producen candidatos a formar parte de la cadena; los nodos verifican que esos candidatos cumplan las reglas que ellos han decidido ejecutar.

    Pero BIP-110 no defendía una regla de Bitcoin frente a mineros que intentaban vulnerarla. Pretendía introducir una regla nueva y convertir en inválido lo que hasta entonces era válido.

    Frente a dos conjuntos incompatibles de reglas, los mineros tuvieron que elegir dónde invertir energía, equipos y tiempo. Casi todos eligieron la cadena que ya concentraba a los usuarios, los mercados, las billeteras, los exchanges, la liquidez y la infraestructura. No emitieron un decreto. Arriesgaron capital.

    En el diseño de Satoshi, la prueba de trabajo impide sustituir las consecuencias económicas por declaraciones políticas. El white paper explica que la cadena con mayor trabajo acumulado representa la secuencia respaldada por la mayor potencia de cómputo. Los participantes expresan su aceptación extendiendo bloques válidos y rehúsan extender los que consideran inválidos.

    BIP-110 proclamó una preferencia. Los mineros revelaron la suya pagando por ella.

    Los nodos tampoco son votos

    Durante la controversia se repitió que una determinada proporción de nodos apoyaba BIP-110. Pero contar nodos visibles no equivale a contar personas, monedas, actividad económica ni consentimiento.

    Crear muchos nodos es barato. Una sola persona puede operar cien; un exchange que procesa miles de millones puede utilizar unos pocos. El número bruto es vulnerable a ataques Sybil y no permite conocer quién utiliza realmente cada cadena, qué valor custodia, qué pagos recibe o qué software ejecutan los nodos que no son públicamente visibles.

    Un nodo no es una papeleta electoral. Es una frontera privada.

    Cada operador decide qué reglas aplicará a la información que recibe y qué cadena reconocerá como válida. Esa soberanía es real, pero tiene un alcance preciso: permite decidir qué acepta uno mismo, no qué deben aceptar los demás.

    Los nodos BIP-110 fueron completamente soberanos. Nadie los censuró, clausuró ni obligó a ejecutar Bitcoin Core. Rechazaron la cadena principal y continuaron con las reglas que preferían. Lo que no podían hacer era transformar su decisión individual en una obligación colectiva.

    Esa es la diferencia entre soberanía y poder.

    Ejecutar un nodo garantiza el derecho a decir: “esto no es Bitcoin para mí”. No garantiza que el mercado responda: “entonces tampoco lo será para nosotros”.

    ¿Y la comunidad?

    La comunidad no votó en una asamblea porque Bitcoin carece de una comunidad jurídicamente representable. No existe un padrón de bitcoiners, una autoridad electoral ni una definición autorizada de pertenencia.

    La comunidad se manifestó de la única manera compatible con una red voluntaria:

    • algunos desarrolladores escribieron y revisaron código;
    • algunos operadores instalaron BIP-110;
    • otros conservaron sus reglas anteriores;
    • los mineros asignaron su hashrate;
    • los usuarios mantuvieron sus fondos y su actividad en la cadena que consideraron Bitcoin;
    • las empresas, billeteras y mercados decidieron qué red continuarían soportando;
    • y nadie pudo obligar a los demás a acompañarlo.

    El resultado agregado de esas decisiones fue devastador para BIP-110. No porque una autoridad lo prohibiera, sino porque casi nadie con capacidad económica suficiente decidió seguirlo.

    Eso también explica por qué la comparación con la activación de SegWit en 2017 era incompleta. Una UASF no posee poderes mágicos. Puede coordinar expectativas cuando ya existe una coalición económica considerable y cuando los mineros creen que ignorarla les hará perder bloques, ingresos y clientes. BIP-110 intentó utilizar el mismo mecanismo sin haber construido previamente ese consenso.

    Confundió la herramienta con la fuerza que debía sostenerla.

    El mercado del espacio de bloque

    Desde una mirada libertaria, el problema de fondo aparece en la pretensión de determinar centralmente cuáles son los usos correctos de un recurso escaso.

    El espacio de bloque tiene un precio. Quien desea utilizarlo debe competir con otros usuarios mediante comisiones. Los mineros deciden qué transacciones incluir, dentro de las reglas aceptadas por la red, porque asumen el coste de producir el bloque. Los operadores de nodos pueden establecer políticas de retransmisión, filtrar lo que no quieren propagar y elegir libremente qué software ejecutar.

    Es posible que las inscripciones sean frívolas. También es posible que resulten desagradables, inútiles o perjudiciales para la experiencia de quienes quieren utilizar Bitcoin exclusivamente como dinero. Pero el liberalismo no consiste en reemplazar las preferencias del planificador estatal por las preferencias de un comité de guardianes monetarios.

    Si una transacción respeta las reglas vigentes y paga el precio requerido por el espacio que consume, excluirla exige algo más que afirmar que su finalidad es indigna.

    Los defensores de BIP-110 podían proponer otras políticas, desarrollar filtros, abaratar la operación de nodos, persuadir a los mineros, construir herramientas alternativas o convencer a una mayoría económica de modificar las reglas. Lo que no podían hacer era invocar “la verdadera misión de Bitcoin” como título de propiedad sobre un protocolo que nadie posee.

    Bitcoin no pertenece a quienes mejor interpretan a Satoshi.

    El fracaso que confirmó el diseño

    La rama BIP-110 no fue técnicamente silenciada. Fue libre de existir y, precisamente por eso, quedó obligada a demostrar cuánto respaldo real tenía. Sus partidarios pudieron escribir el código y los nodos pudieron ejecutarlo. Los mineros pudieron dedicarle potencia y los usuarios pudieron atribuir valor a sus monedas. Los mercados pudieron reconocerlas y casi ninguno lo hizo en una escala suficiente.

    Ese desenlace no demuestra que los mineros sean soberanos, que la mayoría siempre tenga razón ni que Bitcoin jamás deba modificar sus reglas. Demuestra algo más austero: en un sistema sin autoridad central, una modificación controvertida solo prevalece cuando consigue coordinar a quienes validan, producen, utilizan y valoran la red.

    Los nodos custodian sus propias reglas. Los mineros aportan trabajo y seguridad. Los usuarios y mercados atribuyen valor económico. Ningún grupo gobierna por separado y ninguno puede sustituir indefinidamente a los demás.

    BIP-110 quiso rescatar Bitcoin mediante una prohibición temporal. Bitcoin respondió sometiendo esa prohibición a la competencia.No hubo policía, regulador ni tribunal. No hubo que expulsar a sus promotores ni impedirles bifurcar el código. Se les permitió probar su tesis con sus propios nodos, su propio hashrate y su propio dinero.

    La cadena avanzó dos bloques y se detuvo. Probablemente no exista un epitafio más satoshiano para una idea que creyó poseer más consenso del que realmente tenía.

  • Coldcard: la cerradura falló, no la propiedad

    Coldcard: la cerradura falló, no la propiedad

    El reciente incidente de Coldcard golpeó en uno de los lugares más sensibles del ecosistema Bitcoin: la confianza.

    Durante años, la autocustodia fue presentada como la respuesta más sólida frente al riesgo de exchanges, bancos, intermediarios y custodios capaces de congelar, perder o apropiarse de fondos ajenos. “Si no son tus claves, no son tus monedas” (Not your keys, not your coins) condensó una verdad esencial: quien controla las claves controla los bitcoin.

    Por eso, cuando una herramienta creada precisamente para proteger esas claves falla, el impacto psicológico es profundo. No se pierde solamente dinero. Se resquebraja la sensación de seguridad construida durante años.

    Pero conviene describir correctamente lo ocurrido.

    Coldcard no tenía depositados los bitcoin de sus usuarios. Tampoco un atacante tomó el control de una entidad centralizada desde la cual pudiera ordenar transferencias. El problema estuvo en la generación de determinadas semillas: algunas fueron creadas con una entropía insuficiente, es decir, con menos imprevisibilidad de la que los usuarios creían tener.

    Las palabras parecían aleatorias, pero podían haber sido seleccionadas dentro de un universo de combinaciones mucho más reducido. Un atacante que comprendiera el defecto podía reconstruir candidatos, derivar las direcciones correspondientes y compararlas con la información pública de la blockchain hasta encontrar coincidencias.

    Fue una falla gravísima. Para quienes perdieron sus ahorros, la distinción técnica no reduce el daño. Pero sí importa para comprender qué ocurrió y qué no ocurrió. No fue una refutación de Bitcoin ni una ruptura de su criptografía. Y menos aún, una demostración de que la autocustodia sea ficticia.

    Fue una cerradura defectuosa.

    Si fuerzan la cerradura de una casa, la casa no deja de ser propiedad de su dueño. Lo que falló fue el mecanismo utilizado para protegerla.

    Autocustodia no significa infalibilidad

    Parte de la confusión proviene de haber atribuido a la autocustodia una promesa que nunca podía cumplir: la eliminación absoluta del riesgo.

    Autocustodia significa que el propietario controla las claves y que ningún intermediario puede disponer legítimamente de sus fondos. No significa que el software sea perfecto, que el hardware no pueda fallar, que una semilla no pueda generarse incorrectamente ni que el usuario quede exento de cometer errores.

    La autocustodia no elimina la confianza. La redistribuye y la reduce.

    En lugar de confiar plenamente en un banco o en un exchange, confiamos parcialmente en un dispositivo, en un código, en un proceso de generación de claves, en nuestra capacidad para conservar un respaldo y en el protocolo que permite verificarlo todo.

    La diferencia sigue siendo decisiva: una hardware wallet no mantiene una promesa de pago contra nosotros. No administra una cuenta en nuestro nombre. No puede suspender unilateralmente una retirada porque cambió una regulación, recibió una orden gubernamental o se quedó sin liquidez.

    Pero ninguna herramienta creada por seres humanos puede prometer ausencia total de errores.

    Trezor está escrito por humanos. Ledger está escrito por humanos. Coldcard está escrito por humanos. Bitcoin Core también.

    La respuesta racional no es buscar una herramienta escrita por dioses incapaces de equivocarse. Es construir sistemas en los que el error de una sola persona, empresa o implementación no pueda destruirlo todo.

    La lección no es volver al custodio

    Después de una pérdida, el miedo empuja hacia soluciones aparentemente más simples: dejar los bitcoin en un exchange, comprar una participación en un ETF o confiar nuevamente en un tercero.

    Ese movimiento puede reducir ciertos riesgos técnicos, pero no elimina el riesgo. Lo traslada.

    Al delegar la custodia, aparecen nuevamente la contraparte, el congelamiento, la insolvencia, la intervención estatal, la vigilancia, las limitaciones de retirada y la dependencia de reglas que el usuario no controla.

    Por eso es peligroso convertir una vulnerabilidad concreta en propaganda contra toda la autocustodia. Quien no conoce las diferencias puede concluir que controlar sus propias claves es una fantasía y que la única opción razonable consiste en volver a intermediarios.

    Sería una conclusión equivocada y, además, una derrota cultural.

    La lección seria es más exigente: tener las claves es una condición necesaria, pero no suficiente. También importa cómo fueron generadas, dónde se almacenan, cómo se respaldan, qué dispositivo las utiliza y qué procedimiento existe para recuperarlas.

    La evolución mediante errores

    Aquí aparece una idea profundamente ligada al orden espontáneo del que hablamos siempre los entusiastas de la Escuela Austríaca de Economía.

    La evolución no es un proceso limpio, lineal ni diseñado de antemano por una inteligencia superior. Es un proceso de variación, error, selección, aprendizaje y adaptación.

    En un orden espontáneo, nadie posee todo el conocimiento necesario para diseñar desde arriba la solución perfecta. Distintos desarrolladores prueban arquitecturas diferentes. Usuarios comparan herramientas. Investigadores revisan código. Atacantes descubren debilidades. Fabricantes corrigen errores. Nuevos proyectos incorporan las lecciones aprendidas.

    Ese proceso puede ser cruel porque el conocimiento no siempre llega antes que el daño. A veces una vulnerabilidad se descubre en una auditoría. Otras veces se descubre porque alguien pierde sus ahorros.

    Las pérdidas personales no deben romantizarse ni presentarse como un precio abstracto del progreso. Detrás de cada dirección vaciada puede haber años de trabajo, sacrificios, jubilaciones, proyectos familiares y seguridad futura.

    Pero tampoco debemos ignorar lo que el proceso descentralizado produce después del fracaso.

    Una vez identificado un defecto, el conocimiento deja de pertenecer únicamente a quien lo descubrió. Se difunde por toda la comunidad. Otros fabricantes revisan sus generadores aleatorios. Los usuarios aprenden qué significa entropía. Los desarrolladores incorporan pruebas adicionales. Se reconsidera la dependencia de una sola implementación. Se extienden prácticas como el uso de dados, semillas generadas independientemente, firmantes de distintos fabricantes y configuraciones multisig.

    El error localizado puede producir una mejora general.

    Ese es el orden espontáneo: millones de decisiones, advertencias, correcciones e innovaciones que nadie dirige desde un centro, pero que elevan gradualmente el estándar de todo el ecosistema.

    No avanza porque alguien diseñó el futuro perfecto. Avanza porque los errores dejan información y porque otros tienen libertad para aprender de ellos.

    No confundir diversificación con complejidad

    La reacción inmediata ante Coldcard puede ser repartir los fondos entre cinco wallets, tres dispositivos, dos teléfonos, placas metálicas y un multisig cuya recuperación nadie ha practicado.

    Eso también puede ser peligroso.

    La diversificación reduce el riesgo de un único fallo tecnológico, pero aumenta el riesgo humano. Cada nueva seed implica un nuevo respaldo, una nueva ubicación, un nuevo procedimiento y una nueva oportunidad de confusión.

    Una arquitectura simple y comprendida puede ser más segura que una estructura sofisticada que el propietario no sabe reconstruir.

    Para muchas personas, el paso razonable no será abandonar su hardware wallet actual ni construir de inmediato un sistema 3-de-5. Será conservar una parte en el dispositivo conocido y trasladar otra parte, lentamente, hacia una segunda arquitectura independiente.

    La idea central debería ser no confiar ciegamente en una sola herramienta, pero tampoco destruir una configuración conocida por pánico a un fallo hipotético.

    La seguridad debe crecer al mismo ritmo que el conocimiento del usuario.

    Cómo puede responder la comunidad

    Una comunidad que solo repite “debiste investigar mejor” después de una pérdida no está defendiendo la responsabilidad individual. Está confundiendo responsabilidad con abandono.

    La autocustodia implica asumir riesgos, pero una cultura de libertad no exige indiferencia frente a la desgracia ajena.

    Podrían desarrollarse varias respuestas comunitarias.

    La primera sería un fondo voluntario de asistencia para víctimas verificadas. No una garantía universal ni un rescate obligatorio, sino una estructura financiada mediante donaciones, aportes de empresas, desarrolladores, mineros y usuarios. Su objetivo no tendría que ser reembolsar automáticamente todas las pérdidas, algo probablemente imposible, sino ayudar en casos extremos, financiar análisis forense y sostener a personas que hayan perdido la totalidad de sus ahorros.

    La segunda sería exigir responsabilidad económica a los fabricantes. Las empresas que venden seguridad como producto podrían constituir fondos de contingencia, contratar seguros específicos o comprometer parte de sus ingresos futuros a compensaciones cuando exista negligencia técnica comprobada. Ampliando este punto, podrían surgir mercados privados de aseguramiento para fallos de software, firmware o generación de claves. Aseguradoras independientes podrían evaluar dispositivos, cobrar primas según su nivel de riesgo y responder ante vulnerabilidades técnicas comprobadas, sin custodiar los fondos ni conocer las seeds. Incluso los fabricantes podrían aportar voluntariamente una parte de cada venta a fondos de compensación separados de la empresa. La prima, la cobertura y hasta la negativa a asegurar un producto se convertirían así en información valiosa para los usuarios; no sería una garantía de perfección, sino una señal económica de cuánto riesgo está dispuesto a respaldar con su propio capital quien afirma que una herramienta es segura.

    La tercera sería crear equipos abiertos de respuesta a incidentes. Investigadores, especialistas en privacidad, desarrolladores y analistas de blockchain podrían coordinarse para identificar rápidamente wallets afectadas, publicar instrucciones claras y evitar que el vacío informativo sea ocupado por estafadores.

    La cuarta sería ofrecer acompañamiento gratuito para migraciones. Después de un incidente, muchas pérdidas adicionales ocurren por el pánico: usuarios que introducen su seed en una página falsa, envían fondos a una dirección equivocada o destruyen respaldos antes de completar la migración. Talleres, documentación sencilla y sesiones comunitarias podrían reducir ese segundo daño.

    La quinta sería desarrollar un sello voluntario de prácticas mínimas para hardware wallets. No una licencia estatal ni una certificación que pretenda garantizar perfección, sino estándares abiertos sobre generación de entropía, compilaciones reproducibles, auditorías, divulgación responsable y pruebas de recuperación.

    Y, sobre todo, debería cambiar la cultura de comunicación.

    Los expertos con grandes audiencias tienen una responsabilidad especial. Deben advertir sin exagerar, explicar sin humillar y distinguir entre una vulnerabilidad concreta y una condena general de la autocustodia.

    El miedo atrae atención. La precisión construye confianza.

    Recuperar la confianza sin volver a la ingenuidad

    La respuesta no puede ser fingir que no ocurrió nada. Coldcard debe explicar, asumir responsabilidades y ofrecer toda la información posible. Los usuarios deben revisar procedimientos. Otros fabricantes deben auditar sus propios sistemas. Y la comunidad debe abandonar la comodidad de pensar que “open source” equivale automáticamente a “auditado y seguro”.

    Pero tampoco podemos permitir que una tragedia concreta destruya una de las innovaciones más importantes de Bitcoin: la posibilidad de poseer un activo digital sin pedir permiso y sin depender de la solvencia o benevolencia de un intermediario.

    La confianza futura no debe parecerse a la confianza anterior.

    Antes, muchos confiaban en una marca. Después de este incidente, deberíamos confiar más en procesos verificables, diversidad de implementaciones, pruebas de recuperación, respaldos independientes y conocimiento compartido. Eso es progreso.

    No consiste en regresar a la ingenuidad, sino en salir de ella con mejores herramientas.

    Las personas que perdieron sus ahorros merecen apoyo, respuestas y, cuando corresponda, reparación. No deben ser convertidas en simples ejemplos técnicos ni culpabilizadas por haber confiado en un producto cuya función esencial era generar y proteger claves seguras.

    Pero honrar esas pérdidas también exige aprender de ellas.

    Abandonar la autocustodia no devolverá los fondos perdidos. Solo devolverá el poder a los intermediarios. La respuesta más valiosa es construir una comunidad menos dogmática, más preparada y más solidaria; una comunidad capaz de reconocer que la libertad implica riesgos, pero también cooperación, responsabilidad y aprendizaje colectivo.

    Una herramienta falló. La libertad y la cooperación libre y voluntaria, no.

  • La escasez en Bitcoin

    La escasez en Bitcoin

    En los últimos días volvió a aparecer una discusión interesante: ¿es mejor invertir en Bitcoin o en empresas de inteligencia artificial? Muchos analistas responden mirando gráficos, balances o valoraciones. Si las acciones de IA están demasiado caras, concluyen que quizá Bitcoin tenga hoy un mayor recorrido.

    Es un análisis válido, pero creemos que deja afuera la cuestión más importante.

    Desde la Escuela Austríaca, el verdadero debate no es cuál activo puede subir más el año que viene. La pregunta es otra: ¿qué clase de bien económico estamos comparando?

    Y ahí aparece una diferencia enorme: la escasez en Bitcoin.

    La escasez no da valor… pero sin escasez no hay valor

    Una de las ideas más malinterpretadas de la economía es creer que algo vale porque es escaso.

    No.

    Si mañana encontráramos una piedra única en todo el universo, pero a nadie le interesara tenerla, seguiría siendo extraordinariamente escasa… y no valdría prácticamente nada.

    Los austríacos llevan más de un siglo explicando que el valor nunca está dentro de las cosas. El valor nace en la mente de las personas.

    Somos nosotros quienes decidimos qué bienes nos ayudan a alcanzar nuestros fines, y esa valoración subjetiva es la que termina formando los precios.

    Pero esa explicación suele hacer que olvidemos la otra mitad de la historia que dice que para que exista un bien económico primero debe existir escasez. Si algo puede obtenerse en cantidades ilimitadas respecto de nuestras necesidades, deja de ser objeto de elección. Nadie economiza el aire que respira, pero sí una botella de agua en medio del desierto.

    La escasez no crea el valor, simplemente hace posible que exista.

    Bitcoin y la inteligencia artificial no juegan el mismo juego

    Aquí aparece la verdadera diferencia. Las empresas de inteligencia artificial compiten en un mercado abierto, hoy domina una, pero mañana puede aparecer otra mejor. Dentro de cinco años quizá ninguna de las actuales siga liderando el sector. Y eso no significa que sean malas inversiones, al contrario, algunas podrán crear enorme riqueza.

    Pero siempre existirán nuevas empresas, nuevos competidores y nuevas tecnologías intentando reemplazar a las anteriores. Ese proceso competitivo es precisamente lo que hace funcionar al mercado.

    Pero Bitcoin pertenece a otra categoría ya que no es una empresa, por lo tanto no depende de un director ejecutivo ni presenta balances trimestrales. Y, sobre todo, nadie puede crear más bitcoin para competir con los ya existentes. Podrán aparecer diez mil criptomonedas nuevas o podrán desarrollarse tecnologías superiores para muchas cosas, pero ninguna de ellas aumenta la cantidad de bitcoin. Eso es lo realmente extraordinario.

    La utilidad marginal también importa

    Carl Menger explicó que las personas ordenamos nuestras necesidades según la importancia que les damos.

    La primera unidad de un bien suele satisfacer un fin más importante que la segunda, y ésta más que la tercera. Por eso hablamos de utilidad marginal.

    Con Bitcoin sucede algo curioso.

    Muchas personas valoran cada satoshi precisamente porque saben que forma parte de una cantidad máxima conocida y que nadie puede alterar discrecionalmente.

    Si mañana el protocolo permitiera emitir otros veinte millones de bitcoin, probablemente la valoración subjetiva que millones de personas hacen de cada unidad cambiaría, pero no porque hubiera cambiado la tecnología o porque Bitcoin hubiera dejado de funcionar, sino porque habría desaparecido una de las características que hacía que tantas personas lo consideraran un buen vehículo para preservar valor.

    No es una cuestión de precio

    Aquí es donde, creemos, suele perderse el debate. No sabemos si una inversión en Bitcoin subirá más que una inversión en las empresas de inteligencia artificial. Nadie puede saberlo como tampoco sabemos qué compañía dominará ese mercado dentro de diez años.

    Pero lo que sí sabemos es que ambas cosas responden a lógicas completamente distintas.

    Las empresas de IA seguirán naciendo mientras existan emprendedores capaces de crear mejores productos. Esa abundancia potencial forma parte de su naturaleza.

    Bitcoin, en cambio, no puede reproducirse. Y esa imposibilidad de ampliar su oferta también forma parte de su naturaleza.

    La escasez de Bitcoin

    Quizá la comparación nunca debió ser inversión en «Bitcoin versus inteligencia artificial». Una empresa de IA puede convertirse en una inversión extraordinaria, pero también puede desaparecer, ser comprada o quedar obsoleta.

    Bitcoin ofrece otra cosa en cambio; no ofrece beneficios ni garantiza rentabilidad. Ni siquiera asegura que su precio vaya a subir.

    Lo único que ofrece es una característica que ningún consejo de administración, ningún gobierno y ningún emprendedor puede modificar: una oferta absolutamente limitada y conocida de antemano, 21 millones de unidades inmodificable. Después, como enseñó Mises, serán las personas quienes decidan si esa característica merece ser valorada.

    Porque el valor nunca está en Bitcoin. Quizás esa sea la mayor enseñanza de la Escuela Austríaca. Bitcoin no es valioso porque sea escaso. Es valioso únicamente para quienes consideran que su escasez les ayuda a alcanzar un fin que juzgan importante. La escasez no crea el valor; simplemente hace posible que las personas puedan atribuírselo.

  • Bitcoin no necesita que septiembre sea alcista

    Bitcoin no necesita que septiembre sea alcista

    En los últimos días circularon dos noticias que, a primera vista, parecen hablar de cosas completamente distintas. Por un lado, algunos analistas sostienen que el verdadero impulso alcista de Bitcoin podría comenzar en septiembre, apoyándose en patrones históricos, liquidez global y señales macroeconómicas.

    Por otro, una antigua ballena despertó después de siete años de inactividad para mover alrededor de 1.600 BTC, valuados en unos 188 millones de dólares. Inmediatamente aparecieron las especulaciones habituales: ¿va a vender?, ¿se viene una caída?, ¿es el comienzo de una distribución?

    Como siempre, el mercado reaccionó exactamente como suele hacerlo: mirando el precio.

    Pero quizá la pregunta correcta sea otra.

    El error de mirar Bitcoin como si fuera una acción

    La inmensa mayoría de los participantes entra a Bitcoin preguntándose cuánto puede subir.

    Los cypherpunks hicieron exactamente la pregunta inversa:

    ¿Por qué necesitamos una forma de dinero que ningún gobierno pueda controlar?

    Ese fue el origen de Bitcoin.

    No nació para ganarle al S&P 500, ni para convertirse en el activo de moda de Wall Street. Nació para resolver un problema político y monetario: permitir que dos personas intercambien valor sin pedir permiso a ningún tercero. El precio llegó después.

    Las ballenas van y vienen. El protocolo permanece.

    Cada cierto tiempo aparece una billetera inactiva que mueve cientos o miles de bitcoins y los medios lo presentan como un evento extraordinario.

    En realidad, demuestra justamente lo contrario.

    Esos bitcoins permanecieron inmóviles durante siete años. Nadie pudo confiscarlos. Nadie pudo congelarlos. Nadie necesitó autorización para moverlos cuando su propietario decidió hacerlo. Y eso no es una noticia sobre el precio, sino una demostración práctica de soberanía patrimonial.

    En cualquier sistema financiero tradicional, mantener un patrimonio inmóvil durante siete años depende de bancos, custodios, reguladores y jurisdicciones. En Bitcoin depende únicamente de quien posee las claves privadas.

    El mercado seguirá intentando adivinar el próximo movimiento

    Siempre existirán modelos que anuncien un mercado alcista para septiembre, diciembre o el próximo halving. Algunos acertarán y otros tantos no, porque el precio de corto plazo depende de miles de variables imposibles de conocer completamente: liquidez, tasas de interés, derivados, ETFs, geopolítica, regulación y, sobre todo, psicología colectiva.

    Convertir Bitcoin en un ejercicio permanente de predicción termina ocultando lo verdaderamente revolucionario que es.

    Si alguien compra únicamente porque espera un 30% de rentabilidad, probablemente venda cuando aparezca un -20%. Pero quien compra porque entiende el problema que Bitcoin resuelve, suele reaccionar exactamente al revés.

    El verdadero «bull market»

    Desde una mirada cypherpunk, el mercado alcista no comienza cuando el precio rompe un máximo histórico, sino que comienza cada vez que una persona comprende que puede ahorrar en un activo cuya emisión nadie puede alterar; cuando alguien aprende a autocustodiar sus monedas; cuando descubre que no necesita permiso para enviar valor a cualquier parte del mundo. O cuando entiende que las reglas del sistema no cambian porque un ministro firme un decreto o porque un banco central necesite financiar un déficit.

    Ese es el verdadero crecimiento de Bitcoin.

    El precio simplemente termina reflejándolo… tarde o temprano.

    Comprar por convicción, no por calendario

    Si septiembre resulta ser el inicio de un nuevo ciclo alcista, excelente. Si la ballena decide vender todos sus bitcoins, también será parte normal del mercado. Nada de eso modifica la razón por la que Bitcoin existe.

    Los especuladores seguirán preguntándose cuándo comprar.

    Un liberal que quiere proteger el fruto de sus decisiones económicas responde otra pregunta: ¿En qué otro sistema monetario puedo confiar más que en uno cuyas reglas no dependen de ningún gobernante?

    Mientras esa pregunta siga teniendo la misma respuesta, el precio será apenas una consecuencia. No la razón para estar aquí.

  • MiCA entra en pleno vigor

    MiCA entra en pleno vigor

    Hoy, 1 de julio de 2026, expira formalmente el régimen transitorio del Reglamento MiCA. Dieciocho meses de prórroga que casi todos los Estados miembros, apuraron hasta el último minuto. A partir de esta medianoche, cualquier proveedor de servicios de criptoactivos que opere en la Unión Europea sin autorización de la CNMV —o de su homóloga en otro país del bloque, vía pasaporte comunitario— está, sencillamente, fuera de la ley. No es una nueva norma. Es el cierre de una puerta que llevaba dos años entornada.

    Conviene no caer en el catastrofismo de barra de bar cripto. MiCA no toca ni una línea del protocolo de Bitcoin. No hay bloque que deje de minarse, ni transacción P2P que deje de firmarse. Lo que MiCA regula son los intermediarios: los exchanges, los custodios, los emisores de stablecoins. Es decir, regula precisamente aquello que el diseño original de Satoshi nació para volver innecesario. Ahí está la ironía que merece ser nombrada sin épica ni desprecio: la ley europea no ataca a Bitcoin, lo confirma como frontera. Regula todo lo que rodea al protocolo y deja intacto, por definición, lo que no puede regular.

    Lo que cambia para quien usa un exchange

    Para el usuario medio de Binance, Coinbase o Kraken en Europa, hoy no hay drama inmediato. Los grandes ya tienen o están tramitando su licencia MiCA, muchos vía pasaporte desde otro Estado miembro. Pero el paisaje se ha vaciado con violencia: de los más de tres mil proveedores que operaban bajo los registros nacionales heredados, apenas una fracción sobrevive con autorización plena en España por ejemplo, y solo un puñado cuenta con la licencia de Clase 3 que permite custodiar fondos de clientes en el modelo de exchange tradicional. El costo de entrada —entre cincuenta mil y cien mil euros solo para iniciar el trámite, y hasta dos millones anuales de cumplimiento recurrente— ha operado como un filtro de clase: sobreviven los que ya eran grandes, mueren los que aspiraban a serlo.

    Y hay una factura silenciosa que nadie imprime en el folleto de bienvenida: desde enero de este año, DAC8 obliga a los exchanges a reportar automáticamente a Hacienda cada transacción, cada saldo, cada movimiento, sin umbral mínimo. Da igual si son cincuenta euros o cincuenta mil. La promesa original de privacidad financiera, en un exchange regulado europeo, ha muerto de muerte natural y nadie ha firmado la esquela. MiCA protege al usuario del exchange que quiebra o que le miente en el libro blanco. No lo protege —no puede, no quiere— del Estado que quiere saberlo todo sobre él.

    Lo que no cambia para quien no usa un exchange

    Aquí está el matiz que la cobertura alarmista suele saltarse: quien opera en autocustodia, quien interactúa directamente con un contrato inteligente en Uniswap o Aave desde su propia wallet, quien mueve Bitcoin peer to peer sin pasar por un intermediario centralizado, no está dentro del perímetro de MiCA. No es una laguna legal que algún burócrata cerrará en la próxima revisión. Es la consecuencia estructural de cómo funciona la tecnología: MiCA regula sujetos —empresas, personas jurídicas, prestadores de servicios—, y cuando eliminas al sujeto intermediario no queda nadie a quien notificar, auditar o sancionar. El protocolo no tiene domicilio fiscal ni consejo de administración al que la CNMV pueda enviarle un requerimiento.

    Esto no convierte la autocustodia en gratuita ni en cómoda. Gestionar tus propias llaves exige aprender, y aprender exige tiempo que la mayoría no está dispuesta a invertir mientras el botón de «comprar» del exchange siga a un clic. La soberanía técnica siempre ha tenido ese costo de entrada, y sería una falta de honestidad intelectual venderla como un gesto sin fricción. Pero la opción sigue ahí, intacta, el mismo 1 de julio en que Europa cierra el cerco sobre todo lo demás.

    El viejo espíritu de Satoshi, puesto a prueba

    El diseño de Bitcoin nunca prometió que los intermediarios desaparecerían solos. Prometió que dejarían de ser necesarios para quien decidiera prescindir de ellos. Quince años después, la mayoría de los usuarios de cripto en Europa —por comodidad, por desconocimiento o por pura racionalidad económica— siguen prefiriendo el intermediario regulado a la responsabilidad total sobre sus propias claves. MiCA no traiciona el cypherpunk original: simplemente confirma que la inmensa mayoría del mercado nunca quiso vivir en él. Quería el activo, no la filosofía. Quería la exposición a Bitcoin sin renunciar a la comodidad de un tercero que responda cuando algo sale mal.

    Eso no es una derrota del proyecto original. Es su bifurcación natural. Hoy conviven, con más nitidez que nunca, dos capas: la de los exchanges regulados —vigilados, reportados, fiscalizados hasta el último euro— y la del protocolo desnudo, tan libre y tan hostil con el descuido como lo fue siempre. MiCA no ha cerrado la segunda capa. La ha hecho, si acaso, más visible por contraste. Y ese contraste, más que cualquier discurso libertario de manual, es la mejor demostración práctica de por qué Satoshi diseñó lo que diseñó: no para que el Estado no pudiera regular el dinero, sino para que existiera, siempre, una salida para quien no quisiera pedirle permiso.

    La libertad que queda hoy en Europa no es la que promete ningún reglamento. Es la que sigue dependiendo, como siempre, de quién guarda las llaves.

  • BIP-110: ¿Quién decide el uso correcto de Bitcoin?

    BIP-110: ¿Quién decide el uso correcto de Bitcoin?

    Cada cierto tiempo, Bitcoin deja de discutir sobre tecnología y vuelve a discutir sobre filosofía. Eso es exactamente lo que está ocurriendo con BIP-110.

    A primera vista, parece un debate técnico: cómo limitar el almacenamiento de datos arbitrarios en la blockchain, cómo reducir el «spam», cómo evitar que imágenes, tokens, inscripciones u otros contenidos ocupen espacio que muchos consideran destinado al dinero. Pero esa descripción es engañosa.

    La verdadera discusión no es qué tipo de datos deben entrar en Bitcoin, sino una de mayor profundidad filosófica que responde a ¿Quién tiene autoridad para decidir cuál es el uso correcto de Bitcoin?. Y esa ya no es una cuestión técnica. Nos involucra como liberales.

    El problema nunca fue el espacio.

    El espacio dentro de un bloque siempre fue escaso y eso lo supo quien sea Satoshi desde el primer día. Toda blockchain es, por definición, un recurso limitado. Y es justamente la escasez uno de los méritos, por lo cual el debate ha sido siempre cómo asignarla o gestionarla mejor dicho.

    Y Satoshi eligió una respuesta extremadamente simple para ello: es sólo el mercado. No un comité, tampoco un regulador o consejo de sabios.

    El mercado.

    Quien quiera utilizar espacio en un bloque debe competir pagando una comisión. Si millones desean usar la red al mismo tiempo, el precio sube. Si la demanda cae, el precio baja. Eso no es un defecto del sistema. Es precisamente su mecanismo de asignación.

    Lo que escribió Satoshi

    Muchos dentro de la comunidad sostienen que Bitcoin nació exclusivamente como dinero. Es cierto desde que el white paper habla de un sistema de efectivo electrónico entre pares.

    Pero también es cierto que, apenas unos días después del bloque génesis, Satoshi discutía públicamente aplicaciones mucho más amplias. En sus correos de enero de 2009 imaginaba pagos acompañados de mensajes, servicios de correo electrónico pagados con Bitcoin, mecanismos económicos para combatir el spam e incluso sistemas donde enviar un mensaje tuviera un costo precisamente para desalentar abusos.

    Lo interesante no es que imaginara esos casos de uso.Lo verdaderamente importante es cómo proponía resolver los problemas que ellos generaban. Nunca planteó prohibir esos usos. Lo que planteó es ponerles precio. En ese punto, el spam no debería combatirse mediante censura, sino por mecanismos de mercado, no la planificación central.

    Un pequeño documento histórico

    Permítannos ahora una experiencia personal. El 22 de diciembre de 2017, mucho antes de que existieran Ordinals, Runes o cualquier discusión parecida, decidimos utilizar CryptoGraffiti para grabar un mensaje navideño en la blockchain. No era una imagen. No era un NFT. No buscábamos especular.

    Simplemente nos fascinaba la idea de que un mensaje pudiera sobrevivir a las empresas, a nosotros, a los servidores y al paso del tiempo. Y pagamos por ello. ¿Por qué aparece en BCH? Porque en diciembre de 2017 el fork llevaba apenas cuatro meses. Muchísimos servicios seguían funcionando indistintamente con BTC y BCH, e incluso algunos migraron a BCH por las comisiones muchísimo más bajas.

    Y el mensaje quedó grabado.

    Éste fue el texto:

    «We believe that, like the Blockchain, our commitment with freedom and prosperity are forever and that our agreements and business relations are defined voluntarily by individuals.

    We trust this technology is returning the power to the people, making us more conscious, responsible and free. Let’s trust each other.

    Mr. John Bennett N., President, Mrs. Irene Giménez, General Manager, and the Staff at Goethals Consulting would like to wish you Seasons Greetings and Best Wishes for 2018.»

    9 años después ocurre algo curioso. CryptoGraffiti desapareció. El enlace original dejó de funcionar, como tantos servicios de Internet, el sitio quedó en el camino, pero el mensaje sigue existiendo y seguirá allí para la posteridad. No porque una empresa como Goethals lo conserve, ni porque exista una copia de seguridad. Sino porque quedó incorporado permanentemente a la blockchain.

    Puede verificarse todavía hoy en la transacción:

    TXID

    41f8540763550901d6325133b7b41f411274b988dfd571319f0335c4cf178575

    Fecha

    22 de diciembre de 2017.

    El mensaje puede verificarse en los primeros 23 outputs de la transacción, donde aparece codificado en hexadecimal dentro del pkscript.

    La empresa desapareció. La aplicación desapareció también, pero el protocolo permanece. Y ahí está precisamente la diferencia entre una aplicación y una infraestructura descentralizada.

    El error de fondo

    Los defensores de BIP-110 parten de una preocupación legítima e innegable. Muchos consideran que Ordinals, inscriptions, Runes y otros mecanismos están utilizando Bitcoin como almacenamiento permanente de datos, elevando costos y alejándolo de su función monetaria. Puede discutirse.

    No creemos que almacenar imágenes dentro de la blockchain sea el uso más interesante del espacio disponible, pero esa no es la cuestión.

    Porque incluso si aceptamos que se trata de un uso poco eficiente…la pregunta sigue siendo la misma: ¿Quién decide qué constituye un uso legítimo del espacio de bloque?

    Ahí aparece exactamente el problema que Friedrich Hayek describía como la pretensión del conocimiento. Alguien supone conocer mejor que millones de usuarios cuál debería ser el destino «correcto» de un recurso escaso. Es el mismo error intelectual que Hayek criticó durante toda su vida.

    El mercado ya tiene un mecanismo.

    Los economistas en general y los entusiastas de Bitcoin, sobre todo los nuevos adoptantes, suelen olvidar algo elemental, que Bitcoin ya posee un sistema para asignar espacio. Se llama fee market.

    Si alguien desea gastar cientos de dólares para grabar una fotografía en la blockchain, aunque nos parezca absurdo ese gasto, lo cierto es que no está confiscando espacio. Lo está comprando.

    Exactamente igual que quien alquila un cartel publicitario para anunciar un producto ridículo. Podremos reírnos de su decisión, pero no por ello vamos a crear un Ministerio del Uso Correcto de las Vallas Publicitarias.

    El conocimiento que nadie posee

    Hay otro aspecto todavía más importante, incluso mencionado por Satoshi en sus correos, no en estos términos, pero sí insinuado: Nadie sabe para qué servirá Bitcoin dentro de veinte años.

    En 1993 nadie imaginó YouTube.

    En 1995 nadie imaginó Uber.

    En 2005 nadie imaginó ChatGPT.

    ¿Por qué alguien cree poder anticipar todos los usos futuros de una red monetaria descentralizada?Quizá dentro de una década existan aplicaciones que hoy parecen absurdas y que dependan precisamente de la posibilidad de incluir determinados datos en la cadena. O quizá no. En realidad nadie lo sabe. Y precisamente por eso resulta peligroso cerrar puertas desde hoy.

    Bitcoin nunca pidió permiso

    Hay una diferencia enorme entre decir: «No me gusta este uso de Bitcoin.» Y decir: «Ese uso debería dejar de ser posible.» Mientras que la primera es una opinión, la segunda modifica las reglas del juego para todos.

    Bitcoin jamás prometió que todos utilizarían la red de forma inteligente. Sostuvo algo mucho más revolucionario: que nadie necesitaría permiso.

    La lección liberal

    El verdadero conflicto de BIP-110 no enfrenta a monetaristas contra partidarios de Ordinals. Enfrenta dos formas completamente distintas de entender una sociedad libre.

    Una sostiene que los recursos escasos deben asignarse mediante decisiones descentralizadas tomadas por millones de individuos que pagan el costo de sus elecciones.

    La otra sostiene que ciertos usos son objetivamente superiores y que el protocolo debe reflejar esa preferencia.

    La primera confía en el mercado, pero la segunda, aunque persiga un objetivo noble, termina peligrosamente confiando en un comité.

    Y la historia económica lleva más de dos siglos enseñándonos cuál de las dos ideas genera más libertad.

    Porque el día que Bitcoin deje de preguntarse simplemente si una transacción cumple las reglas y empiece a preguntarse si le gusta el propósito para el cual fue creada, habrá empezado a parecerse demasiado al sistema del que intentó escapar.


    Una reflexión final

    No afirmamos que Satoshi hubiera apoyado los Ordinals. Nadie puede hablar en su nombre. En 2009 ni siquiera existía esa discusión. Además, como hemos demostrado con nuestra propia experiencia personal, la utilización de una blockchain para preservar información no nació con Ordinals. Existía muchos años antes. Había usuarios (como nosotros) que ya estaban dispuestos a pagar por ello.

    Lo que sí muestran los mails de Satoshi es una intuición constante: cuando aparecía un problema de abuso, su primera reacción no era preguntar qué debía prohibirse, sino qué incentivos económicos podían alinearse para que el propio sistema lo resolviera. Esa diferencia es enorme, porque revela dos maneras opuestas de pensar. Una confía en que unas pocas personas pueden decidir el uso correcto de un recurso escaso. La otra confía en que millones de individuos, actuando libremente y enfrentando los costos de sus propias decisiones, descubrirán por sí mismos los mejores usos posibles.

    Si algo distingue a Bitcoin desde su nacimiento, es precisamente esa segunda idea. Y quizá ese sea el legado más profundo de Satoshi Nakamoto: no haber diseñado un protocolo para imponer un propósito, sino un mercado donde el propósito emerge de la libertad de quienes lo utilizan.

    .

  • 16,5 BTC recuperados. Responsabilidad y cooperación voluntaria

    16,5 BTC recuperados. Responsabilidad y cooperación voluntaria

    El 16 de junio, el especialista argentino Marcelo R. Bianchi (@marcebit) anunció algo que pocos en el ecosistema bitcoiner se atrevían a dar por descontado: una wallet de Bitcoin Core cifrada en 2013, con 16,5 BTC dentro —hoy más de un millón de dólares—, había sido recuperada después de más de un año de convocatoria pública. La solución llegó apenas cinco días después de que Bianchi trasladara el caso de un grupo cerrado de Facebook a Reddit y X. Un colaborador anónimo, ajeno al grupo de Telegram que coordinaba los intentos organizados, dio con la contraseña: «pera5durasnopera5lus». Bianchi lo recompensó con 0,5 BTC, unos 32.500 dólares.

    Es una historia pequeña en apariencia, casi anecdótica. Pero condensa, mejor que cualquier manifiesto, los tres pilares que hacen de Bitcoin un experimento político y no solo financiero: la cooperación voluntaria, la descentralización radical y la responsabilidad ineludible que implica ser dueño absoluto de algo.

    Cooperación sin mandato

    Nadie obligó a nadie a participar en este caso. Bianchi no tenía autoridad sobre el colaborador anónimo, no firmó un contrato, no medió ningún tribunal ni regulador. Hubo un problema, un incentivo claro —0,5 BTC— y una convocatoria abierta a quien quisiera intentarlo. Eso es todo. La coordinación emergió de community Telegram, hilos de Reddit y publicaciones en X: arquitectura horizontal, sin jerarquía formal, sostenida únicamente por el interés mutuo de las partes.

    Esto no es un detalle técnico, es el corazón de la ética cypherpunk: las soluciones no necesitan venir de una institución con poder de coerción. Pueden surgir del intercambio voluntario entre desconocidos que jamás se verán las caras. El mercado de recompensas por resolver problemas criptográficos funciona porque no depende de la confianza en una autoridad central, sino del cálculo racional de incentivos entre individuos libres.

    Descentralización: ni rescate ni intermediario

    Ningún banco, ninguna casa de cambio, ningún Estado pudo —ni tuvo que— intervenir para que esos 16,5 BTC volvieran a manos de su propietario. No hubo «atención al cliente» que restableciera el acceso, ni proceso judicial, ni siquiera una empresa privada de recuperación con jurisdicción reconocida. La solución fue puramente criptográfica y social: alguien con el conocimiento adecuado encontró la clave correcta para un candado que solo el propio sistema, sin permiso de terceros, puede validar.

    Esa es precisamente la promesa —y la dureza— de Bitcoin. No hay un libro de reclamos. No hay un «olvidé mi contraseña» que active un protocolo de verificación de identidad respaldado por el Estado o entidad centralizada. El protocolo no negocia, no empatiza, no hace excepciones. Lo que cifra, permanece cifrado hasta que la matemática lo permita, sin importar cuán legítimo sea el reclamo de quien perdió el acceso.

    El precio de no tener intermediarios

    Aquí está el costado incómodo que muchos evangelistas prefieren minimizar: la autocustodia es libertad, pero también es responsabilidad total, sin red de contención. Según Chainalysis, cerca del 20% del suministro circulante de bitcoin está permanentemente perdido por errores de gestión de claves. Ariel, el propietario de esta wallet, pasó más de una década sin acceso a su propio dinero por una contraseña que ni él mismo recordaba con precisión.

    Eso no es un fallo del sistema. Es el sistema funcionando exactamente como fue diseñado. Cuando uno elige prescindir de bancos, custodios y reguladores, también prescinde de sus mecanismos de rescate. No hay un «frase de recuperación» institucional cuando la propia persona es la única institución. La soberanía financiera plena —ser tu propio banco— no es un eslogan de marketing: es una transferencia completa de riesgo desde el sistema hacia el individuo.

    El caso de los 16,5 BTC terminó bien, casi por casualidad: un archivo conservado, una contraseña parcialmente recordada, una comunidad dispuesta a colaborar a cambio de un incentivo razonable. Pero el final feliz no debería oscurecer la lección estructural. La propiedad sin intermediarios es la forma más pura de libertad económica disponible hoy. También es, sin matices, enteramente tuya para perder. Y por eso mismo es, quizás, el ejercicio de responsabilidad individual más exigente que existe: la contrapartida inevitable de toda libertad real.

  • Bitcoin como coartada: cuando el Estado ensucia la moneda de los libres

    Bitcoin como coartada: cuando el Estado ensucia la moneda de los libres


    Hay momentos que duelen de una manera particular. Es el dolor de ver algo que amaste, algo que construiste con convicción filosófica y esfuerzo técnico, convertido en el argumento de quien representa exactamente lo que quisiste combatir. Esto es lo que ocurrió esta semana en Argentina, con Bitcoin, cuando el estado ensucia gratuitamente.

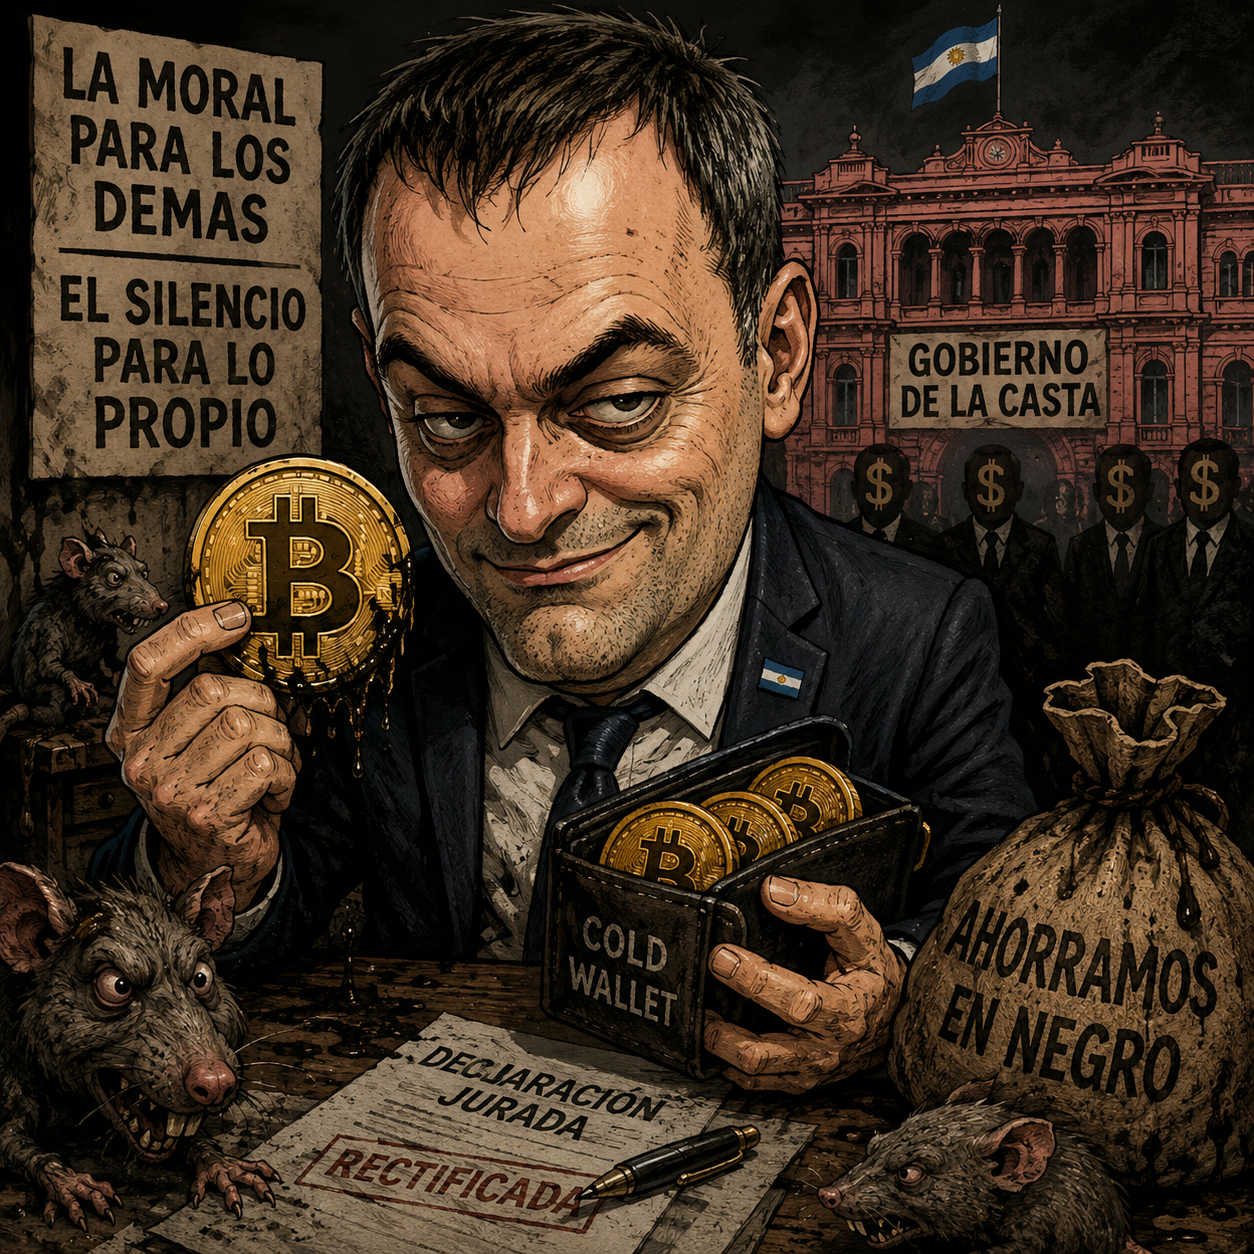
    El jefe de Gabinete Manuel Adorni formalizó su declaración jurada patrimonial de 2025 junto a un conjunto de rectificaciones que alteran de forma notable los números de sus finanzas familiares informados desde 2020, en el marco de expedientes que tramitan en Comodoro Py por presunto enriquecimiento ilícito y negociaciones incompatibles con el ejercicio de la función pública. El núcleo de su defensa, el escudo elegido, fue Bitcoin.

    El componente más relevante del patrimonio rectificado son los 513.000 dólares vinculados a inversiones en Bitcoin. Según la reconstrucción oficial, Adorni y su esposa operaron entre 2013 y 2018 mediante ocho billeteras virtuales, con una inversión inicial de alrededor de 200.000 dólares.

    La frase que lo resume todo, pronunciada con una tranquilidad desconcertante ante las cámaras: «Ahorramos en negro, como todos los argentinos.»

    Deténganse un momento en esa oración. Un funcionario público, jefe de Gabinete de una nación, investigado judicialmente, justifica activos no declarados invocando la conducta de evasión generalizada de sus conciudadanos como argumento moral. Y para blindar esa justificación, invoca Bitcoin.


    Lo que Bitcoin fue, y lo que este hombre pretende que sea

    Quienes estuvimos cerca del movimiento cypherpunk en sus años formativos sabemos con precisión quirúrgica para qué fue diseñado Bitcoin. No fue diseñado para que un ministro con mansión en country esquive una causa penal. Fue diseñado para que los individuos, personas comunes, activistas, disidentes, trabajadores sin acceso al sistema bancario, pudieran conservar y transferir valor fuera del alcance del Estado y de sus estructuras de coerción.

    El manifiesto cypherpunk de Eric Hughes de 1993 era explícito: la privacidad es necesaria para una sociedad abierta. Pero la privacidad no es secrecía. La privacidad es el poder del individuo de revelar selectivamente lo que es de él. Lo que Adorni llama «privacidad» es otra cosa: es la ocultación de un funcionario público, servidor del Estado, pagado con fondos expropiados de sus conciudadanos, respecto de los bienes que acumuló en el ejercicio de ese poder.

    Satoshi Nakamoto no construyó una blockchain para que los burócratas guardaran su botín. Construyó una cadena de bloques precisamente para hacer visible, inmutable y auditable cada transacción. El libro contable abierto de Bitcoin, esa transparencia radical, es la antítesis de lo que Adorni pretende representar con su relato. Él no usó Bitcoin como herramienta de soberanía individual. Lo usó como pantalla.


    El daño concreto al movimiento voluntarista

    Existe una narrativa que los enemigos de Bitcoin han intentado instalar durante quince años: que la criptomoneda es el instrumento predilecto de criminales, evasores y corruptos. Durante años, la comunidad cripto, con datos, con argumentos, con paciencia, rebatió esa calumnia. Los estudios de Chainalysis, los análisis de Elliptic, la evidencia empírica: las actividades ilícitas en Bitcoin representan una fracción marginal frente al volumen del sistema financiero tradicional. El dólar en efectivo ha financiado más corrupción que todos los satoshis juntos.

    Pero los argumentos técnicos necesitan contexto cultural para aterrizar. Y el contexto que Adorni está instalando es devastador: en la Argentina de 2026, Bitcoin aparece en los titulares nacionales no como herramienta de emancipación financiera, sino como la coartada de un funcionario investigado por enriquecimiento ilícito.

    Según la denuncia que impulsó la causa, el patrimonio de Adorni habría experimentado un incremento del 500% en un único período fiscal, con omisión de activos financieros y depósitos en el exterior por sumas superiores a 16 millones de pesos. Un contratista declaró ante la Justicia que el costo de la remodelación de la vivienda del funcionario alcanzó los 245.000 dólares, con pagos realizados en efectivo. La fiscalía detectó movimientos de fondos a través de más de veinte exchanges, entre ellos Binance, Ripio, Lemon y Satoshi Tango, con operaciones de entrada y salida en BTC, ETH y USDT.

    Este es el contexto real. No el de un early adopter visionario que compró en 2013 y guardó sus llaves con disciplina austríaca. El contexto es el de un hombre sobre el que recaen sospechas serias, quien según se comenta en el propio gobierno no puede cuadrar fácilmente sus gastos e ingresos, y que elige Bitcoin como explicación retroactiva en el momento de máxima presión judicial.

    Eso contamina. Eso mancha. No a Bitcoin como protocolo, el protocolo es indiferente a la moral de sus usuarios, sino a la narrativa del ecosistema cripto ante millones de personas que aún están formando su opinión sobre estas tecnologías.


    La perversión ideológica más profunda

    Hay algo todavía más grave que el daño reputacional. Es la perversión ideológica.

    El movimiento libertario, en su rama genuina, no en su versión de marketing electoral, descansa sobre un principio que no admite excepciones: la ética de la no-agresión. El individuo libre no impone su voluntad sobre otros por la fuerza. El Estado, en cambio, es por definición un aparato de coerción: extrae recursos por amenaza, redistribuye por decreto, castiga la disidencia con violencia institucionalizada.

    Bitcoin fue concebido como una respuesta técnica a ese problema. Una moneda que no requiere permiso. Que no puede ser confiscada por decreto. Que devuelve al individuo la soberanía sobre su propio valor.

    Adorni no es un individuo libre operando fuera del Estado. Es el Estado mismo. Es el jefe de Gabinete de un gobierno que administra el monopolio de la violencia legítima sobre cuarenta y cinco millones de personas. Cuando él custodia Bitcoin, no está ejerciendo soberanía individual: está usando los instrumentos del movimiento voluntarista para proteger los frutos del poder coercitivo que él mismo encarna y administra.

    Es la inversión perfecta del propósito original. Es usar la llave de la celda para construir otra celda.


    La trampa de la política y el bitcoin-washing

    Los que llegamos a Bitcoin desde la filosofía y no desde la especulación lo sabemos: la tecnología es neutra, pero la adopción no lo es. Cuando los Estados, los bancos centrales y ahora los funcionarios corruptos abrazan el discurso cripto, no se están convirtiendo. Están capturando el relato.

    En los últimos años hemos visto a gobiernos de todo el espectro ideológico intentar apropiarse de la estética libertaria de Bitcoin para sus propios fines. El bitcoin-washing, usar la moneda como señal de rebeldía mientras se ejerce el poder de siempre, es una forma sofisticada de cooptación.

    Adorni practica una versión especialmente burda de ese juego: usar Bitcoin no como señal ideológica, sino como escudo judicial. No dice «Bitcoin porque soy libre». Dice «Bitcoin porque no pueden probar que no lo tenía.»

    Y lo más hiriente es que tiene parcialmente razón en el plano técnico. La defensa introdujo como argumento central que las operaciones pueden ser verificadas mediante las claves privadas de las billeteras, que permitirían a peritos judiciales reconstruir el histórico on-chain de cada dirección. La trazabilidad de Bitcoin, esa característica diseñada para garantizar transparencia, se convierte en su coartada.


    Lo que la comunidad cripto debería hacer

    No silencio. No complicidad entusiasta porque «es bueno para el precio.» No el tibio «no nos metemos en política.»

    La comunidad cripto argentina o latinoamericana, incluso la global, tiene una obligación intelectual y ética: separar con bisturí la adopción genuina de Bitcoin como herramienta de libertad individual, de su uso instrumental por parte de quienes administran el mismo poder coercitivo del que Bitcoin pretende emanciparnos.

    Adorni no es un cypherpunk tardío. No es un early adopter que entendió antes que los demás. Es un funcionario estatal investigado por enriquecimiento ilícito que encontró en la jerga cripto un lenguaje conveniente para una situación judicial incómoda.

    Bitcoin merece mejor compañía.

    Los que creyeron en esto cuando era una rareza técnica sin precio de mercado, cuando la elegancia matemática de la prueba de trabajo era suficiente recompensa intelectual, cuando el protocolo era una respuesta filosófica antes que una clase de activo, esos no construyeron esto para que sirva de cobertura a ningún aparato de poder.

    Lo construyeron exactamente para lo contrario.

  • Agarramos las billeteras dice Bessent

    Agarramos las billeteras dice Bessent

    El secretario del Tesoro de Estados Unidos, Scott Bessent, lo dijo con una sonrisa en el Reagan National Economic Forum: «Simplemente agarramos las billeteras. Algunos de ellos podrían estar escribiendo su contraseña ahora mismo sin saber que ya no tienen nada.» No era un chiste. Era una declaración de poder. Y debería hacernos pensar a todos.

    La operación, bautizada pomposamente como Operation Economic Fury, comenzó en marzo de 2025. En pocas semanas escaló de 344 millones de dólares incautados, a 500 millones, y ahora a casi 1.000 millones. Una multiplicación que no habla de éxito militar sino de algo mucho más inquietante: de qué tan fácil resulta barrer fondos cripto cuando tienes los recursos del Estado más poderoso del planeta.

    «Agarramos las billeteras. Algunos podrán estar escribiendo su contraseña ahora mismo sin saber que ya no tienen nada.» — Scott Bessent, Secretario del Tesoro de EE.UU.

    El problema no es Irán

    Seamos honestos: el régimen de los Ayatolás es opresivo, corrupto y represivo con su propio pueblo. Nadie aquí defiende a Teherán. Pero el debate sobre si Irán merece sanciones es exactamente la trampa en la que no debemos caer. Lo que importa es el precedente técnico y filosófico que acaba de quedar establecido.

    Durante años, la narrativa pro-cripto incluía un argumento que todos repetíamos: «Bitcoin es incautación-resistente. Si controlas tus llaves, controlas tus fondos.»Hoy sabemos que esa afirmación requiere un asterisco enorme: siempre y cuando el Estado no logre identificar las wallets, presionar a los exchanges intermediarios, o acceder a las claves mediante operaciones de inteligencia. Y cuando el Estado en cuestión es Washington, sus capacidades son formidables.

    ¿Cómo se hizo?


    Bessent no explicó los métodos, y probablemente nunca lo hará. Pero las hipótesis son pocas: intercepción de claves privadas mediante operaciones de inteligencia humana o cibernética, presión sobre exchanges centralizados que custodiaban los activos, o cooperación forzada de intermediarios financieros. En cualquier caso, la lección es la misma: la descentralización técnica no equivale a inmunidad política.

    Irán mismo entendió esto a medias. Mientras Washington confiscaba sus reservas cripto, Teherán diseñaba un plan para monetizar el Estrecho de Ormuz cobrando en Bitcoin: una plataforma llamada Hormuz Safe para seguros marítimos digitales. La ironía es brutal: intentaban construir una nueva fuente de ingresos cripto mientras perdían la anterior por el mismo flanco.

    Lo que esto revela sobre la custodia


    Si tus fondos estaban en un exchange con KYC que tiene presencia en jurisdicciones amigas de Washington, ya estabas expuesto. No hay novedad ahí. Lo preocupante es la escala y la velocidad: mil millones en pocas semanas, con el Secretario del Tesoro jactándose en televisión. El Estado no solo puede hacerlo; lo hace con orgullo y lo publicita.

    Para quienes creemos en la soberanía individual sobre el dinero, esto es una señal de alarma clara. La autocustodia real —hardware wallets, multisig, sin exposición a exchanges regulados— sigue siendo la única barrera técnica relevante. No es perfecta. Pero es la diferencia entre tener un activo y tener una promesa.

    La descentralización técnica no equivale a inmunidad política. La autocustodia real sigue siendo la única barrera relevante.

    El elefante en la sala


    Bessent cerró su intervención con otra frase memorable: «Están al final de su Tether financieramente.» . Un juego de palabras con la stablecoin que nadie en la sala pareció notar, o que todos prefirieron ignorar. Porque si alguien debería estar nervioso con esta demostración de fuerza, es precisamente el ecosistema de stablecoins centralizadas que, por diseño, tiene un interruptor de apagado.

    Tether, USDC, y sus equivalentes son convenientes. Son líquidos. Son el puente entre el mundo cripto y el financiero tradicional. Y son, en última instancia, controlables. Ese es el trade-off que el mercado elige cada día al preferir la comodidad sobre la soberanía.

    El mapa ha cambiado

    No existe el dinero mágico que ningún Estado pueda tocar. Existe el dinero más difícil de tocar, que requiere disciplina técnica, conocimiento y voluntad de asumir fricciones que la mayoría prefiere evitar. Bitcoin bien custodiado sigue siendo el activo más resistente a la confiscación que existe. Pero «bien custodiado» tiene un precio de entrada en conocimiento y responsabilidad.

    Lo que Washington acaba de demostrar no es que cripto falló. Es que la promesa de soberanía financiera no viene por defecto: se construye, wallet por wallet, clave por clave, con la misma atención que uno pondría en cualquier otro bien verdaderamente irremplazable. El resto es ilusión.