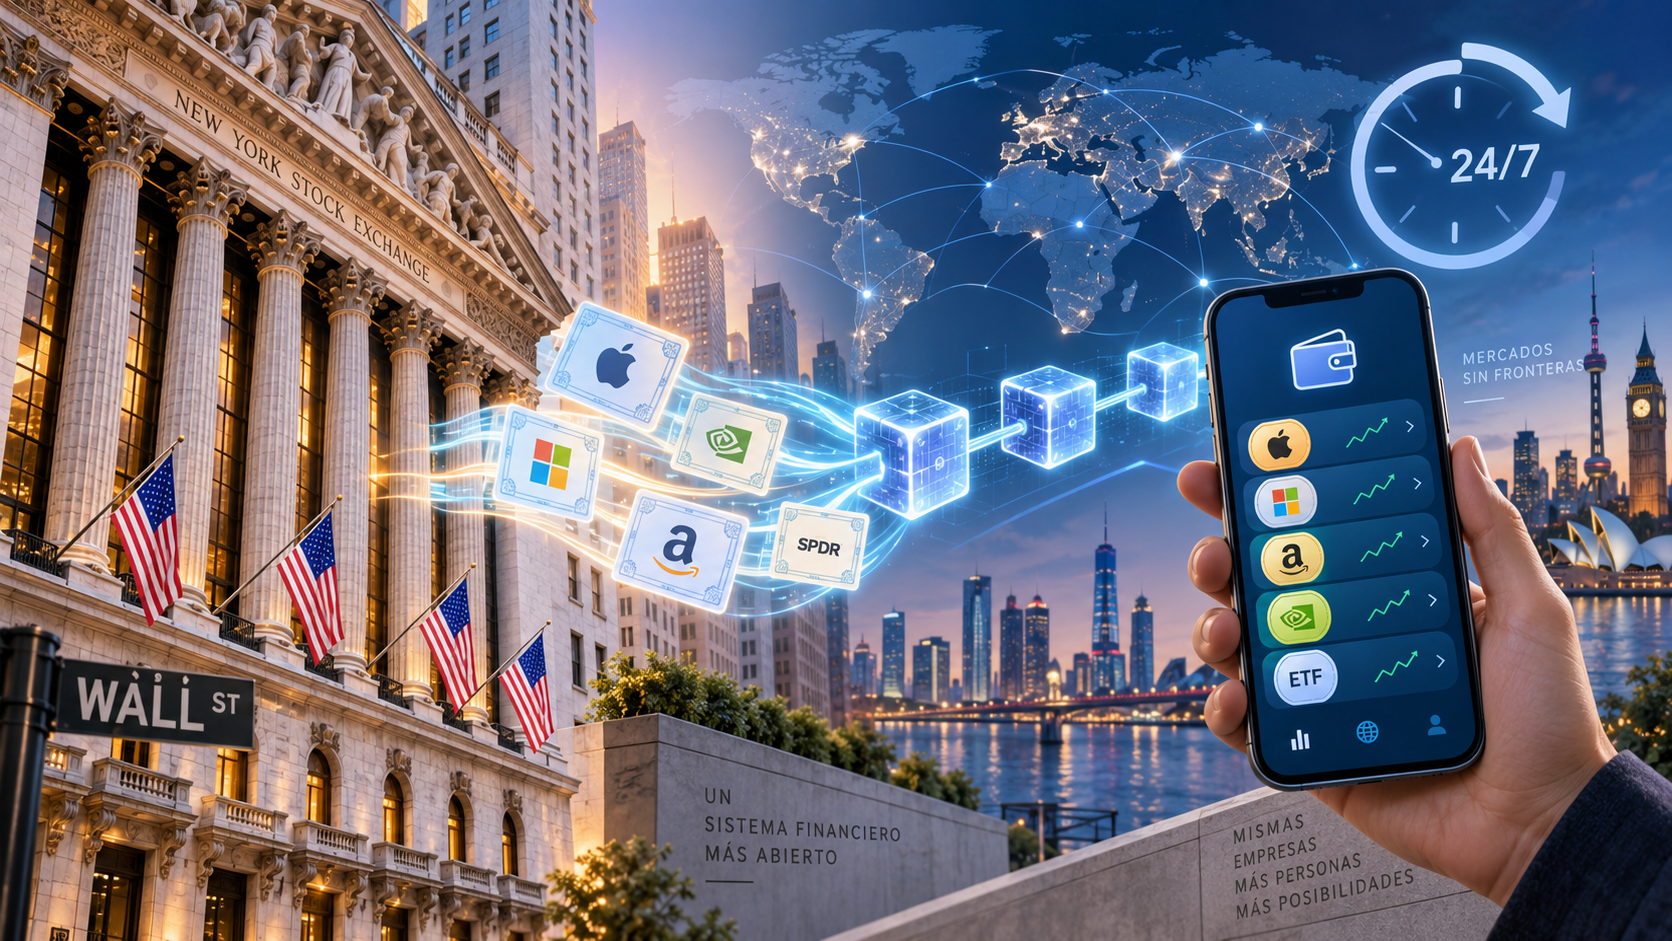
Durante años, cuando hablábamos de blockchain y mercados financieros, la imagen habitual era la contraria: Bitcoin y las criptomonedas intentando entrar en Wall Street. Primero llegaron los fondos cotizados de Bitcoin, después la custodia institucional, más tarde las stablecoins y ahora empieza a ocurrir algo distinto: Wall Street está intentando entrar en la blockchain. La Bolsa de Nueva York, la NYSE, acaba de firmar un acuerdo preliminar con Blockchain.com para explorar la distribución mundial de acciones y ETF estadounidenses tokenizados, con posibilidad de negociación las 24 horas del día, los 365 días del año. El proyecto todavía requiere las autorizaciones regulatorias correspondientes, por lo que no estamos ante un producto disponible mañana, sino ante una dirección bastante clara hacia la que se mueve el mercado.
¿Qué significa “tokenizar” una acción?
Imaginemos que una persona quiere comprar una acción de una empresa estadounidense. Hoy esa operación pasa normalmente por un broker, una bolsa, sistemas de compensación, custodios y determinados horarios de mercado. Tokenizar esa acción significa representar digitalmente su propiedad sobre una blockchain.
La idea no consiste simplemente en inventar una criptomoneda cuyo precio copie el de una acción. De hecho, la SEC estadounidense aprobó recientemente una exención regulatoria de cinco años para determinados mercados de acciones tokenizadas, pero exige que esos tokens representen acciones reales y mantengan los mismos derechos del accionista, como dividendos y voto. Los productos meramente sintéticos quedan fuera de ese tratamiento. Eso es importante, porque una cosa es comprar un token cuyo precio se parece al de Apple y otra muy distinta es comprar una acción de Apple cuya propiedad está registrada y puede transferirse mediante blockchain.
¿Qué ganaría el usuario?
Varias cosas podrían cambiar.
La NYSE ya viene trabajando en una plataforma digital pensada para funcionar 24/7, permitir liquidación prácticamente inmediata, comprar fracciones por importes expresados directamente en dólares y utilizar stablecoins para financiar operaciones.
Para el usuario común esto podría significar algo muy sencillo: comprar o vender una pequeña fracción de una acción a cualquier hora, desde prácticamente cualquier lugar y sin esperar necesariamente los tiempos tradicionales de liquidación.
Y detrás aparece una cuestión todavía más interesante. Muchos intermediarios del sistema financiero existen porque históricamente eran necesarios para comprobar quién posee qué, reconciliar bases de datos y asegurarse de que quien entrega una acción recibe el dinero correspondiente.
Blockchain permite registrar propiedad y transferencia dentro de una misma infraestructura; eso no significa que todos esos intermediarios vayan a desaparecer, pero sí significa que tendrán que demostrar qué valor aportan.
Tokenización no significa libertad absoluta
Aquí conviene evitar el entusiasmo fácil.
Una acción tokenizada no se convierte en Bitcoin.
La empresa sigue existiendo. La legislación sobre valores sigue aplicándose. La plataforma puede requerir identificación del usuario. Existen autoridades regulatorias y, dependiendo de cómo se estructure el producto, pueden seguir existiendo custodios e intermediarios.
Tampoco debemos asumir que cualquier token bursátil convierte automáticamente al comprador en accionista. Hay productos actuales que simplemente reproducen económicamente el valor de una acción. Por eso será fundamental preguntar siempre: ¿qué estoy comprando realmente?, ¿quién custodia el activo?, ¿tengo derecho al dividendo?, ¿puedo votar?, ¿puedo retirarlo a mi propia wallet?. La tecnología no elimina la necesidad de entender los derechos de propiedad.
La parte realmente interesante
Desde una mirada liberal, lo más atractivo no es que la NYSE “se vuelva cripto”; es que empieza a aparecer competencia entre infraestructuras y si blockchain permite operar más horas, liquidar más rápido y reducir intermediarios, el sistema tradicional tendrá que mejorar. Si el sistema tradicional sigue siendo mejor para determinadas operaciones, seguirá utilizándose, no necesitamos saber de antemano cuál será el ganador, precisamente para eso existe el mercado.
Durante años Wall Street se preguntó si debía dejar entrar a Bitcoin. Ahora comienza una pregunta mucho más interesante: ¿qué partes de Wall Street siguen siendo necesarias cuando la propia infraestructura financiera puede funcionar sobre blockchain?
La respuesta todavía no la conocemos, y ésa es, justamente, la parte más interesante.