
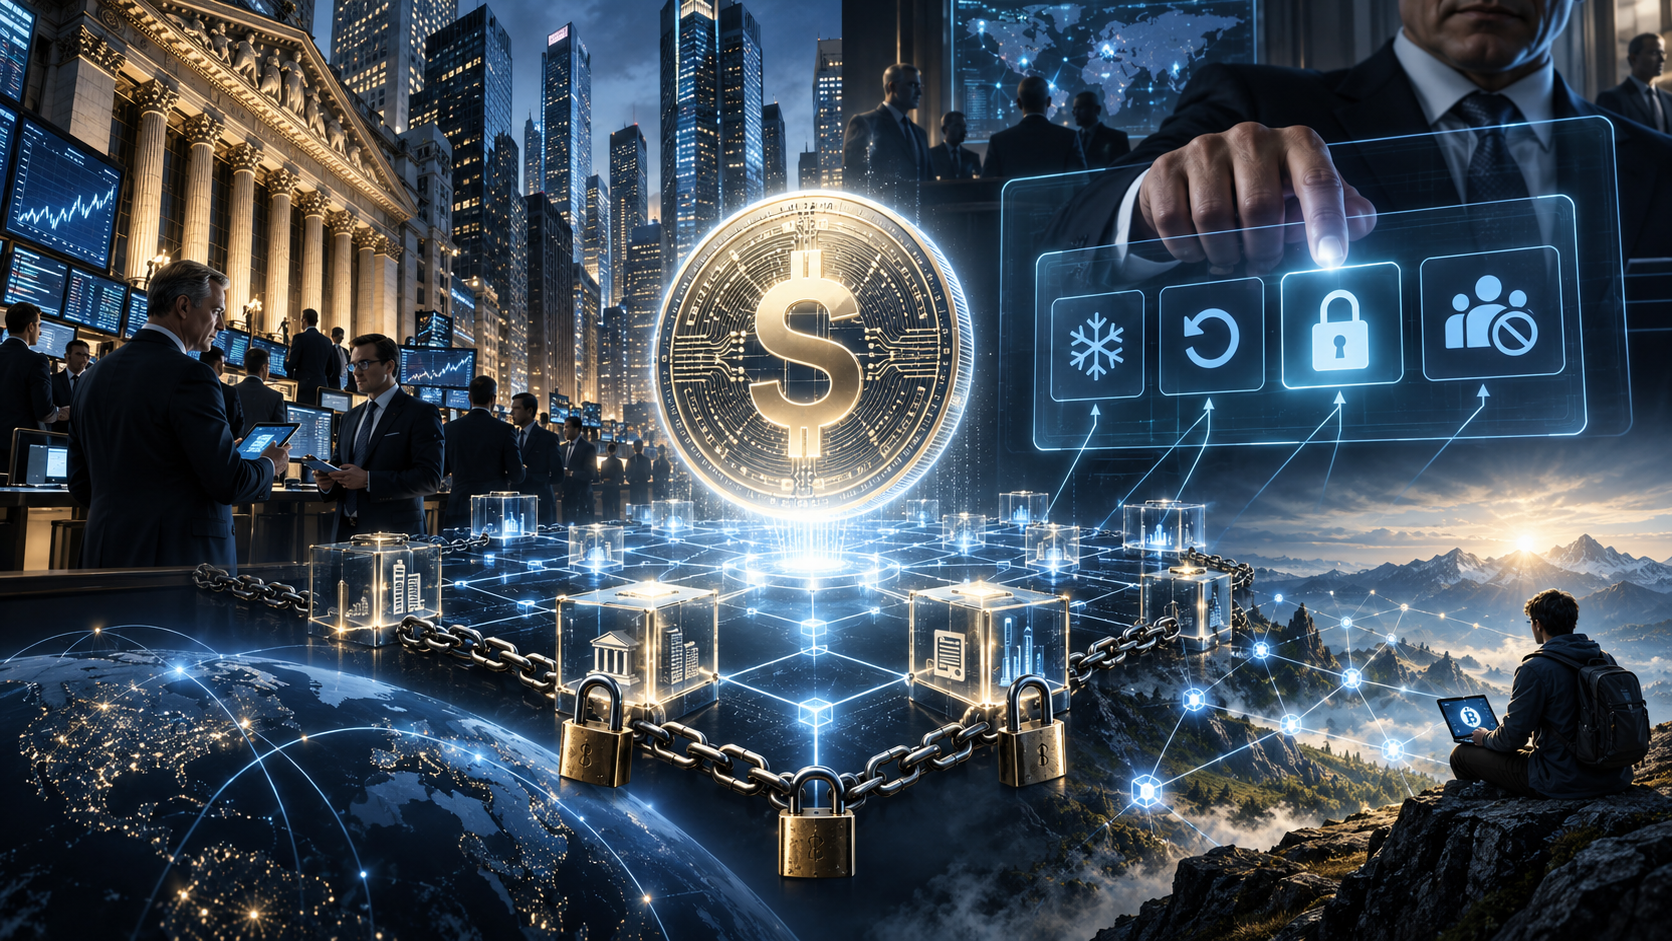
Durante años, una parte importante del sistema financiero tradicional presentó a las criptomonedas como una amenaza. Demasiado volátiles, demasiado opacas, demasiado difíciles de controlar. Hoy la discusión ha cambiado; los bancos ya no parecen preguntarse si utilizarán blockchain. La verdadera pregunta empieza a ser cómo utilizarla sin renunciar al poder que ejercen sobre el dinero. Y la última prueba realizada por U.S. Bancorp ofrece una imagen extraordinariamente clara de ese futuro posible del dinero digital.
El banco estadounidense ensayó una transferencia internacional utilizando USBDC, su propio dólar tokenizado, sobre la blockchain pública Stellar. La operación demostró que un gran banco puede emitir dinero digital, transferirlo internacionalmente y liquidarlo sobre infraestructura blockchain.
Hasta aquí, innovación financiera.
Pero el experimento incluyó algo bastante más interesante ya que U.S. Bancorp probó cuatro funciones esenciales: emitir, transferir, congelar y recuperar los fondos. O en inglés: minting, transfer, freezing, clawback. Esas cuatro palabras contienen buena parte del debate que tendremos sobre el dinero durante los próximos años.
Blockchain no significa libertad
Uno de los errores más frecuentes en la conversación sobre criptomonedas consiste en confundir tecnología con estructura institucional. Una moneda puede funcionar sobre blockchain y seguir estando completamente centralizada. Es decir, puede liquidarse las veinticuatro horas del día, cruzar fronteras en segundos, utilizar contratos inteligentes, integrarse con mercados financieros tokenizados y al mismo tiempo, puede conservar un emisor con capacidad para decidir quién puede utilizarla, congelarla o incluso recuperar unilateralmente los fondos.
Eso es exactamente lo que diferencia a una stablecoin bancaria de Bitcoin. Bitcoin fue diseñado para eliminar precisamente esa figura, por eso no existe un departamento de Bitcoin capaz de llamar a una transacción y decir: “deténgala”. No existe un administrador central con una llave maestra o una autoridad que pueda revertir unilateralmente una operación porque considera que el propietario no debería realizarla.
Si una persona controla sus claves privadas, controla sus bitcoins. Ésa es simultáneamente una enorme ventaja y una enorme responsabilidad ya que si pierde las claves, pierde los fondos o si alguien consigue robarlas, no existe servicio de atención al cliente.
Pero esa irreversibilidad no es un defecto accidental; es consecuencia de una de las propiedades fundamentales de Bitcoin: la ausencia de un tercero con autoridad superior sobre el dinero.
La stablecoin bancaria propone otra cosa
USBDC representa una filosofía diferente; el usuario puede poseer y transferir el activo, pero existe también un emisor que mantiene determinadas capacidades administrativas. Eso no convierte automáticamente al sistema en malo.
La posibilidad de congelar fondos puede resultar extraordinariamente útil ante una estafa, un robo o un error operativo. También permite cumplir órdenes judiciales o recuperar activos obtenidos ilícitamente.
Para muchas personas, esas características son precisamente una ventaja.
El problema aparece cuando olvidamos que la facultad tecnológica que permite congelar dinero robado es exactamente la misma que permite congelar dinero legítimo. La tecnología no distingue moralmente entre ambas situaciones. Alguien debe tomar la decisión y quien tenga esa capacidad posee poder sobre la propiedad de otro.
Ésta es la cuestión que desde una perspectiva liberal debería preocuparnos mucho más que la velocidad de la transacción o el nombre de la blockchain utilizada.
El dinero programable tiene dos caras
La tokenización promete enormes mejoras: pagos internacionales más baratos, liquidación inmediata, mercados funcionando durante todo el día, menos intermediarios operativos, automatización de contratos, mayor competencia.
Todo eso puede ser profundamente beneficioso.
El problema comienza cuando la programabilidad deja de ser una herramienta utilizada voluntariamente por el propietario del dinero y pasa a convertirse en una facultad ejercida por el emisor.
Existe una diferencia enorme entre programar mi dinero para que libere automáticamente un pago cuando recibo una mercancía y que otra persona pueda programar las condiciones bajo las cuales yo puedo utilizarlo.
En el primer caso existe libertad contractual, en el segundo existe control. La tecnología es exactamente la misma, la gran diferencia es institucional.
Wall Street ya entendió blockchain
Y ésta es quizás la evolución más interesante del ecosistema cripto en 2026.
Los bancos están entrando rápidamente en stablecoins, tokenización e infraestructura blockchain. Grandes instituciones internacionales trabajan en monedas digitales privadas; gestoras de activos tokenizan fondos; Bolsas y cámaras de compensación experimentan con registros distribuidos; Fintechs buscan licencias bancarias mientras desarrollan sus propias stablecoins. La batalla original entre “bancos” y “crypto” empieza a resultar demasiado simple, ya los bancos no están necesariamente intentando destruir la tecnología: están aprendiendo a utilizarla.
La pregunta ahora será qué parte de la arquitectura cripto adoptarán y qué parte rechazarán. Todo indica que quieren: blockchain, liquidación instantánea, tokenización,programabilidad, mercados 24/7.
Pero no necesariamente quieren: anonimato, resistencia a la censura, autocustodia completa, eliminación del intermediario.
Dicho de otro modo: quieren la eficiencia de crypto sin renunciar al control institucional del sistema bancario tradicional.
Y allí comienza la verdadera competencia
Esto no debería llevarnos a rechazar las stablecoins bancarias. Al contrario. Desde una perspectiva liberal, la posibilidad de que múltiples formas de dinero digital compitan entre sí puede ser extraordinariamente positiva: Bitcoin, USDT, USDC, Stablecoins bancarias, Depósitos tokenizados, Dinero electrónico, Efectivo.
Cuantas más alternativas existan, mayor capacidad tendrá el individuo para elegir qué combinación de seguridad, privacidad, estabilidad y descentralización prefiere. El problema aparecería si la regulación termina determinando que sólo pueden competir aquellas formas de dinero compatibles con las necesidades del sistema financiero establecido; porque entonces podríamos acabar con muchas monedas diferentes pero prácticamente el mismo modelo de control detrás de todas ellas. Competencia de marcas, no necesariamente competencia monetaria.
Bitcoin sigue siendo el experimento radical
Todo esto ayuda también a comprender algo que a veces se pierde en la conversación cotidiana sobre Bitcoin. Bitcoin no fue creado simplemente para facilitar pagos digitales; los pagos digitales ya existían. Tampoco fue diseñado sólo para mover dinero rápidamente; el sistema financiero podía hacerlo, aunque de manera imperfecta.
La innovación realmente radical fue otra: crear propiedad digital que pudiera transferirse sin necesitar el permiso de una autoridad central.
Esa propiedad continúa siendo extraordinariamente difícil de reproducir. Hoy se puede tokenizar dólares, emitir stablecoins, poner acciones sobre blockchain o hacer que los bancos liquiden operaciones en segundos.
Pero si continúa existiendo una institución con capacidad unilateral de impedir que el propietario utilice su dinero, entonces habremos modernizado profundamente la infraestructura sin modificar necesariamente la relación de poder. Y esa distinción será fundamental.
El futuro monetario no será simplemente digital
Probablemente ya podamos dar por descontado que una parte creciente del dinero será tokenizada. La discusión interesante será otra:
¿Qué clase de dinero digital tendremos?
¿Dinero competitivo o monopolístico?
¿Dinero autocustodiable o permanentemente intermediado?
¿Dinero programable por sus propietarios o programable sobre sus propietarios?
¿Infraestructuras abiertas o redes autorizadas?
¿Privacidad como derecho o identificación permanente por defecto?
U.S. Bancorp acaba de mostrar una posible respuesta: un sistema financiero instantáneo, global, eficiente y basado en blockchain, pero también congelable, reversible, administrable.
No hay contradicción tecnológica entre esas características, la contradicción es filosófica.
Bitcoin dice: si tienes las claves, tienes el dinero. La stablecoin bancaria puede terminar diciendo: si tienes las claves, puedes utilizar el dinero mientras el emisor no utilice las suyas.
Y probablemente allí se encuentre una de las grandes disputas sobre libertad individual de nuestra época. La revolución tecnológica del dinero ya está en marcha, pero la pregunta importante no es si Wall Street terminará utilizando blockchain, de hecho, ya comenzó a hacerlo.
La pregunta es mucho más antigua: cuando todo el dinero sea digital, ¿quién tendrá finalmente el poder de decirnos qué podemos hacer con él?
