Etiqueta: Wall Street

  • La NYSE lleva Wall Street a blockchain: así funcionarán las acciones tokenizadas

    La NYSE lleva Wall Street a blockchain: así funcionarán las acciones tokenizadas

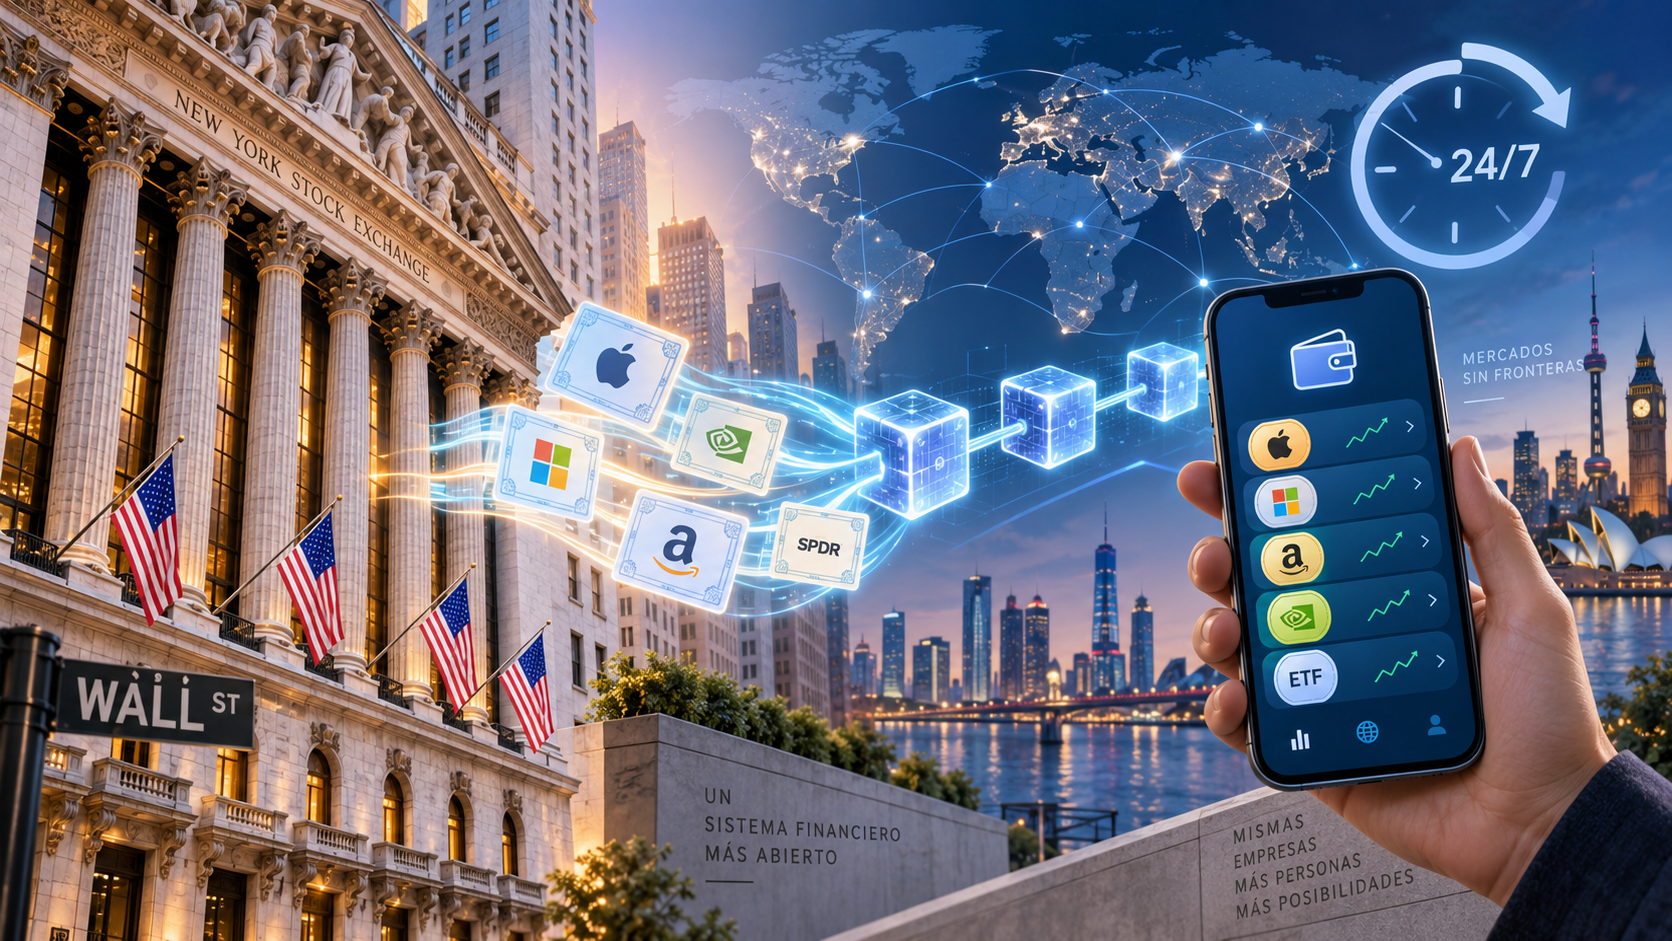
    Durante años, cuando hablábamos de blockchain y mercados financieros, la imagen habitual era la contraria: Bitcoin y las criptomonedas intentando entrar en Wall Street. Primero llegaron los fondos cotizados de Bitcoin, después la custodia institucional, más tarde las stablecoins y ahora empieza a ocurrir algo distinto: Wall Street está intentando entrar en la blockchain. La Bolsa de Nueva York, la NYSE, acaba de firmar un acuerdo preliminar con Blockchain.com para explorar la distribución mundial de acciones y ETF estadounidenses tokenizados, con posibilidad de negociación las 24 horas del día, los 365 días del año. El proyecto todavía requiere las autorizaciones regulatorias correspondientes, por lo que no estamos ante un producto disponible mañana, sino ante una dirección bastante clara hacia la que se mueve el mercado.

    ¿Qué significa “tokenizar” una acción?

    Imaginemos que una persona quiere comprar una acción de una empresa estadounidense. Hoy esa operación pasa normalmente por un broker, una bolsa, sistemas de compensación, custodios y determinados horarios de mercado. Tokenizar esa acción significa representar digitalmente su propiedad sobre una blockchain.

    La idea no consiste simplemente en inventar una criptomoneda cuyo precio copie el de una acción. De hecho, la SEC estadounidense aprobó recientemente una exención regulatoria de cinco años para determinados mercados de acciones tokenizadas, pero exige que esos tokens representen acciones reales y mantengan los mismos derechos del accionista, como dividendos y voto. Los productos meramente sintéticos quedan fuera de ese tratamiento. Eso es importante, porque una cosa es comprar un token cuyo precio se parece al de Apple y otra muy distinta es comprar una acción de Apple cuya propiedad está registrada y puede transferirse mediante blockchain.

    ¿Qué ganaría el usuario?

    Varias cosas podrían cambiar.

    La NYSE ya viene trabajando en una plataforma digital pensada para funcionar 24/7, permitir liquidación prácticamente inmediata, comprar fracciones por importes expresados directamente en dólares y utilizar stablecoins para financiar operaciones.

    Para el usuario común esto podría significar algo muy sencillo: comprar o vender una pequeña fracción de una acción a cualquier hora, desde prácticamente cualquier lugar y sin esperar necesariamente los tiempos tradicionales de liquidación.

    Y detrás aparece una cuestión todavía más interesante. Muchos intermediarios del sistema financiero existen porque históricamente eran necesarios para comprobar quién posee qué, reconciliar bases de datos y asegurarse de que quien entrega una acción recibe el dinero correspondiente.

    Blockchain permite registrar propiedad y transferencia dentro de una misma infraestructura; eso no significa que todos esos intermediarios vayan a desaparecer, pero sí significa que tendrán que demostrar qué valor aportan.

    Tokenización no significa libertad absoluta

    Aquí conviene evitar el entusiasmo fácil.

    Una acción tokenizada no se convierte en Bitcoin.

    La empresa sigue existiendo. La legislación sobre valores sigue aplicándose. La plataforma puede requerir identificación del usuario. Existen autoridades regulatorias y, dependiendo de cómo se estructure el producto, pueden seguir existiendo custodios e intermediarios.

    Tampoco debemos asumir que cualquier token bursátil convierte automáticamente al comprador en accionista. Hay productos actuales que simplemente reproducen económicamente el valor de una acción. Por eso será fundamental preguntar siempre: ¿qué estoy comprando realmente?, ¿quién custodia el activo?, ¿tengo derecho al dividendo?, ¿puedo votar?, ¿puedo retirarlo a mi propia wallet?. La tecnología no elimina la necesidad de entender los derechos de propiedad.

    La parte realmente interesante

    Desde una mirada liberal, lo más atractivo no es que la NYSE “se vuelva cripto”; es que empieza a aparecer competencia entre infraestructuras y si blockchain permite operar más horas, liquidar más rápido y reducir intermediarios, el sistema tradicional tendrá que mejorar. Si el sistema tradicional sigue siendo mejor para determinadas operaciones, seguirá utilizándose, no necesitamos saber de antemano cuál será el ganador, precisamente para eso existe el mercado.

    Durante años Wall Street se preguntó si debía dejar entrar a Bitcoin. Ahora comienza una pregunta mucho más interesante: ¿qué partes de Wall Street siguen siendo necesarias cuando la propia infraestructura financiera puede funcionar sobre blockchain?

    La respuesta todavía no la conocemos, y ésa es, justamente, la parte más interesante.

  • Wall Street quiere dinero digital, pero no quiere perder el control

    Wall Street quiere dinero digital, pero no quiere perder el control

    Durante años, una parte importante del sistema financiero tradicional presentó a las criptomonedas como una amenaza. Demasiado volátiles, demasiado opacas, demasiado difíciles de controlar. Hoy la discusión ha cambiado; los bancos ya no parecen preguntarse si utilizarán blockchain. La verdadera pregunta empieza a ser cómo utilizarla sin renunciar al poder que ejercen sobre el dinero. Y la última prueba realizada por U.S. Bancorp ofrece una imagen extraordinariamente clara de ese futuro posible del dinero digital.

    El banco estadounidense ensayó una transferencia internacional utilizando USBDC, su propio dólar tokenizado, sobre la blockchain pública Stellar. La operación demostró que un gran banco puede emitir dinero digital, transferirlo internacionalmente y liquidarlo sobre infraestructura blockchain.

    Hasta aquí, innovación financiera.

    Pero el experimento incluyó algo bastante más interesante ya que U.S. Bancorp probó cuatro funciones esenciales: emitir, transferir, congelar y recuperar los fondos. O en inglés: minting, transfer, freezing, clawback. Esas cuatro palabras contienen buena parte del debate que tendremos sobre el dinero durante los próximos años.

    Blockchain no significa libertad

    Uno de los errores más frecuentes en la conversación sobre criptomonedas consiste en confundir tecnología con estructura institucional. Una moneda puede funcionar sobre blockchain y seguir estando completamente centralizada. Es decir, puede liquidarse las veinticuatro horas del día, cruzar fronteras en segundos, utilizar contratos inteligentes, integrarse con mercados financieros tokenizados y al mismo tiempo, puede conservar un emisor con capacidad para decidir quién puede utilizarla, congelarla o incluso recuperar unilateralmente los fondos.

    Eso es exactamente lo que diferencia a una stablecoin bancaria de Bitcoin. Bitcoin fue diseñado para eliminar precisamente esa figura, por eso no existe un departamento de Bitcoin capaz de llamar a una transacción y decir: “deténgala”. No existe un administrador central con una llave maestra o una autoridad que pueda revertir unilateralmente una operación porque considera que el propietario no debería realizarla.

    Si una persona controla sus claves privadas, controla sus bitcoins. Ésa es simultáneamente una enorme ventaja y una enorme responsabilidad ya que si pierde las claves, pierde los fondos o si alguien consigue robarlas, no existe servicio de atención al cliente.

    Pero esa irreversibilidad no es un defecto accidental; es consecuencia de una de las propiedades fundamentales de Bitcoin: la ausencia de un tercero con autoridad superior sobre el dinero.

    La stablecoin bancaria propone otra cosa

    USBDC representa una filosofía diferente; el usuario puede poseer y transferir el activo, pero existe también un emisor que mantiene determinadas capacidades administrativas. Eso no convierte automáticamente al sistema en malo.

    La posibilidad de congelar fondos puede resultar extraordinariamente útil ante una estafa, un robo o un error operativo. También permite cumplir órdenes judiciales o recuperar activos obtenidos ilícitamente.

    Para muchas personas, esas características son precisamente una ventaja.

    El problema aparece cuando olvidamos que la facultad tecnológica que permite congelar dinero robado es exactamente la misma que permite congelar dinero legítimo. La tecnología no distingue moralmente entre ambas situaciones. Alguien debe tomar la decisión y quien tenga esa capacidad posee poder sobre la propiedad de otro.

    Ésta es la cuestión que desde una perspectiva liberal debería preocuparnos mucho más que la velocidad de la transacción o el nombre de la blockchain utilizada.

    El dinero programable tiene dos caras

    La tokenización promete enormes mejoras: pagos internacionales más baratos, liquidación inmediata, mercados funcionando durante todo el día, menos intermediarios operativos, automatización de contratos, mayor competencia.

    Todo eso puede ser profundamente beneficioso.

    El problema comienza cuando la programabilidad deja de ser una herramienta utilizada voluntariamente por el propietario del dinero y pasa a convertirse en una facultad ejercida por el emisor.

    Existe una diferencia enorme entre programar mi dinero para que libere automáticamente un pago cuando recibo una mercancía y que otra persona pueda programar las condiciones bajo las cuales yo puedo utilizarlo.

    En el primer caso existe libertad contractual, en el segundo existe control. La tecnología es exactamente la misma, la gran diferencia es institucional.

    Wall Street ya entendió blockchain

    Y ésta es quizás la evolución más interesante del ecosistema cripto en 2026.

    Los bancos están entrando rápidamente en stablecoins, tokenización e infraestructura blockchain. Grandes instituciones internacionales trabajan en monedas digitales privadas; gestoras de activos tokenizan fondos; Bolsas y cámaras de compensación experimentan con registros distribuidos; Fintechs buscan licencias bancarias mientras desarrollan sus propias stablecoins. La batalla original entre “bancos” y “crypto” empieza a resultar demasiado simple, ya los bancos no están necesariamente intentando destruir la tecnología: están aprendiendo a utilizarla.

    La pregunta ahora será qué parte de la arquitectura cripto adoptarán y qué parte rechazarán. Todo indica que quieren: blockchain, liquidación instantánea, tokenización,programabilidad, mercados 24/7.

    Pero no necesariamente quieren: anonimato, resistencia a la censura, autocustodia completa, eliminación del intermediario.

    Dicho de otro modo: quieren la eficiencia de crypto sin renunciar al control institucional del sistema bancario tradicional.

    Y allí comienza la verdadera competencia

    Esto no debería llevarnos a rechazar las stablecoins bancarias. Al contrario. Desde una perspectiva liberal, la posibilidad de que múltiples formas de dinero digital compitan entre sí puede ser extraordinariamente positiva: Bitcoin, USDT, USDC, Stablecoins bancarias, Depósitos tokenizados, Dinero electrónico, Efectivo.

    Cuantas más alternativas existan, mayor capacidad tendrá el individuo para elegir qué combinación de seguridad, privacidad, estabilidad y descentralización prefiere. El problema aparecería si la regulación termina determinando que sólo pueden competir aquellas formas de dinero compatibles con las necesidades del sistema financiero establecido; porque entonces podríamos acabar con muchas monedas diferentes pero prácticamente el mismo modelo de control detrás de todas ellas. Competencia de marcas, no necesariamente competencia monetaria.

    Bitcoin sigue siendo el experimento radical

    Todo esto ayuda también a comprender algo que a veces se pierde en la conversación cotidiana sobre Bitcoin. Bitcoin no fue creado simplemente para facilitar pagos digitales; los pagos digitales ya existían. Tampoco fue diseñado sólo para mover dinero rápidamente; el sistema financiero podía hacerlo, aunque de manera imperfecta.

    La innovación realmente radical fue otra: crear propiedad digital que pudiera transferirse sin necesitar el permiso de una autoridad central.

    Esa propiedad continúa siendo extraordinariamente difícil de reproducir. Hoy se puede tokenizar dólares, emitir stablecoins, poner acciones sobre blockchain o hacer que los bancos liquiden operaciones en segundos.

    Pero si continúa existiendo una institución con capacidad unilateral de impedir que el propietario utilice su dinero, entonces habremos modernizado profundamente la infraestructura sin modificar necesariamente la relación de poder. Y esa distinción será fundamental.

    El futuro monetario no será simplemente digital

    Probablemente ya podamos dar por descontado que una parte creciente del dinero será tokenizada. La discusión interesante será otra:

    ¿Qué clase de dinero digital tendremos?

    ¿Dinero competitivo o monopolístico?

    ¿Dinero autocustodiable o permanentemente intermediado?

    ¿Dinero programable por sus propietarios o programable sobre sus propietarios?

    ¿Infraestructuras abiertas o redes autorizadas?

    ¿Privacidad como derecho o identificación permanente por defecto?

    U.S. Bancorp acaba de mostrar una posible respuesta: un sistema financiero instantáneo, global, eficiente y basado en blockchain, pero también congelable, reversible, administrable.

    No hay contradicción tecnológica entre esas características, la contradicción es filosófica.

    Bitcoin dice: si tienes las claves, tienes el dinero. La stablecoin bancaria puede terminar diciendo: si tienes las claves, puedes utilizar el dinero mientras el emisor no utilice las suyas.

    Y probablemente allí se encuentre una de las grandes disputas sobre libertad individual de nuestra época. La revolución tecnológica del dinero ya está en marcha, pero la pregunta importante no es si Wall Street terminará utilizando blockchain, de hecho, ya comenzó a hacerlo.

    La pregunta es mucho más antigua: cuando todo el dinero sea digital, ¿quién tendrá finalmente el poder de decirnos qué podemos hacer con él?

  • Wall Street descubrió la blockchain: la batalla ya no es por el dinero digital, sino por quién lo controla

    Wall Street descubrió la blockchain: la batalla ya no es por el dinero digital, sino por quién lo controla

    Durante años, buena parte del sistema financiero tradicional de Wall Street trató a las criptomonedas como una extravagancia tecnológica, una amenaza especulativa o, directamente, un problema que debía ser contenido mediante regulación.

    Ese debate empieza a quedar viejo.

    Goldman Sachs, Bank of America, Citi, Deutsche Bank y otras grandes instituciones financieras ya no están preguntándose si el dinero se moverá sobre blockchain. Están preparándose para emitirlo ellas mismas.

    Un consorcio integrado actualmente por 21 instituciones financieras anunció que constituirá durante 2026 una compañía destinada a emitir una stablecoin vinculada al dólar estadounidense durante el primer semestre de 2027. El proyecto, que comenzó en 2025 con apenas diez participantes, contempla posteriormente monedas vinculadas a otras divisas del G7, empezando probablemente por el euro.

    No es un experimento de una fintech exótica. Es Wall Street.

    Y posiblemente sea una de las noticias más importantes del año para entender hacia dónde se dirige el sistema monetario internacional.

    Del “cripto es una amenaza” al “queremos nuestra propia cripto”

    Conviene empezar haciendo una distinción que el entusiasmo tecnológico suele borrar: una stablecoin bancaria no es Bitcoin.

    Bitcoin es un activo monetario cuya arquitectura elimina la necesidad de confiar en un emisor central. No existe un Goldman Sachs de Bitcoin, ni un Ministerio de Bitcoin, ni un directorio que pueda decidir emitir otros veinte millones de bitcoins porque apareció una emergencia financiera.

    Una stablecoin bancaria, en cambio, seguirá siendo básicamente un pasivo emitido por una institución, denominado en una moneda fiduciaria y respaldado por activos financieros.

    Puede circular mediante blockchain, liquidarse las 24 horas, utilizar contratos inteligentes. Incluso puede ser tecnológicamente extraordinaria, pero sigue teniendo un emisor.

    Y donde existe un emisor existe también alguien capaz de establecer condiciones, identificar usuarios, congelar activos, rechazar operaciones o cumplir órdenes de una autoridad.

    La blockchain no elimina mágicamente el poder; puede descentralizarlo o puede hacerlo mucho más eficiente. Esa diferencia será fundamental durante la próxima década.

    La revolución que ganó sin tomar el poder

    Hay, sin embargo, algo extraordinariamente interesante en lo que acaba de ocurrir.

    Durante décadas el sistema financiero funcionó sobre infraestructuras construidas específicamente alrededor de intermediarios: bancos corresponsales, cámaras de compensación, custodios, agentes de transferencia, sistemas nacionales de liquidación y horarios bancarios.

    Bitcoin introdujo otra posibilidad: un libro contable global capaz de transferir propiedad digital sin que cada movimiento necesitara reconciliar varias bases de datos privadas.

    Después llegaron Ethereum, las stablecoins y la tokenización.

    Y lentamente ocurrió algo curioso, el establishment financiero que debía demostrar que aquella tecnología era innecesaria comenzó a adoptarla.

    Hay otra noticia de estas mismas horas que permite comprender la dimensión del cambio.

    La Securities and Exchange Commission estadounidense propuso el 1 de septiembre modernizar por primera vez en décadas las reglas aplicables a los transfer agents, actores fundamentales para registrar y transferir la propiedad de acciones.

    La propia SEC señala expresamente que las nuevas reglas pretenden adaptarse a procesos contemporáneos que incluyen el uso de blockchain en emisiones de valores y transferencias de acciones. Las reglas existentes datan fundamentalmente de finales de los años setenta y principios de los ochenta.

    Por supuesto, es todavía una propuesta regulatoria, pero el cambio conceptual es enorme.

    Ya no estamos discutiendo únicamente si alguien puede comprar bitcoin desde una aplicación. Estamos empezando a discutir si acciones, bonos, fondos, depósitos y dinero pueden acabar compartiendo una infraestructura financiera tokenizada y eso cambia completamente el tablero.

    Europa tampoco quiere quedarse afuera

    La competencia ya ha comenzado.

    Qivalis, el proyecto europeo destinado a emitir una stablecoin regulada denominada en euros, pasó de doce bancos en febrero a 37 instituciones financieras de 15 países europeos en mayo de este año. Su diseño prevé respaldo uno a uno en euros y cumplimiento del régimen europeo MiCA. BBVA participa, además, tanto en Qivalis como en la nueva iniciativa internacional de stablecoin bancaria.

    Es difícil interpretar semejante movimiento coordinado como una moda pasajera.

    Los bancos han descubierto algo que Tether y Circle comprendieron bastante antes: una moneda fiduciaria puede conservar su unidad de cuenta tradicional y, al mismo tiempo, adquirir características tecnológicas que el sistema bancario convencional nunca ofreció: transferencias permanentes, liquidación prácticamente inmediata, programabilidad, interoperabilidad internacional, custodia digital o mercados funcionando las veinticuatro horas. Y probablemente costos radicalmente inferiores en numerosos procesos. Hay mucho dinero en juego.

    Tether, solamente, tiene más de 180.000 millones de dólares emitidos y ha generado beneficios extraordinarios administrando los activos que respaldan USDT. Es perfectamente lógico que los bancos observen ese negocio y se pregunten por qué deberían dejarlo enteramente en manos de empresas nacidas fuera del sistema bancario.

    Hayek estaría interesado, pero probablemente haría algunas preguntas

    Desde una perspectiva liberal, la llegada de stablecoins privadas presenta una paradoja interesante: por un lado, cualquier mecanismo que introduzca competencia en la provisión de servicios monetarios merece atención; durante demasiado tiempo asumimos que moneda e infraestructura monetaria debían ser prácticamente sinónimos del Estado. No necesariamente.

    Una persona podría utilizar dólares mediante USDC, USDT, una stablecoin de un consorcio bancario, depósitos tokenizados, Bitcoin o cualquier otra solución que consiga suficiente aceptación. Cuantos más oferentes existan, mayor será potencialmente la competencia por seguridad, costes, privacidad, reservas, velocidad y calidad del servicio.

    Eso es bastante diferente de una CBDC.

    Una moneda digital de banco central introduce potencialmente un único emisor público, una infraestructura vinculada directamente a la autoridad monetaria y una capacidad tecnológica de supervisión que nunca existió con el efectivo.

    Una stablecoin privada pertenece a otra categoría, pero “privada” no significa necesariamente “libre”, especialmente cuando quienes compiten son gigantes financieros estrechamente regulados por los mismos Estados.

    Podríamos terminar teniendo diez stablecoins diferentes cuyo funcionamiento práctico estuviera sometido a casi exactamente las mismas reglas de identificación, vigilancia, censura y autorización.

    Habría competencia entre marcas.No necesariamente competencia entre modelos monetarios.

    El peligro de confundir tokenización con descentralización

    Ésta probablemente sea la cuestión más importante.

    Blockchain es una tecnología. Descentralización es una estructura institucional. No son lo mismo.

    Un banco central podría emitir una CBDC sobre una blockchain y seguir teniendo control absoluto sobre esa moneda; un banco comercial puede tokenizar depósitos y conservar control completo sobre las cuentas; una bolsa puede registrar acciones mediante tecnología de registro distribuido y continuar decidiendo quién puede operar. Incluso podríamos construir un sistema financiero extremadamente eficiente técnicamente y simultáneamente mucho más invasivo en términos de privacidad.

    Ese escenario debería preocupar especialmente a los liberales.

    Porque uno de los errores más habituales de nuestra época consiste en confundir digitalización con libertad. La digitalización puede reducir intermediarios, pero también puede aumentar extraordinariamente la capacidad de control.

    El efectivo posee una característica que suele pasar inadvertida precisamente porque siempre estuvo allí: permite realizar una transacción legítima sin solicitar autorización tecnológica a nadie.

    En un sistema completamente tokenizado esa propiedad podría desaparecer.

    Por eso la pregunta relevante no será simplemente “¿Está funcionando sobre blockchain?”, sino ¿Quién controla las claves, quién puede modificar las reglas y quién puede impedir una transacción?. Son preguntas mucho más importantes que el nombre de la tecnología utilizada.

    Hasta el G20 cambió el lenguaje

    La transformación puede observarse incluso en los organismos internacionales.

    Los ministros de Finanzas y gobernadores de bancos centrales del G20 reunidos el 31 de agosto y 1 de septiembre reconocieron expresamente el papel potencialmente transformador de los activos digitales para el crecimiento económico y destacaron el papel del sector privado en esa innovación.

    Al mismo tiempo, comoe ra de esperarse, reclamaron marcos regulatorios, supervisión, protección de la estabilidad financiera y aplicación de las normas FATF sobre activos virtuales. También señalaron específicamente la importancia de las stablecoins y de los pagos transfronterizos.

    Vale la pena observar la evolución semántica.

    Hace algunos años la discusión internacional giraba fundamentalmente alrededor del riesgo; hoy se habla simultáneamente de riesgo y oportunidad.

    No significa que los gobiernos hayan abrazado el ideal cypherpunk, sino algo bastante más sencillo: ya comprendieron que no podrán ignorar esta infraestructura.

    La verdadera batalla acaba de empezar

    Durante la primera etapa de Bitcoin, el conflicto parecía sencillo.

    Estado versus criptomonedas; Banco central versus dinero privado; Wall Street versus descentralización. Pero la realidad resultó bastante más interesante.

    La tecnología está siendo absorbida por las mismas instituciones que inicialmente amenazaba y ahora comienza una segunda batalla.

    No será una batalla entre dinero digital y dinero analógico, el dinero será digital de cualquier manera.

    La discusión será qué clase de dinero digital tendremos.

    Podemos terminar con una arquitectura abierta donde Bitcoin, stablecoins, depósitos tokenizados, monedas privadas y sistemas descentralizados compitan entre sí.

    O podemos terminar simplemente trasladando el sistema financiero existente a una infraestructura tecnológica mucho más eficiente, manteniendo los mismos intermediarios y añadiendo capacidades de supervisión que antes eran imposibles.

    Incluso podríamos terminar con algo peor: un ecosistema donde los bancos privados proporcionen la interfaz mientras los Estados establecen las condiciones de circulación del dinero mediante identificación permanente, listas negras automáticas y restricciones programables.

    Sería blockchain, también tokenización. Hasta pordríamos llamarlo innovación; pero difícilmente sería la revolución monetaria que imaginaron quienes construyeron Bitcoin.

    Por eso el anuncio de Goldman Sachs, Bank of America, Citi y Deutsche Bank importa mucho más que saber si Bitcoin cotiza hoy a 75.000, 77.000 u 80.000 dólares.

    El precio nos dice cuánto alguien está dispuesto a pagar hoy; la infraestructura nos dice cómo podría funcionar el dinero mañana. Y allí está ocurriendo algo extraordinario.

    Después de intentar durante años domesticar a las criptomonedas, Wall Street parece haber comprendido finalmente que no puede detener la tecnología, así que ha elegido una estrategia mucho más inteligente: entrar en ella.

    La cuestión que queda abierta es si esa entrada producirá competencia monetaria y mayor libertad individual o simplemente construirá una versión tokenizada del viejo sistema financiero.

    Porque la gran discusión de los próximos años ya no será si utilizaremos blockchain, será mucho más antigua y mucho más importante: quién tendrá el poder sobre nuestro dinero.
  • Reddit, la rebelión del mercado contra el “establishment”

    Lo que ha ocurrido con Reddit es muy interesante desde el punto de vista “ideológico” ya que desmiente la errada idea de que el mercado, naturalmente, está conformado por grandes capitales que manejan la economía cuando, por el contrario, son los millones de personas individuales los que deciden la evolución de los capitales, siempre que el Estado no imponga regulaciones que favorecen a los grandes, como cuando exige un cierto nivel de capitalización y otras condiciones -que muchos no pueden conseguir- para habilitar un banco.

    Por eso es que no me termina de convencer la palabra “capitalismo”, porque da la idea de que es un sistema donde las grandes corporaciones privadas, que serían egocéntricas, manejan la economía a espaldas de la gente -lo que suele ocurrir con el establishment, que para ello se asocia con los políticos, con el Estado- cuando el mercado natural es lo contrario: insisto, son los millones personas -“los consumidores”, desde cierto ángulo- que deciden sobre el rumbo de las empresas y economía.

    Katherine Greifeld escribe, en Bloomberg, que muchos quieren ver en lo ocurrido una rebelión “contra Wall Street”, al punto que lo consideran una “extrema revuelta populista online”. Es cierto que es una rebelión, pero no es “populista” desde que no es iniciada por un líder desde el Estado, sino todo lo contrario es una rebelión contra el establishment, precisamente, asociado con el Estado.

    Escribe José Luis de Haro, en El Economista de España, que en “la era de la democratización bursátil” en EE.UU., donde los inversores retail -minoristas- representan ya el 19,5% del volumen de negociación, no se lee al conservador Financial Timesni se escucha al gurú del establishment Warren Buffet, sino que se consulta en las madrigueras de Reddit.

    Prefieren escuchar a Jaime Rogozinski, Elon Musk, Vladimir Tenev o Dave Portnoy, fundador de Barstool Sports y autoproclamado “el presidente”, quien a grito de “las acciones siempre suben” alimenta las ansias de los más novicios por lograr una jugosa rentabilidad. Cosa que no deja de ser del todo cierta gracias a la desaforada emisión monetaria de la Fed, que supera los USD 3 B, y la cantidad similar distribuida por el Gobierno en estímulos fiscales, en menos de un año. Lo que, por cierto, explica el divorcio entre la economía real que cae y la subida -inflación- de las acciones.

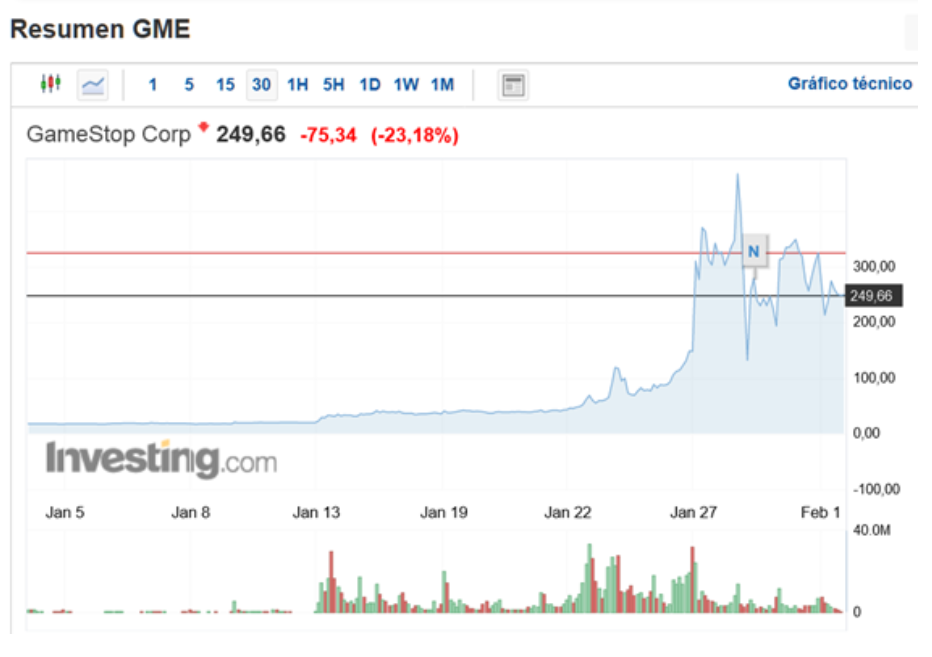
    La pasada semana, la insurrección coordinada en Wallstreetbets, dentro de Reddit, por Keith Gill, más conocido como “Roaring Kitty”, en su hazaña por pontificar a GameStop, una simple cadena de tiendas de videojuegos con sede en Grapevine, Texas, representa una nueva, y quizás cruda, realidad para Wall Street: el mercado, al final, son los millones de personas que se mueven a su antojo, ahora potenciados por la tecnología. Total que las acciones de GameSpot (GME), que empezaron el año a USD 17,80, tuvieron un comportamiento impresionante la semana pasada y comenzaron ésta perdiendo más de 20%:

    En el camino, perdieron fortunas en el mercado de ventas en corto – “shorts”- al punto que, Citron Research, por caso, dijo que dejará de ofrecer análisis de shorts después de 20 años de brindar el servicio. Las pérdidas de las posiciones en corto en GameStop, según los cálculos de S3 Partners, superan los USD 19.750 M en lo que va de 2021. Además, en un día, los “revoltosos” de Reddit impulsaron el volumen de negociación en Wall Street por encima de los USD 23.000 M, según Bloomberg, el tercer día de mayor volumen de negocio en por lo menos 13 años.

    Como era de esperarse, el establishment puso el grito en el cielo y lo hizo saber a través de sus interlocutores habituales, esto es, los políticos y burócratas estatales que amenazaron con más regulaciones y, como siempre, con discursos demagógicos: “para proteger a los inversores minoristas” cuando, precisamente, se trata de una “rebelión” de los minoristas.

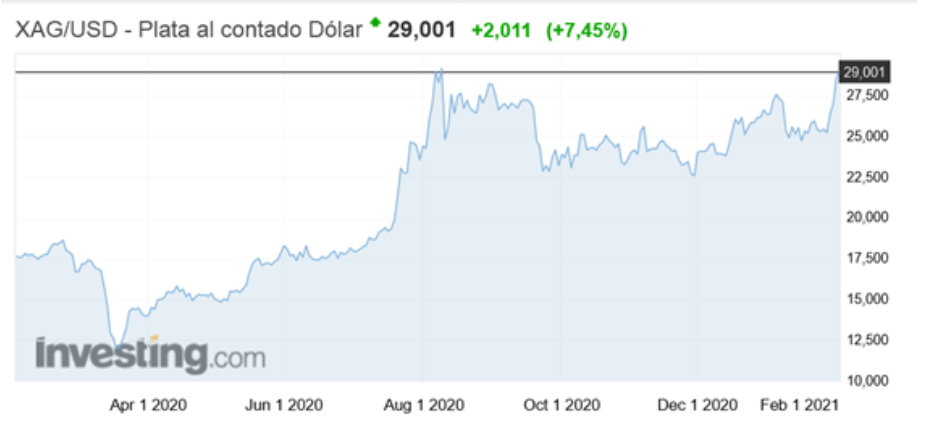
    Ahora, atención con la plata (XAG/USD). Después de lo de GameStop, los foreros de Reddit han puesto sus ojos en la plata. El miércoles por la noche empezaron a aparecer comentarios sobre iShares Silver Trust, el mayor ETF respaldado por el metal, calificándolo como base idónea para provocar “el mayor short-squeeze del mundo” (repentino aumento de los precios que ahogue las posiciones cortas existentes). Y alentaban a llevar la plata ajustada por la inflación a USD 1.000 la onza frente a los 25 en ese momento.

    “Piensen en las ganancias. Si no les importan las ganancias, piensen en los bancos como JP Morgan que estarán destruyendo por el camino”, azuzaba el autor a sus lectores bajo la consigna de que los bancos -que, en el sistema actual, son grandes representantes del establishment asociados con el Estado y organismos multi nacionales como el FMI- “que manipulan el precio de la plata manteniéndolo artificialmente bajo para enmascarar una escasez real de suministros”.

    First Majestic Silver, una minera canadiense, se disparó el jueves pasado más de 35% en Wall Street y comenzó esta semana subiendo más de 25%, mientras que el citado iShares Silver Trust ganó hasta un 7% y comenzó este lunes ganando casi 9%. Los expertos de Saxo Bank, ya apuntaban que una burbuja en el precio la plata puede terminar en una crisis energética por los problemas que se plantarían en el costo para el desarrollo de la producción de energía solar, y estiman que en 2021 se avecina una verdadera contracción del suministro de plata. O sea, más vale mirar este metal porque, más allá de lo de Reddit, lo cierto es que ya estaba para el alza.

    Como se ve en el gráfico, este la plata que comenzó esta semana subiendo casi 8% y ubicándose en sus máximos desde 2013, desde que la recomendamos el 27 de noviembre (“Ni el gol del 10 podría evitar la disparada del oro y el bitcoin”) sube más de 30% y tiene una curva claramente ascendente.

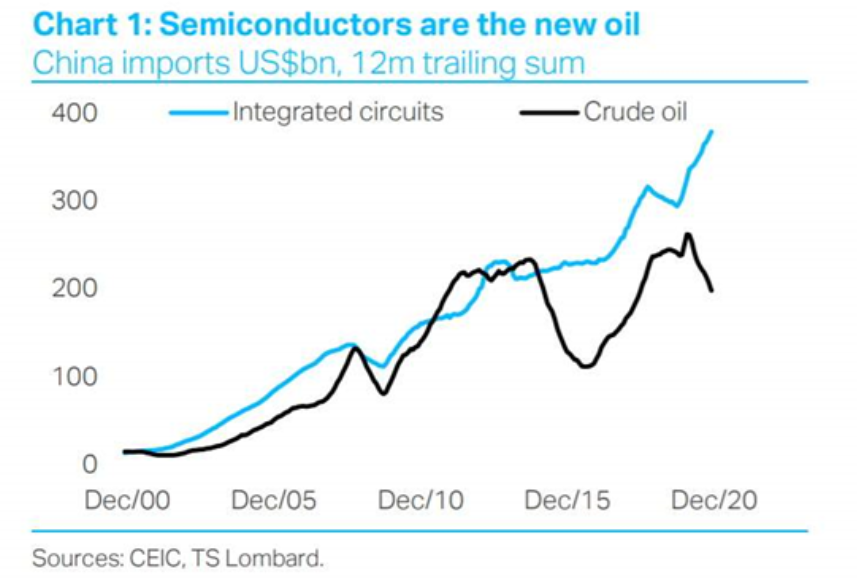
    En fin, hablando de escasez, los chips, los semiconductores, ahora mismo también son escasos lo que está lastrando la producción de la industria del automóvil y de otros bienes intensivos en tecnología. Si bien las empresas estadounidenses lideran el mundo en el desarrollo y venta de semiconductores, representando entre el 45% y el 50% de la facturación global, la fabricación se ha trasladado a Asia lo suficiente como para que la posición comercial de Taiwán y Corea represente el 83% de la producción mundial de chips para procesadores y el 70% de la producción de chips de memoria.

    Entre Taiwán, Corea del Sur y Singapur suman casi el 50% de todas las exportaciones mundiales de circuitos integrados (microchips), el semiconductor que se usa en teléfonos, componentes de coches, equipos de diagnóstico médico… Los circuitos integrados se han convertido en algo esencial para el mundo y parece que lo serán aún más a corto y medio plazo. Aunque el suministro se ha venido regularizando, la demanda es cada vez mayor y, como se ve en el siguiente gráfico, China gasta cada vez más en importarlos y cada vez menos en petróleo.

    Las importaciones de China de circuitos integrados y petróleo

    La escasez generada por el rápido auge de la demanda, está generando un aumento en los precios en un producto en el que, gracias al avance tecnológico, la constante fue siempre a la baja. El productor taiwanés TSMC,  cuyas acciones subieron 130% en un año, aumentará los precios en un 10-15%.