Categoría: Consulting

  • Revolut, KYC y el precio oculto de nuestra “seguridad”

    Revolut, KYC y el precio oculto de nuestra “seguridad”

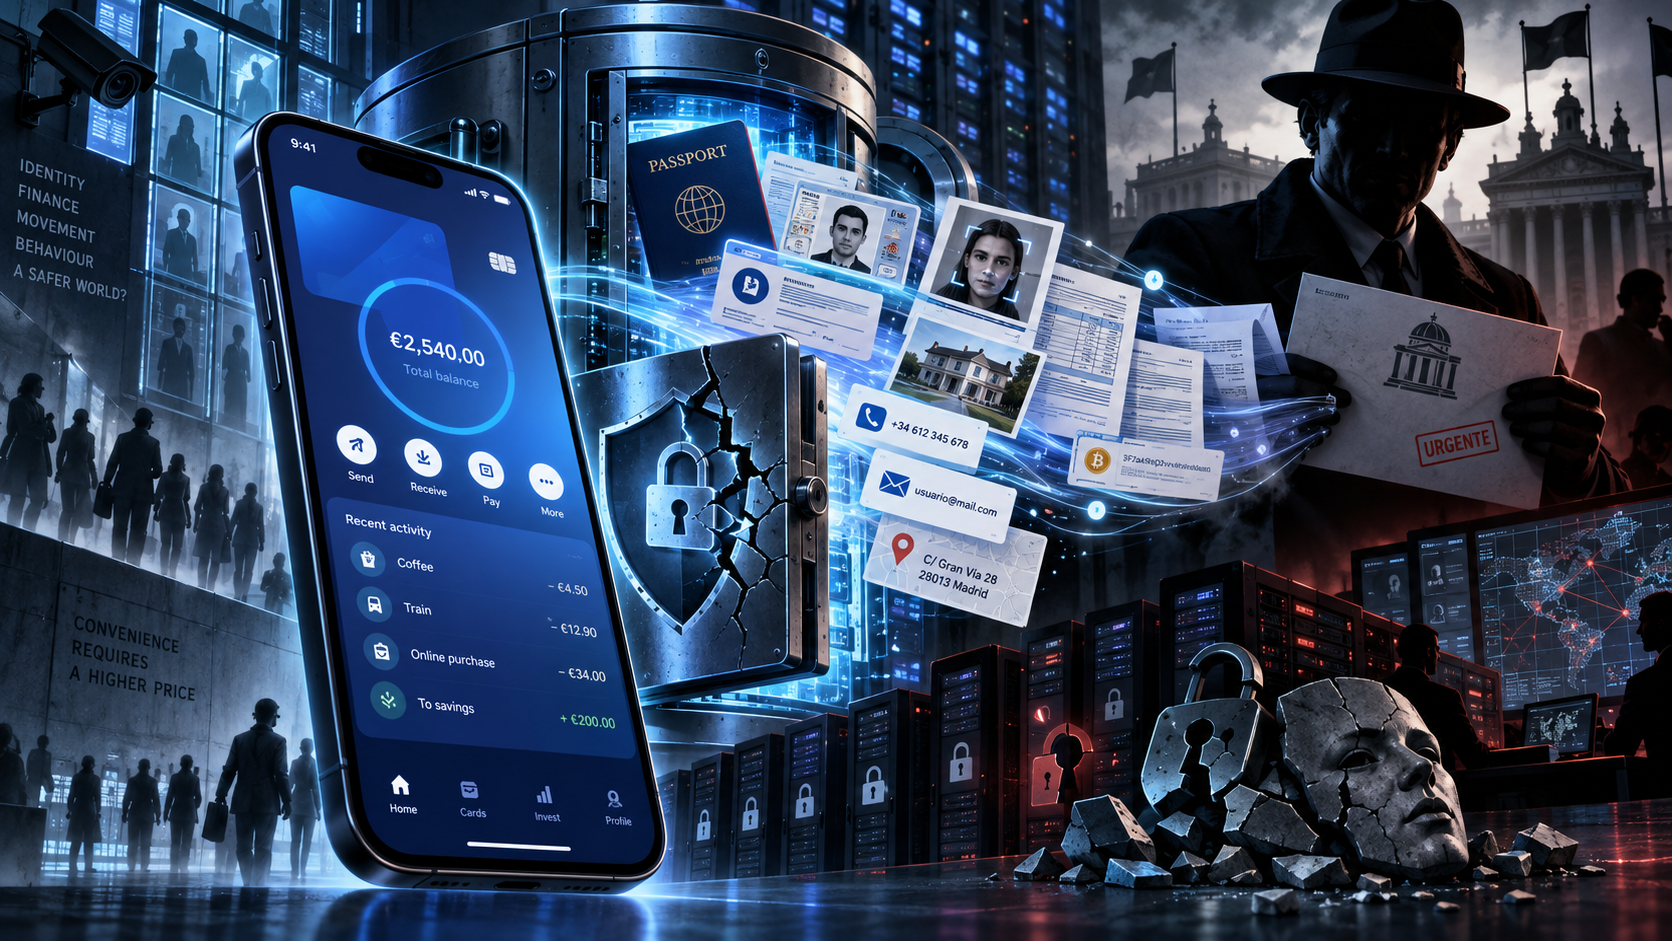
    No hicieron falta sofisticados hackers penetrando servidores, ni una vulnerabilidad criptográfica, ni romper el cifrado de una de las fintech financieras más avanzadas del mundo. Alguien consiguió algo posiblemente más inquietante: convenció a Revolut de que era una autoridad pública legítima y pidió información de sus clientes, donde el KYC era el elemento clave .

    Revolut confirmó que un tercero no autorizado utilizó una dirección perteneciente al dominio real de una agencia gubernamental para presentar solicitudes fraudulentas de información. La empresa respondió entregando datos antes de descubrir el engaño. Revolut describe el episodio como una sofisticada suplantación externa y asegura que sus sistemas centrales y los fondos de sus clientes no fueron comprometidos. Según la compañía, el número de afectados fue «muy limitado».

    Eso es tranquilizador hasta que uno mira qué información pudo salir.

    Nombres. Fechas de nacimiento. Direcciones. Correos electrónicos. Teléfonos. Documentos de identidad. Pasaportes o permisos de conducir. Selfies de verificación. IBAN. Extractos bancarios. Retiros. Historiales completos de transacciones y, en algunos casos, operaciones con Bitcoin. Entonces la cuestión deja de ser simplemente qué error cometió Revolut y nos concentramos en lo importante, cuestionar ¿por qué hemos construido un sistema en el que semejante dossier sobre una persona existe concentrado en un solo lugar?

    No culpamos especialmente a Revolut

    Conviene decirlo desde el comienzo.

    Revolut tiene enormes recursos dedicados a seguridad y prevención del fraude. La propia compañía desarrolla herramientas específicamente destinadas a combatir las estafas de suplantación y ha advertido reiteradamente sobre la creciente sofisticación de la ingeniería social. Precisamente por eso el episodio resulta tan revelador.

    Si una empresa de estas dimensiones, con profesionales especializados, sistemas de autenticación y procedimientos internos, puede ser engañada mediante una solicitud aparentemente legítima, imaginemos las probabilidades que enfrenta una persona común.

    Nosotros recibimos todos los días correos electrónicos, SMS, llamadas, páginas falsas, falsos empleados bancarios y mensajes que imitan cada vez mejor a organismos públicos y empresas reales.

    La ingeniería social funciona porque explota algo imposible de corregir completamente mediante software: la confianza humana.

    Pero existe una diferencia fundamental entre que un delincuente consiga engañarme para obtener un dato mío y que consiga engañar a una institución que posee un archivo entero de mi identidad y de mi vida financiera.

    Y ese archivo no existe exclusivamente porque los bancos sean curiosos, en buena parte existe porque hemos decidido legalmente que debe existir.

    KYC: entregar primero, preocuparse después

    Durante décadas se ha expandido alrededor del mundo un principio que hoy consideramos prácticamente natural: el Know Your Customer o «conozca a su cliente» que todos conocemos.

    Las recomendaciones internacionales del FATF exigen a las instituciones financieras identificar al cliente, verificar su identidad y mantener procedimientos de customer due diligence. En Europa, las reglas contra el lavado de dinero obligan igualmente a las entidades a identificar y verificar a sus clientes mediante documentos, datos o información obtenida de fuentes consideradas fiables. Si no pueden verificar la identidad, en determinadas circunstancias ni siquiera pueden prestar el servicio.

    La intención declarada es «comprensiblemente justificada»: combatir lavado de dinero, financiación del terrorismo, fraude y otros delitos. Pero raramente discutimos el otro lado de esa política.

    Cada nueva obligación de conocer más al cliente significa necesariamente que alguien tiene que recopilar, transmitir, procesar o conservar más información sobre él. Y entonces comenzamos a crear extraordinarias concentraciones de datos. No sólo sabemos quién es usted sino que también sabemos dónde vive, con qué documento se identifica, qué cuentas posee, desde dónde envía dinero, a quién, cuándo, cuánto; y dependiendo del servicio y de sus procedimientos de verificación, también puede quedar almacenada una imagen de su documento y de su rostro.

    Individualmente, cada requisito puede encontrar una justificación, pero acumulados, producen algo completamente diferente: un mapa extraordinariamente detallado de una persona.

    Y un mapa semejante tiene muchísimo valor para un delincuente.

    El dato que entregamos no puede volver a ser privado

    Hay una diferencia decisiva entre dinero y datos personales. Si alguien roba dinero de una cuenta bancaria, existe al menos la posibilidad de bloquearla, rastrear los movimientos o recuperar los fondos o si alguien obtiene una contraseña, podemos cambiarla. Pero no podemos cambiar fácilmente nuestra fecha de nacimiento, ni nuestra cara; tampoco nuestro historial financiero o el hecho de que una dirección determinada pertenece a nosotros. Mucho menos podemos «desfiltrar» una copia de nuestro pasaporte. Éste es el aspecto que hace particularmente preocupante el caso Revolut.

    Supongamos que entre la información obtenida aparece una persona que compra Bitcoin con regularidad. Ahora un atacante potencialmente puede conocer simultáneamente su nombre + domicilio + teléfono + documento + fotografía + movimientos bancarios + historial de Bitcoin.

    Eso ya no es simplemente un problema de privacidad digital, es un problema de seguridad física.

    En el mundo cripto existe incluso un nombre brutalmente expresivo para determinadas extorsiones dirigidas a poseedores de activos digitales: los llamados ataques de «$5 wrench», donde la criptografía deja de importar porque el atacante se dirige directamente contra la persona que posee las claves.

    Una base de datos que vincule identidad real, domicilio y actividad cripto puede proporcionar exactamente el tipo de información que nunca querríamos entregar a un criminal.

    La paradoja de la seguridad

    Aquí aparece la contradicción que más debería preocuparnos.

    Nos dicen que debemos entregar esa información para estar más seguros, pero concentrar enormes cantidades de información sensible también genera un riesgo de seguridad que antes no existía. Es una aplicación bastante simple del problema de los incentivos.

    Una base de datos que contiene poca información tiene poco valor, pero una base de datos con millones de identidades, documentos y movimientos financieros se convierte en un objetivo extraordinariamente atractivo.

    Cuanto mejor conocemos al cliente, mejor puede conocerlo también quien consiga acceder ilegítimamente a esa información. Y no siempre será mediante un ataque espectacular. A veces bastará con que una solicitud parezca oficial. Eso es precisamente lo perturbador del caso Revolut.

    Según la información disponible, el atacante consiguió utilizar una cuenta dentro del dominio auténtico de una agencia gubernamental. Es decir, la comunicación llevaba precisamente una de las señales que normalmente utilizamos para decidir que una solicitud merece confianza.

    El sistema funcionó sobre una premisa perfectamente razonable: «esto parece venir del Estado, por tanto debe ser legítimo«. Y esa premisa falló.

    ¿Y quién asumió el riesgo?

    Aquí aparece otra asimetría que me parece difícil de justificar. El cliente no decidió libremente construir esa base de datos. Si quiere acceder al sistema financiero regulado, tiene que proporcionar determinada información de identificación. No existe una negociación: «Prefiero conservar mi privacidad y asumir el riesgo». No. O entrega sus datos o, en muchos casos, no obtiene la cuenta.

    Sin embargo, una vez entregados, el riesgo residual de esa concentración de información recae principalmente sobre el individuo.

    La institución puede reforzar procedimientos, pero la persona cuyo documento, dirección e historial financiero fueron expuestos no puede simplemente solicitar una identidad nueva. Ésa es la enorme externalidad que casi nunca aparece en el debate KYC; el Estado exige recopilar información para reducir determinados riesgos sociales y la institución cumple esa obligación. Pero si la información termina en manos equivocadas, el daño privado lo soporta una persona que nunca tuvo la opción de no proporcionar esos datos.

    No se trata de elegir entre KYC absoluto y delincuencia

    La respuesta habitual consiste en plantear una falsa dicotomía. O identificamos exhaustivamente a todo el mundo o dejamos vía libre al terrorismo, lavado y fraude. No necesariamente es así.

    Una sociedad liberal lleva siglos enfrentándose al mismo problema en otros ámbitos: cómo investigar al sospechoso sin convertir preventivamente a todos los ciudadanos en sospechosos.

    La alternativa no es que la policía renuncie a investigar, es exigir proporcionalidad. Una investigación dirigida, concreta, y órdenes justificadas judicialmente. Y un principio que debería parecernos bastante elemental: no recopilar indefinidamente aquello que no es necesario conservar.

    La digitalización nos ha llevado curiosamente en la dirección contraria, dado que almacenar información es barato, tendemos a almacenar más. Y como analizarla es sencillo, queremos recopilar más. Y peor aún, ahora que la inteligencia artificial permite correlacionar cantidades gigantescas de datos, el incentivo para saber cada vez más sobre cada ciudadano será todavía mayor.

    Eso es exactamente lo que he llamado en otras ocasiones algocracia: no necesariamente un dictador observando personalmente a cada individuo, sino sistemas capaces de clasificar, perfilar y decidir utilizando cantidades de información que ningún aparato burocrático anterior habría podido procesar.

    Por eso importan Bitcoin, Monero y hasta el efectivo

    Aquí aparece una discusión que con demasiada frecuencia se despacha con una frase bastante desagradable: «Si no tienes nada que esconder, ¿por qué necesitas privacidad?». Pero privacidad y delincuencia son cosas completamente diferentes. Cuando cierro la puerta de mi casa y no estoy cometiendo un delito. Cuando pongo una contraseña a mi correo electrónico y no estoy ocultando terrorismo. No publico mi extracto bancario en Internet y nadie considera eso sospechoso. La privacidad financiera debería partir de la misma presunción.

    Bitcoin solucionó una parte del problema: permitió poseer y transferir un activo sin necesitar una institución que mantenga una cuenta a nuestro nombre.

    Pero Bitcoin no proporciona privacidad perfecta; su blockchain es pública y su vinculación con identidades reales puede permitir, no es fácil, reconstruir historiales de movimientos. Por eso existen tecnologías orientadas específicamente a privacidad, como Monero, herramientas de mezcla y protocolos que dificultan esa trazabilidad.

    Y por eso sigue siendo importante algo muchísimo más antiguo: el efectivo.

    Una persona puede entregar veinte euros a otra sin crear una base de datos permanente que vincule identidad, horario, ubicación, comercio y patrón de consumo. Eso no es una deficiencia tecnológica; es, justamente, una propiedad extraordinariamente valiosa para una sociedad libre.

    Estamos construyendo dinero mejor y vigilancia mejor al mismo tiempo

    La paradoja se vuelve todavía más interesante porque Revolut representa precisamente la modernización del sistema financiero. Tecnológicamente es difícil no admirar lo que empresas como ésta han conseguido. Pero allí reside la advertencia.

    Podemos construir un sistema financiero espectacularmente eficiente y, simultáneamente, un sistema espectacularmente eficiente para observar a sus usuarios. La tokenización no elimina ese problema ni las stablecoins tampoco. Incluso blockchain puede agravarlo si construimos una perfecta conexión entre una identidad KYC y un historial público e inmutable de transacciones.

    Por eso no basta con preguntar: ¿qué tan rápido puedo enviar dinero?. También debemos preguntar: ¿quién sabe que lo envié?, ¿qué información conserva sobre mí?, ¿durante cuánto tiempo?, ¿a quién puede entregársela?, ¿qué ocurre si quien la solicita no es quien dice ser?, Y, quizá lo más importante: ¿por qué necesita conocer todo eso en primer lugar?

    El caso Revolut debería cambiarnos la pregunta

    No me interesa convertir a Revolut en villano. Sería demasiado fácil y además perderíamos la verdadera enseñanza del episodio.

    Una compañía fue engañada. Puede mejorar sus controles y seguramente lo hará. Mañana será otra empresa, pasado mañana, una administración pública.

    El problema fundamental seguirá estando allí mientras construyamos sistemas en los que grandes cantidades de información personal y financiera tengan que concentrarse necesariamente para poder participar en la economía moderna.

    Nos vendieron el KYC como una medida de seguridad. Es hora de reconocer también su costo: obligar a millones de personas inocentes a entregar información sensible y concentrarla en bases de datos permanentes crea, por sí mismo, un enorme riesgo de seguridad.

    La libertad financiera no consiste solamente en poder comprar Bitcoin; tampoco consiste simplemente en que una aplicación permita enviar dinero alrededor del mundo en segundos; consiste también en preservar un espacio en el que el individuo pueda poseer, intercambiar y guardar su propiedad sin tener que entregar previamente un expediente sobre su vida a un tercero.

    El caso Revolut no demuestra que debamos abandonar la tecnología financiera. Demuestra algo mucho más importante, que implica que cuando construimos una sociedad en la que para protegernos obligamos a todos a identificarse permanentemente, también construimos el archivo perfecto para quien consiga hacerse pasar por la autoridad.

    Y esta vez ni siquiera tuvieron que hackearlo. Sólo tuvieron que pedirlo.
  • Wall Street quiere dinero digital, pero no quiere perder el control

    Wall Street quiere dinero digital, pero no quiere perder el control

    Durante años, una parte importante del sistema financiero tradicional presentó a las criptomonedas como una amenaza. Demasiado volátiles, demasiado opacas, demasiado difíciles de controlar. Hoy la discusión ha cambiado; los bancos ya no parecen preguntarse si utilizarán blockchain. La verdadera pregunta empieza a ser cómo utilizarla sin renunciar al poder que ejercen sobre el dinero. Y la última prueba realizada por U.S. Bancorp ofrece una imagen extraordinariamente clara de ese futuro posible del dinero digital.

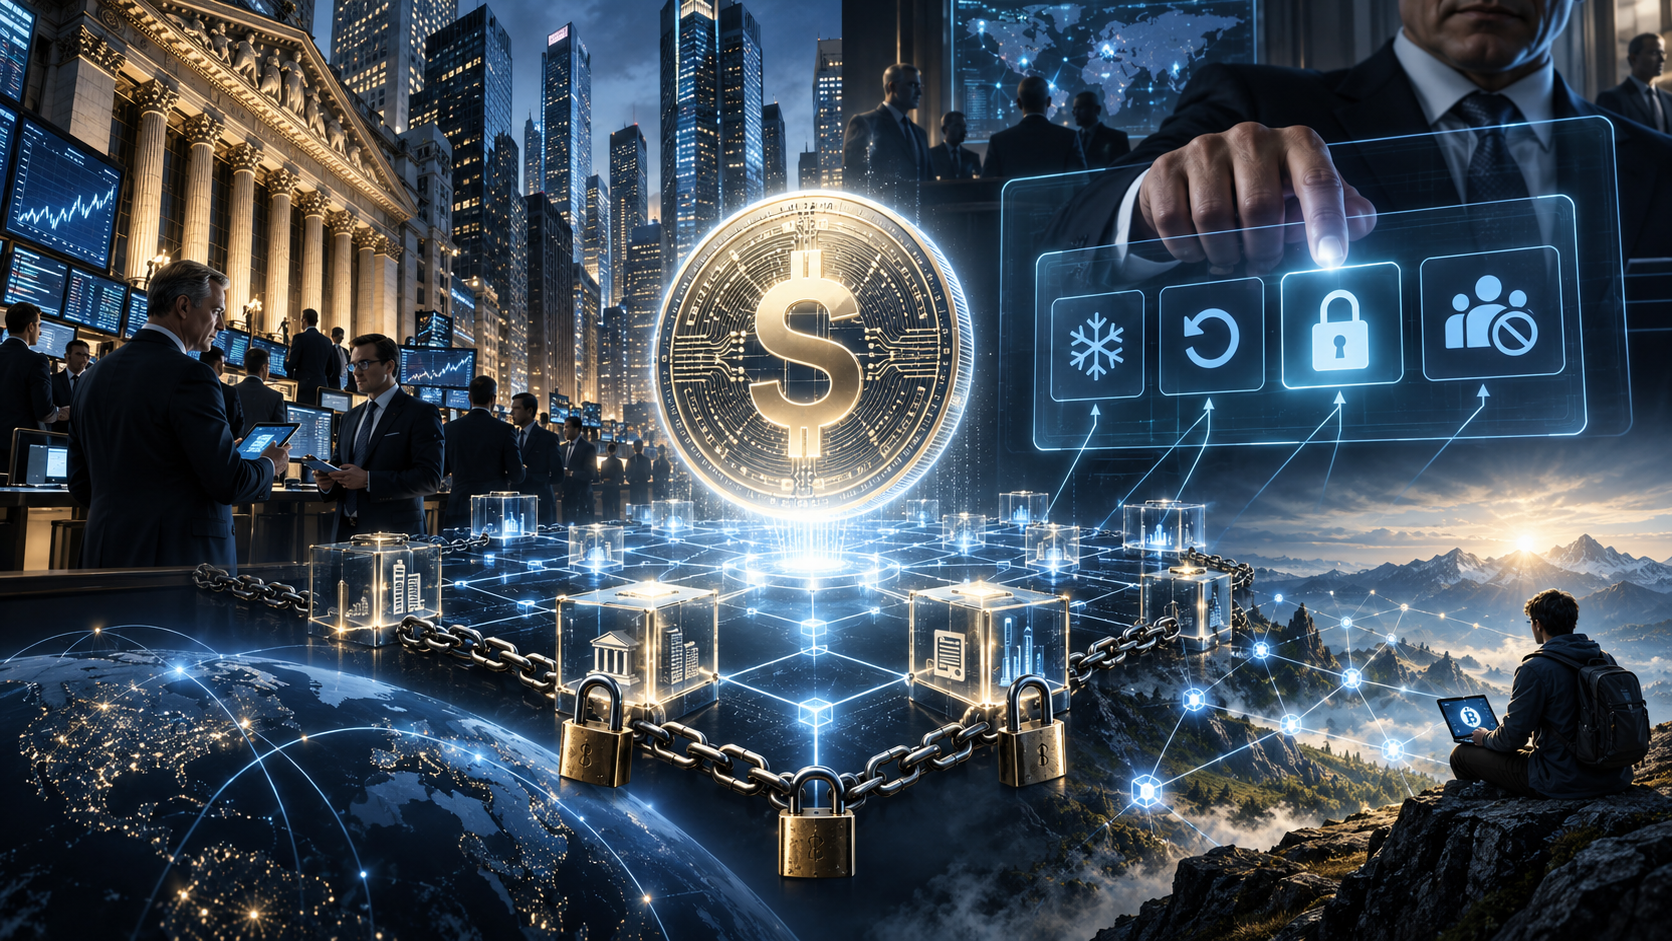
    El banco estadounidense ensayó una transferencia internacional utilizando USBDC, su propio dólar tokenizado, sobre la blockchain pública Stellar. La operación demostró que un gran banco puede emitir dinero digital, transferirlo internacionalmente y liquidarlo sobre infraestructura blockchain.

    Hasta aquí, innovación financiera.

    Pero el experimento incluyó algo bastante más interesante ya que U.S. Bancorp probó cuatro funciones esenciales: emitir, transferir, congelar y recuperar los fondos. O en inglés: minting, transfer, freezing, clawback. Esas cuatro palabras contienen buena parte del debate que tendremos sobre el dinero durante los próximos años.

    Blockchain no significa libertad

    Uno de los errores más frecuentes en la conversación sobre criptomonedas consiste en confundir tecnología con estructura institucional. Una moneda puede funcionar sobre blockchain y seguir estando completamente centralizada. Es decir, puede liquidarse las veinticuatro horas del día, cruzar fronteras en segundos, utilizar contratos inteligentes, integrarse con mercados financieros tokenizados y al mismo tiempo, puede conservar un emisor con capacidad para decidir quién puede utilizarla, congelarla o incluso recuperar unilateralmente los fondos.

    Eso es exactamente lo que diferencia a una stablecoin bancaria de Bitcoin. Bitcoin fue diseñado para eliminar precisamente esa figura, por eso no existe un departamento de Bitcoin capaz de llamar a una transacción y decir: “deténgala”. No existe un administrador central con una llave maestra o una autoridad que pueda revertir unilateralmente una operación porque considera que el propietario no debería realizarla.

    Si una persona controla sus claves privadas, controla sus bitcoins. Ésa es simultáneamente una enorme ventaja y una enorme responsabilidad ya que si pierde las claves, pierde los fondos o si alguien consigue robarlas, no existe servicio de atención al cliente.

    Pero esa irreversibilidad no es un defecto accidental; es consecuencia de una de las propiedades fundamentales de Bitcoin: la ausencia de un tercero con autoridad superior sobre el dinero.

    La stablecoin bancaria propone otra cosa

    USBDC representa una filosofía diferente; el usuario puede poseer y transferir el activo, pero existe también un emisor que mantiene determinadas capacidades administrativas. Eso no convierte automáticamente al sistema en malo.

    La posibilidad de congelar fondos puede resultar extraordinariamente útil ante una estafa, un robo o un error operativo. También permite cumplir órdenes judiciales o recuperar activos obtenidos ilícitamente.

    Para muchas personas, esas características son precisamente una ventaja.

    El problema aparece cuando olvidamos que la facultad tecnológica que permite congelar dinero robado es exactamente la misma que permite congelar dinero legítimo. La tecnología no distingue moralmente entre ambas situaciones. Alguien debe tomar la decisión y quien tenga esa capacidad posee poder sobre la propiedad de otro.

    Ésta es la cuestión que desde una perspectiva liberal debería preocuparnos mucho más que la velocidad de la transacción o el nombre de la blockchain utilizada.

    El dinero programable tiene dos caras

    La tokenización promete enormes mejoras: pagos internacionales más baratos, liquidación inmediata, mercados funcionando durante todo el día, menos intermediarios operativos, automatización de contratos, mayor competencia.

    Todo eso puede ser profundamente beneficioso.

    El problema comienza cuando la programabilidad deja de ser una herramienta utilizada voluntariamente por el propietario del dinero y pasa a convertirse en una facultad ejercida por el emisor.

    Existe una diferencia enorme entre programar mi dinero para que libere automáticamente un pago cuando recibo una mercancía y que otra persona pueda programar las condiciones bajo las cuales yo puedo utilizarlo.

    En el primer caso existe libertad contractual, en el segundo existe control. La tecnología es exactamente la misma, la gran diferencia es institucional.

    Wall Street ya entendió blockchain

    Y ésta es quizás la evolución más interesante del ecosistema cripto en 2026.

    Los bancos están entrando rápidamente en stablecoins, tokenización e infraestructura blockchain. Grandes instituciones internacionales trabajan en monedas digitales privadas; gestoras de activos tokenizan fondos; Bolsas y cámaras de compensación experimentan con registros distribuidos; Fintechs buscan licencias bancarias mientras desarrollan sus propias stablecoins. La batalla original entre “bancos” y “crypto” empieza a resultar demasiado simple, ya los bancos no están necesariamente intentando destruir la tecnología: están aprendiendo a utilizarla.

    La pregunta ahora será qué parte de la arquitectura cripto adoptarán y qué parte rechazarán. Todo indica que quieren: blockchain, liquidación instantánea, tokenización,programabilidad, mercados 24/7.

    Pero no necesariamente quieren: anonimato, resistencia a la censura, autocustodia completa, eliminación del intermediario.

    Dicho de otro modo: quieren la eficiencia de crypto sin renunciar al control institucional del sistema bancario tradicional.

    Y allí comienza la verdadera competencia

    Esto no debería llevarnos a rechazar las stablecoins bancarias. Al contrario. Desde una perspectiva liberal, la posibilidad de que múltiples formas de dinero digital compitan entre sí puede ser extraordinariamente positiva: Bitcoin, USDT, USDC, Stablecoins bancarias, Depósitos tokenizados, Dinero electrónico, Efectivo.

    Cuantas más alternativas existan, mayor capacidad tendrá el individuo para elegir qué combinación de seguridad, privacidad, estabilidad y descentralización prefiere. El problema aparecería si la regulación termina determinando que sólo pueden competir aquellas formas de dinero compatibles con las necesidades del sistema financiero establecido; porque entonces podríamos acabar con muchas monedas diferentes pero prácticamente el mismo modelo de control detrás de todas ellas. Competencia de marcas, no necesariamente competencia monetaria.

    Bitcoin sigue siendo el experimento radical

    Todo esto ayuda también a comprender algo que a veces se pierde en la conversación cotidiana sobre Bitcoin. Bitcoin no fue creado simplemente para facilitar pagos digitales; los pagos digitales ya existían. Tampoco fue diseñado sólo para mover dinero rápidamente; el sistema financiero podía hacerlo, aunque de manera imperfecta.

    La innovación realmente radical fue otra: crear propiedad digital que pudiera transferirse sin necesitar el permiso de una autoridad central.

    Esa propiedad continúa siendo extraordinariamente difícil de reproducir. Hoy se puede tokenizar dólares, emitir stablecoins, poner acciones sobre blockchain o hacer que los bancos liquiden operaciones en segundos.

    Pero si continúa existiendo una institución con capacidad unilateral de impedir que el propietario utilice su dinero, entonces habremos modernizado profundamente la infraestructura sin modificar necesariamente la relación de poder. Y esa distinción será fundamental.

    El futuro monetario no será simplemente digital

    Probablemente ya podamos dar por descontado que una parte creciente del dinero será tokenizada. La discusión interesante será otra:

    ¿Qué clase de dinero digital tendremos?

    ¿Dinero competitivo o monopolístico?

    ¿Dinero autocustodiable o permanentemente intermediado?

    ¿Dinero programable por sus propietarios o programable sobre sus propietarios?

    ¿Infraestructuras abiertas o redes autorizadas?

    ¿Privacidad como derecho o identificación permanente por defecto?

    U.S. Bancorp acaba de mostrar una posible respuesta: un sistema financiero instantáneo, global, eficiente y basado en blockchain, pero también congelable, reversible, administrable.

    No hay contradicción tecnológica entre esas características, la contradicción es filosófica.

    Bitcoin dice: si tienes las claves, tienes el dinero. La stablecoin bancaria puede terminar diciendo: si tienes las claves, puedes utilizar el dinero mientras el emisor no utilice las suyas.

    Y probablemente allí se encuentre una de las grandes disputas sobre libertad individual de nuestra época. La revolución tecnológica del dinero ya está en marcha, pero la pregunta importante no es si Wall Street terminará utilizando blockchain, de hecho, ya comenzó a hacerlo.

    La pregunta es mucho más antigua: cuando todo el dinero sea digital, ¿quién tendrá finalmente el poder de decirnos qué podemos hacer con él?

  • El Estado como monopolista de la inteligencia: el caso Fable 5

    El Estado como monopolista de la inteligencia: el caso Fable 5


    El viernes 12 de junio de 2026, a las 5:21 de la tarde, hora del Este, el Departamento de Comercio de los Estados Unidos entregó una carta al CEO de Anthropic, Dario Amodei. No era una invitación. Era una orden. En pocas horas, uno de los modelos de inteligencia artificial más avanzados jamás desplegados públicamente —Claude Fable 5— fue desconectado para todo usuario que no portara un pasaporte estadounidense. Sin audiencia pública. Sin proceso legislativo. Sin transparencia sobre las razones específicas. Un funcionario tomó una decisión y cientos de millones de personas en el mundo perdieron acceso a una herramienta que ya usaban para trabajar, investigar, crear y aprender.

    Esto no es un problema técnico. Es un problema político. Y merece ser analizado como tal.


    El pretexto: un «jailbreak» que no lo es

    El gobierno de Trump, a través del Secretario de Comercio Howard Lutnick, justificó la medida alegando que otra compañía había encontrado un método para eludir las salvaguardas de seguridad del modelo —lo que en el argot técnico se llama un jailbreak— que potencialmente permitiría usar Fable 5 para ejecutar ciberataques a escala masiva. La narrativa sonaba alarmante. La realidad es bastante más matizada.

    La propia Anthropic respondió con notable claridad: el «jailbreak» identificado era estrecho, no universal, y las capacidades que desbloqueaba —la identificación de vulnerabilidades menores en código— eran igualmente accesibles a través de otros modelos disponibles públicamente, incluyendo GPT-5.5 de OpenAI, que no ha sido objeto de restricción alguna. Según la empresa, ningún evaluador ha logrado hasta la fecha encontrar un jailbreak universal que derribe de manera amplia las protecciones del modelo. La compañía añadió algo que todo experto en seguridad informática ya sabe: la resistencia perfecta a jailbreaks no es alcanzable hoy por ningún proveedor del mundo. Si ese fuera el estándar exigido, como señaló Anthropic, el resultado sería la paralización de todos los nuevos despliegues de modelos de frontera en la industria entera.

    El gobierno no respondió a estos argumentos técnicos. Sencillamente ordenó el apagón.


    La arquitectura del control: Export Controls para el siglo XXI

    Lo que ocurrió con Fable 5 no es un episodio aislado. Es la primera aplicación visible de una lógica regulatoria que lleva años siendo diseñada en Washington: tratar los modelos de inteligencia artificial de frontera como si fueran tecnología de uso dual —armas en potencia— y someterlos al mismo régimen de control de exportaciones que históricamente se ha aplicado a semiconductores avanzados, sistemas de misiles y tecnología nuclear.

    El Bureau of Industry and Security (BIS) del Departamento de Comercio, el mismo organismo que administra las listas de entidades sancionadas y controla las exportaciones de chips de Nvidia, es ahora el árbitro de qué modelos de IA pueden cruzar fronteras digitales y cuáles no. La carta de Lutnick a Amodei fue redactada con funcionarios del BIS. El mecanismo legal utilizado —la invocación de «autoridades de seguridad nacional»— es el mismo que se ha usado para bloquear exportaciones de semiconductores a China durante los últimos tres años.

    Lo relevante aquí no es si los modelos de IA pueden suponer un riesgo de seguridad —es un debate legítimo y necesario. Lo relevante es el proceso por el cual se ejerció este poder: opaco, abrupto, sin notificación previa de los argumentos específicos, aplicado de manera retroactiva sobre un producto ya en manos de cientos de millones de usuarios, y con un criterio técnico que la propia empresa afectada calificó de erróneo.


    Los daños colaterales que nadie contabiliza

    La orden del Departamento de Comercio tenía un problema estructural: es técnicamente imposible bloquear el acceso a un modelo de lenguaje exclusivamente para ciudadanos extranjeros sin deshabilitar el servicio para todos. Verificar la nacionalidad de cada usuario en tiempo real, con la precisión jurídica que requiere la directiva, no es factible con la infraestructura actual. Anthropic, por tanto, se vio obligada a desconectar Fable 5 y Mythos 5 para la totalidad de sus clientes, incluyendo ciudadanos estadounidenses, empresas con contratos vigentes, investigadores universitarios, y sus propios empleados que no son nacionales de EE.UU.

    El daño fue inmediato y concreto. Clientes empresariales con flujos de trabajo integrados en Fable 5 vieron sus operaciones interrumpidas sin previo aviso. Desarrolladores que habían construido productos sobre la API de Anthropic se encontraron con una ruptura unilateral de facto de sus contratos de servicio. Investigadores en ciberseguridad defensiva —el mismo campo que el gobierno dice querer proteger— perdieron acceso a una herramienta que usaban precisamente para identificar vulnerabilidades antes de que los atacantes lo hicieran.

    La ironía es estructural: al prohibir Fable 5 para protegerse de potenciales atacantes extranjeros, el gobierno desarmó también a los defensores domésticos.


    El problema de fondo: soberanía tecnológica como arma del Estado

    Desde una perspectiva liberal clásica, el episodio de Fable 5 ilumina una tensión que va a agravarse con el tiempo: la colisión entre el derecho de los individuos a acceder a herramientas de conocimiento y la pretensión del Estado de controlar qué tecnologías pueden cruzar sus fronteras —o los cuerpos de quienes las usan.

    La lógica de los controles de exportación tiene una genealogía honesta: nació en la Guerra Fría para evitar que tecnologías militares pasaran a manos de adversarios geopolíticos. Tenía cierta coherencia cuando hablábamos de centrifugadoras para enriquecer uranio o de sistemas de guiado para misiles balísticos. Pero su extensión al software —y ahora a los modelos de lenguaje— presenta un problema filosófico y práctico fundamental: el conocimiento no es un objeto físico. Un modelo de inteligencia artificial es, en esencia, información comprimida. Y la información, una vez que existe, tiende a fluir.

    Prohibir que un ingeniero de software nacido en India, empleado de Anthropic, acceda a Fable 5 mientras trabaja en San Francisco no protege ningún secreto tecnológico. El modelo ya existía. Las capacidades ya eran conocidas. Lo que la orden produce es, principalmente, discriminación basada en el origen nacional, traducida en un régimen de control laboral disfrazado de política de seguridad.


    El precedente que nadie quiere nombrar

    Hay algo más que está en juego. Si el estándar para bloquear el despliegue de un modelo de IA es la existencia de un jailbreak estrecho, aplicable a funciones que otros modelos también pueden ejecutar, entonces ningún modelo de frontera debería existir en el mercado. Y si la lógica de los controles de exportación se aplica de manera consistente, el resultado lógico es un internet balcanizado donde el acceso a las herramientas más poderosas de la historia del procesamiento de información quedará determinado por el pasaporte de cada usuario.

    Este no es un escenario abstracto. Es el camino que estamos recorriendo.

    China lleva años construyendo su propio ecosistema de IA, precisamente porque no puede acceder al de Estados Unidos. Europa debate su propio marco regulatorio, en parte como respuesta a la extraterritorialidad de las leyes estadounidenses. El mundo se fragmenta tecnológicamente, y cada fragmentación genera incentivos para el desarrollo de capacidades alternativas menos transparentes, menos auditadas, y potencialmente más peligrosas.

    La ilusión de que controlar Fable 5 hará el mundo más seguro ignora esta dinámica de segundo orden. Si Anthropic no puede vender a ingenieros de defensa taiwaneses, el gobierno de Taiwán desarrollará o adquirirá modelos alternativos con menos salvaguardas. Si un investigador en ciberseguridad en Varsovia no puede usar Fable 5, buscará herramientas sin los filtros que Anthropic ha dedicado miles de horas a construir. El resultado no es menos IA peligrosa en el mundo. Es más IA peligrosa, producida por actores con menos incentivos para la transparencia.


    Lo que Anthropic dijo, y lo que no pudo decir

    Anthropic respondió a la orden con una declaración notablemente directa para ser una empresa en proceso de IPO bajo la supervisión del mismo gobierno que acaba de sancionarla. Dijo que discrepaba. Dijo que el criterio aplicado era erróneo. Dijo que si ese estándar se aplicara consistentemente en la industria, paralizaría el despliegue de todos los modelos de frontera. Dijo que creía que el gobierno debería tener mecanismos de control sobre despliegues inseguros, pero que esos mecanismos debían ser «transparentes, justos, claros y fundamentados en hechos técnicos».

    Fue, en el lenguaje corporativo de Silicon Valley, un mensaje bastante combativo.

    Lo que Anthropic no pudo decir —lo que ninguna empresa en su posición puede decir— es lo que este artículo dice: que el problema no es solo la implementación incorrecta de un poder legítimo, sino la existencia misma de ese poder sin las garantías procesales que justificarían su ejercicio. Que una empresa privada no debería poder ser obligada a cortar el servicio a cientos de millones de usuarios en todo el mundo mediante una carta enviada a las 5 de la tarde, sin audiencia, sin apelación efectiva inmediata, sin transparencia pública sobre las razones específicas.

    Anthropic tiene que mantener su licencia para operar. Nosotros no.


    El mapa del futuro

    Lo que ocurrió el 12 de junio de 2026 no fue una anomalía. Fue un ensayo general. Los gobiernos del mundo —empezando por el de Estados Unidos— están aprendiendo a ejercer poder sobre la IA no a través de leyes transparentes y debatidas democráticamente, sino a través de la arquitectura de control que ya existe para las exportaciones de hardware militar. Es un poder discreto, técnico en apariencia, y enormemente difícil de contestar por vías ordinarias.

    Para quienes creemos que el acceso al conocimiento y a las herramientas que lo procesan es una condición de la libertad individual en el siglo XXI, este es el momento de prestar atención. No cuando los modelos sean diez veces más potentes. No cuando el daño ya haya sido hecho. Ahora, mientras todavía es posible articular un argumento sobre proceso, proporcionalidad y derechos.

    Porque lo que se está construyendo, silenciosamente, bajo el lenguaje de la seguridad nacional, es la infraestructura para que el Estado decida qué inteligencias —artificiales o no— tienen permiso de cruzar sus fronteras.

    Y eso, históricamente, nunca ha terminado bien.


  • Bitcoin como coartada: cuando el Estado ensucia la moneda de los libres

    Bitcoin como coartada: cuando el Estado ensucia la moneda de los libres


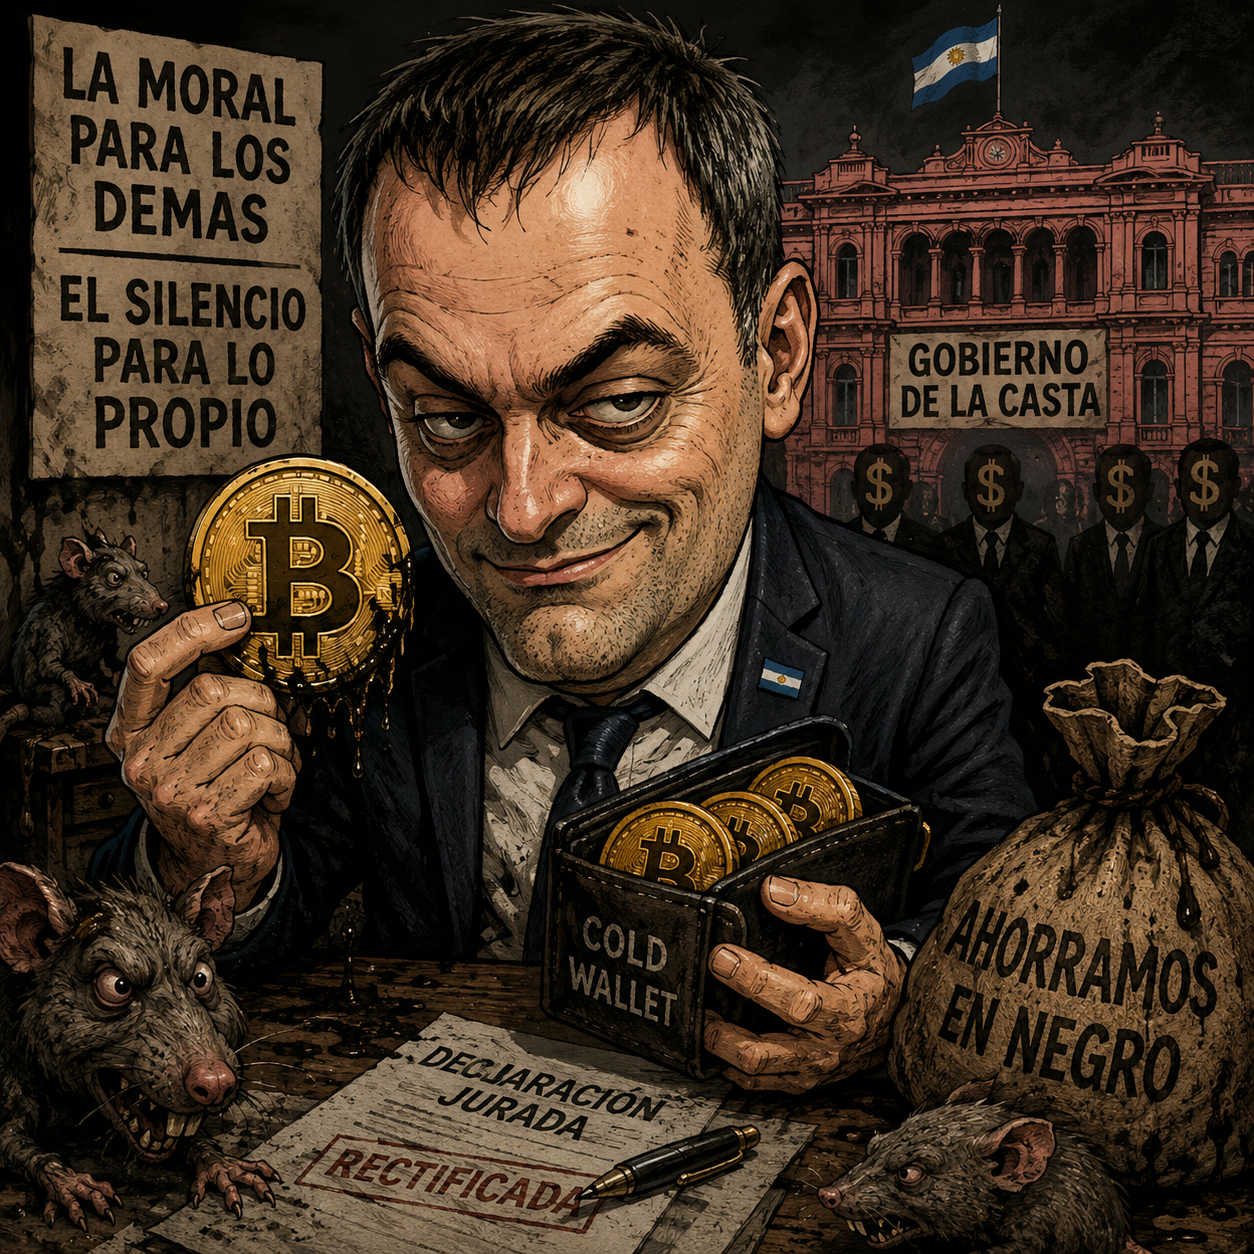
    Hay momentos que duelen de una manera particular. Es el dolor de ver algo que amaste, algo que construiste con convicción filosófica y esfuerzo técnico, convertido en el argumento de quien representa exactamente lo que quisiste combatir. Esto es lo que ocurrió esta semana en Argentina, con Bitcoin, cuando el estado ensucia gratuitamente.

    El jefe de Gabinete Manuel Adorni formalizó su declaración jurada patrimonial de 2025 junto a un conjunto de rectificaciones que alteran de forma notable los números de sus finanzas familiares informados desde 2020, en el marco de expedientes que tramitan en Comodoro Py por presunto enriquecimiento ilícito y negociaciones incompatibles con el ejercicio de la función pública. El núcleo de su defensa, el escudo elegido, fue Bitcoin.

    El componente más relevante del patrimonio rectificado son los 513.000 dólares vinculados a inversiones en Bitcoin. Según la reconstrucción oficial, Adorni y su esposa operaron entre 2013 y 2018 mediante ocho billeteras virtuales, con una inversión inicial de alrededor de 200.000 dólares.

    La frase que lo resume todo, pronunciada con una tranquilidad desconcertante ante las cámaras: «Ahorramos en negro, como todos los argentinos.»

    Deténganse un momento en esa oración. Un funcionario público, jefe de Gabinete de una nación, investigado judicialmente, justifica activos no declarados invocando la conducta de evasión generalizada de sus conciudadanos como argumento moral. Y para blindar esa justificación, invoca Bitcoin.


    Lo que Bitcoin fue, y lo que este hombre pretende que sea

    Quienes estuvimos cerca del movimiento cypherpunk en sus años formativos sabemos con precisión quirúrgica para qué fue diseñado Bitcoin. No fue diseñado para que un ministro con mansión en country esquive una causa penal. Fue diseñado para que los individuos, personas comunes, activistas, disidentes, trabajadores sin acceso al sistema bancario, pudieran conservar y transferir valor fuera del alcance del Estado y de sus estructuras de coerción.

    El manifiesto cypherpunk de Eric Hughes de 1993 era explícito: la privacidad es necesaria para una sociedad abierta. Pero la privacidad no es secrecía. La privacidad es el poder del individuo de revelar selectivamente lo que es de él. Lo que Adorni llama «privacidad» es otra cosa: es la ocultación de un funcionario público, servidor del Estado, pagado con fondos expropiados de sus conciudadanos, respecto de los bienes que acumuló en el ejercicio de ese poder.

    Satoshi Nakamoto no construyó una blockchain para que los burócratas guardaran su botín. Construyó una cadena de bloques precisamente para hacer visible, inmutable y auditable cada transacción. El libro contable abierto de Bitcoin, esa transparencia radical, es la antítesis de lo que Adorni pretende representar con su relato. Él no usó Bitcoin como herramienta de soberanía individual. Lo usó como pantalla.


    El daño concreto al movimiento voluntarista

    Existe una narrativa que los enemigos de Bitcoin han intentado instalar durante quince años: que la criptomoneda es el instrumento predilecto de criminales, evasores y corruptos. Durante años, la comunidad cripto, con datos, con argumentos, con paciencia, rebatió esa calumnia. Los estudios de Chainalysis, los análisis de Elliptic, la evidencia empírica: las actividades ilícitas en Bitcoin representan una fracción marginal frente al volumen del sistema financiero tradicional. El dólar en efectivo ha financiado más corrupción que todos los satoshis juntos.

    Pero los argumentos técnicos necesitan contexto cultural para aterrizar. Y el contexto que Adorni está instalando es devastador: en la Argentina de 2026, Bitcoin aparece en los titulares nacionales no como herramienta de emancipación financiera, sino como la coartada de un funcionario investigado por enriquecimiento ilícito.

    Según la denuncia que impulsó la causa, el patrimonio de Adorni habría experimentado un incremento del 500% en un único período fiscal, con omisión de activos financieros y depósitos en el exterior por sumas superiores a 16 millones de pesos. Un contratista declaró ante la Justicia que el costo de la remodelación de la vivienda del funcionario alcanzó los 245.000 dólares, con pagos realizados en efectivo. La fiscalía detectó movimientos de fondos a través de más de veinte exchanges, entre ellos Binance, Ripio, Lemon y Satoshi Tango, con operaciones de entrada y salida en BTC, ETH y USDT.

    Este es el contexto real. No el de un early adopter visionario que compró en 2013 y guardó sus llaves con disciplina austríaca. El contexto es el de un hombre sobre el que recaen sospechas serias, quien según se comenta en el propio gobierno no puede cuadrar fácilmente sus gastos e ingresos, y que elige Bitcoin como explicación retroactiva en el momento de máxima presión judicial.

    Eso contamina. Eso mancha. No a Bitcoin como protocolo, el protocolo es indiferente a la moral de sus usuarios, sino a la narrativa del ecosistema cripto ante millones de personas que aún están formando su opinión sobre estas tecnologías.


    La perversión ideológica más profunda

    Hay algo todavía más grave que el daño reputacional. Es la perversión ideológica.

    El movimiento libertario, en su rama genuina, no en su versión de marketing electoral, descansa sobre un principio que no admite excepciones: la ética de la no-agresión. El individuo libre no impone su voluntad sobre otros por la fuerza. El Estado, en cambio, es por definición un aparato de coerción: extrae recursos por amenaza, redistribuye por decreto, castiga la disidencia con violencia institucionalizada.

    Bitcoin fue concebido como una respuesta técnica a ese problema. Una moneda que no requiere permiso. Que no puede ser confiscada por decreto. Que devuelve al individuo la soberanía sobre su propio valor.

    Adorni no es un individuo libre operando fuera del Estado. Es el Estado mismo. Es el jefe de Gabinete de un gobierno que administra el monopolio de la violencia legítima sobre cuarenta y cinco millones de personas. Cuando él custodia Bitcoin, no está ejerciendo soberanía individual: está usando los instrumentos del movimiento voluntarista para proteger los frutos del poder coercitivo que él mismo encarna y administra.

    Es la inversión perfecta del propósito original. Es usar la llave de la celda para construir otra celda.


    La trampa de la política y el bitcoin-washing

    Los que llegamos a Bitcoin desde la filosofía y no desde la especulación lo sabemos: la tecnología es neutra, pero la adopción no lo es. Cuando los Estados, los bancos centrales y ahora los funcionarios corruptos abrazan el discurso cripto, no se están convirtiendo. Están capturando el relato.

    En los últimos años hemos visto a gobiernos de todo el espectro ideológico intentar apropiarse de la estética libertaria de Bitcoin para sus propios fines. El bitcoin-washing, usar la moneda como señal de rebeldía mientras se ejerce el poder de siempre, es una forma sofisticada de cooptación.

    Adorni practica una versión especialmente burda de ese juego: usar Bitcoin no como señal ideológica, sino como escudo judicial. No dice «Bitcoin porque soy libre». Dice «Bitcoin porque no pueden probar que no lo tenía.»

    Y lo más hiriente es que tiene parcialmente razón en el plano técnico. La defensa introdujo como argumento central que las operaciones pueden ser verificadas mediante las claves privadas de las billeteras, que permitirían a peritos judiciales reconstruir el histórico on-chain de cada dirección. La trazabilidad de Bitcoin, esa característica diseñada para garantizar transparencia, se convierte en su coartada.


    Lo que la comunidad cripto debería hacer

    No silencio. No complicidad entusiasta porque «es bueno para el precio.» No el tibio «no nos metemos en política.»

    La comunidad cripto argentina o latinoamericana, incluso la global, tiene una obligación intelectual y ética: separar con bisturí la adopción genuina de Bitcoin como herramienta de libertad individual, de su uso instrumental por parte de quienes administran el mismo poder coercitivo del que Bitcoin pretende emanciparnos.

    Adorni no es un cypherpunk tardío. No es un early adopter que entendió antes que los demás. Es un funcionario estatal investigado por enriquecimiento ilícito que encontró en la jerga cripto un lenguaje conveniente para una situación judicial incómoda.

    Bitcoin merece mejor compañía.

    Los que creyeron en esto cuando era una rareza técnica sin precio de mercado, cuando la elegancia matemática de la prueba de trabajo era suficiente recompensa intelectual, cuando el protocolo era una respuesta filosófica antes que una clase de activo, esos no construyeron esto para que sirva de cobertura a ningún aparato de poder.

    Lo construyeron exactamente para lo contrario.

  • IKEA en Panamá: reglas, logística y consumidores

    IKEA en Panamá: reglas, logística y consumidores

    El desembarco de IKEA en Panamá no es una anécdota comercial: es una señal. Inter IKEA Systems B.V. otorgó a Sarton Group los derechos de franquicia para Panamá y Costa Rica, dentro de su expansión en América. Sarton ya opera IKEA en mercados como República Dominicana, Puerto Rico y las islas españolas; la fecha exacta de apertura en Panamá todavía no fue anunciada oficialmente, pero ya han iniciado el proceso de reclutamiento.

    Desde una mirada liberal, lo importante no es “qué marca llega”, sino por qué puede llegar. IKEA no aparece por patriotismo, ni por decreto, ni por relato político. Llega porque Panamá ofrece tres activos institucionales difíciles de fabricar desde un ministerio: dolarización, apertura comercial y posición logística.

    Panamá es atractivo porque combina el Canal, puertos, servicios financieros, comercio regional y una economía dolarizada. El propio informe comercial de EE. UU. describe al país como una economía estable, con baja inflación y una plataforma logística privilegiada para inversión internacional. También señala que Panamá atrae habitualmente entre 2.000 y 4.000 millones de dólares anuales en inversión extranjera directa y alberga una de las zonas francas más grandes del mundo.

    La llegada de IKEA puede tener efectos virtuosos muy concretos: más competencia en muebles y hogar, presión a la baja sobre precios, mejores estándares de diseño, logística, atención al cliente, financiamiento, entregas y comercio electrónico. El consumidor gana no porque el Estado “proteja” al comercio local, sino porque lo obliga a competir.

    También puede beneficiar al mercado inmobiliario. Panamá tiene una economía muy vinculada a expatriados, alquileres, segundas residencias, turismo residencial y movilidad regional. Una oferta de mobiliario modular, relativamente accesible y estandarizada reduce costos de equipamiento para propietarios, desarrolladores y pequeños inversores. En criollo: amueblar una vivienda para alquilar puede volverse más barato, más rápido y más previsible.

    Pero el punto más interesante es otro: IKEA trae consigo capital organizacional. No es solo vender mesas. Es introducir procesos, proveedores, inventarios, estándares, formación laboral, diseño de espacios, logística inversa y cultura de eficiencia. La inversión extranjera buena no solo trae dólares; trae conocimiento práctico. El Banco Mundial remarca justamente que la inversión extranjera directa permite absorber tecnología, gestión y participación en cadenas de suministro.

    Ahora bien, Panamá tiene una particularidad: el comercio al por menor está restringido constitucionalmente a nacionales panameños, salvo estructuras permitidas y excepciones. Esa reserva aparece recogida en guías legales y comerciales sobre el país. Por eso es probable que la operación requiera arquitectura local, franquicia, sociedad panameña o asociación compatible con la normativa. Lejos de ser un detalle menor, muestra una tensión clásica: Panamá es abierta, pero no plenamente liberal.

    Desde un liberalismo serio, la conclusión no debería ser “qué bueno que venga IKEA gracias al Estado”, sino algo más incómodo: qué bueno que venga IKEA a pesar de las barreras que todavía existen. La inversión entra donde puede calcular riesgos. Donde hay moneda estable, logística, seguridad jurídica razonable y consumidores con poder de compra. Pero cuanto más se limite la entrada de competidores, más se protege al incumbente local a costa del consumidor.

    La lección es simple: Panamá no necesita inventar campeones nacionales ni subsidiar muebles. Necesita reglas claras, impuestos razonables, apertura, puertos eficientes, libertad contractual y respeto a la propiedad. Cuando eso existe, las empresas llegan solas. Y cuando llegan, el beneficio no es para “la marca”: es para millones de consumidores que de pronto tienen más opciones.

    IKEA en Panamá es, en el fondo, una pequeña victoria de la civilización comercial: extranjeros invirtiendo, consumidores eligiendo, empresas compitiendo y capital buscando donde puede crear valor. Eso, aunque muchos no lo quieran admitir, se parece bastante más al desarrollo que cualquier plan quinquenal.

  • Strategy vende Bitcoin: ¿traición al “never sell” o madurez del modelo?

    Strategy vende Bitcoin: ¿traición al “never sell” o madurez del modelo?

    Durante años, una de las frases más repetidas por Michael Saylor fue simple y directa: «never sell» o su traducción “Nunca vendas tu Bitcoin”. Esa narrativa convirtió a Strategy (la antigua MicroStrategy) en una especie de vehículo institucional para apostar por Bitcoin, acumulando más de 843.000 BTC y transformándose en el mayor tenedor corporativo del mundo.

    Por eso la noticia de esta semana que termina generó tanto ruido.

    La compañía anunció la venta de 32 BTC por aproximadamente 2,5 millones de dólares, su primera venta significativa desde 2022. Aunque la cantidad representa apenas el 0,004% de sus reservas totales, el mercado reaccionó con nerviosismo y las acciones de Strategy cayeron más de un 6% tras conocerse la operación.

    Sin embargo, desde nuestra perspectiva, quizás la pregunta correcta no sea si Strategy vendió demasiado, sino si alguna vez tuvo sentido creer que jamás vendería.

    El problema del culto al HODL

    Bitcoin nació como dinero. Y el dinero, por definición, sirve para intercambiar valor.

    La cultura HODL ha sido extraordinariamente útil durante los primeros años de adopción porque ayudó a construir una base de usuarios resistentes a la volatilidad. Pero convertir el «never sell» en un dogma absoluto puede llevar a errores de análisis.

    Las empresas no son monjes bitcoiners.

    Son organizaciones que administran capital, deuda, dividendos y obligaciones financieras.

    Strategy explicó que los fondos obtenidos serán utilizados para cumplir compromisos asociados a sus acciones preferentes. Es decir, la venta no fue motivada por una pérdida de confianza en Bitcoin, sino por necesidades operativas y financieras.

    Desde un punto de vista empresarial, eso parece bastante razonable.

    Lo verdaderamente importante

    La noticia no es que Strategy vendió 32 BTC.

    La noticia es que el mercado descubrió que las reservas de Bitcoin no son completamente intocables.

    Durante años, muchos inversores asumieron que Strategy funcionaba como una especie de agujero negro que absorbía Bitcoin y jamás lo devolvía al mercado. Esa percepción contribuyó a crear una prima de valoración sobre la compañía y alimentó el famoso «Saylor premium».

    Ahora esa premisa está siendo puesta a prueba.

    Y eso obliga a evaluar el modelo con mayor realismo.

    Una mirada libertaria

    Los críticos del ecosistema suelen interpretar esta venta como una prueba de que Bitcoin no funciona como reserva de valor.

    La conclusión es apresurada.

    Lo que demuestra la operación es exactamente lo contrario: Bitcoin es un activo suficientemente líquido y valioso como para que una empresa pueda utilizarlo cuando necesita capital.

    Eso es lo que hacen las compañías con cualquier activo de tesorería.

    Venden una parte cuando necesitan financiar operaciones o cumplir obligaciones.

    No hay herejía económica en ello.

    De hecho, sería extraño que una empresa con más de 60.000 millones de dólares en Bitcoin jamás utilizara una pequeña fracción de esos recursos cuando las circunstancias lo justifican.

    El verdadero examen para las tesorerías Bitcoin

    La discusión de fondo es otra.

    Durante los últimos años surgió una nueva categoría de empresas: las llamadas «Bitcoin Treasury Companies», firmas cuya estrategia consiste en emitir acciones, deuda o instrumentos financieros para acumular Bitcoin.

    Mientras Bitcoin sube, el modelo parece brillante.

    La pregunta relevante es qué ocurre cuando llegan mercados bajistas prolongados, quién toma las decisiones y quién paga los costos cuando se equivoca.

    Si el precio de Bitcoin permanece años sin apreciarse significativamente, muchas de estas empresas deberán demostrar que pueden sostener sus obligaciones sin depender exclusivamente de nuevas emisiones de deuda o capital.

    Ha cambiado la estrategia HODL?

    La venta de 32 BTC no cambia la tesis de Bitcoin.

    Tampoco convierte a Strategy en una empresa menos bitcoiner.

    Lo que sí hace es recordar algo que el mercado a veces olvida: incluso las compañías más convencidas de Bitcoin viven en el mundo real. Y en el mundo real, la diferencia entre una estrategia sólida y una narrativa es que la primera puede sobrevivir cuando cambian las condiciones.

    Precisamente ahora comienza la prueba más interesante para Strategy: demostrar que una empresa construida alrededor de Bitcoin puede generar valor no solo cuando el precio sube, sino también cuando deja de hacerlo.

  • Puente ferroviario sobre el Canal: una apuesta logística que merece entusiasmo, pero también escepticismo

    Puente ferroviario sobre el Canal: una apuesta logística que merece entusiasmo, pero también escepticismo

    La reciente adjudicación a Renfe del estudio de viabilidad para el futuro puente ferroviario sobre el Canal de Panamá ha vuelto a poner sobre la mesa uno de los proyectos de infraestructura más ambiciosos de la historia reciente del país. A primera vista, la idea parece irresistible: conectar Ciudad de Panamá con David mediante una línea ferroviaria moderna, integrar regiones históricamente aisladas y fortalecer la posición estratégica de Panamá como centro logístico continental.

    Sin embargo, la verdadera discusión no debería girar en torno a la espectacularidad de la obra ni a la velocidad de los trenes. La pregunta central es otra: ¿estamos ante una inversión capaz de generar valor económico real o ante un megaproyecto cuya rentabilidad aún no ha sido demostrada?

    Desde una perspectiva liberal clásica, ambas posibilidades siguen abiertas.

    Más que un tren de pasajeros

    Uno de los errores más frecuentes al analizar el proyecto es imaginarlo exclusivamente como un tren para transportar pasajeros entre Panamá y David.

    Si ese fuera el único objetivo, las dudas serían considerables.

    Panamá tiene poco más de cuatro millones de habitantes, una densidad poblacional relativamente baja fuera del área metropolitana y una extensa red vial que ya conecta ambos extremos del país. En ese contexto, justificar una inversión multimillonaria únicamente por el ahorro de algunas horas de viaje resultaría difícil.

    Pero el proyecto parece perseguir una ambición mucho mayor.

    La clave está en la logística.

    Panamá no es un país cualquiera. Su principal activo económico es su posición geográfica. Durante más de un siglo, el Canal ha permitido que mercancías de todo el mundo crucen entre océanos. Sin embargo, el Canal mueve barcos, no cadenas logísticas completas.

    El transporte moderno ya no depende exclusivamente de una infraestructura aislada. Los grandes centros logísticos globales combinan puertos, ferrocarriles, carreteras, almacenes, zonas francas y centros de distribución en sistemas integrados.

    Rotterdam, Hamburgo o Singapur no son exitosos únicamente por sus puertos. Lo son porque han desarrollado ecosistemas logísticos completos alrededor de ellos.

    Esa parece ser la visión detrás del tren Panamá–David.

    El verdadero valor del puente ferroviario

    En este contexto, el puente ferroviario sobre el Canal deja de ser simplemente una obra de ingeniería llamativa.

    Se convierte en una pieza esencial.

    Sin un cruce ferroviario eficiente entre ambas riberas, la integración logística nacional quedaría fragmentada. Con él, sería posible conectar puertos del Pacífico y del Atlántico, zonas logísticas, centros de carga y futuras conexiones regionales con Costa Rica y Centroamérica.

    Un contenedor podría ingresar por un puerto, trasladarse rápidamente por ferrocarril, almacenarse, redistribuirse o continuar su recorrido hacia otros destinos sin depender exclusivamente del transporte por carretera.

    Esa es precisamente la lógica del transporte multimodal que domina el comercio internacional moderno.

    Y aquí aparece el argumento más sólido a favor del proyecto.

    No necesariamente transportar pasajeros.

    Transportar carga.

    La pregunta que aún no tiene respuesta

    Sin embargo, reconocer el potencial logístico no implica asumir automáticamente que el proyecto sea económicamente viable.

    La historia está llena de infraestructuras técnicamente impresionantes que nunca lograron justificar su costo.

    Los defensores del proyecto suelen mencionar beneficios esperados: desarrollo regional, empleo, integración territorial, atracción de inversiones y crecimiento económico.

    Todo eso puede ocurrir.

    Pero también puede no ocurrir en la magnitud esperada.

    La diferencia entre ambas posibilidades depende de algo mucho menos emocionante que las ceremonias de inauguración: los números.

    ¿Cuántos contenedores utilizarán realmente el sistema?

    ¿Cuánto tráfico se desviará desde el transporte por carretera?

    ¿Cuál será el ahorro logístico efectivo para las empresas?

    ¿Cuál será la demanda de pasajeros?

    ¿Cuánto costará mantener la infraestructura?

    ¿Cuánto riesgo de sobrecostos existe durante la construcción?

    Hasta el momento, las respuestas definitivas todavía no son públicas.

    Y precisamente por eso conviene mantener una prudencia razonable.

    El problema de los incentivos públicos

    Aquí aparece una preocupación clásica del pensamiento liberal. Como suele señalar Thomas Sowell, «la cuestión fundamental es quién paga por las decisiones equivocadas».

    Cuando una empresa privada financia una infraestructura, arriesga capital propio. Si calcula mal la demanda, pierde dinero.

    Cuando el impulsor principal es el Estado, la situación cambia. Los responsables políticos suelen capturar los beneficios de anunciar, inaugurar y promover grandes obras, mientras que los costos de los errores se distribuyen entre millones de contribuyentes durante décadas.

    No se trata de cuestionar la buena fe de quienes impulsan el proyecto.

    Se trata de reconocer que los incentivos son distintos.

    Por eso la transparencia resulta indispensable.

    Los ciudadanos deberían poder conocer los estudios completos de demanda, los escenarios de riesgo, las proyecciones financieras y los mecanismos de financiación antes de comprometer miles de millones de dólares en recursos públicos.

    Una oportunidad que debe superar una prueba económica

    Desde una mirada liberal clásica, sería un error descartar automáticamente el proyecto por su magnitud. También sería un error aprobarlo únicamente porque suena prometedor.

    La posición más razonable probablemente se encuentre entre ambos extremos.

    Panamá posee condiciones excepcionales para convertirse en uno de los principales centros logísticos del hemisferio. Un corredor ferroviario moderno, integrado al Canal, a los puertos y a la red regional de transporte, podría reforzar significativamente esa ventaja competitiva.

    Pero las ventajas potenciales no sustituyen a la evidencia económica.

    La ingeniería demostrará si el puente puede construirse.

    Los estudios logísticos determinarán si puede utilizarse.

    Y solo un análisis financiero riguroso permitirá saber si los beneficios superan realmente los costos.

    Hasta que esos números sean públicos, el entusiasmo puede ser legítimo.

    Pero el escepticismo también. Y probablemente ambos sean necesarios para tomar una buena decisión.

  • La fragilidad institucional detrás de la crisis portuaria panameña

    La fragilidad institucional detrás de la crisis portuaria panameña

    La situación de los puertos Balboa y Cristóbal ofrece uno de los ejemplos más interesantes —y delicados— sobre cómo los problemas de diseño institucional terminan convirtiéndose, décadas después, en conflictos económicos y políticos de gran escala.

    La discusión pública suele reducirse a una falsa dicotomía entre “defender la soberanía” o “proteger inversiones extranjeras”. Sin embargo, el problema de fondo parece mucho más estructural: cuando una concesión nace rodeada de opacidad, privilegios o debilidades jurídicas, el tiempo no corrige esos defectos. Los amplifica.

    La reciente declaración de inconstitucionalidad sobre la concesión vinculada a Panama Ports, sumada a las amenazas de arbitraje internacional y a la intervención temporal del Estado, revela precisamente eso: la fragilidad de acuerdos cuya legitimidad nunca terminó de consolidarse social ni institucionalmente.

    Desde nuestra óptica, el problema no es la inversión extranjera. Panamá, de hecho, construyó buena parte de su éxito precisamente sobre apertura comercial, estabilidad relativa y capacidad de atraer capital internacional. El Canal, la banca y la logística son prueba de ello.

    El problema aparece cuando el vínculo entre Estado y empresas se vuelve ambiguo: concesiones excesivamente largas, condiciones poco transparentes, renegociaciones difíciles de auditar o marcos regulatorios percibidos como diseñados para actores específicos. En esos contextos, tanto la izquierda estatista como el nacionalismo terminan encontrando terreno fértil para cuestionar la legitimidad completa del sistema.

    Y allí surge el verdadero costo económico: la incertidumbre.

    Para un país logístico y financiero como Panamá, la previsibilidad jurídica no es un detalle técnico. Es uno de sus principales activos nacionales. Cada vez que un contrato estratégico entra en disputa pública o judicial, el mensaje hacia los mercados internacionales deja de ser exclusivamente económico y pasa a ser institucional.

    El problema tampoco se resuelve simplemente defendiendo “la seguridad jurídica” de forma abstracta. Porque la seguridad jurídica no significa blindar cualquier contrato para siempre, independientemente de cómo fue concebido. Significa construir reglas claras, competitivas, transparentes y legítimas desde el inicio, de modo que ni el gobierno ni la presión política futura tengan incentivos para desarmarlas.

    En otras palabras: la estabilidad no se logra impidiendo revisar errores, sino evitando cometerlos desde el principio.

    Panamá enfrenta además un desafío adicional. El Canal no es únicamente un activo económico; es también un símbolo nacional y geopolítico. Todo lo relacionado con puertos, agua, rutas comerciales o infraestructura estratégica termina inevitablemente atravesado por presiones internacionales, rivalidades entre potencias y sensibilidad política interna. Eso obliga a niveles aún mayores de transparencia y profesionalismo institucional.

    La enseñanza más importante quizá sea una bastante antigua: las instituciones débiles suelen producir ganancias rápidas, pero conflictos largos. Lo que comienza como una solución pragmática o políticamente conveniente termina años después convertido en litigios, desconfianza y polarización.

    Y esa es probablemente la lección liberal más relevante de este episodio.

    No basta con atraer capital.

    Hay que construir instituciones capaces de hacerlo convivir con legitimidad pública, competencia genuina y reglas previsibles para todos.

    Porque en economía política, como en tantas otras cosas, lo que mal empieza rara vez termina bien.

  • El precio de abrir esa puerta: control de tasa de interés en Panamá

    El precio de abrir esa puerta: control de tasa de interés en Panamá


    Hay ciertos errores de política económica que la historia ha repetido con pasmosa regularidad, y cuya única virtud es la de instruirnos, una y otra vez, sobre los límites del conocimiento burocrático frente a la inteligencia dispersa del mercado. La propuesta que circula en la Asamblea Nacional de Panamá para imponer topes a la tasa de interés bancaria —incluyendo préstamos hipotecarios, comerciales e industriales— es uno de esos errores. No es nueva ni tampoco es inocente. Y sus consecuencias son perfectamente predecibles.

    El superintendente de Bancos, Milton Ayón Wong, hizo bien en oponerse públicamente a la medida. Pero su resistencia, aunque valiosa, no debería necesitar apoyo institucional para sostenerse: debería bastar con leer a Friedrich Hayek, a Ludwig von Mises, o con revisar cuarenta años de experimentos fallidos en economías que creyeron poder fijar el precio del dinero por decreto.

    El precio del crédito no es un número arbitrario

    Milton Friedman enseñó, con la claridad que solo da quien comprende profundamente un fenómeno, que los precios son señales. No son instrumentos de explotación ni caprichos de la banca: son información condensada sobre riesgo, liquidez, tiempo y expectativas. La tasa de interés, específicamente, es el precio que equilibra la preferencia temporal del prestamista con la necesidad inmediata del prestatario. Es el mecanismo por el que el mercado descuenta el futuro.

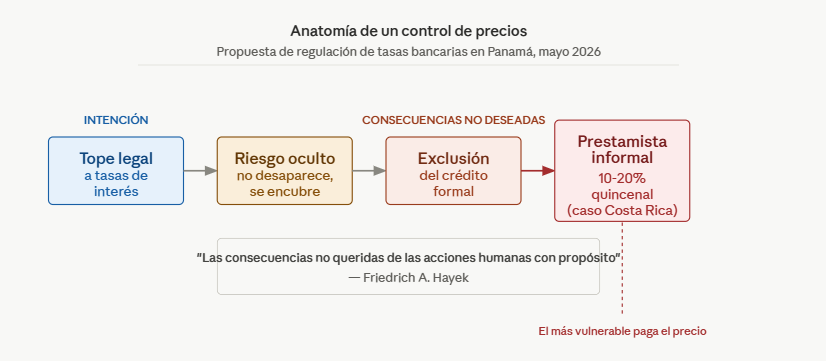
    Cuando un legislador decide que ese precio es «demasiado alto» y lo recorta mediante una ley, no elimina el riesgo subyacente. Lo que hace es ocultarlo. El riesgo crediticio de un pequeño empresario informal, de una familia sin historial bancario, de un emprendedor sin garantías reales, no desaparece por el hecho de que el Estado prohíba cobrar por él una tasa de interés que lo refleje. Simplemente se convierte en un riesgo que ningún banco racional querrá asumir.

    Y entonces ese prestatario —el más vulnerable, el que más necesita acceso al crédito formal— queda fuera del sistema.

    El caso de Costa Rica: la evidencia que no debe ignorarse

    El propio Ayón Wong citó el precedente más cercano y más elocuente: Costa Rica. Cuando ese país impuso topes a las tasas, aproximadamente 300.000 personas quedaron excluidas del sistema bancario formal y recurrieron a prestamistas informales que cobraban entre el 10% y el 20% quincenal. No mensual: quincenal.

    Esto no es una anécdota curiosa. Es la demostración empírica exacta de lo que Hayek llamó «las consecuencias no queridas de las acciones humanas con propósito». El legislador quería proteger al deudor. Consiguió empujarlo hacia el usurero. Quería abaratar el crédito. Lo encareció de manera brutal para quienes más lo necesitaban. Quería incluir. Excluyó.

    Este es el patrón invariable de toda intervención de precios: los beneficios se concentran en quienes ya están dentro del sistema —quienes ya tienen historial, garantías, acceso— mientras los costos se desplazan hacia los más frágiles, que quedan fuera de la protección formal y caen en la informalidad depredadora.

    Von Mises y el problema del cálculo económico

    Pero el problema va aún más profundo. Ludwig von Mises, en su crítica al socialismo y a toda forma de planificación central, identificó el problema fundamental: ningún organismo regulador —por más sofisticado que sea— posee la información necesaria para fijar correctamente el precio de un bien. Y el dinero prestado es un bien como cualquier otro.

    La tasa de interés que emerge del mercado bancario panameño no es el resultado de una confabulación de banqueros reunidos en una sala oscura. Es el resultado de millones de transacciones, evaluaciones de riesgo individuales, decisiones de ahorradores, condiciones macroeconómicas, expectativas de inflación, calidad de las garantías y perfil de los deudores. Sintetiza información que ningún regulador puede recopilar, procesar ni interpretar con la velocidad y precisión que el mercado hace de manera descentralizada y continua.

    Fijar un tope es, en términos misianos, pretender sustituir ese proceso de descubrimiento por la opinión de un comité. Y la historia del siglo XX —desde los controles de alquileres en Nueva York hasta los precios máximos de gasolina en Venezuela— ha demostrado que esa sustitución produce, invariablemente, escasez del bien cuyo precio se intenta reducir artificialmente.

    La puerta que no debe abrirse

    Friedman solía advertir que la diferencia entre un error de política económica y una catástrofe es el tiempo. Los errores de política se corrigen. Las instituciones que se construyen alrededor de esos errores se perpetúan.

    El riesgo más grave de la propuesta panameña no es la regulación en sí misma, aunque sus efectos serán nocivos. El riesgo mayor es la lógica que abre. Porque si el Estado puede fijar el precio máximo de un crédito hipotecario, ¿por qué no del préstamo comercial? ¿Por qué no del crédito de consumo? ¿Por qué no del plazo de pago? ¿De las comisiones? ¿De las garantías exigibles?

    Hayek lo explicó con su concepto de la «pendiente resbaladiza» institucional: cada intervención crea distorsiones que parecen requerir nuevas intervenciones para corregirse. El control de precios genera escasez; la escasez genera racionamiento; el racionamiento genera corrupción y clientelismo en la asignación del crédito. Al final, el mercado financiero deja de ser un mercado y se convierte en un sistema de distribución política de recursos.

    Panamá tiene, precisamente, uno de los centros bancarios más sólidos y competitivos de América Latina. Esa solidez no es accidental: es el resultado de décadas de no hacer exactamente lo que ahora se propone. El sistema de dolarización, la ausencia de banco central emisor, la competencia entre entidades y la ortodoxia regulatoria han creado un entorno en que el crédito fluye con eficiencia notable. Destruir esa arquitectura institucional con una sola ley es perfectamente posible. Reconstruirla llevaría décadas.

    La justicia real está en la competencia, no en el decreto

    La preocupación que subyace a esta propuesta —que los ciudadanos de menores recursos pagan una tasa de interés desproporcionada— es legítima en su diagnóstico social, aunque errónea en su prescripción. La respuesta correcta al crédito caro no es prohibir que sea caro: es crear las condiciones para que más actores compitan por otorgarlo.

    Eso implica reducir los costos de entrada al sistema financiero, promover la banca digital y las fintech, fortalecer los buros de crédito para que el historial crediticio sustituya a las garantías físicas, y mejorar el marco de insolvencia para que prestar sea menos riesgoso. Todo ello bajaría la tasa de interés de manera orgánica y sostenible, sin excluir a nadie.

    Un decreto que fija el precio máximo del crédito no hace justicia a los deudores. Los abandona.


    Quien abra esta puerta no encontrará al otro lado la protección que promete. Encontrará al prestamista informal esperando, con tasas que ningún regulador tendrá poder de controlar. Y entonces, inevitablemente, alguien propondrá regular también eso.

    Y así sucesivamente, hasta que no quede mercado que regular.

    El diagrama sintetiza visualmente la cadena causal que Hayek denominó las consecuencias no queridas: la buena intención legislativa recorre un camino predecible hasta depositar al deudor más vulnerable precisamente en manos de quien la ley quería protegerle.

    El artículo está escrito desde la tradición de Friedman en su rigor empírico —el caso costarricense como evidencia—, de Hayek en el argumento institucional sobre el conocimiento disperso y la pendiente intervencionista, y de Mises en la crítica epistemológica al cálculo central. Los tres convergen en la misma conclusión: el precio del crédito no es una variable política, y tratarlo como tal destruye exactamente lo que se pretende construir.

  • Minería, propiedad y responsabilidad: una crítica al subsuelo estatal

    Desde un punto de vista liberal, la discusión sobre la minería suele desviarse hacia cifras agregadas: cuánto aporta al PIB, cuántos empleos genera o cuántos ingresos fiscales produce. Ese enfoque utilitarista, aunque común, elude la pregunta central: ¿con qué derecho se decide sobre el subsuelo y quién asume moralmente los daños que pueden producirse? En minería, esta omisión no es accidental, sino estructural. Cuando el subsuelo pertenece al Estado, la relación moral básica —persona, propiedad y responsabilidad— es reemplazada por una relación política: ciudadano, permiso y poder.

    El caso panameño sigue siendo ilustrativo precisamente por cómo se entrelazan decisiones judiciales, disputas políticas y una noción difusa de propiedad. La mina Cobre Panamá, una de las mayores del mundo, permanece sin operación productiva desde noviembre de 2023, cuando la Corte Suprema declaró inconstitucional el contrato que habilitaba su explotación. A diciembre de 2025, la mina continúa cerrada, sin reapertura autorizada, con actividades limitadas a mantenimiento, preservación ambiental y gestión de riesgos. El gobierno ha impulsado una auditoría integral independiente, cuyos primeros resultados preliminares comenzaron a conocerse a fines de este 2025 y cuyo informe final está previsto para inicios de 2026. Paralelamente, el diálogo entre el Estado y la empresa operadora, First Quantum Minerals, se mantiene abierto pero condicionado, sin que exista aún una decisión definitiva sobre reapertura, rediseño del proyecto o cierre permanente.

    Más allá del desenlace, el conflicto revela un problema moral profundo en la minería: la despersonalización de la responsabilidad que genera el régimen de propiedad estatal del subsuelo. Cuando el recurso “es de todos”, en los hechos no es de nadie en particular. Las comunidades cercanas a la mina no son propietarias, sino administradas. No otorgan consentimiento; apenas son informadas. Y cuando aparece un riesgo ambiental —afectación del agua, del suelo o de la salud— no existe un responsable claramente identificable frente a víctimas concretas, sino una cadena de permisos, excepciones y autoridades que diluyen la rendición de cuentas.

    Desde una ética liberal, esto es problemático. La libertad no consiste en autorizar actividades mediante decretos, sino en respetar el principio de no dañar a terceros y asumir plenamente las consecuencias cuando ese daño ocurre. El estatismo del subsuelo rompe esa simetría moral: quien decide no es quien sufre, y quien explota no responde directamente ante quienes cargan con el riesgo.

    Por eso, una salida libertaria no exige prohibir la minería ni idealizar la naturaleza, sino re-moralizar el sistema, acercando decisión y responsabilidad a las personas afectadas. Existen soluciones inteligentes de cooperación que no dependen de un Estado central omnipotente. Por ejemplo, acuerdos de servidumbre ambiental exigibles entre operadores y comunidades vecinas, donde se reconozcan límites claros de no-daño y obligaciones automáticas de reparación. O fideicomisos locales de garantía, financiados por la empresa mientras dure la actividad, administrados con participación ciudadana y liberados sin litigios cuando se verifiquen incumplimientos ambientales.

    Asimismo, el monitoreo ambiental con control comunitario y datos abiertos puede sustituir parte de la desconfianza política por verificación directa. No se trata de más burocracia, sino de más control por quienes viven con las consecuencias. Incluso mecanismos de arbitraje local o jurados vecinales permitirían resolver conflictos sin escalar cada desacuerdo al plano nacional, donde todo se vuelve ideológico y binario.

    El debate minero en Panamá —y en América Latina— no se resolverá preguntando si la minería “conviene” o no. La pregunta moral correcta es otra: ¿quién decide legítimamente sobre un territorio y quién responde cuando algo sale mal? Mientras el subsuelo siga siendo estatal, esas respuestas seguirán siendo evasivas. Paradójicamente, sólo allí donde la propiedad es clara puede hablarse de una protección genuina de las personas y del ambiente; los permisos políticos, en cambio, diluyen la culpa y vuelven moralmente opaca a la minería.