Etiqueta: Revolut

  • Revolut, KYC y el precio oculto de nuestra “seguridad”

    Revolut, KYC y el precio oculto de nuestra “seguridad”

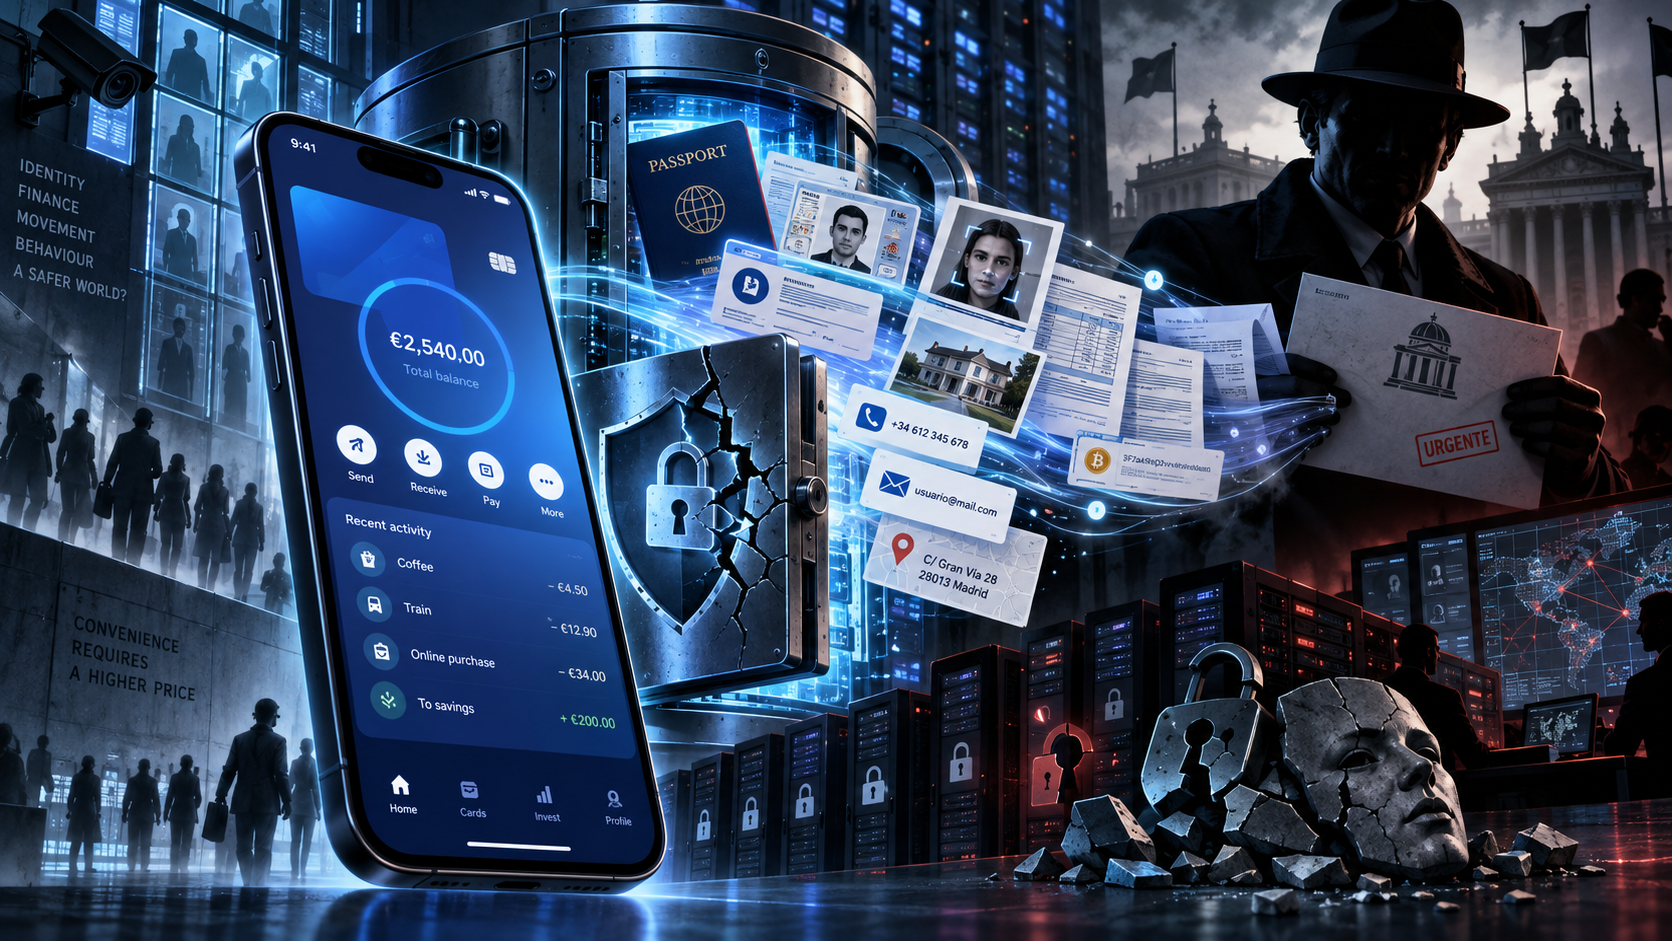
    No hicieron falta sofisticados hackers penetrando servidores, ni una vulnerabilidad criptográfica, ni romper el cifrado de una de las fintech financieras más avanzadas del mundo. Alguien consiguió algo posiblemente más inquietante: convenció a Revolut de que era una autoridad pública legítima y pidió información de sus clientes, donde el KYC era el elemento clave .

    Revolut confirmó que un tercero no autorizado utilizó una dirección perteneciente al dominio real de una agencia gubernamental para presentar solicitudes fraudulentas de información. La empresa respondió entregando datos antes de descubrir el engaño. Revolut describe el episodio como una sofisticada suplantación externa y asegura que sus sistemas centrales y los fondos de sus clientes no fueron comprometidos. Según la compañía, el número de afectados fue «muy limitado».

    Eso es tranquilizador hasta que uno mira qué información pudo salir.

    Nombres. Fechas de nacimiento. Direcciones. Correos electrónicos. Teléfonos. Documentos de identidad. Pasaportes o permisos de conducir. Selfies de verificación. IBAN. Extractos bancarios. Retiros. Historiales completos de transacciones y, en algunos casos, operaciones con Bitcoin. Entonces la cuestión deja de ser simplemente qué error cometió Revolut y nos concentramos en lo importante, cuestionar ¿por qué hemos construido un sistema en el que semejante dossier sobre una persona existe concentrado en un solo lugar?

    No culpamos especialmente a Revolut

    Conviene decirlo desde el comienzo.

    Revolut tiene enormes recursos dedicados a seguridad y prevención del fraude. La propia compañía desarrolla herramientas específicamente destinadas a combatir las estafas de suplantación y ha advertido reiteradamente sobre la creciente sofisticación de la ingeniería social. Precisamente por eso el episodio resulta tan revelador.

    Si una empresa de estas dimensiones, con profesionales especializados, sistemas de autenticación y procedimientos internos, puede ser engañada mediante una solicitud aparentemente legítima, imaginemos las probabilidades que enfrenta una persona común.

    Nosotros recibimos todos los días correos electrónicos, SMS, llamadas, páginas falsas, falsos empleados bancarios y mensajes que imitan cada vez mejor a organismos públicos y empresas reales.

    La ingeniería social funciona porque explota algo imposible de corregir completamente mediante software: la confianza humana.

    Pero existe una diferencia fundamental entre que un delincuente consiga engañarme para obtener un dato mío y que consiga engañar a una institución que posee un archivo entero de mi identidad y de mi vida financiera.

    Y ese archivo no existe exclusivamente porque los bancos sean curiosos, en buena parte existe porque hemos decidido legalmente que debe existir.

    KYC: entregar primero, preocuparse después

    Durante décadas se ha expandido alrededor del mundo un principio que hoy consideramos prácticamente natural: el Know Your Customer o «conozca a su cliente» que todos conocemos.

    Las recomendaciones internacionales del FATF exigen a las instituciones financieras identificar al cliente, verificar su identidad y mantener procedimientos de customer due diligence. En Europa, las reglas contra el lavado de dinero obligan igualmente a las entidades a identificar y verificar a sus clientes mediante documentos, datos o información obtenida de fuentes consideradas fiables. Si no pueden verificar la identidad, en determinadas circunstancias ni siquiera pueden prestar el servicio.

    La intención declarada es «comprensiblemente justificada»: combatir lavado de dinero, financiación del terrorismo, fraude y otros delitos. Pero raramente discutimos el otro lado de esa política.

    Cada nueva obligación de conocer más al cliente significa necesariamente que alguien tiene que recopilar, transmitir, procesar o conservar más información sobre él. Y entonces comenzamos a crear extraordinarias concentraciones de datos. No sólo sabemos quién es usted sino que también sabemos dónde vive, con qué documento se identifica, qué cuentas posee, desde dónde envía dinero, a quién, cuándo, cuánto; y dependiendo del servicio y de sus procedimientos de verificación, también puede quedar almacenada una imagen de su documento y de su rostro.

    Individualmente, cada requisito puede encontrar una justificación, pero acumulados, producen algo completamente diferente: un mapa extraordinariamente detallado de una persona.

    Y un mapa semejante tiene muchísimo valor para un delincuente.

    El dato que entregamos no puede volver a ser privado

    Hay una diferencia decisiva entre dinero y datos personales. Si alguien roba dinero de una cuenta bancaria, existe al menos la posibilidad de bloquearla, rastrear los movimientos o recuperar los fondos o si alguien obtiene una contraseña, podemos cambiarla. Pero no podemos cambiar fácilmente nuestra fecha de nacimiento, ni nuestra cara; tampoco nuestro historial financiero o el hecho de que una dirección determinada pertenece a nosotros. Mucho menos podemos «desfiltrar» una copia de nuestro pasaporte. Éste es el aspecto que hace particularmente preocupante el caso Revolut.

    Supongamos que entre la información obtenida aparece una persona que compra Bitcoin con regularidad. Ahora un atacante potencialmente puede conocer simultáneamente su nombre + domicilio + teléfono + documento + fotografía + movimientos bancarios + historial de Bitcoin.

    Eso ya no es simplemente un problema de privacidad digital, es un problema de seguridad física.

    En el mundo cripto existe incluso un nombre brutalmente expresivo para determinadas extorsiones dirigidas a poseedores de activos digitales: los llamados ataques de «$5 wrench», donde la criptografía deja de importar porque el atacante se dirige directamente contra la persona que posee las claves.

    Una base de datos que vincule identidad real, domicilio y actividad cripto puede proporcionar exactamente el tipo de información que nunca querríamos entregar a un criminal.

    La paradoja de la seguridad

    Aquí aparece la contradicción que más debería preocuparnos.

    Nos dicen que debemos entregar esa información para estar más seguros, pero concentrar enormes cantidades de información sensible también genera un riesgo de seguridad que antes no existía. Es una aplicación bastante simple del problema de los incentivos.

    Una base de datos que contiene poca información tiene poco valor, pero una base de datos con millones de identidades, documentos y movimientos financieros se convierte en un objetivo extraordinariamente atractivo.

    Cuanto mejor conocemos al cliente, mejor puede conocerlo también quien consiga acceder ilegítimamente a esa información. Y no siempre será mediante un ataque espectacular. A veces bastará con que una solicitud parezca oficial. Eso es precisamente lo perturbador del caso Revolut.

    Según la información disponible, el atacante consiguió utilizar una cuenta dentro del dominio auténtico de una agencia gubernamental. Es decir, la comunicación llevaba precisamente una de las señales que normalmente utilizamos para decidir que una solicitud merece confianza.

    El sistema funcionó sobre una premisa perfectamente razonable: «esto parece venir del Estado, por tanto debe ser legítimo«. Y esa premisa falló.

    ¿Y quién asumió el riesgo?

    Aquí aparece otra asimetría que me parece difícil de justificar. El cliente no decidió libremente construir esa base de datos. Si quiere acceder al sistema financiero regulado, tiene que proporcionar determinada información de identificación. No existe una negociación: «Prefiero conservar mi privacidad y asumir el riesgo». No. O entrega sus datos o, en muchos casos, no obtiene la cuenta.

    Sin embargo, una vez entregados, el riesgo residual de esa concentración de información recae principalmente sobre el individuo.

    La institución puede reforzar procedimientos, pero la persona cuyo documento, dirección e historial financiero fueron expuestos no puede simplemente solicitar una identidad nueva. Ésa es la enorme externalidad que casi nunca aparece en el debate KYC; el Estado exige recopilar información para reducir determinados riesgos sociales y la institución cumple esa obligación. Pero si la información termina en manos equivocadas, el daño privado lo soporta una persona que nunca tuvo la opción de no proporcionar esos datos.

    No se trata de elegir entre KYC absoluto y delincuencia

    La respuesta habitual consiste en plantear una falsa dicotomía. O identificamos exhaustivamente a todo el mundo o dejamos vía libre al terrorismo, lavado y fraude. No necesariamente es así.

    Una sociedad liberal lleva siglos enfrentándose al mismo problema en otros ámbitos: cómo investigar al sospechoso sin convertir preventivamente a todos los ciudadanos en sospechosos.

    La alternativa no es que la policía renuncie a investigar, es exigir proporcionalidad. Una investigación dirigida, concreta, y órdenes justificadas judicialmente. Y un principio que debería parecernos bastante elemental: no recopilar indefinidamente aquello que no es necesario conservar.

    La digitalización nos ha llevado curiosamente en la dirección contraria, dado que almacenar información es barato, tendemos a almacenar más. Y como analizarla es sencillo, queremos recopilar más. Y peor aún, ahora que la inteligencia artificial permite correlacionar cantidades gigantescas de datos, el incentivo para saber cada vez más sobre cada ciudadano será todavía mayor.

    Eso es exactamente lo que he llamado en otras ocasiones algocracia: no necesariamente un dictador observando personalmente a cada individuo, sino sistemas capaces de clasificar, perfilar y decidir utilizando cantidades de información que ningún aparato burocrático anterior habría podido procesar.

    Por eso importan Bitcoin, Monero y hasta el efectivo

    Aquí aparece una discusión que con demasiada frecuencia se despacha con una frase bastante desagradable: «Si no tienes nada que esconder, ¿por qué necesitas privacidad?». Pero privacidad y delincuencia son cosas completamente diferentes. Cuando cierro la puerta de mi casa y no estoy cometiendo un delito. Cuando pongo una contraseña a mi correo electrónico y no estoy ocultando terrorismo. No publico mi extracto bancario en Internet y nadie considera eso sospechoso. La privacidad financiera debería partir de la misma presunción.

    Bitcoin solucionó una parte del problema: permitió poseer y transferir un activo sin necesitar una institución que mantenga una cuenta a nuestro nombre.

    Pero Bitcoin no proporciona privacidad perfecta; su blockchain es pública y su vinculación con identidades reales puede permitir, no es fácil, reconstruir historiales de movimientos. Por eso existen tecnologías orientadas específicamente a privacidad, como Monero, herramientas de mezcla y protocolos que dificultan esa trazabilidad.

    Y por eso sigue siendo importante algo muchísimo más antiguo: el efectivo.

    Una persona puede entregar veinte euros a otra sin crear una base de datos permanente que vincule identidad, horario, ubicación, comercio y patrón de consumo. Eso no es una deficiencia tecnológica; es, justamente, una propiedad extraordinariamente valiosa para una sociedad libre.

    Estamos construyendo dinero mejor y vigilancia mejor al mismo tiempo

    La paradoja se vuelve todavía más interesante porque Revolut representa precisamente la modernización del sistema financiero. Tecnológicamente es difícil no admirar lo que empresas como ésta han conseguido. Pero allí reside la advertencia.

    Podemos construir un sistema financiero espectacularmente eficiente y, simultáneamente, un sistema espectacularmente eficiente para observar a sus usuarios. La tokenización no elimina ese problema ni las stablecoins tampoco. Incluso blockchain puede agravarlo si construimos una perfecta conexión entre una identidad KYC y un historial público e inmutable de transacciones.

    Por eso no basta con preguntar: ¿qué tan rápido puedo enviar dinero?. También debemos preguntar: ¿quién sabe que lo envié?, ¿qué información conserva sobre mí?, ¿durante cuánto tiempo?, ¿a quién puede entregársela?, ¿qué ocurre si quien la solicita no es quien dice ser?, Y, quizá lo más importante: ¿por qué necesita conocer todo eso en primer lugar?

    El caso Revolut debería cambiarnos la pregunta

    No me interesa convertir a Revolut en villano. Sería demasiado fácil y además perderíamos la verdadera enseñanza del episodio.

    Una compañía fue engañada. Puede mejorar sus controles y seguramente lo hará. Mañana será otra empresa, pasado mañana, una administración pública.

    El problema fundamental seguirá estando allí mientras construyamos sistemas en los que grandes cantidades de información personal y financiera tengan que concentrarse necesariamente para poder participar en la economía moderna.

    Nos vendieron el KYC como una medida de seguridad. Es hora de reconocer también su costo: obligar a millones de personas inocentes a entregar información sensible y concentrarla en bases de datos permanentes crea, por sí mismo, un enorme riesgo de seguridad.

    La libertad financiera no consiste solamente en poder comprar Bitcoin; tampoco consiste simplemente en que una aplicación permita enviar dinero alrededor del mundo en segundos; consiste también en preservar un espacio en el que el individuo pueda poseer, intercambiar y guardar su propiedad sin tener que entregar previamente un expediente sobre su vida a un tercero.

    El caso Revolut no demuestra que debamos abandonar la tecnología financiera. Demuestra algo mucho más importante, que implica que cuando construimos una sociedad en la que para protegernos obligamos a todos a identificarse permanentemente, también construimos el archivo perfecto para quien consiga hacerse pasar por la autoridad.

    Y esta vez ni siquiera tuvieron que hackearlo. Sólo tuvieron que pedirlo.
  • EURR: Revolut lleva el euro a la blockchain, pero no la libertad monetaria

    EURR: Revolut lleva el euro a la blockchain, pero no la libertad monetaria

    Revolut acaba de llevar el euro a Ethereum, el EURR. No es tan poco como parece, ni tanto como sugiere el marketing.

    La fintech inició el lanzamiento gradual de EURR, una stablecoin diseñada para conservar un valor de un euro. Comenzará con clientes seleccionados de Dinamarca, Polonia y Portugal —un mercado inicial de aproximadamente dos millones de usuarios— y prevé extenderla al resto del Espacio Económico Europeo antes de finalizar el año.

    EURR permitirá convertir euros en tokens, enviarlos a billeteras externas y utilizarlos en redes blockchain sin asumir la exposición cambiaria de las stablecoins vinculadas al dólar. La conversión desde dinero fiat no tendría, según Revolut, comisión ni spread, aunque continuarán aplicándose los límites habituales de sus servicios cripto. El despliegue para usuarios comenzará en Ethereum y se ampliará a otras redes conforme aumente la liquidez.

    Hasta ahí, la versión publicitaria. Ahora veamos qué es realmente EURR, quién responde por ella y qué clase de libertad ofrece.

    La stablecoin de Revolut que no emite Revolut

    Aunque lleva la marca Revolut Euro, EURR no es jurídicamente una obligación de Revolut Bank.

    La emisora es Bridge Building S.A., la sociedad luxemburguesa de Bridge, empresa de infraestructura para stablecoins adquirida por Stripe en febrero de 2025. Bridge obtuvo el 29 de junio de 2026 dos autorizaciones de la autoridad financiera de Luxemburgo: una como entidad de dinero electrónico y otra como proveedor de servicios de criptoactivos. Revolut Digital Assets Europe, regulada en Chipre, actúa como distribuidor y ofrece el token dentro de su aplicación y de Revolut X.

    La distinción no es meramente burocrática. El titular de EURR posee un derecho de rescate contra Bridge, no contra la entidad bancaria de Revolut. Es Bridge quien debe emitir los tokens, custodiar o invertir las reservas y entregar un euro por cada EURR presentado para su rescate.

    En otras palabras, no compramos “un euro de Revolut”. Adquirimos un pasivo digital de Bridge, distribuido por Revolut y denominado en euros.

    ¿Qué respalda cada EURR?

    La promesa es sencilla: por cada token en circulación debe existir un euro, o el equivalente en activos líquidos denominados en euros.

    Las reservas pueden mantenerse en cuentas segregadas en entidades financieras reguladas o invertirse en instrumentos líquidos admitidos por MiCA. En la fotografía inicial del lanzamiento había apenas 374 EURR en circulación respaldados por 374 euros depositados en efectivo. No es una cifra económicamente relevante: confirma que estamos ante una prueba controlada, no ante una stablecoin que ya haya conquistado mercado.

    El white paper prevé que una firma contable independiente verifique mensualmente que las reservas igualen o superen los tokens emitidos. Sin embargo, al momento del lanzamiento no identifica qué firma realizará esa comprobación.

    Aquí conviene hacer otra distinción que suele perderse bajo la etiqueta “regulada”. MiCA exige autorización, reservas, transparencia y derecho de rescate, pero el propio registro de ESMA advierte que los white papers allí publicados no han sido revisados ni aprobados por las autoridades: la responsabilidad por su contenido continúa siendo del emisor.

    Regulación no significa garantía estatal, mucho menos ausencia de riesgo.

    Un token no es un depósito bancario

    Quien mantiene euros en una cuenta bancaria de Revolut puede encontrarse, según la entidad que le preste el servicio, bajo un sistema europeo de garantía de depósitos. EURR es otra cosa: un token de dinero electrónico y, por tanto, no está cubierto como depósito bancario.

    Existe un derecho de rescate a la par, pero su ejercicio directo exige superar los controles de identificación de Bridge y proporcionar una cuenta bancaria del Espacio Económico Europeo con un IBAN válido. El plazo anunciado para recibir los euros puede alcanzar dos días hábiles.

    Esto introduce varios riesgos que el respaldo uno a uno no elimina: riesgo del emisor, de los bancos donde se mantengan las reservas, del contrato inteligente, de la red utilizada, de liquidez en mercados secundarios y del propio proceso de rescate.

    Además, Bridge conserva la capacidad de congelar direcciones asociadas con actividades sospechosas o cuando lo soliciten las autoridades. Sus condiciones también admiten que determinados fondos puedan ser bloqueados o embargados sin previo aviso. Y los planes de recuperación previstos por MiCA pueden contemplar, en circunstancias de tensión, límites temporales, cargos de liquidez o incluso la suspensión de los rescates.

    EURR puede circular por una blockchain pública, pero eso no convierte su política monetaria ni su administración en descentralizadas. Una cosa es que el registro sea distribuido y otra muy distinta que el activo carezca de administrador.

    El negocio detrás de la innovación

    El momento elegido por Revolut tampoco es casual.

    EURR llega mientras la compañía retira USDT de su oferta para clientes del Espacio Económico Europeo y Suiza. Los saldos que permanezcan después del 31 de agosto serán convertidos a la moneda base de cada usuario. MiCA cierra así el acceso a determinados competidores y, al mismo tiempo, abre un mercado extraordinario para los emisores que obtienen sus licencias.

    Revolut no sólo ofrece una alternativa: procura conservar dentro de su propio ecosistema el volumen que antes circulaba mediante stablecoins ajenas.

    La oportunidad comercial es evidente. Revolut declara más de 80 millones de clientes, de los cuales más de 16 millones ya utilizan sus servicios cripto. Bridge aporta la licencia y la infraestructura; Revolut, la distribución; y Stripe termina ocupando silenciosamente una parte esencial de las nuevas tuberías del dinero digital.

    Existe además el negocio de las reservas. MiCA prohíbe pagar intereses a los tenedores de tokens de dinero electrónico. Por tanto, aunque Bridge obtenga rendimientos sobre los activos permitidos, el titular de EURR sólo conserva la promesa de recuperar su euro nominal. El rendimiento del respaldo queda del lado del emisor y de los acuerdos comerciales que éste haya celebrado.

    Nada de eso es ilegítimo. Es el precio y el modelo de negocio de un servicio voluntario. Pero conviene comprenderlo antes de presentar la stablecoin como una democratización del sistema financiero.

    El gran problema europeo: casi todas las stablecoins hablan en dólares

    El mercado mundial de stablecoins ya supera los 300.000 millones de dólares, pero continúa abrumadoramente dominado por USDT y USDC. En junio de 2026, el Banco Central Europeo calculaba que las stablecoins denominadas en euros apenas reunían alrededor de 500 millones de euros.

    Circle anunció pocos días antes del lanzamiento de EURR que su EURC había superado los 400 millones de euros en circulación. Esa es la verdadera referencia competitiva de Revolut, junto con los tokens emitidos por Société Générale, Banking Circle, AllUnity y los proyectos preparados por distintos consorcios bancarios.

    EURR parte prácticamente de cero, pero cuenta con algo que muchos competidores no tienen: una aplicación utilizada diariamente por millones de personas. Su prueba no será conseguir una licencia ni colocar el token en un menú. Será lograr liquidez, aceptación externa y usos reales fuera de Revolut.

    Hay, además, un detalle bastante desprolijo: EURR ya era el símbolo utilizado por otra stablecoin en euros, emitida por StablR. Dos activos diferentes pueden compartir ticker porque en una blockchain la verdadera identidad está en la dirección del contrato, no en las cuatro letras que aparecen en pantalla. Para un producto que pretende acercar las stablecoins al usuario corriente, empezar duplicando el nombre de otro token no parece precisamente una contribución a la claridad.

    ¿Es competencia monetaria?

    Desde una perspectiva liberal, el lanzamiento tiene aspectos positivos. Amplía las alternativas voluntarias, permite experimentar con nuevos mecanismos de pago y somete a bancos, fintechs y emisores a cierta competencia. Nadie debería impedir que un individuo convierta sus euros en un token y los envíe por la red que considere más conveniente.

    EURR también puede mejorar transferencias internacionales, liquidaciones fuera del horario bancario y operaciones entre dinero fiat y activos digitales. Si reduce costos y fricciones, será el mercado —no un ministerio ni el Banco Central Europeo— quien deba premiarlo.

    Pero sería exagerado confundir esta competencia entre emisores y plataformas con una verdadera competencia entre monedas.

    EURR no ofrece una unidad monetaria distinta. No protege frente a la inflación del euro, no limita las decisiones del BCE y no permite elegir otro patrón de valor. Si el euro pierde poder adquisitivo, EURR lo perderá exactamente en la misma proporción. Lo que compite es el emisor, la interfaz y el sistema de transferencia; no la moneda subyacente.

    No estamos ante la desnacionalización del dinero imaginada por Hayek. En el mejor de los casos, estamos ante una mejora privada de sus tuberías.

    Tampoco es un euro digital del BCE

    EURR no debe confundirse con una moneda digital de banco central. No es de curso legal, su uso es voluntario y el BCE no lleva directamente la cuenta de sus titulares. Es emitida por una empresa privada y puede trasladarse a billeteras externas y redes públicas.

    Ésa es una diferencia importante.

    Sin embargo, tampoco es dinero resistente a la censura. El emisor puede congelarlo, el distribuidor controla el acceso desde su plataforma, las entradas y salidas requieren identificación y el rescate final depende de instituciones financieras reguladas. Es mucho más parecido a dinero electrónico programable y transferible que a Bitcoin.

    Bitcoin elimina la necesidad de confiar en un emisor y no promete rescatarse por otra moneda. EURR hace exactamente lo contrario: su utilidad y estabilidad dependen de que Bridge cumpla en todo momento la promesa de entregar un euro. Uno procura soberanía monetaria; el otro procura comodidad, estabilidad nominal y mejores medios de pago. Son herramientas diferentes para necesidades diferentes.

    Un avance útil, con el nombre correcto

    EURR puede convertirse en un buen producto. Revolut posee la escala, Bridge la infraestructura y Stripe la capacidad tecnológica para llevar las stablecoins en euros mucho más allá de los mercados cripto tradicionales.

    Pero todavía no existe evidencia de adopción. Los 374 euros iniciales son un ensayo, no una revolución. Habrá que observar cuánto cuesta realmente retirar el token, qué liquidez consigue fuera de Revolut, dónde se mantienen las reservas, quién las audita, cuántas direcciones son congeladas y qué ocurre cuando un usuario necesita rescatar en medio de una crisis.

    Desde una mirada liberal, más alternativas voluntarias siempre son preferibles a menos. Lo preocupante comienza cuando la regulación no se limita a exigir transparencia y cumplimiento contractual, sino que expulsa unas opciones para favorecer a los emisores autorizados por el propio regulador. La competencia deja entonces de producirse en una cancha abierta y pasa a depender de quién consigue permiso para ingresar.

    EURR no es dinero libre. Es un pasivo privado denominado en moneda estatal, regulado en su emisión y censurable en su circulación. Puede ser más rápido, más barato y mucho más útil que los viejos rieles bancarios, y eso ya sería un avance considerable.

    Pero no cambia la naturaleza del euro. Sólo lo coloca sobre una blockchain.

  • Revolut obtiene licencia MiCA en Chipre y refuerza su expansión

    Revolut obtiene licencia MiCA en Chipre y refuerza su expansión

    Revolut, la fintech británica que cuenta con más de 65 millones de usuarios a nivel mundial, ha dado un paso decisivo en su estrategia de expansión en el mercado de criptomonedas al obtener una licencia bajo el Reglamento de Mercados de Criptoactivos (MiCA) de la Comisión de Valores y Bolsa de Chipre (CySEC). Esta autorización le permite ofrecer servicios de criptoactivos regulados en los 30 países del Espacio Económico Europeo (EEE), consolidando su presencia en el mercado europeo.

    Un impulso estratégico para Revolut

    La obtención de esta licencia MiCA refuerza el enfoque de cumplimiento normativo de Revolut, permitiéndole operar de manera legal y transparente en toda la región. La compañía ha destacado que esta autorización es clave para ofrecer productos innovadores en el ámbito de las criptomonedas, asegurando la confianza de sus usuarios y el cumplimiento de las regulaciones europeas.

    Lanzamiento de la plataforma Crypto 2.0

    Como parte de esta expansión, Revolut ha anunciado el lanzamiento de su nueva plataforma «Crypto 2.0», que ofrecerá acceso a más de 280 tokens, staking sin comisiones con rendimientos de hasta un 22% anual y conversión 1:1 entre stablecoins y dólares estadounidenses sin márgenes. Esta plataforma busca proporcionar una experiencia de usuario más completa y competitiva en el mercado de criptoactivos.

    Expansión de Revolut X

    Además, Revolut ha ampliado su plataforma Revolut X, un intercambio de criptomonedas dedicado a traders experimentados. Esta plataforma, que ahora está disponible en 30 mercados del EEE, permite el acceso a más de 100 tokens con bajas comisiones y capacidades de intercambio en tiempo real. Revolut X ha atraído a más de 14 millones de usuarios de criptomonedas a nivel global, consolidándose como una herramienta clave para los entusiastas del trading.

    Implicaciones para el mercado europeo

    La obtención de la licencia MiCA por parte de Revolut representa un hito en la regulación de los criptoactivos en Europa, ya que permite a la fintech operar bajo un marco normativo claro y armonizado en toda la región. Este desarrollo es un indicativo de la madurez del mercado europeo de criptomonedas y de la creciente confianza en las plataformas que cumplen con las regulaciones establecidas.

    La licencia MiCA obtenida por Revolut en Chipre no solo refuerza su posición en el mercado europeo de criptoactivos, sino que también subraya el compromiso de la empresa con la transparencia y el cumplimiento normativo. Con el lanzamiento de su plataforma Crypto 2.0 y la expansión de Revolut X, la fintech está bien posicionada para liderar la próxima etapa de crecimiento en el ecosistema de criptomonedas en Europa.

  • La Fintech Revolut ahora es oficialmente un banco.

    Revolut, la nueva empresa de tecnología financiera con sede en Londres, ha obtenido una licencia de banca europea a medida que se avecina el Brexit, con planes para lanzar cuentas corrientes y de ahorro, así como préstamos minoristas y comerciales.

    El Banco de Lituania, el banco central del país de Europa oriental, otorgó a Revolut la aprobación regulatoria que le otorga el permiso para operar en toda la Unión Europea.

    Si bien Londres ha sido un foco para nuevas empresas de tecnología financiera, el Brexit ha llevado a muchas de estas empresas a buscar licencias de otras jurisdicciones europeas. Una vez que U.K. deje la E.U. las compañías financieras británicas ya no tendrán el derecho de ‘pasaportar’ sus aprobaciones regulatorias a otras jurisdicciones europeas. Como se esperaba, Revolut solicitó una licencia a través del Banco de Lituania para seguir “aprovechando las reglas de pasaporte para operar en otros países europeos”. Esto se refiere a las leyes que permiten que los bancos que conforman el mercado europeo, funcionen también en el territorio de los otros estados miembros.

    Con ello, los usuarios de la compañía podrán notar ciertos cambios que se suscitarán en los meses venideros. Actualmente, funciona como una billetera electrónica en la que se pueden recargar fondos de diferentes formas. Revolut planea lanzar sus nuevas funciones para el Reino Unido, Alemania, Polonia y Francia y los usuarios residentes de estos países podrán tener una cuenta corriente real y una tarjeta de débito no prepagada en pocos meses.

    Después de transferir su dinero a la propia infraestructura de Revolut, los fondos se cubrirán hasta € 100,000 bajo el Plan Europeo de Seguro de Depósitos. Ahora la plataforma deberá convencer a más usuarios que cambien a Revolut sus salarios y grandes sumas de dinero. Finalmente, la startup espera poder ofrecer sobregiros y préstamos. Todas las nuevas empresas de fintech terminan ofreciendo crédito en algún momento, ya que es una buena manera de generar ingresos. Actualmente hay entre 8,000 y 10,000 personas que abren una cuenta Revolut por día. Los usuarios generan $ 4 mil millones en volumen de transacciones mensuales. Será interesante ver si las cuentas actuales afectarán el crecimiento. Actualmente, es bastante fácil abrir una cuenta Revolut ya que los usuarios no necesitan pasar por muchos procesos KYC. Esto va a cambiar una vez que la start up comience a abrir cuentas comunes.

    Un número creciente de empresas  han obtenido el permiso para ofrecer cuentas bancarias y préstamos. Otros como Revolut incluyen la compañía de pagos sueca Klarna Holding AB y la firma de pagos holandesa Adyen NV, así como la empresa alemana N26.

    Chad West, un portavoz de Revolut, dijo que la compañía eligió a Lituania porque ya tiene 150,000 clientes allí, o alrededor del 7 por ciento de los 2,25 millones de clientes que dijo que tenía en julio de 2018, y el entorno regulatorio de la nación es increíblemente amigable para la tecnología y más rápido  de obtener una licencia bancaria que muchas otras jurisdicciones europeas.

    Fundada en 2015, Revolut ha crecido de ser una compañía que ofrece a los consumidores una tarjeta de débito prepaga sin cargo para usar mientras se viaja internacionalmente, a una que les permite acceder a servicios de billetera, de intercambios de divisas, herramientas de presupuesto y criptomoneda.  La compañía dijo que estaba considerando solicitar una licencia adicional de dinero electrónico en Luxemburgo también, pero aún no lo había hecho. Revolut ha dicho también que ofrecerá operaciones de bolsa sin comisión en los EE. UU. y Europa durante el próximo año.

    ‘Nuestra visión es que los clientes minoristas y comerciales podrán solicitar un préstamo en solo dos minutos desde la aplicación y luego tener el dinero en su cuenta casi al instante’, dijo Nikolay Storonsky, ex banquero de inversiones de Credit Suisse quien es el fundador y director ejecutivo de Revolut.

    Revolut ha recaudado aproximadamente $ 340 millones en total de firmas de capital de riesgo que incluyen Index Ventures, Ribbit Capital, Balderton Capital y DST Global. La última vez que se valoró fue de aproximadamente $ 1.7 mil millones cuando recaudó $ 250 millones en abril de 2018. La compañía dijo que planea expandirse más allá de Europa en 2019, incluidos los EE. UU. y Japón.

  • Cómo Revolut está reinventado la banca tradicional.

    Revolut se lanzó oficialmente en 2015 como resultado del financiamiento de algunos de los inversionistas detrás de empresas como Facebook y Skype, siendo uno de los neo-bancos con mayor crecimiento en los últimos años, desarrollando un nuevo modelo de negocio bancario y tecnología para crear una experiencia superior para el cliente. Revolut, en sus 3 años de vida, ya ha obtenido un total de 1,5 millones de clientes y ha conseguido ahorrar a sus usuarios más de 160 millones de dólares.

    Revolut es el primer banco en implementar realmente el modelo de mercado de banca; en lugar de proporcionar su propia fuente de riqueza, seguros y préstamos, Revolut permite a los clientes elegir entre los mejores servicios globales disponibles en el mercado.

    Se puede comenzar a utilizar Revolut después de haber descargado la aplicación, sólo tiene que registrarse, vincular su cuenta a una cuenta bancaria nacional y ya puede comenzar a transferir fondos y utilizar sus servicios.

    Se puede recargar la cuenta Revolut a través de la aplicación usando su tarjeta de débito sin cargos, y se puede utilizar para realizar pagos con tarjeta hasta un valor mensual de 6,824$ o retirar dinero en la moneda local sin cargos hasta un monto mensual de 228$.

    Revolut está diseñado también para el viajero habitual, y puede mantener cuentas hasta en 25 monedas a la vez, gastando en moneda local en el país al que viaje al tipo de cambio real, y enviando dinero a otras cuentas bancarias locales en esos países sin que las cuotas internacionales de transferencia de dinero lo afecten. Al final del viaje, puede enviar el dinero restante a su cuenta bancaria a través de la aplicación, o dejar el dinero en su cuenta Revolut, y todo esto sin cargos.

    ¿Necesita crédito? Simplemente puede ingresar la cantidad que necesita, el tiempo en el que quiere devolverlo y sus datos personales en la aplicación y se le hará llegar un presupuesto personalizado. ¿Qué tal un seguro para su teléfono? La aplicación rellena automáticamente los detalles de su dispositivo y le ofrece una cotización a través de los socios Allianz y Simplesurance.
    ¿Necesita un seguro médico en el extranjero? La aplicación puede rastrear su geolocalización a través de su teléfono, por lo que solo pagaría por los días que está en el extranjero, y por supuesto, las tarifas que recibe para todos estos servicios son las más competitivas del mercado, sin pagos adicionales.

    Tambien Revolut le permite enviar dinero a sus amigos con un solo clic, sin necesidad de ingresar los detalles de su cuenta, o congelar su tarjeta si se pierde, ver su PIN en caso de que lo olvide y establecer límites de gastos mensuales. Y por supuesto invertir en Bitcoin, Litecoin y Ethereum directamente desde la aplicación.

    Revolut también tiene un buen servicio al cliente, recursos de la comunidad y un mensajero directo en la aplicación, por lo que puede enviar un mensaje rápidamente a un agente de atención al cliente para solucionar su problema. El mismo problema que tomaría una larga llamada telefónica y una visita a una sucursal local, toma solo 20 minutos usando el soporte de la aplicación.

    También por 9$ al mes, puede hacerse usuario premium aumentando sus ventajas a las siguientes:

    – Puede sacar más dinero de cajeros gratis que con la versión gratuita, hasta 400€.

    – Intercambio de divisas ilimitado

    – Compra e intercambio de criptomonedas

    – Seguro médico gratis

    – Soporte prioritario

    – Descuento en el seguro de móvil

    – Sala VIP en los aeropuertos

    – Turbotransferencias gratis

    Revolut es el primer neo-banco verdaderamente global, sin intermediarios, donde los pagos tienen un concepto de servicio, y de generación de ingresos. Los bancos tradicionales continúan beneficiándose de un nivel de confianza del cliente acumulado durante generaciones que es difícil de ganar para una nueva startup. Sin embargo, la superioridad de la experiencia bancaria de Revolut debería asustar a los bancos tradicionales que se han estancado en innovación durante mucho tiempo. Si sus productos no evolucionan rápidamente para mejorar la experiencia del usuario, los bancos tradicionales veran cómo sus clientes emigran hacia estas nuevas opciones de mercado en los próximos años.

  • Revolut, el neobanco más desafiante del mundo, agrega soporte para Ripple y Bitcoin Cash

    Revolut está avanzando más en los mercados de criptomonedas al agregar soporte para XRP (Ripple) y  BCH (Bitcoin Cash)  dentro de su popular aplicación móvil. Las nuevas monedas virtuales se unen a bitcoin, litecoin y ethereum, que se pusieron a disposición de los clientes en diciembre para llevar a cabo intercambios a dinero fiat en la aplicación .

    La incorporación de XRP y BCH sigue a la creciente demanda de la moneda respaldada por Ripple y la escisión de bitcoin, ya que los inversionistas buscan diversificar sus tenencias y encontrar la próxima gran fuente de ingresos. Revolut reconoce que las nuevas adiciones le ayudarán a conseguir un hito en el intercambio criptográfico tradicional, como Coinbase, que sigue rehuyendo a los nuevos participantes del mercado.

    En comparación con un exchange de criptomonedas tradicional, Revolut no puede enviar ni recibir criptomonedas de su cuenta. Por ejemplo, el usuario no obtiene una dirección de bitcoin. Todo lo que puede hacer es comprar tokens en la aplicación. Si desea transferir esos tokens a otro lugar, tendrá que venderlos por USD, GBP, etc. y luego comprar criptomonedas en un exchange tradicional con su dinero fiduciario.

    Vlad Yatsenko, cofundador y CTO de Revolut dice: ‘Le hemos estado preguntando a la comunidad de Revolut qué criptomonedas querían tener además de las que ya teníamos, y la demanda tanto de XRP como de Bitcoin Cash ha sido absolutamente abrumadora. Después de meses de negociaciones y trabajo de desarrollo, estamos increíblemente emocionados de ofrecer exposición a estas dos monedas digitales en el mercado del Reino Unido ‘.

    «Lanzamos esta función por primera vez para ofrecer una exposición sin traumas de las criptomonedas a la población en general. La idea de intercambios, llaves privadas y almacenamiento en frío es un problema para algunas personas, por lo que queríamos ofrecer una forma sencilla para que los consumidores obtengan exposición en esta área «.

    Detrás de la escena, la startup se asoció con Bitstamp para procesar las transacciones. Revolut actualmente cobra una tarifa de 1.5 por ciento por las transacciones de criptomonedas. Actualmente Revolut procesa 100.000 transacciones de criptomonedas por día.


    La semana pasada, la compañía también lanzó una nueva característica de ahorro llamada Vaults, que permite al cliente redondear los pagos de su tarjeta al número entero más cercano y ahorrar su reserva de cambio en criptomonedas. «Cada vez que realices una compra con tu tarjeta Revolut, redondearemos automáticamente tu transacción al número entero más cercano y colocaremos la diferencia en tu hucha de ahorro.» manifiesta Revolut.

    También puede configurar pagos recurrentes para apartar un poco de dinero cada día, cada semana o cada mes. Curiosamente, el usuario puede elegir la moneda de su bóveda (Vaults). Por lo tanto, significa que puede decidir comprar éteres con cambio y hacer pagos semanales, por ejemplo. Es una gran manera de protegerse contra la volatilidad de las criptomonedas.

    Los usuarios no ganan intereses en Vaults. Es solo una manera de apartar algo de dinero que no aparece en la cuenta Revolut principal. Y pueden decidir cerrar su Vaults cuando lo deseen.

    Después de que Revolut añadiera las operaciones de criptomoneda el año pasado, alcanzó el punto de equilibrio en diciembre por primera vez y agregó 500,000 clientes en enero y febrero para llevar su base total de clientes a casi 2 millones, de los cuales 50,000 se han registrado en Vaults desde su lanzamiento.

    Revolut tiene la ambición de reemplazar por completo las cuentas bancarias convencionales y ahora afirma procesar transacciones por valor de 1.800 millones de dólares cada mes.

    Desde su creación en julio de 2015, Revolut ha procesado 60 millones de transacciones con una transacción de volumen total de $ 15 mil millones.