Categoría: Economia y Finanzas

  • Europa ya tiene su stablecoin bancaria: 37 bancos preparan un euro “on-chain”

    Europa ya tiene su stablecoin bancaria: 37 bancos preparan un euro “on-chain”

    Durante años Europa miró el crecimiento de las stablecoins con una mezcla de interés y desconfianza. El problema era evidente: casi todo ese nuevo dinero digital estaba denominado en dólares, pero hoy acaba de ocurrir algo que puede cambiar ese equilibrio: Qivalis, el consorcio respaldado por 37 bancos europeos de 15 países, recibió del Banco Central de los Países Bajos la autorización como entidad de dinero electrónico. Eso le permite avanzar hacia la emisión de su propia stablecoin bancaria, ligada al euro y respaldada 1:1. La compañía prevé comenzar la emisión en los próximos meses, una vez completados los requisitos de MiCA y publicado su white paper.

    No estamos hablando de una startup pequeña. Detrás aparecen nombres como BBVA, CaixaBank, BNP Paribas, ING, UniCredit, Danske Bank, KBC, Sabadell, Bankinter o ABN Amro, entre muchos otros. El consorcio reúne ya a 37 instituciones financieras y España es uno de los países con mayor representación.

    ¿Para qué quieren los bancos una stablecoin?

    La pregunta parece lógica, ya que si Europa ya tiene euros, transferencias SEPA y sistemas de pago instantáneo, ¿para qué crear otro euro digital?. La respuesta está en otra parte: blockchain.

    Cada vez más activos financieros —bonos, fondos, acciones tokenizadas, contratos— empiezan a moverse on-chain. Para liquidar esas operaciones hace falta también una forma de dinero que pueda circular en esas mismas redes. Y hoy, cuando se necesita liquidez suficiente, el dólar domina casi completamente ese espacio.

    Qivalis nació precisamente para cubrir esa brecha: crear una unidad de liquidación en euros capaz de funcionar en redes blockchain y en mercados tokenizados. Su modelo será de reserva íntegra y su distribución se hará a través de bancos, exchanges, proveedores de pagos y operadores de infraestructura de mercado. En términos sencillos: el euro quiere entrar en la misma autopista digital por la que ya circulan USDT y USDC.

    La paradoja europea

    Aquí aparece la parte más interesante. Europa lleva años hablando de “soberanía monetaria” y de la necesidad de evitar una dependencia excesiva del dólar digital.

    Hasta ahora, la respuesta más visible era el euro digital impulsado por el BCE, pero Qivalis introduce otra posibilidad: no un único euro digital estatal, sino euros tokenizados emitidos por instituciones privadas que compiten entre sí.

    Desde una perspectiva liberal, esa diferencia importa mucho. Una CBDC concentra emisión, infraestructura y capacidad de control en el banco central. Una stablecoin bancaria sigue teniendo intermediarios y regulación, pero introduce competencia entre emisores y modelos.

    No es Bitcoin. Tampoco es dinero resistente a la censura, pero sí puede ampliar las alternativas disponibles.

    El riesgo: competencia regulada… hasta cierto punto

    La pregunta importante empieza ahora.

    Qivalis emitirá bajo MiCA y estará supervisada por el banco central neerlandés. Europa dispone así de un producto completamente adaptado a su propio marco normativo. Si bien puede dar seguridad jurídica, también abre una cuestión incómoda: ¿permitirá Europa que esta stablecoin bancaria compita realmente con sus rivales extranjeros o utilizará MiCA para inclinar la cancha?

    La regulación europea ya distingue entre stablecoins conformes y no conformes con MiCA, lo que condiciona qué activos pueden ofrecer determinados proveedores dentro de la UE.

    Y ahí aparece el viejo problema de Public Choice: una regulación puede comenzar diciendo: “protejamos al consumidor” y terminar diciendo: “protejamos al proveedor autorizado de sus competidores”. No son lo mismo.

    Lo verdaderamente importante

    La noticia de hoy demuestra que la batalla ya no es: bancos contra crypto. Son los bancos que están entrando en crypto.

    Tampoco es: Estado contra blockchain. Los Estados están regulando blockchain y los bancos centrales adaptando sus infraestructuras a ella.

    La verdadera discusión será: qué arquitectura monetaria digital tendremos y quién podrá competir dentro de ella.

    Qivalis puede ser una gran noticia para Europa si introduce una alternativa real en euros dentro de los mercados on-chain. Puede reducir dependencia del dólar, abaratar liquidaciones, mejorar pagos transfronterizos, facilitar mercados tokenizados. Todo eso es valioso, pero desde una perspectiva liberal, la prueba será otra: que su éxito dependa de que los usuarios la prefieran, no de que el regulador limite las alternativas; porque si Europa quiere demostrar verdadera soberanía monetaria, debería empezar por reconocer una idea bastante sencilla: la soberanía no consiste en que el Estado elija qué dinero debemos usar. Consiste en que el individuo pueda elegir entre varios.

  • Panamá y las listas ¿se castiga la falta de transparencia o el éxito de la competencia fiscal?

    Panamá y las listas ¿se castiga la falta de transparencia o el éxito de la competencia fiscal?

    Panamá acaba de salir del Anexo I de la lista europea de jurisdicciones no cooperadoras a efectos fiscales. Es una buena noticia, pero también es una excelente oportunidad para formular una pregunta bastante incómoda: ¿qué se está sancionando realmente cuando una jurisdicción termina en una lista negra fiscal?

    Porque cuando se compara Panamá con Paraguay por ejemplo, la explicación habitual que “Panamá tenía que transparentarse y Paraguay ya cumplía”, empieza a resultar demasiado sencilla, porque Paraguay también tiene un sistema tributario territorial y también mantiene una presión fiscal relativamente baja. También utiliza su régimen tributario como parte de su atractivo económico, pero sin embargo, no sufrió durante estos años el mismo nivel de presión europea que Panamá.

    La diferencia existe. Pero no parece estar simplemente entre un país transparente y otro que no lo es. La verdadera diferencia está en cuánto importa cada país para el sistema financiero internacional.

    Panamá salió, pero todavía no salió del todo

    El 9 de octubre de 2026, el Consejo de la Unión Europea retiró a Panamá del Anexo I, la conocida lista de jurisdicciones no cooperadoras a efectos fiscales. Panamá había permanecido allí desde febrero de 2020.

    La UE reconoció ahora que el país reformó el régimen de exención sobre determinadas rentas de fuente extranjera que Bruselas consideraba perjudicial. Pero el proceso no está completamente terminado: Panamá pasó al Anexo II, donde permanecen las jurisdicciones que cooperan pero todavía tienen compromisos pendientes. En el caso panameño, queda pendiente una nueva revisión del Foro Global de la OCDE sobre intercambio de información tributaria a requerimiento.

    La distinción importa. Panamá dejó de ser considerado “no cooperador”, pero sigue bajo supervisión.

    ¿Qué objetaba realmente Europa?

    La UE no sostiene formalmente que los impuestos bajos sean ilegítimos. Sus criterios se concentran en tres grandes áreas: transparencia fiscal; “fiscalidad justa” y cumplimiento de las normas contra erosión de bases imponibles y traslado de beneficios, conocidas como BEPS. El conflicto aparece cuando un país ofrece ventajas fiscales que, según Bruselas, permiten atraer rentas sin suficiente actividad económica real. Ahí entra Panamá.

    El criterio europeo es bastante explícito: las jurisdicciones no deberían facilitar estructuras extraterritoriales destinadas a atraer beneficios que no correspondan con actividad económica sustancial. Y cuando existe tributación nula o muy reducida, la UE exige requisitos de sustancia económica: empleados, gastos, instalaciones u otros vínculos efectivos con la jurisdicción; eso es precisamente lo que Panamá terminó modificando.

    La reforma panameña no es menor

    La Ley 526 de mayo de 2026 introdujo reglas específicas de sustancia económica para determinadas entidades panameñas integrantes de grupos multinacionales que reciben rentas pasivas de fuente extranjera. La propia ley lo dice expresamente: esas entidades deberán cumplir determinadas condiciones para que esas rentas continúen fuera del impuesto panameño bajo el principio de territorialidad.

    Eso significa que Panamá conserva formalmente su sistema territorial, pero ya no de manera absoluta para ese universo de operaciones. La renta extranjera puede seguir sin tributar en Panamá siempre que exista suficiente vínculo económico con Panamá. No basta necesariamente con constituir la sociedad allí. Hay que demostrar actividad real.

    Desde el punto de vista europeo, esto evita estructuras puramente instrumentales, desde una perspectiva liberal, sin embargo, hay otra lectura posible: un tercero consiguió condicionar la manera en que Panamá puede diseñar una parte de su propio sistema tributario.

    La ley la aprobó Panamá, la coerción jurídica interna sigue siendo panameña, pero el incentivo externo fue evidente: modificar las reglas o permanecer dentro de una lista que encarecía las relaciones financieras internacionales. Eso merece llamarse por su nombre: es soberanía formal ejercida bajo una presión económica muy considerable.

    ¿Por qué Paraguay no recibió el mismo trato teniendo renta territorial?

    Aquí aparece la comparación realmente interesante. Paraguay también aplica un modelo tributario basado fuertemente en la fuente territorial. También ha utilizado impuestos relativamente bajos y reglas simples para atraer inversión, sin embargo, la UE no lo sometió al mismo proceso que Panamá.

    La razón está parcialmente en la propia metodología europea. Cuando la Unión Europea diseñó originalmente su sistema de selección en 2016, no eligió jurisdicciones al azar, sino que buscó prioritariamente aquellas con: a) fuertes vínculos económicos con la UE; b) actividad financiera relevante y c) suficiente estabilidad institucional como para ser utilizadas por empresas e inversionistas internacionales.

    El propio Consejo recuerda que las primeras 92 jurisdicciones examinadas fueron seleccionadas precisamente sobre la base de sus vínculos económicos con Europa, su estabilidad institucional y la importancia de su sector financiero. Y en esos criterios Panamá y Paraguay no son equivalentes.

    Panamá juega en otro campeonato financiero

    Panamá no es simplemente un país con impuestos competitivos. Es y durante décadas ha sido, un centro internacional de servicios financieros, societarios, marítimos y logísticos. Tiene una fuerte banca internacional, sociedades utilizadas en operaciones transfronterizas, un poderoso Registro marítimo global, la Zona Libre de Colón, un Centro de Servicios legales especializados y Estructuras corporativas internacionales.

    Además, sus flujos de capital son significativamente más relevantes que los que corresponderían simplemente al tamaño de su economía doméstica; eso es exactamente lo que convierte a una jurisdicción en interesante para las administraciones tributarias de economías grandes.

    Paraguay, en cambio, ha construido buena parte de su atractivo sobre otra base: agricultura, ganadería, energía o maquila pero donde también su sistema tributario es relativamente sencillo.

    Su competitividad fiscal existe, pero todavía está mucho más vinculada a actividad productiva localizada dentro del país que a su utilización como plataforma internacional de estructuración financiera. Y ahí aparece una diferencia fundamental.

    Paraguay puede hacer hoy cosas que Panamá tuvo que dejar de hacer

    Hay un dato que lo ilustra perfectamente. Panamá ya participa plenamente en el intercambio automático de información financiera bajo el estándar CRS, Paraguay todavía no. Paraguay comenzará sus primeros intercambios automáticos en 2027 y la propia OCDE explica por qué pudo esperar.

    Los países en desarrollo que no albergan un centro financiero relevante no fueron obligados originalmente a adoptar el intercambio automático en una fecha concreta; Paraguay pertenece precisamente a ese grupo.

    La OCDE señala que las jurisdicciones que se comprometieron a comenzar intercambios más adelante son países en desarrollo que no alojan un centro financiero y que, por esa razón, no habían recibido inicialmente una fecha obligatoria de implementación. Eso revela algo importante: Paraguay no fue necesariamente considerado más transparente que Panamá, sino que fue considerado menos riesgoso para las bases tributarias de otros países.

    Entonces el problema no es solamente la transparencia

    Ésta es la parte incómoda. Dos países pueden tener fiscalidad territorial, pueden mantener impuestos bajos, pueden competir por capital; pero el escrutinio internacional aumenta considerablemente cuando uno de ellos se transforma en una plataforma relevante para capital extranjero.

    Dicho de manera sencilla: los impuestos bajos llaman menos la atención cuando sólo atraen fábricas que cuando atraen patrimonios, sociedades y flujos financieros internacionales.

    Eso explica buena parte de la diferencia Panamá–Paraguay. Y también introduce una dimensión de competencia entre Estados que rara vez se reconoce abiertamente.

    Competencia fiscal: ¿problema o disciplina?

    Para la Unión Europea existe una categoría llamada “fiscalidad justa”. Determinados regímenes pueden ser considerados perjudiciales si permiten atraer rentas sin actividad económica suficiente o erosionar las bases tributarias de otros países, pero desde una tradición liberal la cuestión admite otra lectura: los Estados también compiten; lo hacen mediante seguridad jurídica, infraestructura, calidad institucional, regulación, moneda y, naturalmente, impuestos.

    Si una empresa puede trasladar parte de su actividad desde una jurisdicción donde paga 30% hacia otra donde paga 15%, eso limita la capacidad del primer gobierno para aumentar indefinidamente su presión fiscal.

    La movilidad del capital introduce disciplina, no porque los empresarios sean héroes, sino porque tienen una opción de salida.

    Albert Hirschman hablaba de exit y voice: cuando una persona no puede escapar de una institución, sólo le queda intentar cambiarla políticamente. Cuando puede salir, aparece un límite adicional al poder de quien gobierna. La competencia fiscal funciona parcialmente de esa manera.

    Pero hay un argumento legítimo del otro lado

    Sería igualmente simplista sostener que toda estructura fiscal internacional representa competencia fiscal saludable. Si una sociedad registra miles de millones de beneficios en un país donde no tiene empleados, oficinas, dirección efectiva ni actividad económica, resulta comprensible que los países donde sí ocurre la actividad cuestionen el mecanismo.

    El problema existe, la pregunta es cómo resolverlo.

    Una cosa es exigir que las operaciones declaradas correspondan con actividad económica real. Otra diferente es intentar armonizar de facto la tributación internacional hasta reducir la capacidad de los países pequeños para competir mediante impuestos más bajos. La frontera entre ambas cosas es bastante menos clara de lo que suele admitir el lenguaje técnico.

    El poder está del lado del mercado grande

    Aquí aparece además una cuestión política inevitable. Panamá no puede obligar a Alemania, Francia o España a reconocer determinado tratamiento fiscal, pero la Unión Europea sí puede afectar enormemente a Panamá etiquetándolo como jurisdicción no cooperadora.

    No necesita sanciones tradicionales, le basta con aumentar los costos de hacer negocios con la jurisdicción colocándolo en listas; así, se producen más controles, más documentación, más retenciones, más riesgo reputacional, más dificultades bancarias, menor acceso a determinadas estructuras financieras entre otras dificultades.

    Entonces, la decisión sigue siendo técnicamente voluntaria: Panamá puede no modificar sus leyes, pero el costo de ejercer esa libertad aumenta. Eso es poder regulatorio y la UE lo posee en una magnitud que Panamá evidentemente no.

    ¿Qué ganó Panamá?

    Bastante. Salir del Anexo I elimina una señal internacional especialmente negativa. Reduce razones para aplicar medidas defensivas contra operaciones relacionadas con Panamá. Disminuye riesgo reputacional. Facilita relaciones con instituciones financieras europeas y elimina obstáculos potenciales para inversión y financiación. Eso tiene valor real y negarlo en nombre de la soberanía sería ignorar cómo funciona el sistema financiero internacional.

    Un centro financiero vive de confianza y conectividad, quedar fuera de las principales redes tiene un costo enorme, por eso probablemente existían buenas razones económicas para hacer las reformas.

    ¿Qué resignó?

    También bastante.

    Resignó parte de la libertad con la que históricamente podía ofrecer un régimen territorial puro a determinadas estructuras internacionales; aumentó obligaciones de información, aceptó requisitos de sustancia económica, incrementó costos regulatorios. Y aceptó, en términos prácticos, que determinados estándares fiscales internacionales condicionen el acceso pleno al sistema financiero desarrollado. Fue una decisión con un precio y sería intelectualmente pobre presentar ese proceso simplemente como: “Panamá finalmente hizo lo correcto”.

    Paraguay está en una posición distinta… por ahora

    La historia paraguaya resulta fascinante precisamente porque todavía conserva un margen mayor. Su competitividad fiscal se apoya mucho más en producción tangible; pero Paraguay está creciendo, atrae inversión, desarrolla maquila, cada día aumenta más su integración internacional y comienza a incorporarse gradualmente a los mecanismos internacionales de intercambio automático de información. En 2027 empezará a aplicar CRS.

    Si dentro de una década Paraguay desarrolla un sector financiero internacional importante, se convierte en plataforma para patrimonios extranjeros y empieza a canalizar flujos financieros mucho mayores, probablemente descubrirá algo que Panamá aprendió hace tiempo: la tolerancia internacional hacia la competencia fiscal disminuye a medida que esa competencia empieza a funcionar demasiado bien.

    Ésa es quizás la verdadera enseñanza

    No creo que pueda sostenerse seriamente que Panamá fue sancionado simplemente por ser exitoso en verdad existían algunos problemas puntuales de transparencia, intercambio de información y estructuras con escasa sustancia económica, sería absurdo negarlo. Pero tampoco explica todo decir que Panamá fue sancionado porque “no cumplía” y Paraguay no porque “sí cumplía”.

    Los propios criterios europeos muestran que el tamaño y la importancia financiera de una jurisdicción forman parte del proceso que determina quién recibe mayor escrutinio. Y ahí aparece algo mucho más interesante: no todos los países reciben el mismo nivel de exigencia porque no todos representan la misma amenaza potencial para las bases tributarias de las economías grandes.

    Eso no convierte automáticamente el sistema en injusto, pero sí obliga a abandonar la ficción de que estamos hablando exclusivamente de técnica tributaria. También estamos hablando de intereses, de competencia de jurisdicciones. Y de poder.

    ¿Competencia desleal o competencia entre gobiernos?

    Ésta es finalmente la pregunta política y económica. Cuando Panamá ofrece tributación territorial, ¿está erosionando injustamente la base impositiva de otros países?, ¿O está ofreciendo a individuos y empresas una jurisdicción diferente, obligando a otros gobiernos a competir?. Probablemente existan ejemplos de ambas cosas. Una sociedad ficticia sin actividad económica real es difícil de defender como expresión de competencia productiva, pero una empresa que verdaderamente traslada capital, trabajadores, oficinas y decisiones hacia una jurisdicción más competitiva está haciendo algo completamente distinto. Ahí existe actividad, existe inversión, existe elección. Y existe competencia entre Estados. La regulación internacional debería distinguir ambas situaciones con mucho cuidado.

    Porque si no lo hace, “combatir la evasión” puede convertirse gradualmente en algo bastante diferente: combatir la capacidad de los contribuyentes para elegir entre jurisdicciones.

    Panamá ya pagó el precio de ser relevante

    Quizás por eso la comparación con Paraguay resulta tan útil. Paraguay demuestra que la baja tributación no genera automáticamente listas negras. Panamá demuestra que, cuando un país pequeño combina impuestos competitivos con un sistema financiero globalmente relevante, las reglas cambian.

    Panamá consiguió finalmente salir del Anexo I; eso es positivo. Pero el precio fue adaptar parte de su modelo a estándares definidos en gran medida fuera de Panamá. Puede haber sido el intercambio correcto; lo importante es reconocer que hubo un intercambio.

    Porque la discusión real nunca fue simplemente transparencia versus opacidad. También fue soberanía tributaria versus acceso al sistema financiero internacional.

    Y detrás de ambas aparece una pregunta todavía más profunda: ¿hasta qué punto permitiremos que los Estados compitan entre sí por nuestro capital antes de que los propios Estados decidan limitar esa competencia?

    Paraguay todavía está descubriendo las ventajas de esa libertad. Panamá acaba de descubrir cuánto cuesta conservarla cuando uno deja de ser pequeño para quienes fijan las reglas.

  • La Asamblea y el presupuesto que no logra explicar

    La Asamblea y el presupuesto que no logra explicar

    La discusión sobre el presupuesto de la Asamblea Nacional para 2027 ofrece una oportunidad para hablar de algo más importante que una cifra grande.

    La Asamblea solicitó US$176,6 millones para el próximo año. El Ministerio de Economía y Finanzas recomendó US$97 millones. Es decir, existe una diferencia cercana a US$80 millones entre lo que el Legislativo considera necesario y lo que el Ejecutivo entiende razonable asignarle. De los US$176,6 millones solicitados, aproximadamente US$166,9 millones corresponden a funcionamiento.

    Una diferencia de ese tamaño merece explicación.

    Pero el problema se vuelve más interesante cuando se observa lo ocurrido durante 2026.

    La Asamblea comenzó el año con un presupuesto aprobado de US$98,7 millones. Para julio, después de distintas modificaciones presupuestarias, ya había aumentado a US$146,4 millones, casi US$48 millones adicionales. Y ahora la presidenta de la institución, Shirley Castañedas, sostiene que necesita US$68 millones más para completar el año, destinados, según explicó, a obligaciones como salarios, cuotas pendientes de la Caja de Seguro Social, décimo tercer mes y otros compromisos.

    Eso podría llevar el presupuesto efectivo de 2026 por encima de los US$200 millones.

    La pregunta, entonces, no debería ser simplemente si la Asamblea “gasta demasiado”. Debería ser otra:¿por qué una institución cuyo presupuesto original era de US$98,7 millones puede terminar necesitando más del doble para completar el mismo ejercicio fiscal?

    El problema no es necesariamente gastar más

    Una lectura seria debe evitar el reflejo de considerar sospechoso cualquier aumento presupuestario.

    Hay gastos que aparecen durante el año.

    Hay edificios que necesitan mantenimiento.

    Hay obligaciones laborales.

    Hay deudas acumuladas.

    Hay inversiones que pueden justificarse.

    Y una Asamblea Nacional necesita recursos suficientes para legislar, investigar, fiscalizar al Ejecutivo y sostener técnicamente el trabajo de sus diputados.

    Una democracia barata no necesariamente es una buena democracia. El problema surge cuando el aumento del gasto no viene acompañado por una explicación igualmente extraordinaria.

    Si una institución necesita casi duplicar aquello que originalmente presupuestó, la primera pregunta institucional debería ser qué cambió entre enero y septiembre.

    ¿Aparecieron obligaciones imprevistas?

    ¿El presupuesto inicial estaba mal elaborado?

    ¿Se incorporaron nuevas funciones?

    ¿Se subestimó deliberadamente el gasto?

    ¿O simplemente se está financiando durante el año una estructura que nunca quedó reflejada adecuadamente en el presupuesto aprobado?

    Cada respuesta conduce a un problema diferente, pero alguna respuesta tiene que existir.

    La planilla ocupa el centro de la discusión

    La Asamblea registra actualmente alrededor de 3.712 funcionarios permanentes y eventuales, con un costo mensual de aproximadamente US$7,3 millones en salarios. Desde el inicio de la nueva presidencia legislativa, el 1 de julio, ingresaron 456 funcionarios, con un costo adicional de unos US$676.000 mensuales según la información publicada.

    El dato por sí solo tampoco prueba malgasto; una institución puede reemplazar personal, reorganizar equipos o incorporar perfiles necesarios. Lo relevante es que todavía no se conoce suficientemente qué funciones desempeñan esas personas, dónde están asignadas ni bajo qué criterios fueron contratadas.

    Ese es el punto en el que una cuestión administrativa se convierte en un problema institucional.

    En el sector privado, una empresa puede contratar cuantos empleados quiera mientras sean sus propietarios quienes asuman el costo. En el Estado ocurre algo distinto ya que quien decide contratar no paga la factura con su patrimonio, la pagan ciudadanos que no participaron en la decisión.

    Por eso el estándar de justificación debe ser mayor, no menor; no basta con demostrar que una persona está trabajando. Hay que poder explicar por qué ese puesto debe existir, qué función pública realiza y por qué el contribuyente debe financiarlo.

    Public Choice en su expresión más sencilla

    James Buchanan y la Escuela de Public Choice enseñaron algo profundamente incómodo para la visión romántica del Estado: los políticos y funcionarios no dejan de tener intereses propios cuando ingresan al sector público.

    También responden a incentivos; buscan poder, construyen coaliciones, distribuyen beneficios, protegen estructuras o intentan maximizar presupuestos. Nada de eso significa que todos sean corruptos. Significa simplemente que las instituciones deben diseñarse suponiendo que quienes las integran son seres humanos normales, no administradores angelicales del interés general.

    La expansión presupuestaria de una institución política debe analizarse desde ese punto.

    Un diputado puede obtener beneficios políticos directos incorporando personal, distribuyendo puestos o aumentando recursos disponibles para su entorno. El costo, en cambio, se dispersa entre millones de contribuyentes. El beneficio está concentrado, el costo está disperso. Es uno de los incentivos clásicos que explican por qué el gasto público tiende a crecer.

    Una Asamblea que fiscaliza debe aceptar ser fiscalizada

    Hay además una contradicción difícil de ignorar.

    Durante semanas, la Comisión de Presupuesto ha interrogado a ministerios, instituciones autónomas y empresas públicas. Ha preguntado por salarios, consultorías, dietas, vehículos, planillas, inversiones y contrataciones. Ese ejercicio es saludable, precisamente para eso existe el Poder Legislativo.

    Pero cuando llegó el turno de la propia Asamblea, algunos medios describieron una fiscalización considerablemente menos incisiva. La institución solicitó US$176,6 millones, de los cuales alrededor de US$145 millones corresponderían a servicios personales, mientras seguían abiertas preguntas sobre cientos de contrataciones recientes y recursos adicionales para terminar 2026.

    Éste es quizás el aspecto más importante del episodio. La legitimidad de quien fiscaliza depende en gran medida de su disposición a someterse al mismo estándar.

    Una Asamblea que exige transparencia al Ejecutivo no puede considerar impertinente que se le pregunte por sus propias contrataciones. Una Comisión que cuestiona la planilla de un ministerio debería hacerlo con idéntico rigor cuando analiza la planilla del Legislativo. No se trata de atacar a la Asamblea, se trata precisamente de fortalecerla.

    Los US$25 millones y el peor mecanismo posible: el silencio

    A la discusión se agregó otro episodio.

    El MEF avaló un traslado de US$25 millones adicionales para funcionamiento de la Asamblea. El trámite generó cuestionamientos porque podía avanzar mediante la figura del silencio administrativo sin una sustentación pública detallada ante la propia Comisión de Presupuesto.

    Más tarde, Castañedas aclaró que la solicitud total formulada por la Asamblea era de US$68 millones y sostuvo que los US$25 millones no resultaban suficientes para cubrir las obligaciones pendientes.

    Aquí el monto es casi secundario, el problema es el procedimiento.

    El silencio administrativo puede tener sentido para impedir que la burocracia paralice indefinidamente determinados trámites, pero utilizarlo para aprobar movimientos multimillonarios de recursos públicos constituye, como mínimo, una anomalía conceptual.

    El presupuesto público debería funcionar exactamente al revés: cuanto mayor sea el monto, mayor debe ser la explicación. No menor.

    También hay una cuestión de planificación

    Existe además un problema menos espectacular pero quizás más importante.

    Si una institución aprueba un presupuesto de US$98,7 millones y meses después necesita US$68 millones adicionales, su capacidad de planificación financiera merece ser examinada.

    El presupuesto no es simplemente un límite impuesto desde fuera, es un instrumento de gestión: obliga a prever ingresos, necesidades, salarios, compromisos, inversiones y contingencias.

    Una desviación extraordinaria entre presupuesto inicial y gasto final puede revelar problemas de disciplina, pero también puede revelar algo previo: que el presupuesto nunca fue una representación realista de la estructura que se pretendía financiar.

    En cualquiera de los dos casos hay algo que corregir.

    Porque cuando las modificaciones presupuestarias se convierten en rutina, el presupuesto aprobado pierde parte de su significado; el ciudadano observa una cifra en enero que guarda poca relación con la que finalmente se ejecutará en diciembre.

    Y entonces la discusión presupuestaria se vuelve parcialmente ficticia.

    La transparencia debería llegar hasta el último puesto

    Aquí podría hacerse una reforma relativamente sencilla.

    La Asamblea debería publicar, en formato abierto y actualizable, una base completa de su estructura laboral.

    Nombre del cargo.

    Unidad o despacho al que pertenece.

    Función.

    Fecha de contratación.

    Tipo de contrato.

    Salario.

    Costo total anual.

    Sin necesidad de revelar información personal protegida.

    De esa manera el ciudadano podría conocer qué está financiando.

    También deberían publicarse de forma comprensible todas las modificaciones presupuestarias durante el año, mostrando:

    presupuesto original;

    presupuesto modificado;

    monto ejecutado;

    justificación de cada traslado;

    y fuente de los recursos adicionales.

    No hacen falta nuevas oficinas para hacerlo. Hace falta información.

    La transparencia más efectiva no consiste en crear otro organismo encargado de controlar al organismo que controla al organismo anterior; consiste en permitir que periodistas, organizaciones civiles, universidades y ciudadanos puedan mirar directamente.

    El problema de fondo no son los US$176 millones

    Panamá tiene desafíos fiscales mucho mayores.

    Pensiones.

    Salud.

    Infraestructura.

    Agua.

    Deuda.

    Educación.

    Los US$176,6 millones solicitados por la Asamblea no determinarán por sí solos la sostenibilidad fiscal del país.Por eso sería un error convertir esta discusión en un ejercicio populista de señalar salarios individuales o afirmar que cerrando el Legislativo se arreglan las cuentas públicas. No es así. La importancia del caso es institucional.

    La Asamblea es precisamente el órgano encargado de autorizar cómo se utiliza el dinero que el Estado obtiene de los ciudadanos.

    Por eso su propia administración debería constituir un ejemplo particularmente alto de previsibilidad, austeridad razonable y transparencia, no porque los diputados deban trabajar sin recursos,sino porque administran recursos ajenos.

    El mejor argumento contra el malgasto no es la austeridad

    Desde una perspectiva liberal, el objetivo tampoco debería ser reducir el presupuesto de la Asamblea por el simple placer de mostrar una cifra menor. Eso confundiría austeridad con eficiencia.

    La pregunta correcta es mucho más exigente: ¿qué necesita una Asamblea moderna para cumplir bien sus funciones constitucionales?

    Se financia eso, lo demás debe justificarse.

    Si hacen falta buenos abogados, economistas, especialistas presupuestarios y técnicos capaces de controlar al Ejecutivo, probablemente valga la pena pagar por ellos.

    Si existen puestos cuya única explicación es la tradición política, el clientelismo o la conveniencia partidaria, entonces no importa que su costo individual sea pequeño. Sobran.

    El liberalismo no exige un Estado incompetente. Exige un Estado limitado a funciones justificables y capaz de realizarlas bien.

    Antes de pedir US$176 millones

    La diferencia entre los US$97 millones recomendados por el MEF y los US$176,6 millones solicitados por la Asamblea podría incluso resultar defendible.

    Tal vez la Asamblea tenga argumentos técnicos suficientes para demostrar que el MEF subestimó seriamente sus necesidades.

    Pero entonces corresponde presentarlos.

    Programa por programa.

    Puesto por puesto.

    Proyecto por proyecto.

    Y explicando además por qué una institución que comenzó 2026 con US$98,7 millones podría terminar necesitando más de US$200 millones para completar el año.

    No debería resultar ofensivo pedir esa explicación. Es exactamente la explicación que la propia Asamblea exige al resto del Estado.

    La verdadera prueba de transparencia institucional comienza cuando el fiscalizador ocupa la silla del fiscalizado.

    Y quizá ésta sea la pregunta más simple que debería responderse antes de aprobar un solo balboa adicional: ¿qué recibe concretamente el ciudadano panameño a cambio de esos US$176,6 millones que no podría recibir con US$97 millones?

    Si existe una buena respuesta, que se financie. Si no existe, el problema no es el presupuesto, es que alguien está pidiendo al contribuyente que pague por algo que todavía no ha conseguido justificar.
  • EURR: Revolut lleva el euro a la blockchain, pero no la libertad monetaria

    EURR: Revolut lleva el euro a la blockchain, pero no la libertad monetaria

    Revolut acaba de llevar el euro a Ethereum, el EURR. No es tan poco como parece, ni tanto como sugiere el marketing.

    La fintech inició el lanzamiento gradual de EURR, una stablecoin diseñada para conservar un valor de un euro. Comenzará con clientes seleccionados de Dinamarca, Polonia y Portugal —un mercado inicial de aproximadamente dos millones de usuarios— y prevé extenderla al resto del Espacio Económico Europeo antes de finalizar el año.

    EURR permitirá convertir euros en tokens, enviarlos a billeteras externas y utilizarlos en redes blockchain sin asumir la exposición cambiaria de las stablecoins vinculadas al dólar. La conversión desde dinero fiat no tendría, según Revolut, comisión ni spread, aunque continuarán aplicándose los límites habituales de sus servicios cripto. El despliegue para usuarios comenzará en Ethereum y se ampliará a otras redes conforme aumente la liquidez.

    Hasta ahí, la versión publicitaria. Ahora veamos qué es realmente EURR, quién responde por ella y qué clase de libertad ofrece.

    La stablecoin de Revolut que no emite Revolut

    Aunque lleva la marca Revolut Euro, EURR no es jurídicamente una obligación de Revolut Bank.

    La emisora es Bridge Building S.A., la sociedad luxemburguesa de Bridge, empresa de infraestructura para stablecoins adquirida por Stripe en febrero de 2025. Bridge obtuvo el 29 de junio de 2026 dos autorizaciones de la autoridad financiera de Luxemburgo: una como entidad de dinero electrónico y otra como proveedor de servicios de criptoactivos. Revolut Digital Assets Europe, regulada en Chipre, actúa como distribuidor y ofrece el token dentro de su aplicación y de Revolut X.

    La distinción no es meramente burocrática. El titular de EURR posee un derecho de rescate contra Bridge, no contra la entidad bancaria de Revolut. Es Bridge quien debe emitir los tokens, custodiar o invertir las reservas y entregar un euro por cada EURR presentado para su rescate.

    En otras palabras, no compramos “un euro de Revolut”. Adquirimos un pasivo digital de Bridge, distribuido por Revolut y denominado en euros.

    ¿Qué respalda cada EURR?

    La promesa es sencilla: por cada token en circulación debe existir un euro, o el equivalente en activos líquidos denominados en euros.

    Las reservas pueden mantenerse en cuentas segregadas en entidades financieras reguladas o invertirse en instrumentos líquidos admitidos por MiCA. En la fotografía inicial del lanzamiento había apenas 374 EURR en circulación respaldados por 374 euros depositados en efectivo. No es una cifra económicamente relevante: confirma que estamos ante una prueba controlada, no ante una stablecoin que ya haya conquistado mercado.

    El white paper prevé que una firma contable independiente verifique mensualmente que las reservas igualen o superen los tokens emitidos. Sin embargo, al momento del lanzamiento no identifica qué firma realizará esa comprobación.

    Aquí conviene hacer otra distinción que suele perderse bajo la etiqueta “regulada”. MiCA exige autorización, reservas, transparencia y derecho de rescate, pero el propio registro de ESMA advierte que los white papers allí publicados no han sido revisados ni aprobados por las autoridades: la responsabilidad por su contenido continúa siendo del emisor.

    Regulación no significa garantía estatal, mucho menos ausencia de riesgo.

    Un token no es un depósito bancario

    Quien mantiene euros en una cuenta bancaria de Revolut puede encontrarse, según la entidad que le preste el servicio, bajo un sistema europeo de garantía de depósitos. EURR es otra cosa: un token de dinero electrónico y, por tanto, no está cubierto como depósito bancario.

    Existe un derecho de rescate a la par, pero su ejercicio directo exige superar los controles de identificación de Bridge y proporcionar una cuenta bancaria del Espacio Económico Europeo con un IBAN válido. El plazo anunciado para recibir los euros puede alcanzar dos días hábiles.

    Esto introduce varios riesgos que el respaldo uno a uno no elimina: riesgo del emisor, de los bancos donde se mantengan las reservas, del contrato inteligente, de la red utilizada, de liquidez en mercados secundarios y del propio proceso de rescate.

    Además, Bridge conserva la capacidad de congelar direcciones asociadas con actividades sospechosas o cuando lo soliciten las autoridades. Sus condiciones también admiten que determinados fondos puedan ser bloqueados o embargados sin previo aviso. Y los planes de recuperación previstos por MiCA pueden contemplar, en circunstancias de tensión, límites temporales, cargos de liquidez o incluso la suspensión de los rescates.

    EURR puede circular por una blockchain pública, pero eso no convierte su política monetaria ni su administración en descentralizadas. Una cosa es que el registro sea distribuido y otra muy distinta que el activo carezca de administrador.

    El negocio detrás de la innovación

    El momento elegido por Revolut tampoco es casual.

    EURR llega mientras la compañía retira USDT de su oferta para clientes del Espacio Económico Europeo y Suiza. Los saldos que permanezcan después del 31 de agosto serán convertidos a la moneda base de cada usuario. MiCA cierra así el acceso a determinados competidores y, al mismo tiempo, abre un mercado extraordinario para los emisores que obtienen sus licencias.

    Revolut no sólo ofrece una alternativa: procura conservar dentro de su propio ecosistema el volumen que antes circulaba mediante stablecoins ajenas.

    La oportunidad comercial es evidente. Revolut declara más de 80 millones de clientes, de los cuales más de 16 millones ya utilizan sus servicios cripto. Bridge aporta la licencia y la infraestructura; Revolut, la distribución; y Stripe termina ocupando silenciosamente una parte esencial de las nuevas tuberías del dinero digital.

    Existe además el negocio de las reservas. MiCA prohíbe pagar intereses a los tenedores de tokens de dinero electrónico. Por tanto, aunque Bridge obtenga rendimientos sobre los activos permitidos, el titular de EURR sólo conserva la promesa de recuperar su euro nominal. El rendimiento del respaldo queda del lado del emisor y de los acuerdos comerciales que éste haya celebrado.

    Nada de eso es ilegítimo. Es el precio y el modelo de negocio de un servicio voluntario. Pero conviene comprenderlo antes de presentar la stablecoin como una democratización del sistema financiero.

    El gran problema europeo: casi todas las stablecoins hablan en dólares

    El mercado mundial de stablecoins ya supera los 300.000 millones de dólares, pero continúa abrumadoramente dominado por USDT y USDC. En junio de 2026, el Banco Central Europeo calculaba que las stablecoins denominadas en euros apenas reunían alrededor de 500 millones de euros.

    Circle anunció pocos días antes del lanzamiento de EURR que su EURC había superado los 400 millones de euros en circulación. Esa es la verdadera referencia competitiva de Revolut, junto con los tokens emitidos por Société Générale, Banking Circle, AllUnity y los proyectos preparados por distintos consorcios bancarios.

    EURR parte prácticamente de cero, pero cuenta con algo que muchos competidores no tienen: una aplicación utilizada diariamente por millones de personas. Su prueba no será conseguir una licencia ni colocar el token en un menú. Será lograr liquidez, aceptación externa y usos reales fuera de Revolut.

    Hay, además, un detalle bastante desprolijo: EURR ya era el símbolo utilizado por otra stablecoin en euros, emitida por StablR. Dos activos diferentes pueden compartir ticker porque en una blockchain la verdadera identidad está en la dirección del contrato, no en las cuatro letras que aparecen en pantalla. Para un producto que pretende acercar las stablecoins al usuario corriente, empezar duplicando el nombre de otro token no parece precisamente una contribución a la claridad.

    ¿Es competencia monetaria?

    Desde una perspectiva liberal, el lanzamiento tiene aspectos positivos. Amplía las alternativas voluntarias, permite experimentar con nuevos mecanismos de pago y somete a bancos, fintechs y emisores a cierta competencia. Nadie debería impedir que un individuo convierta sus euros en un token y los envíe por la red que considere más conveniente.

    EURR también puede mejorar transferencias internacionales, liquidaciones fuera del horario bancario y operaciones entre dinero fiat y activos digitales. Si reduce costos y fricciones, será el mercado —no un ministerio ni el Banco Central Europeo— quien deba premiarlo.

    Pero sería exagerado confundir esta competencia entre emisores y plataformas con una verdadera competencia entre monedas.

    EURR no ofrece una unidad monetaria distinta. No protege frente a la inflación del euro, no limita las decisiones del BCE y no permite elegir otro patrón de valor. Si el euro pierde poder adquisitivo, EURR lo perderá exactamente en la misma proporción. Lo que compite es el emisor, la interfaz y el sistema de transferencia; no la moneda subyacente.

    No estamos ante la desnacionalización del dinero imaginada por Hayek. En el mejor de los casos, estamos ante una mejora privada de sus tuberías.

    Tampoco es un euro digital del BCE

    EURR no debe confundirse con una moneda digital de banco central. No es de curso legal, su uso es voluntario y el BCE no lleva directamente la cuenta de sus titulares. Es emitida por una empresa privada y puede trasladarse a billeteras externas y redes públicas.

    Ésa es una diferencia importante.

    Sin embargo, tampoco es dinero resistente a la censura. El emisor puede congelarlo, el distribuidor controla el acceso desde su plataforma, las entradas y salidas requieren identificación y el rescate final depende de instituciones financieras reguladas. Es mucho más parecido a dinero electrónico programable y transferible que a Bitcoin.

    Bitcoin elimina la necesidad de confiar en un emisor y no promete rescatarse por otra moneda. EURR hace exactamente lo contrario: su utilidad y estabilidad dependen de que Bridge cumpla en todo momento la promesa de entregar un euro. Uno procura soberanía monetaria; el otro procura comodidad, estabilidad nominal y mejores medios de pago. Son herramientas diferentes para necesidades diferentes.

    Un avance útil, con el nombre correcto

    EURR puede convertirse en un buen producto. Revolut posee la escala, Bridge la infraestructura y Stripe la capacidad tecnológica para llevar las stablecoins en euros mucho más allá de los mercados cripto tradicionales.

    Pero todavía no existe evidencia de adopción. Los 374 euros iniciales son un ensayo, no una revolución. Habrá que observar cuánto cuesta realmente retirar el token, qué liquidez consigue fuera de Revolut, dónde se mantienen las reservas, quién las audita, cuántas direcciones son congeladas y qué ocurre cuando un usuario necesita rescatar en medio de una crisis.

    Desde una mirada liberal, más alternativas voluntarias siempre son preferibles a menos. Lo preocupante comienza cuando la regulación no se limita a exigir transparencia y cumplimiento contractual, sino que expulsa unas opciones para favorecer a los emisores autorizados por el propio regulador. La competencia deja entonces de producirse en una cancha abierta y pasa a depender de quién consigue permiso para ingresar.

    EURR no es dinero libre. Es un pasivo privado denominado en moneda estatal, regulado en su emisión y censurable en su circulación. Puede ser más rápido, más barato y mucho más útil que los viejos rieles bancarios, y eso ya sería un avance considerable.

    Pero no cambia la naturaleza del euro. Sólo lo coloca sobre una blockchain.

  • Presupuesto 2027: una oportunidad para mirar no sólo cuánto gasta Panamá, sino cómo gasta

    Presupuesto 2027: una oportunidad para mirar no sólo cuánto gasta Panamá, sino cómo gasta

    El Presupuesto General del Estado para 2027 ya comenzó su recorrido por la Asamblea Nacional. El proyecto presentado por el Ministerio de Economía y Finanzas asciende a B/.35.111,7 millones, apenas un 0,6% más que el presupuesto modificado de 2026.

    Ese primer dato merece atención porque, en un país acostumbrado durante años a presupuestos que crecen con mayor velocidad, un incremento nominal tan pequeño transmite al menos una intención de contención. No equivale todavía a una reducción del tamaño del Estado, ni mucho menos a una reforma estructural, pero tampoco sería justo ignorar el esfuerzo por mantener prácticamente estable el gasto agregado.

    El ministro de Economía y Finanzas, Felipe Chapman, ha presentado el presupuesto como “responsable, realista y ejecutable”, con énfasis en inversión pública, sostenibilidad fiscal y mayor asignación a los gobiernos locales. El proyecto contempla alrededor de B/.12.564 millones destinados a inversión.

    Hay, por tanto, elementos positivos que conviene reconocer antes de entrar en las preguntas difíciles.

    Una composición algo más saludable

    Uno de los cambios más interesantes está en la estructura del gasto.

    El presupuesto del Gobierno Central bajaría de aproximadamente B/.17.935,6 millones en 2026 a B/.16.534,5 millones en 2027, una reducción cercana al 7,8%. Parte importante de esa caída se explica por un menor servicio de la deuda: pasa de B/.7.938,9 millones a B/.5.496,1 millones, unos B/.2.443 millones menos.

    Ese descenso no significa, por supuesto, que Panamá haya reducido su deuda en esa magnitud. Los vencimientos y operaciones financieras varían de un año a otro. Pero sí libera espacio presupuestario durante 2027 y reduce temporalmente la presión que el servicio financiero ejerce sobre otros usos de los recursos públicos.

    También resulta razonable que el Gobierno intente orientar una proporción mayor hacia inversión.

    La inversión pública bien seleccionada puede resolver cuellos de botella importantes en infraestructura, agua, saneamiento, movilidad, educación o logística. En un país cuya competitividad depende enormemente de su infraestructura y de su posición como centro internacional de servicios, no todo gasto público puede evaluarse simplemente por su monto.

    La pregunta relevante es qué rendimiento social y económico produce.

    Un dólar utilizado para mantener una estructura administrativa innecesaria no tiene el mismo significado que un dólar utilizado para reparar una carretera que conecta una zona productiva con los mercados.

    Por eso el debate presupuestario debería abandonar gradualmente la obsesión por cuánto recibe cada institución y avanzar hacia una discusión sobre qué resultados obtiene con esos recursos.

    El verdadero problema está en el gasto que nadie puede tocar

    Hay, sin embargo, una advertencia especialmente importante.

    Moody’s ha señalado recientemente que Panamá tiene alrededor del 70% del gasto del Gobierno Central sujeto a distintos grados de rigidez, mientras que leyes especiales, escalafones y obligaciones automáticas continúan agregando presión sobre las finanzas públicas. Para 2027, estimaciones citadas durante esta discusión sitúan en aproximadamente B/.340 millones el costo adicional asociado a algunas de esas obligaciones legales.

    Este es probablemente uno de los problemas fiscales más importantes de Panamá y, paradójicamente, uno de los menos visibles.

    Un ministro de Economía puede administrar prudentemente las cuentas y aun así disponer de muy poco margen real para cambiar el destino del gasto ya que existen salarios fijados mediante leyes especiales, escalafones automáticos, transferencias obligatorias o subsidios establecidos previamente. Además, están las asignaciones constitucionales o legales y el servicio de deuda.

    Cada una de esas obligaciones puede haber tenido una justificación política en el momento en que fue creada. El problema aparece cuando se acumulan durante décadas hasta convertir el presupuesto en una enorme estructura de compromisos previamente adquiridos.

    Entonces el presupuesto deja parcialmente de ser una decisión anual sobre prioridades y comienza a parecerse a una factura que simplemente llega todos los años.

    La planilla merece atención, pero sin simplificaciones

    Otro número que merece seguimiento es la planilla estatal, presupuestada para 2027 en aproximadamente B/.7.924 millones.

    Aquí también conviene evitar dos extremos.

    No todo funcionario público es prescindible y no toda contratación estatal constituye malgasto. Médicos, docentes, policías, técnicos jurídicos, ingenieros, investigadores y muchos otros trabajadores realizan funciones que el Estado ha decidido prestar, pero tampoco debería aceptarse que la planilla crezca simplemente por inercia.

    La pregunta correcta no es necesariamente ¿Cuántos funcionarios podemos despedir? sino más bien ¿Qué funciones necesita realmente realizar el Estado y cuántas personas necesita para realizarlas?

    El orden de esas preguntas importa muchísimo.

    Reducir personal sin reformar procesos puede deteriorar servicios. Reformar procesos, digitalizar trámites, eliminar duplicidades y cerrar funciones innecesarias permite después reducir estructuras de manera racional. Eso es desburocratización real, lo contrario es simplemente recorte arbitrario.

    Los B/.37 millones de publicidad: pequeños en el presupuesto, grandes como símbolo

    Durante la sustentación del presupuesto apareció además una partida de aproximadamente B/.37 millones para promoción y publicidad estatal. El propio Chapman expresó sorpresa al conocer el agregado, explicando posteriormente que allí se incluyen también empresas públicas y financieras y que algunas campañas responden a objetivos específicos, como la promoción de la lotería fiscal o la venta de bienes aprehendidos.

    En un presupuesto de B/.35.000 millones, B/.37 millones representan poco más de una décima de punto porcentual y que fiscalmente no resolverán el déficit panameño. Pero institucionalmente son interesantes.

    La publicidad estatal debería superar una prueba relativamente sencilla de responder a la pregunta ¿esta comunicación beneficia al ciudadano o al gobernante?.

    Informar sobre vacunaciones, fechas tributarias, prevención de desastres, cambios regulatorios o servicios públicos puede estar plenamente justificado, pero mostrar una obra terminada acompañada del rostro, nombre o eslogan de quien gobierna pertenece a una categoría bastante diferente.

    No hace falta prohibir toda comunicación gubernamental. Hace falta distinguir con mayor claridad información pública de propaganda política financiada por terceros obligados a pagarla. Y justamente esos terceros son los contribuyentes, mejor dicho, los pagadores de impuestos.

    Más descentralización también exige mejores controles

    El proyecto contempla además mayores recursos para gobiernos locales, algo coherente con una estrategia de descentralización territorial. Chapman ha defendido esa orientación señalando que las regiones deberían tener mayores posibilidades de atender necesidades de acuerdo con sus propias realidades. La dirección es razonable ya que un gobierno central difícilmente puede conocer mejor que una comunidad sus prioridades cotidianas.

    Pero descentralización no significa simplemente transferir dinero desde una burocracia nacional hacia 81 burocracias municipales.

    Para que funcione debe ir acompañada de transparencia, responsabilidad y comparación y como mínimo debe transparentarse cuánto recibe cada municipio, en qué lo utiliza, cuánto cuesta cada obra, quién la ejecuta y qué resultados obtiene.

    La descentralización es poderosa precisamente porque permite comparar. Por ejemplo, si dos municipios reciben recursos semejantes y uno construye una obra por la mitad del costo que otro, alguien debería preguntar por qué.

    Esa información constituye uno de los mecanismos de control más efectivos que existen.

    Las vistas presupuestarias pueden ser más importantes que la aprobación final

    Desde el 17 de agosto, la Comisión de Presupuesto comenzó las vistas de las 96 instituciones incluidas en el proyecto. Cada una deberá explicar sus necesidades, prioridades, programas y proyectos ante los diputados y quizás allí se encuentre la parte más interesante de todo el proceso.

    Porque un presupuesto agregado de B/.35.111 millones dice relativamente poco.

    La información realmente útil aparece cuando comenzamos a bajar niveles.

    ¿Cuánto cuesta una institución?

    ¿Cuánto dedica a personal?

    ¿Cuánto a consultorías?

    ¿Cuánto a alquileres?

    ¿Cuánto a viajes?

    ¿Cuánto a publicidad?

    ¿Cuántos programas diferentes persiguen el mismo objetivo?

    ¿Cuántas entidades realizan funciones similares?

    ¿Cuáles muestran resultados mensurables?

    Es allí donde puede comenzar una conversación adulta sobre eficiencia pública, no desde el prejuicio de que todo gasto es malo, pero tampoco desde la presunción contraria de que todo programa público merece continuar simplemente porque ya existe.

    Panamá no necesita convertir el presupuesto en una guerra ideológica

    El gobierno de José Raúl Mulino nunca se presentó como un experimento libertario ni prometió una reducción radical del Estado asi que evaluarlo con ese estándar como nos gustaría desde nuestra mirada, sería intelectualmente injusto. Y no vamos a hacerlo.

    La evaluación razonable sería investigar dentro del modelo de Estado que el propio Gobierno ha elegido administrar, ¿lo está haciendo con prudencia, profesionalismo y conciencia de las restricciones fiscales?

    Hasta ahora hay algunas señales que merecen reconocimiento: crecimiento presupuestario prácticamente contenido, mayor énfasis declarado en inversión, una reducción importante del servicio de deuda correspondiente a 2027 y un Ministerio de Economía que al menos ha colocado la sostenibilidad fiscal dentro del discurso público. Eso es muy bueno!

    Pero hay también problemas estructurales que ningún ministro puede resolver simplemente administrando mejor el presupuesto anual. A saber, las mayores dificultades están en la rigidez legal del gasto, la expansión acumulativa de compromisos, la planilla, los subsidios, la duplicidad institucional.Y quizás la más importante, la dificultad política de eliminar programas una vez creados y que se van sumando cada año creando capas geológicas burocráticas y de gasto superfluo. Ahí se encuentra probablemente la próxima etapa de la discusión fiscal panameña.

    Del presupuesto del año al Estado que queremos financiar

    El Presupuesto 2027 no parece, al menos en su planteamiento inicial, irresponsable.

    Tampoco es un presupuesto de transformación del Estado.

    Es más bien un presupuesto de administración y consolidación, condicionado por muchas decisiones que Panamá tomó durante las décadas anteriores y quizás precisamente por eso ofrece una oportunidad.

    En lugar de discutir cada año si Educación recibe más, Salud menos o determinada institución consiguió cincuenta millones adicionales, los panameños en general y los representantes en particular podrían comenzar a preguntarse periódicamente algo mucho más elemental: ¿seguiríamos creando hoy todas las instituciones, programas, subsidios y obligaciones que estamos financiando?

    Si la respuesta a alguna de ellas es no, ahí comienza el verdadero ahorro, no en quitarle cinco dólares a cada programa, sino en dejar de financiar aquello cuya razón de existir desapareció.

    Una política fiscal seria no necesita considerar al Estado un enemigo, sino obliga a algo mucho más sencillo y exigente: obligarlo periódicamente a justificar por qué sigue gastando cada balboa que le pide al ciudadano.

  • El costo del sistema fiscal

    El costo del sistema fiscal

    El costo del sistema fiscal no se mide solo en dinero, sino también en tiempo, incertidumbre y capital productivo destruido.

    Un Gobierno que se presenta como pro-mercado y necesitado de inversión no puede conservar un sistema en el que el empresario debe producir para sus clientes y, al mismo tiempo, trabajar gratuitamente para el organismo recaudador, bajo amenaza de inspecciones, multas, embargos y ejecuciones.

    Resulta difícil hablar de ser atractivos a la inversión mientras se presume culpable a quien presenta tarde o mal un formulario. No es lo mismo ocultar deliberadamente una deuda, cometer fraude o evadir un impuesto que retrasarse en una declaración jurada o no tener cumplimentado un formulario burocrático. Un orden realmente republicano debería distinguir entre delito, deuda material, error excusable e incumplimiento formal. Cuando todo se castiga de manera automática, no hay justicia tributaria, sino disciplina burocrática.

    Desde la Escuela Austríaca, sostenemos que los recursos son escasos. Cada hora que un empresario, un empleado o un contador dedica a interpretar resoluciones, controlar vencimientos, cargar datos y completar formularios es una hora que no se dedica a atender clientes, mejorar productos, buscar proveedores, reducir costos, invertir o descubrir nuevas oportunidades.

    Ese tiempo no es gratuito. Es un impuesto regulatorio que no aparece en ninguna alícuota. Ese es el costo del sistema fiscal, ignoto para la mayoría de la gente.

    La empresa o el pagador de impuestos no entrega solamente dinero al Estado. También entrega información, tiempo, trabajo administrativo, capacidad de gestión y tranquilidad. Y cuando llega un embargo, tampoco se retira simplemente “dinero”: se retiran fondos que tenían una función dentro del proceso productivo. Dinero para pagar salarios, comprar inventario, completar una obra, financiar un proyecto o sostener una inversión que todavía no generó ingresos.

    El Estado puede recaudar hoy una multa y destruir, en el mismo acto, al contribuyente que habría pagado impuestos durante años.

    Además, el mensaje para quien intenta formalizarse es perverso: cuanto más visible, organizado y registrado esté su negocio, más fácilmente puede ser controlado, sancionado y embargado. El emprendedor no calcula solamente la carga tributaria, sino también calcula el costo del contador, los sistemas, el riesgo de error, la probabilidad de una multa, la exposición de su patrimonio y las horas perdidas ante la DGI.

    La informalidad no se combate persiguiendo y aumentando amenazas. Se combate haciendo que la formalidad sea sencilla, previsible, segura y conveniente.

    En términos políticos, parece haber más apetito para incorporar dólares al sistema parasitario, pero severidad fiscal para disciplinar al contribuyente cotidiano.

    Y que una persecusión, orden o sanción esté autorizada por una ley no la convierte en legítima. Como recordaría Hayek, el Estado de derecho no consiste únicamente en que el poder tenga una norma que lo habilite. Las reglas deben ser generales, conocidas, previsibles y permitir que las personas organicen sus planes sin vivir sometidas a la arbitrariedad administrativa y a la expoliación fiscal.

    Muchos de estos formularios ni siquiera determinan impuestos propios. Obligan a empresas y profesionales a recolectar, procesar y transmitir información para que el Estado pueda controlar a terceros. La DGI externaliza así su costo de fiscalización y obliga al particular o profesional a reunir los datos, lo obliga a procesarlos, lo obliga a presentarlos, lo multa si se retrasa y eventualmente lo ejecuta para cobrar la multa.

    Desde Public Choice, el incentivo es evidente: crear nuevas obligaciones informativas resulta barato para el organismo porque su costo no aparece en el presupuesto público. Lo pagan individuos y las empresas.

    Por eso no alcanza con aprobar cada tanto tiempo otra moratoria. Eso solo repite el ciclo del obligado fiscal: obligación imposible, incumplimiento, multa, moratoria y nueva obligación.

    Ese ciclo perverso sólo ratifica la persistencia de una concepción profundamente estatista dentro de un Gobierno que se proclama abierto a la inversión, donde el empresario sigue siendo tratado como sospechoso, recaudador, informante y empleado gratuito del Estado, en lugar de ser reconocido como quien crea, invierte, arriesga y sostiene el proceso productivo del que vive ese mismo Estado.

  • Bitcoin no necesita que septiembre sea alcista

    Bitcoin no necesita que septiembre sea alcista

    En los últimos días circularon dos noticias que, a primera vista, parecen hablar de cosas completamente distintas. Por un lado, algunos analistas sostienen que el verdadero impulso alcista de Bitcoin podría comenzar en septiembre, apoyándose en patrones históricos, liquidez global y señales macroeconómicas.

    Por otro, una antigua ballena despertó después de siete años de inactividad para mover alrededor de 1.600 BTC, valuados en unos 188 millones de dólares. Inmediatamente aparecieron las especulaciones habituales: ¿va a vender?, ¿se viene una caída?, ¿es el comienzo de una distribución?

    Como siempre, el mercado reaccionó exactamente como suele hacerlo: mirando el precio.

    Pero quizá la pregunta correcta sea otra.

    El error de mirar Bitcoin como si fuera una acción

    La inmensa mayoría de los participantes entra a Bitcoin preguntándose cuánto puede subir.

    Los cypherpunks hicieron exactamente la pregunta inversa:

    ¿Por qué necesitamos una forma de dinero que ningún gobierno pueda controlar?

    Ese fue el origen de Bitcoin.

    No nació para ganarle al S&P 500, ni para convertirse en el activo de moda de Wall Street. Nació para resolver un problema político y monetario: permitir que dos personas intercambien valor sin pedir permiso a ningún tercero. El precio llegó después.

    Las ballenas van y vienen. El protocolo permanece.

    Cada cierto tiempo aparece una billetera inactiva que mueve cientos o miles de bitcoins y los medios lo presentan como un evento extraordinario.

    En realidad, demuestra justamente lo contrario.

    Esos bitcoins permanecieron inmóviles durante siete años. Nadie pudo confiscarlos. Nadie pudo congelarlos. Nadie necesitó autorización para moverlos cuando su propietario decidió hacerlo. Y eso no es una noticia sobre el precio, sino una demostración práctica de soberanía patrimonial.

    En cualquier sistema financiero tradicional, mantener un patrimonio inmóvil durante siete años depende de bancos, custodios, reguladores y jurisdicciones. En Bitcoin depende únicamente de quien posee las claves privadas.

    El mercado seguirá intentando adivinar el próximo movimiento

    Siempre existirán modelos que anuncien un mercado alcista para septiembre, diciembre o el próximo halving. Algunos acertarán y otros tantos no, porque el precio de corto plazo depende de miles de variables imposibles de conocer completamente: liquidez, tasas de interés, derivados, ETFs, geopolítica, regulación y, sobre todo, psicología colectiva.

    Convertir Bitcoin en un ejercicio permanente de predicción termina ocultando lo verdaderamente revolucionario que es.

    Si alguien compra únicamente porque espera un 30% de rentabilidad, probablemente venda cuando aparezca un -20%. Pero quien compra porque entiende el problema que Bitcoin resuelve, suele reaccionar exactamente al revés.

    El verdadero «bull market»

    Desde una mirada cypherpunk, el mercado alcista no comienza cuando el precio rompe un máximo histórico, sino que comienza cada vez que una persona comprende que puede ahorrar en un activo cuya emisión nadie puede alterar; cuando alguien aprende a autocustodiar sus monedas; cuando descubre que no necesita permiso para enviar valor a cualquier parte del mundo. O cuando entiende que las reglas del sistema no cambian porque un ministro firme un decreto o porque un banco central necesite financiar un déficit.

    Ese es el verdadero crecimiento de Bitcoin.

    El precio simplemente termina reflejándolo… tarde o temprano.

    Comprar por convicción, no por calendario

    Si septiembre resulta ser el inicio de un nuevo ciclo alcista, excelente. Si la ballena decide vender todos sus bitcoins, también será parte normal del mercado. Nada de eso modifica la razón por la que Bitcoin existe.

    Los especuladores seguirán preguntándose cuándo comprar.

    Un liberal que quiere proteger el fruto de sus decisiones económicas responde otra pregunta: ¿En qué otro sistema monetario puedo confiar más que en uno cuyas reglas no dependen de ningún gobernante?

    Mientras esa pregunta siga teniendo la misma respuesta, el precio será apenas una consecuencia. No la razón para estar aquí.

  • Los países más ricos: no es ideología sino acciones

    Los países más ricos: no es ideología sino acciones

                         Como he señalado más de una vez, la econometría no tiene valor científico. Para empezar, cada cual realiza estas estadísticas y cálculos matemáticos, como el PIB, según sus criterios. De modo que, en el mejor de los casos pueden dibujar una tendencia con fines periodísticos. Hecha la aclaración, lo que muestra la realidad global es que la ideología, los discursos políticos son solo propaganda electoral, lo que cuenta son los hechos. La academia, la actividad intelectual, cuando es ciencia verdadera, puede influenciar a cualquier político o sociedad sea cual fuere su arenga electoral.

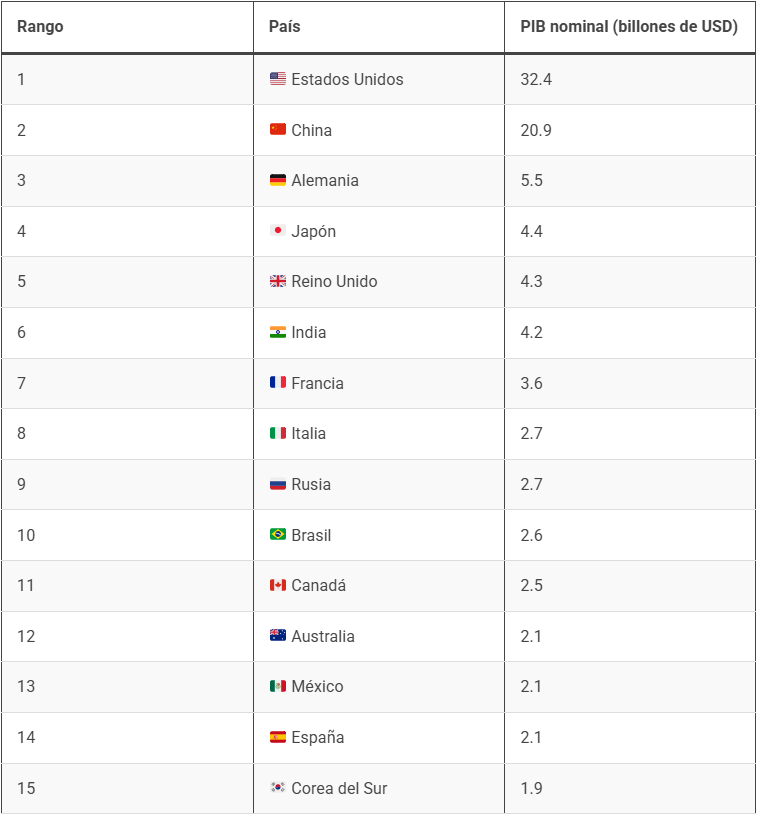
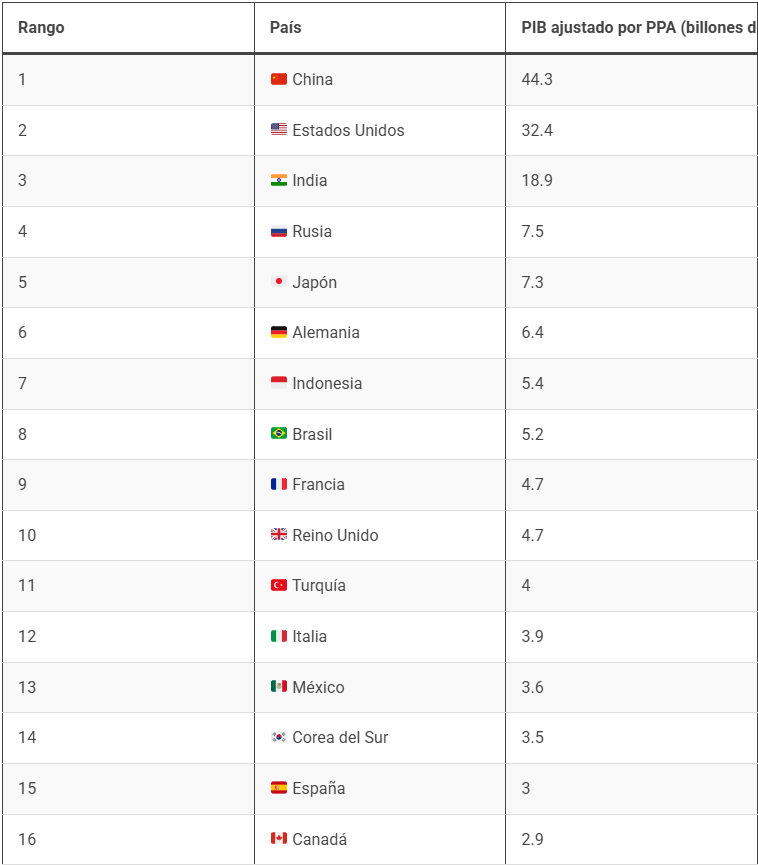
                          Gabriel Cohen publicó un interesante artículo titulado “Las mayores economías del mundo en 2026: nominal frente a PPA”. Paridad de Poder Adquisitivo (PPA) significa comparar cuanto se puede adquirir con la misma cantidad de dinero. O sea, dos personas en países distintos pueden ganar nominalmente la misma cantidad, pero una consigue más bienes dado que allí los precios son más bajos, y entonces sería más rico.

                          El siguiente gráfico compara los países contando, por un lado, el PIB nominal, que mide la producción a las tasas de cambio actuales, y por el otro considerando la PPA, según los precios y el costo de vida locales. Los datos son proyectados para 2026.

    ideología

                      China ocupa el primer puesto como la mayor economía del mundo por PPA, dado que allí los precios son más bajos, mientras que EE.UU. sigue siendo el primero por PIB nominal que es la medida estándar utilizada para comparar economías globales ya que reflejaría la producción a las tasas de cambio actuales.

                               Con Deng Xiaoping, China inició a partir de 1978 el Gaige Kaifang, o Reforma y Apertura, proceso que emprendió para recusar al maoísmo y abrirse al mundo y al sector privado, y creció espectacularmente siendo hoy la segunda economía más grande del mundo por PIB nominal, superando a Alemania en 2007 y a Japón en 2010.

                              «No importa si el gato es blanco o negro, sino que cace ratones», fue la famosa frase de Deng marcando que lo que impacta es la realidad, las acciones que realmente ejecutan los gobiernos, no las ideologías que dicen representar.

                               La explicación filosófica es simple. El Estado, con su monopolio de la violencia -que siempre destruye- impone “leyes”, ergo, cuanto menos intervenga en la sociedad, menos destrucción ocurrirá. Así de simple, así de directo sin que importe el discurso político, el “color del gato”.

                                China superó a EE.UU. en PIB ajustado por PPA en 2014 situándose ya en USD 44,3 billones (proyectado para2026). Esto refleja las diferencias en los precios locales. Un dólar de producción en EE.UU. compra menos que uno en un país como China o India, esta última con el tercer PIB más grande del mundo ajustado por PPA.

                             Las clasificaciones por PPA destacan dónde se pueden producir o comprar bienes y servicios a menor precio, mientras que el PIB nominal sigue siendo la medida preferida para evaluar el tamaño de las estructuras financieras, el comercio internacional y la influencia global.

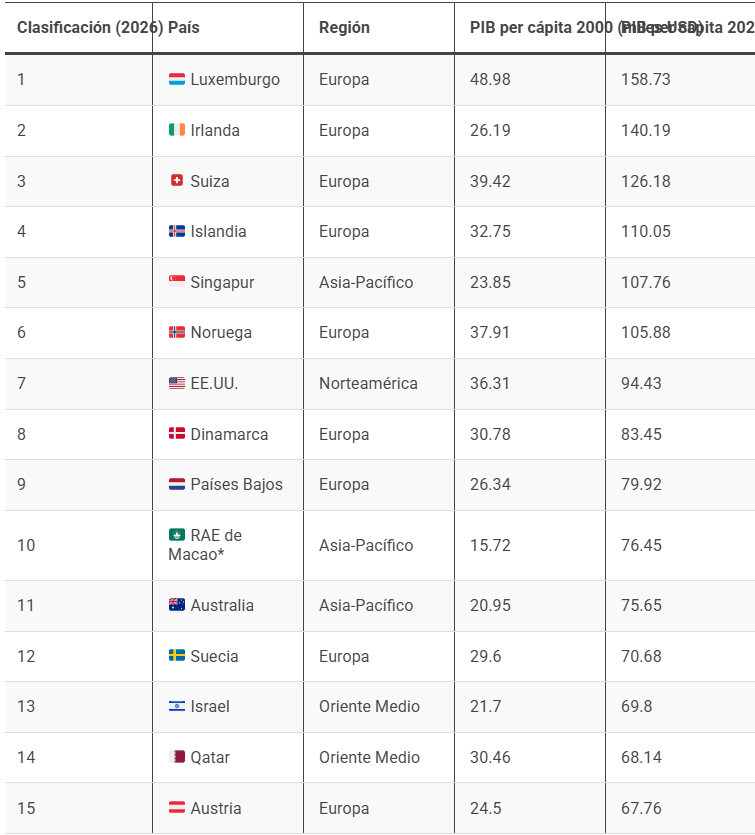
                           Por otro lado, Dorothy Neufeld escribe otra interesante columna titulada “Los países más ricos del mundo por PIB per cápita”. Es decir, el PIB nominal de cada país dividido por el número de habitantes, o sea, cuál sería la producción por cada ciudadano.

                           El siguiente gráfico compara el PIB per cápita de los países más ricos en el año 2000 contra el 2026 (estimado). Las cifras se muestran en dólares estadounidenses actuales y no se ajustan por inflación.

                               Destaca Irlanda donde los mismos políticos populistas que empobrecieron al país, rectificaron, “pusieron un gato que cace ratones”, bajaron el peso del Estado empezando por recortar impuestos y lograron que el país subiera del puesto 14 al 2º desde el año 2000, con un PIB per cápita que ya supera los USD 140.000, multiplicándose por cinco. La presión fiscal general en allí ronda el 22% del PIB, bien debajo del promedio europeo. EE.UU. esta en el puesto 7 con USD 94.430 y lejos China con USD 14.874.

                                 La siguiente tabla compara los países más ricos del mundo en 2000 y 2026 en términos de PIB nominal per cápita.

                              El auge refleja décadas de inversión extranjera de empresas multinacionales tecnológicas, farmacéuticas y financieras que utilizan Irlanda como base europea. Singapur también registró una de las mayores ganancias, pasando del puesto 20 al quinto. Ambos países ilustran cómo las economías más pequeñas pueden escalar rápidamente en el ranking global de riqueza atrayendo inversiones e industrias de alto valor. Lo que deja en claro además un detalle no menor.

                            Cuando en economía se dice que “los recursos son escasos” en realidad lo que es escaso es el stock actual de bienes y servicios, pero el principal recurso natural es el cerebro humano, su creatividad, que no tiene límite superior, sobreabunda en tanto el Estado no lo impida coactivamente, por ejemplo, con leyes de estatales de copyright que limitan los cerebros que pueden trabajar, sobre algunas ideas, a aquellos que ostentan el monopolio de esa idea garantizado por estas leyes. Por ello, los países más ricos son aquellos en los que el Estado coarta menos la creatividad humana, aun cuando tienen escasos bienes naturales distintos a la creatividad personal, como petróleo o tierras agrícolas.

  • Orígenes de la Economía

    Orígenes de la Economía

    La economía, ante todo, es ‘acción humana’; es decir, aquello que hacemos los humanos con lo poco que tenemos para poner la paila; dicho esto en la expresión común criolla del panameño. Enfocado así, la economía no es una ciencia abstracta que separa o que su definición se aleje de su realidad básica y natural; y, en ello y como bien nos lo señala Marcos Giantanse en su artículo en el Mises, la economía no fue descubierta en una corte o junta de gobiernos, sino que sus orígenes, conocimiento y entendimiento se fue haciendo evidente entre quienes economizaban, lo cual significa reducir los gastos, evitar desperdicios y ahorrar para el futuro imprevisto. Visto así, la economía no es algo que se controla desde palacio, sino que la función de palacio es la de facilitar la actividad del mercado dentro de la cual funciona lo económico en frugalidad y ahorro.

    Y, hablando de “frugal o frugalidad”, vale la pena ver y entender que esta palabra deriva del latín fuges o de los “frutos del campo o la cosecha”; lo cual está íntimamente ligado a la economía o a economizar; dado que para tantos la cosecha no siempre es abundante y obliga a ser frugales, al ahorro y al aprovechamiento. Y vale la pena darse cuenta que fueron ciertos humanos que a través de la meditación en noches estrelladas quienes fueron descubriendo estas realidades que hoy pareciera estamos olvidando o despreciando; tal vez, más que nada, por quienes pretenden gobernar a su antojo y no en función de los mejores intereses de los gobernados.

    El comercio o mercado, no es mero intercambio; ya que para que el intercambio beneficia a parte y parte debe haber cálculos, previsiones, confianza, y buenas costumbres, dada la tendencia perniciosa de gobiernos y gobernantes como los que hemos tenido en Panamá, de querer dictar precios y tal, no en función del mercado sino de los votos que los mantiene en el poder.

    Por otro lado, las variantes que afectan los intercambios son tantas y complejas que la pretensión de controlarlas desde palacio es arrogante y dañina. El precio al que puede alguien vender una pipa cuando la vende al borde del camino en Bejuco no es el mismo que quien intenta venderla en el Sarigua, Visto así, el control de precios es una imbecilidad y corrupción. Y no sólo entra en juego el costo de producir y poner en venta, sino la capacidad variable de quienes comercian. Hay quienes trepan palmas como monos y otros que deben pagar a otros para que las trepen. En tales casos, ¿acaso el que no sabe o puede trepar palmas de coco no debe vender pipas y cocos?

    En fin, y como bien lo decía Santo Tomás de Aquino: Lo que puede gobernarse a sí mismo no parece necesitar de otro que lo gobierne. La criatura racional puede gobernarse a sí misma, pues tiene dominio sobre sus actos, y obra por sí misma, y no sólo es movida por otro, que parece ser lo propio de las cosas gobernadas. Por lo tanto, no todas las cosas están sometidas al gobierno divino.

    A lo anterior añado que no sólo al “gobierno divino” sino al gobierno humano que tenemos en Panamá y que todos bien deberíamos saber que gran parte de su actuar no está orientado a servir sino a servirse.

    En fin, los controles de precios, tales como los que tenemos en Panamá no están para facilitar el mercado sino en función del interés bastardo de bribones que, tristemente, solemos elegir para que nos desgobiernen.

  • MiCA entra en pleno vigor

    MiCA entra en pleno vigor

    Hoy, 1 de julio de 2026, expira formalmente el régimen transitorio del Reglamento MiCA. Dieciocho meses de prórroga que casi todos los Estados miembros, apuraron hasta el último minuto. A partir de esta medianoche, cualquier proveedor de servicios de criptoactivos que opere en la Unión Europea sin autorización de la CNMV —o de su homóloga en otro país del bloque, vía pasaporte comunitario— está, sencillamente, fuera de la ley. No es una nueva norma. Es el cierre de una puerta que llevaba dos años entornada.

    Conviene no caer en el catastrofismo de barra de bar cripto. MiCA no toca ni una línea del protocolo de Bitcoin. No hay bloque que deje de minarse, ni transacción P2P que deje de firmarse. Lo que MiCA regula son los intermediarios: los exchanges, los custodios, los emisores de stablecoins. Es decir, regula precisamente aquello que el diseño original de Satoshi nació para volver innecesario. Ahí está la ironía que merece ser nombrada sin épica ni desprecio: la ley europea no ataca a Bitcoin, lo confirma como frontera. Regula todo lo que rodea al protocolo y deja intacto, por definición, lo que no puede regular.

    Lo que cambia para quien usa un exchange

    Para el usuario medio de Binance, Coinbase o Kraken en Europa, hoy no hay drama inmediato. Los grandes ya tienen o están tramitando su licencia MiCA, muchos vía pasaporte desde otro Estado miembro. Pero el paisaje se ha vaciado con violencia: de los más de tres mil proveedores que operaban bajo los registros nacionales heredados, apenas una fracción sobrevive con autorización plena en España por ejemplo, y solo un puñado cuenta con la licencia de Clase 3 que permite custodiar fondos de clientes en el modelo de exchange tradicional. El costo de entrada —entre cincuenta mil y cien mil euros solo para iniciar el trámite, y hasta dos millones anuales de cumplimiento recurrente— ha operado como un filtro de clase: sobreviven los que ya eran grandes, mueren los que aspiraban a serlo.

    Y hay una factura silenciosa que nadie imprime en el folleto de bienvenida: desde enero de este año, DAC8 obliga a los exchanges a reportar automáticamente a Hacienda cada transacción, cada saldo, cada movimiento, sin umbral mínimo. Da igual si son cincuenta euros o cincuenta mil. La promesa original de privacidad financiera, en un exchange regulado europeo, ha muerto de muerte natural y nadie ha firmado la esquela. MiCA protege al usuario del exchange que quiebra o que le miente en el libro blanco. No lo protege —no puede, no quiere— del Estado que quiere saberlo todo sobre él.

    Lo que no cambia para quien no usa un exchange

    Aquí está el matiz que la cobertura alarmista suele saltarse: quien opera en autocustodia, quien interactúa directamente con un contrato inteligente en Uniswap o Aave desde su propia wallet, quien mueve Bitcoin peer to peer sin pasar por un intermediario centralizado, no está dentro del perímetro de MiCA. No es una laguna legal que algún burócrata cerrará en la próxima revisión. Es la consecuencia estructural de cómo funciona la tecnología: MiCA regula sujetos —empresas, personas jurídicas, prestadores de servicios—, y cuando eliminas al sujeto intermediario no queda nadie a quien notificar, auditar o sancionar. El protocolo no tiene domicilio fiscal ni consejo de administración al que la CNMV pueda enviarle un requerimiento.

    Esto no convierte la autocustodia en gratuita ni en cómoda. Gestionar tus propias llaves exige aprender, y aprender exige tiempo que la mayoría no está dispuesta a invertir mientras el botón de «comprar» del exchange siga a un clic. La soberanía técnica siempre ha tenido ese costo de entrada, y sería una falta de honestidad intelectual venderla como un gesto sin fricción. Pero la opción sigue ahí, intacta, el mismo 1 de julio en que Europa cierra el cerco sobre todo lo demás.

    El viejo espíritu de Satoshi, puesto a prueba

    El diseño de Bitcoin nunca prometió que los intermediarios desaparecerían solos. Prometió que dejarían de ser necesarios para quien decidiera prescindir de ellos. Quince años después, la mayoría de los usuarios de cripto en Europa —por comodidad, por desconocimiento o por pura racionalidad económica— siguen prefiriendo el intermediario regulado a la responsabilidad total sobre sus propias claves. MiCA no traiciona el cypherpunk original: simplemente confirma que la inmensa mayoría del mercado nunca quiso vivir en él. Quería el activo, no la filosofía. Quería la exposición a Bitcoin sin renunciar a la comodidad de un tercero que responda cuando algo sale mal.

    Eso no es una derrota del proyecto original. Es su bifurcación natural. Hoy conviven, con más nitidez que nunca, dos capas: la de los exchanges regulados —vigilados, reportados, fiscalizados hasta el último euro— y la del protocolo desnudo, tan libre y tan hostil con el descuido como lo fue siempre. MiCA no ha cerrado la segunda capa. La ha hecho, si acaso, más visible por contraste. Y ese contraste, más que cualquier discurso libertario de manual, es la mejor demostración práctica de por qué Satoshi diseñó lo que diseñó: no para que el Estado no pudiera regular el dinero, sino para que existiera, siempre, una salida para quien no quisiera pedirle permiso.

    La libertad que queda hoy en Europa no es la que promete ningún reglamento. Es la que sigue dependiendo, como siempre, de quién guarda las llaves.