Etiqueta: Economía

  • Economía del comportamiento: ¿tomamos decisiones racionales?

    Economía del comportamiento: ¿tomamos decisiones racionales?

    ¿Por qué las personas toman decisiones para adquirir bienes o disfrutar de servicios, invertir, ahorrar, vender o reciclar que a veces no pueden ser explicadas por las teorías económicas clásicas? Algunas respuestas a esta pregunta se encuentran en la economía conductual o economía del comportamiento.

    En octubre de 2017, en un sondeo de opinión realizado por la escuela de negocios de la Universidad de Chicago, se presentó a economistas de Estados Unidos y de Europa la siguiente afirmación:

    “Las perspectivas de la psicología sobre el comportamiento individual, ejemplos de los cuales incluyen racionalidad limitada, bajo autocontrol o un gusto por la equidad, predicen varios tipos importantes de resultados observados en el mercado que los modelos económicos totalmente racionales no son capaces de predecir”.

    Según los resultados, el 93 % de los expertos estadounidenses respondió que estaban de acuerdo o muy de acuerdo con dicha afirmación. Un 88 % de sus contrapartes europeas estaba de acuerdo o muy de acuerdo, mientras que el 12 % restante señaló que esa afirmación era incierta.

    Aportes de la psicología a la economía

    La economía del comportamiento es una subdisciplina que aprovecha los hallazgos de la psicología para describir comportamientos que se desvían de teorías prescriptivas de la economía como la teoría de la elección racional del consumidor, la teoría de la utilidad esperada y la hipótesis del mercado eficiente.

    En la teoría de la elección racional del consumidor el homo economicus es una persona racional que sirve a sus propios intereses, es independiente en sus juicios, elige de forma óptima y vive el presente. Esta es una teoría normativa (prescriptiva) que intenta explicar cómo debería ser la conducta del consumidor.

    Herbert Simon, premio Nobel de Economía en 1978, retó esas afirmaciones afirmando que las personas toman decisiones económicas de una manera razonable desde un punto de vista formal y que, de acuerdo al alcance de sus conocimientos y destrezas, eligen una opción satisfactoria y suficiente para lograr sus propósitos. Con esta evidencia y otros hallazgos que criticaron la teoría de la utilidad esperada, se atribuye a Simon el ser uno de los precursores de la economía conductual.

    Los consumidores, entonces, toman decisiones de una manera que sea tanto satisfactoria como suficiente, estableciendo algunas precisiones sobre la teoría de la elección racional del consumidor.

    El efecto de encuadre

    Suponga que lo invito a disfrutar de una noche de hamburguesas. Vamos a adquirir los ingredientes al mercado local, donde hay una variedad de ofertas de paquetes de este producto, pero a usted y a mí nos llaman la atención dos en particular, por su igual precio y empaque. En el envoltorio de la marca A la información señala “20 % de grasa”. En la presentación de la segunda alternativa, la marca B, se puede leer “80 % libre de grasa”. Seguidamente le pido que decida cuál comprar. ¿Por cuál se inclina en nuestra noche de hamburguesas?

    Cuando se formula esta pregunta a los consumidores, la mayoría responderá que opta por la opción B (80 % libre de grasa) y algunos responderán “A” (20 % de grasa). Otros, más meticulosos y menos frecuentes, responderán “me da igual porque tienen la misma cantidad de grasa”. Sólo las personas más meticulosas habrán superado el sesgo cognitivo del encuadre.

    En esta situación de elección entre alternativas, en la que las dos opciones son exactamente iguales en el contenido de grasa, la teoría predice que usted optará por la opción “B”, a menos que tenga una preferencia particular por la grasa.

    A esto se refiere el efecto de encuadre: hacemos una elección con respecto a otra dependiendo de la forma como se presentan las opciones y de la función de valor de ganancias y pérdidas que desarrollaron los psicólogos Daniel Kahneman y Amos Tversky. Esta es una anomalía en la teoría de la elección del consumidor en la que la psicología contribuye con la economía.

    Cuando el grupo influye en la decisión del individuo

    Las finanzas conductuales, una subdisciplina de la economía del comportamiento, también han tomado en cuenta los hallazgos de la psicología y de otras ciencias sociales y del comportamiento.

    En economía, las personas obtienen sus ingresos (renta) a través de su trabajo, alquilando o vendiendo sus propiedades (terrenos o construcciones entre otros) u obteniendo beneficios por invertir su capital en valores, bonos, en el mercado inmobiliario, los mercados tecnológicos o, más recientemente, en criptomonedas.

    La indagación sobre este tema sugiere que las personas no siempre siguen las afirmaciones prescriptivas de la hipótesis del mercado eficiente, que señala que los mercados que reflejan con fidelidad la información que está disponible para los inversores se describen como mercados eficientes.

    Autores como Robert J. Shiller, Nobel de Economía en 2013 por su análisis empírico de los precios de los activos, han encontrado que las personas invierten de acuerdo a las anclas morales que resultan de las narrativas (historias) que leen de otras personas.

    También siguen las decisiones del grupo y estos criterios resultan superiores para tomar su decisión de invertir que las estimaciones cuantitativas del retorno de la inversión. Si usted decide invertir, es bueno que considere estos aspectos antes de tomar su decisión, sobre todo considerando que sea una persona capaz de asumir mucho o poco riesgo.

    Políticas públicas y toma de decisiones

    La economía conductual puede asistir a los gobiernos en políticas públicas que, sin obligar a tomar decisiones individuales, contribuyan con un empujoncito a facilitar el proceso de toma de decisiones y comportamientos en las personas para mejorar su salud, bienestar y felicidad. Algunos países han comenzado a aplicar este enfoque en sus políticas públicas para el bienestar de la sociedad.The Conversation

    Guillermo Enrique Yáber Oltra, Director. Centro de investigación, innovación y Desarrollo Académico, Universidad Católica Andrés Bello

    Este artículo fue publicado originalmente en The Conversation. Lea el original.

  • La economía, Jesús y las parábolas

    Si, ya sé que suena raro, dado que, como bien señaló el apóstol “porque ellos viendo no ven; y escuchando no escuchan, como tampoco entienden…” Mateo en 13:13

    Y es que a pesar de que en la época de Jesucristo el concepto de “economía” era desconocido; al menos, en los sentidos en que hoy se puede ver y entender, ello no quiere decir que la economía y el economizar no era parte integral de la vida humana en sociedad; y, como tal, que dichos conceptos y su entendimiento estuviesen presentes en las palabras o parábolas de Jesús.

    La realidad expuesta anteriormente, y tal como lo señala el padre Robert Sirico en su obra “The Economics of the Parables” (la economía de las parábolas): “Hay ciertas verdades fundamentales en torno a la dimensión económica de nuestras vidas que permanecen inalterables…, tal como el mismo sentido del término “economía”, cuyo concepto es economizar o ahorrar; es medir nuestros ingresos tal como los gastos, procurando la mejor medida. O, como me gusta decirlo en panameñés: “Es ver cómo ponemos la paila con lo poco que tenemos.”

    Más allá, igualmente nos señala Sirico, que a pesar de que a través del tiempo los recursos naturales, la ciencia y la tecnología y nuestra capacidad de crear riqueza han aumentado inmensamente, en el mundo aún persisten las carencias; y, lo que debemos ver y entender es que para superar dichas carencias lo importante no es fijarnos tanto en la pobreza sino en la riqueza. Los motivos de la pobreza no son tan difíciles de ver y entender; pero a demasiados no les es tan fácil entender el origen de la riqueza bien habida.

    De salida, pocos entienden la misma palabra “riqueza”; la cual ven como acumulación de dinero y propiedades, prendas, casa y tal. Lo que no es tan obvio, es que riqueza se refiere a aquellas cosas que son ricas o sabrosas; y no hablo de comida, sino de salud, amor, familia, risa, inteligencia, bondad, auténtica subsidiaridad y tal; cosas que no se puede repartir o redistribuir.

    El otro problema está en ver la riqueza y los bienes materiales como un pastel finito: el cual, debido al aumento poblacional, cada vez debemos partirlo en pedazos más pequeños para que alcance; cuando la realidad es que la riqueza es como el universo, es infinita; y, que el gran reto está en la creación de la riqueza. No debía ser tan difícil advertir los descubrimientos que a través del tiempo han enriquecido nuestras vidas; y que lo lamentable no está sino en tantas bajas pasiones que, tanto en la población como en sus gobiernos, dificultan la creación de más riqueza; tanto material como social y moral.

    Y, ligado a todo el tema de lo o la economía, tenemos las instituciones humanas que son esenciales para la creación y mantenimiento de la riqueza; es decir: La propiedad, la libertad de intercambiar o, mejor dicho, el mercado, la competencia, la división del trabajo y la cooperación social. Pero, estos cinco elementos o instituciones, debido a su complejidad o simple falta de entendimiento, son tema para otro escrito que preparo.

    Pero, Jesucristo o, como dice Sirico en la introducción de su obra, “el poder perdurable de las parábolas” persiste. En este sentido, lo que no vemos es que la economía no es más que la vida, la cual, tristemente, algunos descarriados o peor, tienden a pervertir; tal como cuando hablan de repartir cosas que son imposibles de repartir, y en eso va naciendo el confisca, parte y reparte que tanto aman los politicastros del mundo.

    Jesús habló en parábolas por diversas razones: Una, debido a las restricciones impuestas por los romanos a todo discurso que estos consideraban como “sedicioso”. Pero, más allá, Jesús buscaba analogías o paralelos (de allí “parábola”) que son verdades presentadas en formas que nos inducen a la meditación; la cual, a su vez, es el mejor camino a la razón y el entendimiento.

    En fin, a ver si el lector descubre en la siguiente parábola de Jesús, su verdad económica: “Nuevamente, el reino de los cielos es como un tesoro oculta en un campo; que cuando alguno lo descubre, lo esconde, y por alegría o placer sale a vender todo lo que posee, y compra ese campo.” (Mateo 13:44)

  • Sobre mi amigo Antonio Escohotado

    El filósofo español Antonio Escohotado murió el pasado 21 de noviembre. El mundo del pensamiento está de luto por la partida de este titán de la cultura universal.

    Lo conocí en Lima en marzo de 2015 en una comida que ofreció Mario Vargas Llosa a un grupo de amigos a raíz de nuestras respectivas ponencias en el congreso de la Mont Pelerin Society. Luego de ese encuentro nos hemos escrito regularmente con Antonio, con quien hemos mantenido un par de intercambios mano a mano vía Zoom que se encuentran en Youtube.

    Como es del dominio público, Antonio Escohotado murió el 21 de noviembre por lo que me comuniqué tanto con su hijo Jorge como con Diego San José Jiménez, que fue el que organizó el primer Zoom referido desde Madrid. El mundo del pensamiento está de luto por la muerte de este titán de la cultura universal. Comenzó su ciclópea producción intelectual con una tesis doctoral sobre Hegel la cual se fue nutriendo con un número impresionante de contribuciones tanto en libros como ensayos académicos y artículos periodísticos. Con el tiempo fue mutando de su marxismo inicial al liberalismo, desde la abolición de la propiedad a la importancia decisiva de esa institución, desde la tragedia de los comunes al uso y disposición de lo propio como eje central de la sociedad abierta (para recurrir a terminología popperiana).

    De todas sus múltiples obras en esta nota periodística me voy a referir muy sumariamente a sus colosales tres tomos titulados «Los enemigos del comercio». Una historia moral de la propiedad que me trajo de regalo mi hijo Bertie desde España hace tiempo. Tal como «La acción Humana», Tratado de economía de Ludwig von Mises es hasta el momento el trabajo cumbre en esa ciencia tan poco explorada, tan difamada y poco comprendida, del mismo modo la triada de Escohotado constituye un aporte monumental a la historia desde la perspectiva filosófica, aunque este autor es más conocido por su publicación sobre las drogas alucinógenas para usos no medicinales, solo comparable a las publicaciones de su amigo Thomas Szasz en la misma materia.

    Soy consciente que es absolutamente imposible hacer justicia en una nota periodística a una obra de esta envergadura que abarca 2049 páginas, pero solo esbozamos algunos pocos puntos en la esperanza que los lectores se interesen en la indagación del trabajo completo.

    En el primer tomo destaco que nuestro autor confiesa que comenzó a revertir su posición socialista con la lectura de Carl Menger «Principios de Economía», muy especialmente referido a la teoría subjetiva del valor. Se detiene a considerar la influencia disolvente de Platón y su propuesta comunista en «La República» e incluso pensadores de la talla de Aristóteles que refutó ese comunismo pero justificó la esclavitud. Antes que eso, el Nuevo Testamento contiene dos versiones encontradas sobre el rol de la propiedad, la de Santiago en Mayor y Pablo de Tarso. Podemos ahora lamentablemente decir que la primera versión que había sido fuertemente criticada y en buena medida abandonada debido a la primacía de la segunda, volvió a surgir con fuerza con la denominada Teología de la Liberación y ahora con el actual Papa Francisco a quien cuando le preguntaron si es comunista respondió que “son los comunistas los que piensan como los cristianos” (La Reppublica, noviembre 11 de 2016) y su mentor fue Monseñor Enrique Angelelli quien celebraba misa bajo la insignia de los terroristas Montoneros, de ahí sus Encíclicas, Cartas Pastorales, sus actitudes tan pastosas sobre Cuba, Venezuela y Nicaragua, sus alabanzas a tercermundistas y repetidas declaraciones donde pondera el pobrismo al tiempo que critica al proceso de mercado y al capitalismo en línea con lo inaugurado por el antisemita San Juan Crisóstomo en cuanto a que dar a los pobres no sería más que entregar lo que a ellos les pertenece.

    Pasa revista en detalle a las utopías tan destructivas de Tomás Moro y Campanella y sus parientes y derivados, así como también a las influencias de Marx y Engels. También estudia las formidables contribuciones a la libertad de los Fueros españoles, el habeas corpus y la Carta Magna en Inglaterra junto a la Revolución Gloriosa de Guillermo de Orange y María Estuardo, la Revolución Francesa con su defensa del derecho de propiedad y la igualdad ante la ley, antes de la contrarrevolución de los jacobinos y el reino de la guillotina. En este último sentido es de interés reproducir lo que cita el autor de Robespierre en cuanto a que “todo lo indispensable para la preservación es propiedad común” y condena “el bandidaje y fratricidio disfrazados bajo el sofístico nombre de libertad comercial”.

    En el segundo tomo sobresalen los temas de la contribución pionera de William Godwin del absurdo y contraproducente anarquismo dado que resulta imposible la convivencia a través de la abolición de toda norma y tribunales tal como propone este pensador. Luego la extraordinaria experiencia estadounidense que pudo prosperar merced al abandono inicial del comunismo en la colonia de Massachusetts, resurgimiento explicado por el gobernador Bradford en sus memorias una vez dejada de lado la idea de mantener los bienes en común que estaba conduciendo a la población a la miseria y a las hambrunas de los primeros tiempos y el posterior florecimiento merced a la extendida libertad y respeto a los derechos de todos luego aconsejados y reiterados por los Padres Fundadores.

    También elabora sobre la fracasada utopía en La Nueva Armonía de Robert Owen bajo la idea de “liberar a la humanidad de sus tres males más monstruosos: la propiedad privada, la religión irracional y el matrimonio”, un experimento que hubo que abandonar a poco andar por ruinoso y que provocó en los incautos “corazones decepcionados” en un clima de conflictos inevitables de unos contra otros en un proyecto que pretendía la armonía, en lugar de eso “topamos con antagonismos”. En este volumen se analizan principalmente las obras de Jeremy Bentham, Edmund Burke y James Mill y la contracara de Rousseau, Johann Fichte, Thomas Carlyle y Charles Fourier para luego abordar la influencia y difusión de los ensayos de Saint-Simon y Comte.

    Cierra este voluminoso aporte con la Revolución Rusa y la irrupción de la Sociedad Fabiana en un capítulo sugestivamente titulado “El colapso del liberalismo inglés”. Nos dice Escohotado que “la asociación adopta como símbolo la tortuga, acorazada y lenta y como nombre el del cónsul romano Fabio Máximo” con su estrategia gradualista y de penetración contra Ánibal. Fue “una forma ampliada del socialismo estatal instaurado por Bismark”. Adhirieron autores como Bertrand Russell a quien Escohotado cita afirmando que “el comunismo soviético es necesario para el mundo y el bolchevismo merece la gratitud y la admiración de todos los progresistas.” Sidney Webb escribió para el lanzamiento de la Sociedad un artículo titulado “El socialista cristiano” donde propugnaba el socialismo “sin lucha de clases y sin Marx, básicamente por medios fiscales”. El propio Chamberlain reseñó la Fabbian News como “una obra maestra” y señalaba los aciertos de la plusvalía marxista.

    El matrimonio Webb -Sidney y Beatrice- visitaron la Unión Soviética en 1932 luego de lo cual declararon a la prensa que “aplaudían el excelente rendimiento del sector educativo y sanitario” y más adelante, en 1935 en plenas purgas publicaron alabanzas aun más generalizadas del régimen stalinista en dos tomos titulados «El comunismo soviético ¿Una nueva civilización?». También George Bernard Shaw visitó Rusia en 1931 y en lugar de declarar sobre los campos de concentración y la miseria espantosa del momento afirmó al Manchester Guardian que “no había visto a nadie desnutrido, sino más bien niños notablemente rollizos”. Como también apunta Escohotado, Henry George toma en Estados Unidos los principios de la Sociedad Fabiana para cargar las tintas contra la propiedad de la tierra ya que esa entidad en sus bases en 1887 subraya que “la Sociedad trabaja para extinguir la propiedad privada de la tierra” con vistas a “emancipar sus frutos de la apropiación individual.”

    En el tercer tomo sobresale una sección titulada “De cómo el mundo imitó a la URSS”. Uno de los capítulos se encabezan con un epígrafe que reproduce un dicho de Babeuf que refleja bien toda la concepción socialista: “La sociedad debe erradicar para siempre el deseo individual de ser más rico, sabio o poderoso” y en otro pasaje Escohotado describe el “totalitarismo latino” en el que aparece como figura descollante Mussolini quien declara que “nada humano o espiritual existe ni tiene valor alguno fuera del Estado […] La fachada democrática, hermosa en teoría, constituye una falacia en la práctica y estamos aquí para celebrar el entierro del cuerpo putrefacto de sus libertades.” En este contexto consigna el autor que caracteriza al estatismo latinoamericano, las nacionalizaciones, la cogestión obrera de la industria, los impuestos progresivos, el control de precios, el redistribucionismo y la cerrazón al comercio exterior.

    En realidad el sistema fascista no solo permite una penetración mayor del espíritu totalitario sin tantas resistencias como las que presenta habitualmente el comunismo, sino que permite responsabilizar al sector privado por los resultados nefastos de su política ya que se mantiene la fachada de la propiedad. Finalmente nuestro autor hace un llamado urgente a “reconstituir la saga anticomercial” para bien de todos pero muy especialmente para la suerte de los más vulnerables que solo pueden prosperar en la medida que se incrementen las tasas de capitalización fruto de la libertad de mercados y la consiguiente asignación de derechos de propiedad a los efectos de maximizar la energía creadora. Excelente como completa el título de la referida terna pues el trabajo trata nada más y nada menos que un asunto eminentemente moral y no solo jurídico y económico.

    Jorge conserva los archivos de su padre y no se si toda su correspondencia se publicará donde también se consigna que tuvimos el proyecto de escribir un libro en coautoría en forma de diálogo que habíamos titulado «El veneno totalitario» y del que apenas comenzamos con los primeros tramos. Consignar que no todo eran coincidencias en nuestros respectivas conclusiones, escritos e interpretaciones es una verdad de Perogrullo, nunca es así ni siquiera con nosotros mismos cuando miramos para atrás y constatamos que podríamos haber mejorado la marca. En cualquier caso, como colofón a este apunte en esta ocasión con orgullo reproduzco en su integridad uno de los tantos correos electrónicos que me escribió Antonio Escohotado, esta vez el 10 de junio de 2019. De más está decir que no me tomo en serio sus halagos extremos, es para dejar constancia de su ilimitada generosidad. Lo que sí me tomo en serio es su inmenso afecto que era recíproco y que fuimos cultivando desde que nos conocimos en Lima. En la última línea de la misiva de marras el interrogante se refiere a la Universidad Francisco Marroquín de la que fui su primer profesor visitante durante tres años para que nuestros hijos con María evitaran el constante tiroteo de los setenta en tierra argentina:

    “Querido Alberto, acabo de sacarle unos minutos a la odiosa agenda que me persigue últimamente para disfrutar con cosas tuyas en YouTube, porque menuda planta y elocuencia tienes, y me encanta ver cómo improvisas -lo mismo en televisión que en aulas docentes o recibiendo el Juan de Mariana- sobre la base de una formación apoyada en fuentes de primera mano.

    Ya te dije que sencillamente no he conocido a nadie vivo con quien pueda discurrir en términos de igualdad, si me perdonas la arrogancia del propio comparar; y como a despecho de tal o cual achaque sigo apasionado por leer y escribir -quizá más que nunca-, me haces compañía e instruyes aunque solo sea por el prodigioso regalo de la Red.

    Quizá ella nos ayude a librar el combate sempiterno de la libertad y el conocimiento con los amantes de su inverso, y te confieso que si echo de menos trabar contacto físico es entre otras cosas por tentar nuestros respectivos daimones (según Hesiodo apoyados sobre “huellas de héroes pretéritos”), y algo en principio tan delirante como el brebaje eleusino, que era sin duda amida del ácido lisérgico, y algún colega químico tan redomadamente distinto como el látex de algunas adormideras.

    Siempre comprometida con las fuentes primarias, tu obra solo parece pasarlas por alto en ese campo, donde demuestras el absurdo de la prohibición sin tomar en cuenta el programa socrático de la sobria ebrietas, que preservó a la Antigüedad de memeces y crueldades sin incurrir en el siempre hipócrita ideal del abstemio.

    Mi tasa de trabajo y alegría desde mediados de los años 60 es inseparable de la pesquisa y el disfrute en ese orden de cosas, al margen del menú impuesto leyes y costumbres (porque “de la piel para dentro mando yo”), y me parece que dejar el reino de los vivos sin alguna experiencia digamos visionaria y eufórica en sentido literal no es solo ignorar la curiosidad sino desprotejerse, cuando empieza a soplar Boreas.

    Naturalmente, toma lo previo como una insensatez, pues bien podría serlo, y quédate con el testimonio de mi cercanía espiritual. Veremos si hay algo donde no coincidamos, porque por ahora no lo encuentro, y ojalá alguna institución mejicana -lo digo por equidistar de aquí Baires, ahorrando la paliza extra de aeropuertos y aviones- se le ocurra reunirnos para un curso o cosa pareja. ¿Existirá el señor Marroquín? Un abrazo”.

  • ¿Qué y para qué es la economía?

    Mi definición lega de la economía es: “Cómo poner la paila con lo poco que ganamos.” Buenos economistas señalan que economía es economizar; es decir, evitar el gasto innecesario y mucho más el malgasto que ocurre cuando los gobiernos exceden las tareas y mandatos que les ha sido encomendadas. Otra definición de economía es: “La administración de la casa”; y esta definición la tergiversamos cuando hablamos de “la administración del país”, dado que el país y la casa no son lo mismo. El país no se administra, se administra la gestión del gobierno y no la vida y economía de los ciudadanos; lo cual sería caer en el socialismo o peor.

    El tema economía es complejo y fácilmente derrama el alcance de un escrito como este. Pero es importante dar un pantallazo que pocas veces o jamás vemos. Por ejemplo, el gobierno de Panamá se ha tomado la administración del transporte, incluyendo carreteras y tal. ¿Corresponde eso al gobierno? ¿Está siendo administrado de buena forma económica y social?

    Ya señalé que economía es ahorrar, ya que sin ahorros no hay inversión, emprendimiento y desarrollo. Pero la economía también es la búsqueda de satisfacer nuestras necesidades; y vuelve la pregunta: ¿Satisfacemos nuestras necesidades de transporte, salud, educación y tal dejando que el aparato politiquero se encargue? Luego vemos que los encargados salen a decir que la solución es confiscar para repartir; para lo cual quitan al rico (léase productivo) para dar al pobre (léase improductivo). Pero, pocos nos preguntamos por qué uno es rico y el otro pobre. Digámoslo crudamente: “Rico es el industrioso y pobre improductivo. Y, ¿de dónde el improductivo? Pues, de las escuelas gubernamentales y de la corruptela politiquera que mantiene al pueblo burlado y drogado en ignorancia y desgobierno.

    La “industria” es del “industrioso”; y una de los sentidos de este término, que se ha perdido, es el de “hábil” o “ingenioso”. U… ocupado, diligente, que se toma el tiempo y el trabajo para lograr metas. La economía y la industria se ocupan del futuro, de prever lo que viene y tener no sólo mecanismos, sino reservas. El problema es que todas estas cosas requieren autodeterminación y no arreo central.

    La realidad es que las necesidades humanas van cambiando con el tiempo. El mundo que conocí de joven es muy diferente al de hoy. Recuerdo a los 9 años de edad tomaba solo el bus en San Felipe para ir a mi casa en Juan Franco; hoy Obarrio. A los niños de hoy no les dejan salir a jugar al patio. Algo parecido ocurre en la industria en general. Ya los salarios no los determina la productividad sino las maquinaciones sindicales y politiqueras; y ello no nos conduce a un mundo futuro más próspero sino todo lo contrario. Ese mundo caduco nos está llevando a un colapso apocalíptico. Tal vez no queda otra.

    El elemento vital que anda descarriado es la libertad. Libertad para pensar, hablar, transitar, usar o no máscaras o vacunarse. Y para ser propietarios del producto de nuestro ingenio. El problema surge cuando unos producen y otros quieren tener quitando al productivo mediante el juega vivo politiquero de subsidios y tal. Y ni hablar de los asaltos rutinarios al erario.

    Lo que produce el ingenioso y productivo es de su propiedad; lo cual no es el caso en Cuba o Venezuela, en dónde la propiedad ha sido abolida. En conclusión: Una sana economía requiere una diversidad que emana del aporte de todos y cada uno. Y, un sistema que no promueva la participación o competencia sana y libre, no tiene futuro.

  • Una economía en UCI en dos tiempos

    Una economía en UCI en dos tiempos: este artículo toma una radiografía de algunos resultados económicos que comienzan y terminan con un denominador común: el mismo Ministro de Economía en Panamá.

    El mismo nos dejó un legado financiero sano (2009) y recibió una herencia financiera enferma (2019) luego de transcurridos sólo 10 años. ¿Podrá repetir la hazaña? Parecería que el camino tomado no deja mucho entusiasmo por ahora.
    economía en UCI

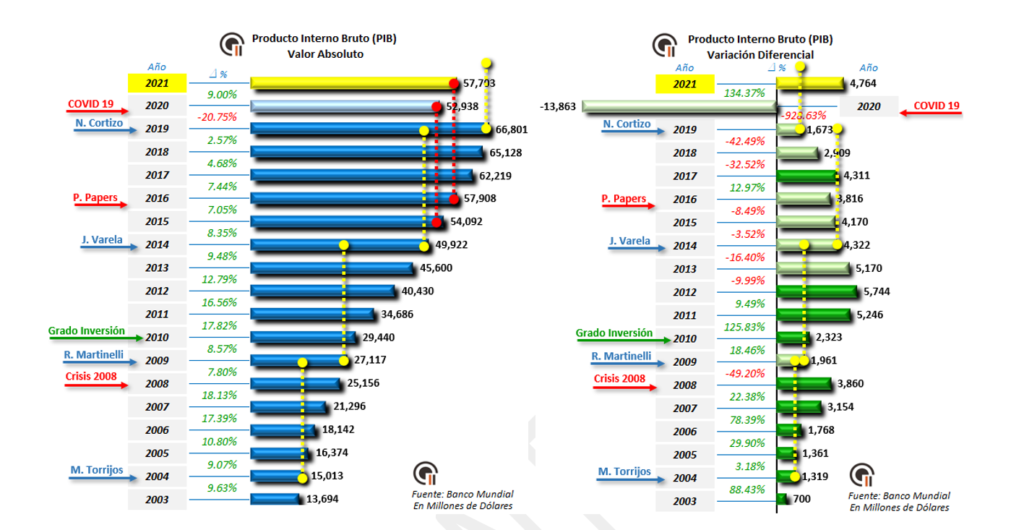
    El PIB desde el año 2003 hasta el 2019 se mantuvo en crecimiento sostenido. Con ciertas altas y bajas, alcanzó un promedio de 10.51% anual, ubicándose como uno de los más altos de América y del mundo, a pesar de haber sufrido los efectos de la crisis económica mundial del 2008 y el ataque exterior indiscriminado de los Panama Papers.

    economía en UCI

    Sin embargo, estas oscilaciones en el crecimiento, se iban a manifestar crudamente a partir del primer trimestre del año 2020, cuando comienza la pandemia del COVID 19, que desata una feroz “guerra” para controlar, minimizar y tratar de neutralizar los efectos devastadores en la salud, que bajo una falsa dicotomía entre salud o economía, dejó a un lado esta última, con los resultados que veremos a continuación.

    En la “batalla sanitaria” que nos encontramos desde hace más de un año se logró, hasta ahora, pudiera decirse que por ahora, se ha logrado controlar al virus;  con un costo altísimo, no solo sopesado en vidas, sino  también a nivel social y económico, reflejado en las cuentas estatales como privadas, tal y como ocurre en cualquier guerra bélica.

    Tan solo viendo estos gráficos se puede apreciar que la “Guerra COVID 19” desencadenó otras nuevas batallas; la “Batalla Económica” y la “Batalla Social”, ya declaradas, pero que aún no son asumidas conscientemente como tal. La que me ocupa hoy, la batalla económica, ya se venía librando silenciosamente, pero se expuso con toda su crudeza en este escenario post Covid en la economía que comienza a despuntarse.

    El siguiente gráfico reseña desde el año 2003 a la fecha, estos cambios que se iban gestando, en especial, respecto al uso de  la herramienta del endeudamiento estatal . Dicho endeudamiento,  ahora se esgrime como la única posibilidad frente a los daños en la economía que se produjeron debido a las medidas de contención del virus tomadas por el gobierno,  que básicamente generaron un corte del flujo de caja real de la economía.

    A partir de aquí cabe analizar los resultados de cada periodo de gobierno, con la finalidad de observar el impacto de las políticas públicas ejecutadas en la utilización del endeudamiento como motor del crecimiento en una economía.

    En el período presidencial de Martín Torrijos (2004/2009), el actual Ministro de Economía recibe como herencia una deuda de $10,026 millones en el año 2004, en una gestión compartida con el periodo de M. Moscoso, teniendo un crecimiento de 15.08%  respecto al 2003.

    En esta gestión se logra estabilizar la deuda, congelándola alrededor de los $10,500 millones, pasando de un valor diferencial de $1,314 millones a -33 millones en el 2008, representando un aumento promedio anual de tan solo 1.84%. Es decir, congelar y rebajar deuda, no implicó sacrificar el crecimiento del país,  ya que el PIB aumentó a un promedio anual de 12.63%, pasando de $15,013 millones en el 2004 a $27,117 en el 2009.

    Esto significó una disminución sostenida de la Relación Deuda Vs. PIB, siendo de 0.668 en el año 2004 a 0.415 en el 2009, con un diferencial de 0.253. Dicho de otra manera, por cada dólar de crecimiento del PIB, logra ahorrar $0,25 dólares.

    Estos resultados ponen de manifiesto que las políticas publicas ejecutadas fueron de carácter austero aplicando una filosofía de crecimiento en base al ahorro.

    Este legado económico influyó positivamente para que Panamá alcanzara en el 2010 el Grado de Inversión BBB-, otorgada por Fitch Ratings y ratificada por Standard & Poors y Moody’s, asumiéndose que las Calificadoras de Riesgo establecieron una relación límite de 0.40.

    En el periodo R. Martinelli (2009/2014) la deuda pasó de $10,972 millones a $18,231 millones, aumentando $7,259 millones, a un promedio anual de 10.74% sufriendo una fuerte aceleración (en valor porcentual), con respecto al período anterior (8.9% mayor).

    Así mismo el PIB aumentó a un promedio anual de 13.04%, sufriendo una leve aceleración (en valor porcentual), con respecto al período anterior (0,41% mayor).

    En cuanto a la Relación Deuda Vs. PIB pasó de 0.415 en el año 2009 a 0.365 en el 2014, continuando con una disminución sostenida hasta llegar a 0.344 en el año 2013 marcando el punto de inflexión de mínima logrado en el periodo total analizado.

    Estos resultados contribuyeron a la sostenibilidad y afianzamiento del Grado de Inversión, aunque refleja un cambio filosófico en las políticas públicas ejecutadas, poniendo en evidencia que se pasó de un crecimiento de la economía en base al ahorro a un crecimiento en base al endeudamiento.

    En el periodo J. C. Varela (2014/2019) la deuda pasó de $18,231 millones a $31,018 millones, aumentando $12,787 millones, a un promedio anual de 11.32%, sufriendo una leve aceleración (en valor porcentual), con respecto al periodo anterior (0.6% mayor).

    Así mismo el PIB aumentó a un promedio anual de 6.02%, marcando una acentuada desaceleración (en valor porcentual), con respecto al periodo anterior (7.02% menor).

    En cuanto a la Relación Deuda Vs. PIB paso de 0.365 en el año 2014 a 0.464 en el 2019, continuando con un aumento sostenido iniciado en año 2014.

    Estos resultados muestran una continuidad en las políticas públicas ejecutadas, basadas en la filosofía de «crecimiento» en base al endeudamiento, con resultados deficientes y exacerbados dado que, por un lado, la deuda continuó en aumento, pero el crecimiento (PIB) sufrió una disminución porcentual progresiva y, por otro lado, pone en riesgo la Calificación de Grado de Inversión, dado que la tendencia en continuo aumento de la relación Deuda Vs. PIB sobrepasó el límite sostenido por las calificadoras (0,40) en el 2019 para la economía panameña.

    En el año 2019 se inicia el periodo de Laurentino Cortizo, en donde el Ministro de Economía recibe una herencia de $31,018 millones de deuda (2.8 veces más de lo que dejó 10 años antes), un PIB de $66,801 (2.4 veces de lo que dejó en el 2009) y una relación Deuda Vs. PIB creciente (habiéndola dejado con tendencia decreciente). A esta herencia con indicadores que presentan tendencias desfavorables, a los nueve meses de gestión se le suma la paralización económica como consecuencia de la “Guerra COVID 19” provocando el inicio de una “Batalla Económica” que apenas está comenzando.

    La “Batalla Sanitaria” dejó como consecuencia en el 2020 una abrupta caída del PIB de 20.75% en tan solo 9 meses, equivalente a $13,863 millones (valor mayor al PIB total del 2003). El año cierra con un valor absoluto de $52,938 millones, cifra similar al resultado del primer trimestre del 2015, o sea que retrocedió 5 años, situación que se mantendría proporcional en el 2021, si se diera la proyección de crecimiento pronosticada por el Banco Mundial de 9.0%.

    En cuanto a la deuda, el 2020 cerró en $36,960 millones, acusando un aumento porcentual de 19.15%, equivalente a una variación diferencial de $5,941 millones con respecto año anterior (sin pandemia). Esta situación también se mantendría en el 2021 al aumentar la deuda en $6,000 millones (según lo expresado por el Ministro de Economía en estos días), para llegar a los $42,961 millones.

    Además, en el 2020 la relación Deuda Vs. PIB creció abruptamente escalando de 0.464 (en el 2019) a 0.698, representando un diferencial de 0.234 y sobrepasando en 0,268 el límite sostenido por las calificadoras (0,40), pudiendo llegar a 0,745 en el 2021 de darse los pronósticos ya mencionados, sobrepasando el límite del Grado de Inversión por 0.345.

    De acuerdo a los indicadores del PIB y la Deuda, la situación no cambiaría sustancialmente para el año 2021, aunque sí se agravaría- aún más- y llegaría a niveles insostenibles para mantener el Grado de Inversión actual.

    Por otra parte, los Ingresos Corrientes percibidos por el Gobierno Central se mantuvieron en crecimiento sostenido desde el 2003 hasta el 2013 (durante 10 años). En el año 2014 (gestión compartida entre el Gobierno de R. Martinelli y J. C. Varela) se produjo una disminución significativa  de los ingresos de 7.86%, equivalentes a $591 millones, para cerrar el año en $6,927 millones.

    Desde este punto, retoma en alza, tardando 2 años (2016) para equiparar en valor absoluto el máximo logrado en el 2013 que fue de $7,517, para alcanza otro pico máximo de recaudación en el 2018 con $9,011 millones.

    En el año 2019 (sin pandemia) en una gestión compartida entre J. C. Varela y N. Cortizo, los Ingresos disminuyen significativamente un 8.34% (casi medio punto más que la caída del 2014) seguido de una nueva abrupta caída de 19.77% en el 2020, año de la pandemia (un 11.91% más que la caída del 2014) equivalente a $1,633 millones (cifra casi similar al total de ingresos percibidos en el 2003), para lograr cerrar el año con un valor de $6,626 millones.

    Los Ingresos Corrientes en el 2020 se retrotraen en valor absoluto a la cifra alcanzada a mediados del año 2014 (o sea 6 años de retroceso).

    Si se compara la experiencia del 2014, en donde se perdieron 2 años, para recuperarse de una caída de 7.86%, en el caso de repetirse la historia, recuperar la caída del 2019/20 de 28.11%, llevaría por lo menos 7 años, o sea que en el 2027 se equipararía (a valor constante) con la cifra pico del año 2018 (en esta estimación no se contempla la inflación).

    Según lo estimado por el Ministro de Economía, los Ingresos Corrientes en el 2021 podrían aumentar a $7,489 millones logrando una recuperación de 13.02%, con lo que se equipararía a lo percibido en el 2016, achicando la brecha en un año (o sea 5 años). De acuerdo a ello, se debería suponer que los Gastos corrientes también se tendrían que retrotraer al año 2016 para estar en una situación similar, pero como se verá a continuación los gastos solo se retrotraerían al valor de 2019 (esto no se ve nada bien).

    En cuanto a los Gastos Corrientes efectuados por el Gobierno Central desde el 2003 hasta el 2019 se mantuvieron con una tendencia al alza, con ciertas altas y bajas, alcanzando un crecimiento promedio de 9.25% anual.

    Para el periodo 2014 al 2019 el Gasto aumentó en promedio un 9.84%, pasando de $5,737 millones a $9,091 millones, representando un diferencial de $3,354 millones.

    Y respecto al año 2020 los Gastos disminuyeron significativamente un 12.09%, equivalente a $1,099 millones con respecto al año anterior, para cerrar en $7,992 millones, cifra similar a los Gastos Corrientes efectuados a inicios del 2018.

    Según lo estimado por el Ministro de Economía, los Gastos Corrientes en el 2021 podrían aumentar a $8,833 millones lo que implica una cifra cercana al pico del 2019 (año pre pandemia).
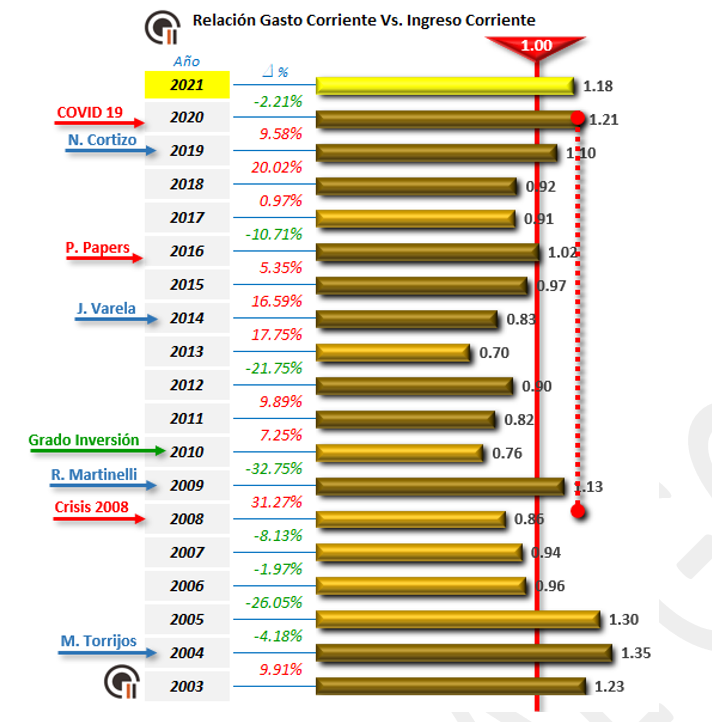
    Al considerar la relación de Gastos Corrientes Vs. Ingresos Corrientes durante 8 años (periodo 2010 al 2018 se mantuvo por debajo del punto de equilibrio (por cada dólar ingresado se gastó menos de 1 dólar).

    En el 2019 (año sin pandemia) la relación pasó a ser de 1,10, (por cada dólar ingresado se gastó $1,10), sobrepasando el punto de equilibrio en un 10,0% y aumentando un 20.02% respecto al año anterior. Es decir, que se pasó del superávit al déficit.

    En el 2020 (año de pandemia), la relación continúa en aumento (9,58% más) pasando a ser de 1,21 (por cada dólar ingresado se gastó $1,21), sobrepasando aún más el punto de equilibrio en un 21% (por cada dólar ingresado se gastó $1,21), quedando a un nivel superior del pico alcanzado en el 2009.

    Según los Ingresos Corrientes y Gastos Corrientes previstos por el ministro para el 2021, la relación daría como resultado 1.18, por lo que indicaría que la situación no cambiaría sustancialmente. Cabe aclarar que este diferencial (Ingresos Corrientes menos Gastos Corrientes) se refiere al flujo de caja generado en Operaciones. Por lo tanto, sólo a ese renglón puedo estimar el déficit o superávit correspondiente.

    Sector privado, su endeudamiento.

    En cuanto al Sector Privado, la deuda reflejada por los saldos de créditos locales del Sistema Bancario, reflejan un continuo crecimiento desde el año 2003 al 2019 a un promedio anual de 10.45%, disminuyendo levemente en el 2020 en 1.66%, reflejando las consecuencias de las restricciones impuestas en la “Batalla Sanitaria”.
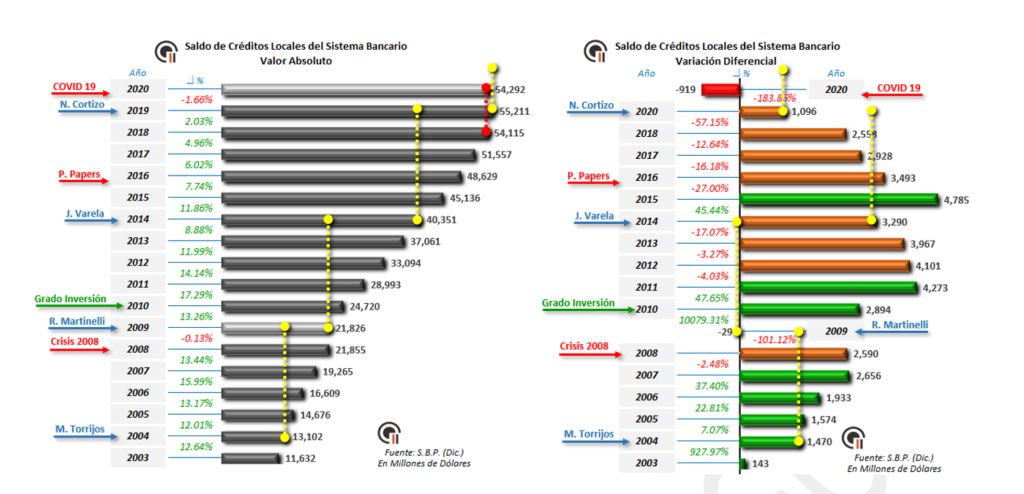
    El año 2020 cerró con un saldo de $54,292 millones, superando en $1,354 millones al alicaído PIB y en $17,332 millones a la Deuda del Sector Público. Si la Deuda Pública asusta, la Deuda Privada con los Bancos asusta mucho más, eso sin contar los otros tipos de deudas que mantienen los privados.

    Al comparar los saldos del 2010 y los del 2020, de los cuatro principales sectores que aglutinan alrededor del 86% del saldo total, se observa a nivel general que este porcentaje no varió sustancialmente en los últimos 10 años. A nivel especifico, la composición del saldo destinado al Comercio sufrió una caída de 7.1%, pasando de 26.6% en el 2010 a 19.5% en el 2020, mientras que el Hipotecario subió un 5.7% pasando del 27.5 al 33.2%, al igual que el Consumo Personal lo hizo en un 1.6% pasando de 21.2% al 22.8% y la Construcción que pasó de 10.2% al 10.7% incrementándose 0.5%. El resto de los sectores en conjunto disminuyó su saldo en 0.7% pasando de 14.6% al 13.9%.

    Si se asocian los sectores con cierto grado de dependencia, la Construcción creció casi el doble que las Hipotecas, mientras que el Consumo Personal casi se quintuplicó frente al Comercio. Y  creció 2,4  veces en los últimos 10 años, o sea, un diferencial de $7,162 millones más respecto a los iniciales $ 5,207 millones en el 2010. El problema con este gasto (consumo personal) es que el mismo, mayormente, no tiene un activo que lo respalde, es un gasto de una sola vez sin generación de activo alguno.  En otras palabras, en el caso de endeudarse para la compra de una propiedad (hipotecario), siempre existirá esa propiedad o inversión. Un gasto efectuado con tarjeta de crédito, normalmente, es de un solo uso y se extingue al momento sin generar activo alguno.

    Una alerta muy importante que surge a raíz de este análisis, es que generalmente, el crédito personal está respaldado por el trabajo (la ficha de la CSS que se solicita por ejemplo); al haberse al menos duplicado la tasa de desocupación según diversas estimaciones, quiere decir que posiblemente la mitad de los saldos de los créditos al consumo, personales, tengan dificultades para ser honrados, a menos que hubiera suficiente capacidad de ahorro que no estarían demostrando los números a priori.

    Posiblemente, tomando en cuenta esta situación, se explique que el sector bancario, que siempre toma recaudos para mantener mas o menos estable la salud del sistema mediante la provisión de fondos para préstamos (incobrables por ejemplo), haya ido en constante aumento en los últimos años. La provisión  es un buen indicador para observar el nivel de confianza e incertidumbre en el fiel cumplimiento de las obligaciones crediticias asumidas.

    Desde el 2003 al 2015 las provisiones fluctuaron entre un valor mínimo de $404 millones a un máximo de $642 millones, marcando una franja de oscilación de $238 millones. En el 2016 comienzan a subir desde $662 millones a $2,033 millones marcando un diferencial de $1,371 millones.

    Esto refleja que durante 12 años el Sistema Bancario se mantuvo medianamente estable hasta el 2015.  En el año 2016 y 2017 comienza a mostrar cierto grado de endurecimiento puesto de manifiesto al provisionar $282 millones más que en el 2015. Endurecimiento que se acentúa en el 2018 y 2019 al provisionar $623 millones más que en el 2017 (más del doble que los dos años anteriores) para llegar al 2020 provisionando $638 millones (en un solo año superó la cantidad de los dos años anteriores juntos).

    Para terminar, aplicando términos sanitarios, tan de moda en estos tiempos: esta radiografía da algunos indicios, entre otro tantos, del estado de gravedad en que se encuentra la economía y, por ende, la amenaza que recaerá en la situación social al sufrir las consecuencias. Esta situación amerita una urgente internación directa en la unidad de cuidados intensivos (UCI). El resultado dependerá si se afronta la enfermedad con el diagnóstico correcto y del tipo de tratamiento que se le dé. Lo que queda claro, que ni el sector privado ni mucho menos el sector público, tienen comodidad ni capacidad para seguir endeudándose. Ese no es el camino, tal como quedó demostrado en el primer tiempo, cuando la base del crecimiento fue el ahorro y no la deuda.

  • ¿Cómo afectará el Coronavirus al Canal de Panamá?

    Es cuestión de tiempo para que el coronavirus aparezca en Panamá, y ya en los Aeropuertos se toman medidas de seguridad. Esperemos que también los hospitales, escuelas y asilos estén preparados para la crisis.

    Por alguna razón, uno de los temas por donde pasa desapercibido es en el Canal de Panamá. Recordemos que China es el segundo mayor cliente del Canal de Panamá, y que si bien los buques pasan por éste usualmente rápido, no podemos evitar que los pilotos y pasacables tengan que abordar estos barcos. No sabemos qué medidas tomarán las Autoridades Sanitarias (MINSA), la Autoridad Marítima y la Autoridad del Canal de Panamá en caso de que un buque en tránsito tenga personas a bordo con el coronavirus y qué pasará con los pilotos y pasacables panameños. Lo cierto es que el Coronavirus tendrá un efecto sobre el Canal de Panamá, aunque solo sea disminuyendo el número de buques que pasen por él debido a la restricción global del comercio y el turismo, por lo menos de manera temporal.

    El coronavirus ataca a todos los seres humanos, aunque su letalidad aumenta con la edad, la obesidad o las alergias. Por ser de transmisión aérea, es muy difícil evitar no ser contagiado, es como una gripe en ese aspecto. Medidas similares, como cubrirse la boca al estornudar, lavarse las manos regularmente, no llevarse las manos sin lavar a los ojos, boca o nariz, mantenerse en casa si se está enfermo, y cubrirse la boca y nariz si se sale a la calle enfermo, limitan su contagio.

    El período de incubación dura entre los 2 y los 14 días, y el virus puede contagiarse durante este período, aunque sea menos probable. Una persona que ha sido expuesta al coronavirus y no desarrolla síntomas en 14 días no tiene la enfermedad.

    Lo que nos lleva a nuestra preocupación inicial. ¿Qué efectos tendría el Covide 19 sobre el Canal de Panamá? y lo dividiremos en dos preguntas. Primero, el efecto sobre los tripulantes de los barcos, pilotos y pasacables, y dos, el efecto sobre el tránsito en sí por el canal de Panamá (y por ende, a la economía).

    Asumiendo que el período de incubación de coronavirus es de un máximo de 14 días, un buque relativamente rápido que navegue a 20 nudos en velocidad de crucero, se demoraría 18 días en llegar de un puerto del Sur de China hasta el Canal de Panamá. En ese tiempo cualquier persona con Coronavirus ya lo debería haber desarrollado, y la persona debería estar aislada en un camarote o lugar específico. La Autoridad del Canal de Panamá está dispuesta a tomar medidas para evitar el contagio de pilotos y pasacables, y aislar a los marineros expuestos en su buque. La ACP anunció un protocolo, para enfrentar el posible paso de buques expuestos al Coronavirus a inicios de Febrero. Pero estas serían medidas menores. Nuestra segunda preocupación es el principal problema del Coronavirus: el enorme golpe que le ha dado a la producción de bienes y servicios en China, y como China es el taller del mundo, ha trastocado las cadenas de producción a nivel global;  la oferta de bienes manufacturados está cayendo y con esto el comercio internacional. ¿Podrá esta situación afectar al Canal?

    Se calcula que 51,000 firmas en todo el mundo usan productos suplidos de manera directa de la región de Wuhan, y 5 millones de empresas tienen suplidores en segundo grado y tercer grado que usan productos de esa región. Estamos hablando de que estas empresas ahora no van a poder conseguir sus productos, que los necesitan para poder producir otros productos. Todas las cadenas de producción están bajo presión y con interrupciones.

    Microsoft y Apple por ejemplo, han anunciado pérdidas debido a la interrupción de la cadena de suplidores. Las bolsas mundiales están en caída. A largo plazo muchas empresas se van a tener que preguntar si vale la pena tener la producción tan lejos de casa. Donald Trump, que es proteccionista, hace esa pregunta.

    ¿Qué efectos tendrá esto a corto y mediano plazo en el comercio marítimo internacional?

    Por ahora es temprano decirlo, parece que en China la epidemia está llegando a su pico. Pero en el resto del mundo todavía no se sabe qué tan mala será. Pero ya empezamos a tener indicadores. El Baltic Dry index, indicador de carga de buques a granel indica una caída de un tercio de los precios de carga a granel de los buques más grandes tipo Capesize, que son los que llevan granos y minerales a China. El bajón más grande en 20 años. El BIMCO reporta pocos pedidos de carbón, petróleo y hierro. Los armadores griegos reportan una caída del 20% en los embarques de petróleo hacia China. Al Jazeerra reporta una caída del 80% en el costo de los precios de flete del petróleo hacia China.

    Ese bajón en la importación de materias primas de China eventualmente significará que habrá una baja en la cantidad de productos que salgan de China. También están las demoras por cuarentenas. Fed Ex reporta que sus pedidos se demoran en promedio de dos a tres días más en salir de China debido a las medidas de cuarentena. Luego está la caída en las cadenas de producción causadas por la epidemia en sí. China es hogar de 7 de los diez puertos de contenedores más grandes del mundo. Hyundai ya ha tenido que suspender su producción en Korea del Sur, otro lugar donde el coronavirus esta difundiéndose rápido. La causa es que los trabajadores no están llegando a los puertos y tampoco los camioneros y ferroviarios que llevan la mercancía de la fábrica al puerto; esto crea más atrasos en los embarques, añadido a las medidas de cuarentena. Los barcos tienen que salir vacíos de China, y la práctica de intercambiar tripulaciones en China se suspendió. O sea, no se produce, y las mercancías que se producen no llegan a sus clientes ni pasan por el Canal.

    El efecto por ahora es más fuerte en los embarques de materias primas que China importa, y se ha sentido en febrero; en marzo veremos el efecto en los productos manufacturados que China exporta. La ONU calcula una caída del 2 % anual de las exportaciones Chinas en enero y febrero. Esto está causando pérdidas en China, Taiwán, los Estados Unidos, Japón y Corea del Sur por 50 mil millones dólares al romperse las cadenas de producción. China es la quinta parte del comercio mundial, una caída del 2 % de las exportaciones anuales en un mes es significativa. El canal de Panamá es ruta del 6% del comercio mundial, y las exportaciones de China a la Costa Este de los Estados Unidos pasan por allí. Los Puertos de la costa este de los USA se están preparando; la caída de contenedores fue del 5.9 % en Enero, y se esperan caídas más fuertes entre Febrero y Abril del orden del 11% en Virginia; en Charlestón North Carolina, pronostican caídas más fuertes, del 15%. En la costa oeste, que no usa el Canal de Panamá, las caídas han sido más duras, 25% en Febrero y pronostican un bajón promedio de 15% el primer cuatrimestre del 2020.

    El 36% del tránsito del Canal de Panamá está relacionado con China, de la costa este de los USA a China, del Caribe u Centroamérica a China, y del Norte de Sudamérica China. Si las predicciones de los puertos norteamericanos se cumplen, tendremos un bajón del 11 al 15% el primer cuatrimestre de este año. Esto significa menos ingresos para la ACP y menos ingresos para el gobierno nacional que no ha contenido el gasto. Y tampoco el Canal ha disminuido sus gastos, más bien han ido en aumento.

    En todo caso el impacto sobre el canal de Panamá se va a sentir en Marzo y Abril en adelante. Al que hay que añadir las restricciones de calado por la falta de agua que han escondido en parte la crisis China. Pronto veremos qué tan grave o malo será. Y qué efecto tendrá sobre las recaudaciones del Canal de Panamá y la economía del Estado Panameño.

  • Socialismo con características chinas. Cuidado con lo que se admira

    No existe una economía totalmente privada, pero tampoco existe una economía totalmente estatal. China es una economía mixta, pero es importante destacar que pese a que se llama socialista y está gobernada por el partido comunista, no lo es totalmente; el foro económico mundial lo deja claro. El crecimiento de la economía China es más bien un producto del sector privado. El sector privado es responsable en China de:

    – 60% del GDP chino.

    – 70% de la innovación china.

    – 80% de los empleos urbanos.

    – 90% de los nuevos empleos.

    – 70% de la inversión.

    – 90% de las exportaciones.

    -75% del crecimiento económico.

    El problema de China es el de la propiedad. Cuando se habla de capitalismo de estado, en realidad se habla de socialismo, la empresa es del estado y el estado decide qué producir y a qué precios. China tiene más bien una ficción, en la cual los medios de producción son del estado nominalmente pero las empresas tienen dueños de hecho y que deciden en qué competir y cuánto dinero cobrarán. El problema de este sistema es que si bien son empresas privadas de hecho, nominalmente no lo son. Lo cual diluye la responsabilidad, y convierte legalmente empresas privadas en agentes estatales mal vistos como espías, como los problemas de Huawei lo han demostrado. Pero está claro que la empresa privada es el motor de la economía China.

    China pasó tras la muerte de Mao a de ser un verdadero país socialista, con propiedad estatal de los medios de producción de hecho y de derecho, con economía planificada centralmente, a ser un país donde el mercado decide qué se vende o qué se produce en mayor parte, con economía mixta y con un sector privado dominante. Con Deng Xiao Ping el control de estado sobre la economía se relajó, y el mercado y la empresa privada resucitaron. Ese es el secreto de los últimos 40 años de crecimiento chino. China ha logrado en 40 años lo que le tomó 200 a Occidente porque el camino ya estaba trazado y descrito por personas como Milton Friedman. El crecimiento Chino en los últimos 40 años es más bien producto del capitalismo que Deng Xiao Ping dejó importar a ese país.

    Desde afuera se ve a China como un modelo de economía mixta, más exitoso que la democracia capitalista. Lo que no se dan cuenta son dos cosas. Lo exitoso del modelo Chino es su parte capitalista, no las burbujas inmobiliarias y mediáticas creadas por el Estado Chino. El autoritarismo implica que cosas que damos por sentadas, como sindicatos, derechos laborales, protecciones medio ambientales y libertades individuales no existen igual que en otros países. ¿Realmente queremos renunciar a todo esto para tener niveles de crecimiento chinos?

    Luego está la incertidumbre del cambio. No sabemos todavía si el creciente poder privado chino eventualmente va a llevar a cambiar el sistema comunista de partido único por una democracia multipartidista. Y no sabemos si este cambio será pacífico o violento. Esto crea una incertidumbre a largo plazo, porque el partido comunista chino podría optar por ralentizar el crecimiento económico reduciendo al sector privado. China ha tenido muchos momentos en su historia donde ante la opción de grandes cambios y la de mantener la armonía, ha optado por mantener la armonía a toda costa. Esta incertidumbre está allí.

    Recordemos que en 1976 Milton Friedman se reunió con dos dictadores, Deng en China y Pinochet en Chile. Ambos adoptaron medidas de mercado y sus países crecieron. Pero Friedman les recordó algo. Ni China ni Chile tenían estado de derecho. Esto era un límite en su crecimiento. En el caso de Chile, una vez se resolvió pacíficamente el tema del fin de la dictadura, y el regreso de la democracia pluralista, el gobierno de la Concertación, sin hacer cambios radicales al sistema económico, vio la economía crecer año tras año sin los altos y bajos de Pinochet. Sobre China aún no sabemos mucho de la transición. El modelo de partido único, de hecho, puede limitar el crecimiento. Panamá creció más en democracia y de manera más continua que en dictadura. Lo mismo España tras la muerte de Franco, China será lo mismo. La admiración al autoritarismo y su componente socialista chino está totalmente fuera de lugar.

  • Panamá después de Maduro


    Unos turistas me preguntaban por qué las prostitutas en Panamá son colombianas, venezolanas y cubanas. La respuesta es sencilla. Son países con mujeres atractivas que han cometido serios errores históricos en su economía. Y Panamá ha sabido aprovecharse de ello, y no solo en el mundo de la prostitución. Los errores de las dirigencias de Colombia y Venezuela han sido la ganancia de Panamá. Maduro puede que se vaya, en un mes, en un año, o en 10 pero tarde o temprano se va. Y no sabemos el escenario que puede ser una Venezuela post maduro. Puede ser tipo Rumania, donde el Chavismo y los militares controlan el Estado, aunque dejando que la oposición pueda compartir el poder; puede ser como Irak, el gobierno totalmente en manos de la oposición y los remanentes del chavismo en la guerrilla. O peor, tipo Libia, en la cual el país queda en manos de facciones armadas por un buen rato.

    El problema es que aunque no nos guste y lo neguemos, Panamá se ha beneficiado enormemente de los errores del chavismo tardío y del madurismo.

    Dependiendo qué pase en la Venezuela post Maduro y cuánto dure el período de transición, en algún momento la comunidad venezolana que vive en Panamá va a querer regresar a su país. Algunos lo harán inmediatamente, otros de manera gradual, dependiendo de cómo sea la Venezuela post Maduro. Muchas personas piensan que los venezolanos son inmigrantes y que no van a regresar, pero ellos son más bien exiliados y refugiados, eso explica sus problemas de adaptación, y es muy probable que solo aquellos que tengan negocios muy prósperos en Panamá no quieran regresar a su tierra.

    Este regreso gradual de los venezolanos a su tierra va a tener un efecto en la economía panameña. Los panameños nos hemos creado una reputación de xenofóbicos y legalmente a los venezolanos que tienen hijos en Panamá, se les cierran muchas puertas en las carreras profesionales, muchos de ellos ya están en edad universitaria, sus opciones son nacionalizarse o irse a un tercer país. Probablemente muchos decidan regresar a su país. Otros profesionales venezolanos están subempleados, odontólogas trabajando de vendedoras, abogados manejando restaurantes, contadoras de meseras y el proteccionismo laboral del panameño, del que el gobierno Panameñista es fiel defensor, hace duro que esos profesionales puedan desempeñar las carreras para las cuales se prepararon, así que la opción va a ser nacionalizarse o regresar a su país tarde o temprano. Si esta opción está abierta lo van a hacer.

    Hasta los empresarios venezolanos exitosos saben que Venezuela tiene un mercado potencial mucho más grande que el panameño. Así que muchos regresarán a su país o vivirán a caballo entre Panamá y Venezuela.

    Ahora bien, ¿qué efecto puede tener esto con respecto a la economía Panameña? Veamos.

    1. El mercado inmobiliario se va a deprimir más.

    La sobre oferta de los últimos años, la subida de las tasas de intereses hipotecarios, de por sí hacen que los precios de las viviendas caigan, y se vendan menos. Los precios de las viviendas deben bajar. Si muchos venezolanos quieren regresar a su país, probablemente vendan sus viviendas con pérdidas pero que igual les permiten comprar bienes en la deprimida Venezuela a bajo costo. Esto va a poner muchas viviendas a bajo costo en el mercado. Quien posea a ahorros se va beneficiar enormemente, pero está claro que la sobre oferta de viviendas va a hacer que los precios caigan y va a bajar la industria de la construcción de nuevas viviendas destinadas a grupos altos o medios. Lo mismo le va a suceder a los alquileres de habitaciones o cuartos o de locales comerciales.

    1. Las escuelas privadas van a sufrir.

    Muchas escuelas y universidades privadas estaban en rojo, y la emigración venezolana permitió que sus hijos sacaran del rojo a estas escuelas y universidades, las cuales poco a poco pueden volver al rojo si no encuentran nuevos clientes.

    1. Los depósitos se van a retirar.

    Poco a poco el dinero de muchos depósitos bancarios regresará a Venezuela. El bolívar siempre ha sido inestable; inclusive antes de Chávez, la inflación promedio era del 30% anual lo que hacía necesario tener depósitos en divisas en el extranjero si se quería ahorrar a largo plazo, así que los depósitos no regresarán a Venezuela en masa, pero el estado de depresión de la economía venezolana será tal que quien tenga ahorros en el extranjero podrá usarlos para adquirir bienes raíces baratos en Venezuela. Así que los depósitos pueden bajar de todas maneras.

    En general, todo el sector privado se beneficia de la inmigración venezolana. Es cierto que aumentan la competencia por trabajos o negocios, pero por otro lado un inmigrante necesita alimentar a sus hijos, educarlos, pagar hospedaje o comprar casa, comprar ropa, alimentos, muebles; en otras palabras, probablemente ocupe un puesto de trabajo pero crea muchos más en otros lugares.

    Ahora el regreso de estas personas y sus dineros hacia sus países va a tener un efecto negativo en la economía nacional si no buscamos una fuente de ingresos alternativa. Y por lo que veo eso queda para el próximo gobierno.

  • Los productores de soja en medio de la guerra comercial.

    Los cultivadores de soja de EEUU, que están comenzando a cosechar su producto para el año que viene, saben que posiblemente tendrán que almacenar parte de su cosecha de la semilla oleaginosa para que enfrentar la gran guerra comercial con China.

    China impuso aranceles sobre los frijoles estadounidenses en represalia a las medidas de la administración Trump, y los compradores de la nación asiática están recurriendo a otras fuentes de suministro. Sin una solución rápida, los flujos comerciales globales de soja pueden cambiar irreversiblemente, excluyendo parte de los productos estadounidenses.

    Los últimos datos federales, muestran que las ventas de soja estadounidense a China han disminuido en un 94% con respecto a la cosecha del año pasado. La esperanza es que los precios suban antes de que el producto se eche a perder.

    El presidente Trump ha visto en los aranceles la herramienta para llevar a cabo los cambios en las relaciones económicas con China y otros socios comerciales con la idea de impulsar la industria estadounidense del acero o la fabricación de automóviles, que ha ido perdiendo terreno frente a sus rivales extranjeros. Pero eso tiene un alto costo para algunas industrias, como la agricultura, que ha prosperado en la era de la globalización gracias a la exportación de productos a mercados extranjeros.

    En 2017, la soja fue la mayor exportación agrícola de Estados Unidos a China, que representa alrededor del 60% del comercio mundial de productos básicos. El país consumió 110 millones de toneladas de soja en ese año, y el 87% de esos frijoles fueron importados, esto en gran parte para sostener su industria ganadera, ya que los granos se trituran para su uso en la alimentación animal.

    Después de China, los países de la UE son el segundo mayor comprador de soja procedente de EEUU, por lo que ante la posible pérdida del mercado chino, el desafío para los EEUU es encontrar suficiente demanda en Europa y en otras partes del mundo para absorber su producción de soja. La UE ha comprado tradicionalmente más a Brasil que a EEUU, aunque la brecha ha comenzado a cerrarse en los últimos años.

    En cuanto a China, ha dejado claro que ya está buscando satisfacer sus necesidades de soja en otras partes del mundo, y su proveedor clave a nivel mundial es Brasil, que se ha convertido en un importante productor en los últimos años, superando incluso a los EEUU. Pero también hay factores estacionales a considerar porque la temporada pico de Brasil tiende a ser más temprano en el año, mientras que la temporada en los EEUU es de otoño a invierno, por lo que es poco probable que Brasil por sí solo pueda satisfacer la demanda china. Algunas naciones que cultivan soja, como Canadá, están enviando sus propios frijoles a China a precios altos y luego compran frijoles estadounidenses a precios más bajos para satisfacer la demanda interna.

    Algunos analistas predicen que China se verá obligada a comprar más frijoles estadounidenses después de que agote estas fuentes, otros tienen la esperanza de que China y Estados Unidos alcancen un acuerdo para eliminar los aranceles, pero esperar conlleva riesgos, la soja puede echarse a perder. «Desafortunadamente, la esperanza es un plan de marketing terrible», dijo Nancy Johnson, directora ejecutiva de la Asociación de Productores de Soja en Dakota.

    El gobierno de Trump dijo en agosto de este año que distribuiría $3.6 mil millones a los agricultores de soja para compensar la caída en los precios del mercado. Sin embargo, la tasa de subsidio de 82.5 centavos por bushel cubre menos de la mitad de las pérdidas que enfrentan los agricultores en el país a los precios actuales del mercado.

    Los agricultores por su parte están planteandose diverisificar sus cosechas y plantar la mitad de los acres de soja y en su lugar, dedicar más tierra al maíz, y también al trigo por primera vez en dos décadas, y quizás a cultivos especiales como guisantes y frijoles negros, que requieren más trabajo y equipo especializado, pero que también tienen precios más altos en el mercado.

    En fin, la idea es encontrar un balance y no tener tantas pérdidas en medio de una guerra en el que el sector agricola está saliendo muy perjudicado.

  • Crisis por diseño

    Si hay algo que gusta a los politicastros es la palabra o la idea de una “crisis”, ya que esa es la clave secreta que invoca a los Chapulines gubernamentales. Debemos tener presente que la máxima para todo mal político es, “jamás dejes pasar las oportunidades de una buena crisis”; o… ‘si no hay “crisis,” se inventa. Es así, ya que en un mundo sin crisis no existirían los políticos y menos los politicastros. Dicho eso, ¿qué se entiende o qué supone ser una crisis económica?

    Precisamente ayer, en el diario La Prensa, un economista se hace y contesta la incógnita de si en Panamá estamos en crisis económica. Y de salida el buen economista nos advierte que “está vedado por ética, emitir opciones sobre disciplinas ajenas a la nuestra”. Si ello es así, entonces voy a violar dicha ética; pues creo que sería terrible si dejamos a los economistas las discusiones económicas; pues ellos son los que más las han enredado; particularmente aquellos que se venden al mejor postor del gobierno de turno para santificar barbaridad como controles de precios, subsidios, planillas desbocadas y mucho más. A diferencia, los ingenuos legos en la materia solemos cometer la falta “ética” de advertir sus estupideces.

    Nos cuenta el profesor Christopher Lingle, quien ha visitado en múltiples ocasiones a Panamá, en donde ha dado charlas en la materia, que el uso del termino “crisis” debería ser vedado en toda discusión económica seria. Pero, como también señala Lingle, esta es una tarea quijotesca, ya que el termino se ha vuelto vicio; utilizado hasta por la IMF y el resto de organismos internacionales. El problema con este término comodín es que dice todo y no dice nada. Es como decir que existe una crisis de salud en una persona que tuvo un síncope. ¡Ajá! ¿Y? Todos salen en pánico pidiendo la ambulancia gubernamental. Sin embargo, todos esos genios económicos gubernamentales no vieron venir el tsunami del 2007-2008. ¿Estaban distraídos o…?

    Al pan, pan, y al vino, vino. Si en Panamá hemos entrado en un bajón económico, pues definámoslo correctamente; ¿o es que los economistas no pueden porque no saben? Si algo, las llamadas “crisis económicas” no son sino fenómenos producto del intervencionismo estatal castrante. Y, en todo caso, el término “crisis” es una muletilla de los socialistas para adelantar su teoría de que el capitalismo de libre mercado es inherentemente inestable. La politiquería es la que produce inestabilidad.

    Si los mercados compuestos por una diversidad de actores independientes que jamás discuten entre sí cómo llevarán a cabo sus planes, ¿de dónde sacamos que la mayoría se equivocaría en sus estrategias económicas? Ello sólo ocurriría bajo sistemas muy distorsionados por el intervencionismo central, que impone toda clase de normas que no tienen mayor sentido. Y es aquí de dónde salen los problemas que predisponen los bajones en la actividad económica, ya que es típico que esas políticas normativas del sector económico respondan más a intereses clientelistas que a la realidad del mercado.

    Así, veremos que las expansiones crediticias son la fuente primaria de inestabilidad económica. Y tengamos presente que existen muchas formas de intervención económica en los mercados, tal como el cacareo de un auge que no es tal sino el producto de un gobierno derramando inmensas cantidades de dinero confiscado, para redireccionarlo en malas inversiones, o peor, dar falsas señales. Y esas malas señales se convierten en malas inversiones. Igual, tirar grandes cantidades de liquidez en un mercado, es como regar combustible en un fuego.

    La realidad económica es que los mercados emergentes están estabilizando las economías de los países. Y si hay problemas en países específicos, los mismos no son el producto del libre mercado, sino de mercados intervenidos. Tal es el caso de esas empresas gubernamentales que invaden el ámbito económico que corresponde al sector privado. ¿Acaso me van a decir que, si el sector privado no es capaz de satisfacer demandas, las empresas politiqueras sí serán capaces? La realidad es otra; y es que todas esas empresas centrales no son más que el producto del desordenado apetito de los politicastros y su clientes, que sólo pueden prosperar económicamente en ámbitos estancos como los legislativos.