Categoría: Economia y Finanzas

  • Una mirada al universo de los ETF Bitcoin

    El ETF de Bitcoin ha acaparado la atención en el mundo de las criptomonedas. Los seguidores de las monedas digitales esperaban ansiosos la llegada de un fondo de inversión de este tipo al mercado estadounidense. Argumentaban que sería un producto de fácil comercialización, ampliando el acceso de los inversores comunes a las criptomonedas.

    En medio de la reciente fiebre por los ETF, surge la pregunta: ¿qué son los ETF y, específicamente, los ETF de criptomonedas? Este artículo tiene como objetivo ofrecer una guía fundamental sobre los ETF, desde su definición hasta cómo adquirirlos y qué esperar de ellos.

    A pesar de su reciente relación con los activos digitales, los ETF tienen una larga historia y son uno de los productos de inversión más conocidos en el mercado tradicional de valores.

    En medio de la fiebre actual, muchas personas pueden preguntarse qué son los ETF y, en última instancia, qué son los ETF de criptomonedas y por qué han suscitado tanto interés este 2023. Este artículo busca proporcionar una guía básica para comprender todo sobre los ETF, desde su concepto hasta cómo adquirirlos y qué esperar de ellos.

    ¿Qué es un ETF?

    ETF son las siglas en inglés de Exchange-traded fund (fondo cotizado en bolsa) o, en su traducción al español, fondo negociado en bolsa. Este tipo de producto de inversión existe desde la década de los 90 y, al igual que los fondos mutuos, representa un valor de inversión colectiva donde los inversores reúnen dinero en una cartera única administrada profesionalmente.

    Una de sus ventajas radica en ofrecer a los inversores exposición directa al rendimiento de un activo sin necesidad de poseerlo físicamente. Los ETF se negocian en bolsa, a diferencia de los fondos mutuos, lo que significa que se pueden comprar o vender en una bolsa de valores, similar a una acción normal.

    La mayoría de los ETF siguen pasivamente un índice de referencia, como el S&P 500. Sin embargo, lo interesante de estos fondos es que pueden estar compuestos por una amplia variedad de activos, incluyendo acciones, materias primas, bonos, divisas, criptomonedas y otros, ofreciendo una «canasta» o colección de inversión mediante un solo vehículo, aunque también pueden ofrecer exposición a un solo activo.

    Tipos de ETF

    Debido a su versatilidad y capacidad para estar compuestos por una amplia variedad de tipos de inversión, los ETF pueden ser de varios tipos según sus características, incluyendo el tipo de activo subyacente, la gestión y la estructura.

    Según su tipo de activo subyacente:

    – Bonos: Ofrecen rendimientos constantes con un riesgo reducido, incluyendo bonos gubernamentales y corporativos, sin tener una fecha de vencimiento.
    – Acciones: Son más riesgosos y se componen de una canasta de acciones para rastrear un solo sector o industria.
    – Materias primas: Vinculados directamente a mercancías como el oro o el petróleo crudo.
    – Divisas: Invierten en una única moneda fiduciaria o en una canasta de divisas.
    – Sectoriales: Se centran en sectores específicos, como tecnología, finanzas, etc.

    Según su gestión:

    – De gestión pasiva: Suelen tener comisiones de gestión más bajas y siguen el rendimiento de un índice de referencia.
    – De gestión activa: Tienen comisiones de gestión más altas y buscan superar el rendimiento del índice.

    Según su estructura:

    – Físicos: Invierten directamente en los activos del índice de referencia.
    – Sintéticos: Utilizan derivados para replicar el rendimiento del índice.
    – Apalancados: Ofrecen una rentabilidad multiplicada por un factor determinado.

    Diferencia entre ETF, ETN y ETP

    Los ETF no deben confundirse con los Exchange-traded notes (ETN) y los Exchange-traded products (ETP). Aunque se asemejan por ser productos de inversión cotizados en bolsa, existen diferencias clave entre ellos.

    – ETN: Son notas de deuda cotizadas en bolsa emitidas por una institución financiera y respaldadas por un activo subyacente. Suelen tener comisiones de gestión más altas que los ETF.
    – ETP: Es un término general que se refiere a todos los tipos de vehículos cotizados en bolsa, incluyendo ETF y ETN, además de otros fondos.

    Ventajas de invertir en ETF

    Los ETF son una forma asequible y fiscalmente eficiente de acceder a una amplia gama de clases de activos. Al cotizarse como las acciones, se pueden comprar y vender a cualquier hora y ofrecen diferentes tipos de órdenes que no están disponibles en otros productos de inversión.

    El mercado de ETF en Estados Unidos tenía 5.450 millones de dólares en activos bajo gestión a finales de octubre de 2023.

    Desventajas y riesgos

    Sin embargo, como cualquier inversión, los ETF tienen desventajas y riesgos, como la volatilidad de los activos subyacentes y los riesgos de liquidez, especialmente en períodos de volatilidad del mercado.

    ETF de criptomonedas

    Los ETF de criptomonedas son productos de inversión vinculados a activos digitales como Bitcoin. Pueden ser de diferentes tipos, incluyendo ETF al contado, basados en futuros de criptomonedas o vinculados a empresas del sector Blockchain.

    ETF Bitcoin: ¿Qué son y por qué causan revuelo?

    Los ETF de Bitcoin han capturado la atención durante este año, aunque el interés en este tipo de vehículo de inversión ha estado presente en la comunidad de criptomonedas desde hace aproximadamente 10 años.

    La SEC de EE. UU. ha mostrado cautela respecto a aprobar un ETF de Bitcoin al contado, citando preocupaciones sobre manipulación de mercado y protección de inversores.

    La aprobación de un ETF Bitcoin al contado en Estados Unidos sigue siendo un asunto pendiente. La presentación de BlackRock en 2023 marcó una señal sobre el creciente apetito de las instituciones financieras por esta nueva clase de activos.

    Expectativas por ETF Bitcoin

    La incursión de actores de alto perfil, como BlackRock y Fidelity, ha generado un optimismo considerable entre los participantes del mercado. Se anticipa que la SEC podría finalmente aprobar un ETF Bitcoin al contado, pero esto aún no está garantizado.

    Larry Fink, CEO de BlackRock, ha sugerido que la fiebre por los ETF de Bitcoin refleja un «interés reprimido en las criptomonedas». Sin embargo, la aprobación de estos ETF podría abrir las puertas a un grupo más amplio de inversores, inyectando miles de millones de dólares al mercado y potencialmente impulsando los precios de las principales criptomonedas.

    Aunque los analistas difieren en sus predicciones sobre el impacto exacto en el precio de Bitcoin tras la aprobación de un ETF al contado en EE. UU., algunos sugieren que podría llevar a un aumento significativo, como sucedió tras la cotización de los primeros ETF de futuros de Bitcoin en 2021.

    A finales de ese mismo año, el precio de Bitcoin alcanzó un máximo histórico, y si la historia se repite, podríamos ver un alza significativa, incluso predicciones de precios cercanos a los USD $100,000.

    ¿Dónde comprar ETF Bitcoin?

    Los ETF se pueden adquirir y vender en la mayoría de las bolsas de valores del mundo. En Estados Unidos, se negocian en bolsas como la Bolsa de Nueva York (NYSE), la Bolsa Nasdaq (Nasdaq), y la Bolsa de Valores de Chicago (CME).

    Los inversores pueden comprar y vender ETF a través de brókers tradicionales o mediante plataformas en línea que ofrecen servicios de corretaje. Ejemplos incluyen Robinhood, eToro, XTB, Interactive Brokers, entre otros, siendo estos más accesibles para los consumidores minoristas.

    ¿Cómo comprar un ETF Bitcoin?

    Invertir en ETF es relativamente sencillo con plataformas financieras como Robinhood y eToro. El proceso generalmente se resume en cuatro pasos:

    1. Abrir una cuenta en una plataforma.
    2. Buscar y seleccionar el ETF deseado.
    3. Ingresar la cantidad a invertir.
    4. Comprar el ETF y mantenerlo.

    Conclusiones

    – Los ETF son fondos de inversión negociados en bolsa que ofrecen exposición a una amplia gama de activos.
    – Pueden ser una forma eficiente de diversificar una cartera y acceder a activos difíciles de invertir directamente.
    – Aunque los ETF de Bitcoin han generado un gran interés, su aprobación en Estados Unidos sigue pendiente, con expectativas y predicciones variadas sobre su impacto en el mercado.

    Q&A sobre ETF

    ¿Cómo funcionan los ETF?

    Un gestor crea un ETF basado en una estrategia particular, como rastrear un índice. Los inversores compran y venden acciones del ETF en la bolsa, y el precio se basa en el valor de los activos del fondo.

    ¿Cuál es la diferencia entre un ETF y un fondo mutuo?
    Los ETF se negocian en bolsa, mientras que los fondos mutuos se compran y venden directamente con el gestor del fondo. Los ETF tienden a tener comisiones de gestión más bajas y mayor accesibilidad.

    ¿Cuál es el ETF ideal para su cartera?
    Depende de los objetivos de inversión y la tolerancia al riesgo del inversor. Es importante investigar los diferentes tipos de ETF y considerar su historial de rendimiento.

    ¿Cuánto cuestan los ETF?
    El precio de los ETF varía ampliamente, desde alrededor de USD $5 hasta más de USD $500, dependiendo del tipo y la complejidad.

    ¿Cuáles son los factores a tener en cuenta al elegir un ETF?
    Los objetivos de inversión, la tolerancia al riesgo, las comisiones y el rendimiento histórico son factores clave a considerar al elegir un ETF.

    ¿Cómo ganar dinero con los ETFs?
    Principalmente a través de ganancias de capital al vender un ETF a un precio más alto o mediante dividendos que algunos ETF pagan.

    ¿Cuándo se aprobará un ETF Bitcoin?
    Aunque se han hecho predicciones, la fecha exacta de aprobación de un ETF Bitcoin en Estados Unidos aún no está confirmada.
     

  • Mastercard y Feedzai unen fuerzas contra el fraude en criptomonedas con IA

    La reciente asociación entre Mastercard y Feedzai no solo representa una colaboración estratégica, sino un paso clave en la industria de las criptomonedas y la gestión de riesgos. Esta alianza está impulsada por el propósito de fortalecer la seguridad y reducir el fraude en las transacciones que involucran monedas digitales, particularmente el Bitcoin.

    Mastercard, como una de las principales empresas de pagos y tarjetas de crédito a nivel mundial, busca integrar la tecnología de inteligencia artificial de Feedzai en su plataforma CipherTrace. Esta asociación tiene un enfoque preciso: combatir actividades ilícitas como el lavado de dinero y las estafas financieras en línea. La herramienta de Feedzai, especializada en el manejo de riesgos mediante inteligencia artificial, se integrará directamente en la plataforma CipherTrace de Mastercard. La intención es monitorear más de 6.000 intercambios de criptomonedas para detectar cualquier indicio de actividad sospechosa o fraudulenta.

    Esta colaboración no solo se centra en la detección de transacciones potencialmente riesgosas, sino que también está dirigida a proteger a los consumidores y prevenir actividades delictivas, como el lavado de dinero y el uso de cuentas falsas. La capacidad de Feedzai para identificar y bloquear transacciones sospechosas en cuestión de nanosegundos es una característica clave que destaca en este contexto. Además, la herramienta de Feedzai está configurada para distinguir con precisión entre transacciones legítimas y fraudulentas.

    La asociación con Feedzai representa el último paso de Mastercard en su estrategia para abordar el fraude relacionado con las criptomonedas. Tras la adquisición de CipherTrace, la compañía lanzó «Crypto Secure», un producto diseñado para ayudar a los bancos a evaluar y mitigar el riesgo asociado con las transacciones de criptomonedas. Esta solución, también basada en algoritmos de inteligencia artificial, busca fortalecer la seguridad en este creciente y dinámico espacio financiero.

    El interés de Mastercard en las criptomonedas no solo se limita a la seguridad y la gestión de riesgos, sino que abarca una visión más amplia. La empresa ha estado explorando activamente cómo integrar las criptomonedas en la corriente principal financiera, brindándoles legitimidad como activos convencionales y sujetos a las mismas reglas y marcos de cumplimiento que otros activos tradicionales.

    Este enfoque progresivo de Mastercard en las criptomonedas se ha manifestado en diversas iniciativas y proyectos, como la colaboración con Circle para probar el uso de USDC en pagos, el lanzamiento del banco de pruebas Multi-Token Network para depósitos bancarios tokenizados y asociaciones para la emisión de criptotarjetas, entre otros esfuerzos destinados a promover la adopción de criptomonedas.

    En resumen, la asociación entre Mastercard y Feedzai marca un avance significativo hacia la seguridad y la gestión de riesgos en las transacciones de criptomonedas. Esta colaboración refleja el compromiso continuo de la empresa por abordar los desafíos asociados con las transacciones digitales, resaltando su esfuerzo por establecer un estándar más sólido y seguro en el mundo de las criptomonedas.


  • Plan económico Panamá, ninguno

    En el título de este escrito digo que Panamá no tiene plan económico, basado en que debía ser más que obvio. Obvio porque desde el mismo instante en que un gobierno hace metástasis hacia el gigantismo, está demostrando con toda claridad que su plan es politiquero; que no tiene nada que ver con economía y… podía dejar allí este artículo, pero vayamos un poco más allá.

    Entrémosle al tema por el lado de lo que es economía, término, tristemente, poco conocido. Los griegos le llamaban “oikos” a la casa, y “nemo” a quien la administraba; de dónde salió el vocablo “okomos” o administrador de la casa. Visto así, debía ser obvio que la economía concierne a los asuntos del hogar y no de la ciudad; dado que la característica distintiva y esencial del ser humano es el concepto de la acción o acción humana; vale decir, lo que hacemos para sobrevivir en un mundo de escasez, o como me gusta decirlo: “cómo poner la paila con lo poco que nos entra”.

    De lo señalado salta o debe saltar a la mente que toda acción humana económica debe estar preñada de propósito. Así, cuando vamos al súper o al chinito, nuestro actuar o comprar está, como dije, preñado de propósito o, propósito económico; vale decir, de economizar. Y en el vocablo “economizar” o “economía” va el otro elemento vital de todo esto; que estamos hablando de ser ahorrativos, selectivos, eficientes en el uso del recurso pecuniario del que disponemos. Visto así… ¿es eso lo que hacen nuestros desgobiernos?

    Todo lo anterior nos debía conducir por un nuevo derrotero o idea de lo que es o debe ser un gobierno o un gobernar; veamos. La función básica y primordial de un gobierno no es económica; dado que la economía se refiere a los asuntos de la casa y de la persona y no de todo el país. La gobernanza debe estar enfocada en promover la libertad de pensamiento, palabra, tránsito y propiedad. ¡Pongan atención!, que en lo señalado no hay nada sobre economizar; a no ser que sea en el actuar del gobierno en las funciones señaladas. Y vuelvo a la carga: ¿Es eso lo que hacen nuestros desgobiernos?

    Como bien lo señaló Murray N. Rothbard en su obra “Man, Economy, and Sate” (El hombre, la economía y el estado): Lo que debemos descubrir acerca de la acción humana es que la misma sólo le es propia a la persona o individuo. Quien puede ahorrar son los ciudadanos. Los grupos, es decir, el estado o sus gobiernos, no pueden economizar por los ciudadanos. Otra cosa es el despilfarro gubernamental; y… ni hablar del pillaje.

    En resumen, la acción humana económica está referida a la persona y los propósitos de cada quien; ya que la acción implica una imagen de un fin que se persigue y ¡vaya usted a ver si los diputados y tal tienen el fin de cada ciudadano en su mente! Pedirles a los políticos y, particularmente a los torcidos, que se encarguen de lo económico es de tontos.

    Si los gobiernos y sus “autoridades” y funcionarios no puede siquiera cumplir con los encargos básicos de vida, libertades, tal como las de tránsito, cosa que hemos visto en estos días, y propiedad, ¿para qué les vamos a dejar que se encarguen de nuestra economía; es decir, que se birlen los dineros de sector productivo para hacer fiesta con lo ajeno. ¡Por favor!

  • Bancos Alemanes expanden a servicios de custodia Bitcoin

    El panorama financiero alemán está experimentando un cambio significativo a medida que los bancos tradicionales muestran un creciente interés en el mundo de las criptomonedas. DZ Bank, el tercer banco más grande de Alemania, ha anunciado la expansión de sus servicios de custodia de activos digitales, mientras que Volksbank Raiffeisenbank Bayern Mitte eG ha invertido en la plataforma 21bitcoin.

    DZ Bank Abraza la Era Cripto

    DZ Bank, una de las principales instituciones financieras de Alemania, ha dado un paso significativo hacia la adopción de activos digitales. La entidad ha lanzado una nueva plataforma para el procesamiento y custodia de instrumentos financieros digitales. Esta plataforma estará dirigida a clientes institucionales y ofrecerá servicios de custodia para criptomonedas, incluido el bono basado en Blockchain de Siemens, al que DZ Bank se suscribió previamente.

    Lo que destaca a DZ Bank es que se ha mantenido a la vanguardia de la tecnología blockchain durante años y comenzó a desarrollar su plataforma de custodia digital en 2022. La institución ha contratado a más de una docena de empleados en áreas de tecnología de la información, operaciones y cumplimiento para llevar a cabo esta iniciativa.

    Holger Meffert, jefe de servicios de valores y custodia digital de DZ Bank, subraya el compromiso del banco con la tecnología blockchain y sugiere que esta tecnología se convertirá en una parte integral de los procesos del mercado de capitales en los próximos años. Además, DZ Bank ha solicitado una licencia de custodia de criptomonedas a la Autoridad Federal de Supervisión Financiera de Alemania (BaFin), lo que podría permitir a la institución ofrecer servicios de compra de criptomonedas, como Bitcoin, a inversores institucionales y clientes privados en el futuro.

    DZ Bank también ha establecido asociaciones con empresas de activos digitales suizas, como Metaco, para expandir su oferta de custodia de criptomonedas. Estas iniciativas demuestran el compromiso de DZ Bank con la adopción de tecnología blockchain y criptomonedas.

    Volksbank Raiffeisenbank Bayern Mitte eG Invierte en 21bitcoin

    No es solo DZ Bank el que se adentra en el mundo de las criptomonedas en Alemania. Volksbank Raiffeisenbank Bayern Mitte eG, un banco consolidado en el país, ha anunciado una inversión de más de 2 millones de euros en la plataforma 21bitcoin.

    21bitcoin es una empresa centrada en Bitcoin que proporciona servicios financieros relacionados con esta criptomoneda. La inversión de Volksbank se destinará a expandir la presencia de 21bitcoin en el mercado, diversificar su gama de productos y ampliar su equipo. La ambición de 21bitcoin es obtener una licencia de MiCA, la regulación de criptomonedas de la Unión Europea.

    Para Volksbank Raiffeisenbank, esta inversión se alinea con su estrategia de ofrecer a los clientes la capacidad de comprar Bitcoin a través de su plataforma de banca en línea. La participación en 21bitcoin complementa su propia oferta de servicios financieros relacionados con Bitcoin y se ve como un paso importante hacia la revolución del sector de activos digitales.

    Andreas Streb, miembro de la junta directiva y director general de Volksbank Raiffeisenbank, afirma que la inversión en 21bitcoin tiene el potencial de revolucionar el sector y convertirse en un líder duradero del mercado. Esta inversión resalta el interés en curso de las instituciones financieras tradicionales alemanas por las criptomonedas.

    Un Cambio de Paradigma en Alemania

    Estos desarrollos son un testimonio del interés creciente de las instituciones financieras tradicionales en Alemania por ingresar al espacio de las criptomonedas. La aprobación de una división de Börse Stuttgart para operar como custodio de criptomonedas y los esfuerzos de otros bancos alemanes, como Commerzbank y DekaBank, para obtener licencias de custodia de criptomonedas de BaFin, subrayan la tendencia hacia la adopción de activos digitales en Alemania.

    El apetito de los bancos alemanes por las criptomonedas no solo refleja una adaptación a las tendencias globales, sino que también sugiere que el país está preparado para jugar un papel importante en la adopción y la regulación de las criptomonedas en Europa. A medida que las instituciones financieras tradicionales se adentran en el mundo de las criptomonedas, es probable que veamos un aumento en la adopción y el uso de activos digitales en el mercado alemán. Este cambio de paradigma en Alemania es un ejemplo más de cómo las criptomonedas están transformando el sector financiero en todo el mundo.

  • El Impacto de los ETF de Bitcoin: Más Imaginarios que Reales

    Los ETF (Exchange-Traded Funds) de Bitcoin se han convertido en la nueva sensación en el mundo de las criptomonedas. Estos fondos de inversión cotizados, que se negocian en mercados secundarios, han ganado popularidad recientemente y han generado un aumento en el interés por Bitcoin. Sin embargo, a pesar de las expectativas, su impacto real es más pequeño de lo que parece.

    La reciente validación legal de los ETF ha contribuido a su popularidad. Un tribunal en Estados Unidos determinó que la decisión de la SEC (Comisión de Valores y Bolsa) sobre los ETF era arbitraria, argumentando que no hay una diferencia sustancial entre «poseer Bitcoins» e «invertir en Bitcoins». Esta victoria legal ha impulsado la creencia de que la SEC, el regulador estadounidense, eventualmente aprobará los ETF de Bitcoin, lo que ha generado un aumento en el interés por estos fondos.

    Este incremento en el interés ha tenido un impacto directo en el precio de Bitcoin. Desde que se conoció la decisión del tribunal a fines de agosto, la capitalización de mercado de Bitcoin ha aumentado en aproximadamente 170.000 millones de dólares, llevando su precio a más de 35.000 dólares, un nivel no visto desde mayo de 2022. Esto representa un aumento de más del 30% en poco más de dos meses, atribuido en gran parte a los ETF y la inversión de gigantes como BlackRock, en contraste con el modesto aumento del 3.7% en el precio del oro durante el mismo período.

    A pesar de la emoción que rodea a los ETF, el dinero que realmente se mueve en estos fondos es relativamente bajo. Según el Financial Times, actualmente existen muy pocos ETF de Bitcoin, con un valor total de alrededor de 5.600 millones de dólares. De estos, aproximadamente 3.100 millones de dólares están vinculados directamente a Bitcoin, mientras que el resto consiste en fondos de inversión y futuros de varios tipos sin una definición clara.

    La cuestión importante es que, aunque se ha atribuido el crecimiento del precio de Bitcoin a los ETF, los datos sugieren que el peso real de estos fondos es significativamente menor. De los 170.000 millones de dólares que ha aumentado el mercado de Bitcoin en los últimos dos meses, solo 5.600 millones de dólares están directamente relacionados con los ETF.

    Entonces, ¿por qué el precio de Bitcoin sigue subiendo? Aunque algunos analistas argumentan que las cifras indican que el impacto real de estos fondos es 30 veces menor de lo que se percibe. Los ETF, que podríamos llamar «imaginarios», han generado una expectativa mucho mayor que su impacto real en los contratos de futuros.

    La criptomoneda Bitcoin es conocida por su volatilidad y su precio fluctúa en función de las tendencias actuales. Si bien los ETF han recibido la aprobación de las autoridades, su impacto en el mercado de Bitcoin es más modesto de lo que sugiere su reciente subida de precios. En última instancia, la historia de Bitcoin continuará evolucionando, con factores como el próximo «halving» desempeñando un papel crucial en su trayectoria.

    En resumen, los ETF de Bitcoin pueden estar en boca de todos en este momento, pero su impacto real en el mercado de las criptomonedas es mucho menos significativo de lo que parece a simple vista. La cotización de Bitcoin seguirá influenciada por una variedad de factores a medida que avanza en su camino hacia la adopción generalizada y la consolidación como una clase de activo madura.

  • Subsidios gubernamentales: Un Análisis Crítico sobre su Efecto en la Economía y la Sociedad

    Los subsidios gubernamentales son un tema de discusión recurrente en el ámbito económico y político. A través de los años, se han justificado como herramientas para estimular la economía, apoyar a sectores vulnerables y promover el bienestar social. Sin embargo, un artículo escrito en 2006 por John Bennett cuestiona la efectividad y las consecuencias de estos subsidios, destacando las siguientes ideas clave.

    Subsidios: ¿Ayuda o Distorsión?

    Bennett comienza abordando la esencia de los subsidios. Estos son concesiones económicas otorgadas por el gobierno a ciertos grupos o individuos con el propósito de reducir los precios de los bienes de consumo final. La pregunta fundamental que plantea es si los subsidios realmente cumplen su objetivo. Según el autor, en muchos casos la respuesta es negativa.

    Los subsidios pueden generar distorsiones en la economía al distanciar a la sociedad de la comprensión de los verdaderos costos de producción y la competitividad. Además, fomentan la dependencia en lugar de la solidaridad, lo que va en contra del principio de subsidiaridad. La subsidiaridad defiende que una entidad superior no debe interferir en las actividades de una entidad inferior, a menos que sea absolutamente necesario para el bien común. Los subsidios, al contrario, a menudo provocan una falta de responsabilidad en la sociedad.

    Consecuencias Económicas y Sociales

    Bennett destaca varios problemas económicos y sociales asociados con los subsidios. En primer lugar, los subsidios pueden prolongar la existencia de empresas ineficientes a costa de las eficientes, lo que afecta la capacidad del mercado para adaptarse a las cambiantes realidades económicas. Esto conduce a un perjuicio para los consumidores, ya que se restringe su capacidad de elección y se generan distorsiones en los precios.

    Además, el autor argumenta que los subsidios crean castas y fomentan la politiquería en lugar de la eficiencia. Al otorgar subsidios, se premian hábitos ineficientes y se castigan los buenos. Además, los subsidios a los pobres pueden tener un efecto negativo al quitarles el incentivo para buscar soluciones por sí mismos, lo que genera más pobreza y crea un círculo vicioso.

    El Rol de la Libertad y la Subsidiariedad

    Bennett aboga por un enfoque basado en la libertad y la subsidiaridad como alternativa a los subsidios gubernamentales. La subsidiaridad sostiene que la sociedad florece mejor cuando diferentes organizaciones sociales tienen distintas funciones y no interfieren en exceso en las actividades de las entidades inferiores. La libertad, según el autor, es inherente a las instituciones humanas, incluyendo la política, la economía y la cultura moral.

    Un enfoque basado en la subsidiariedad y la libertad permite que las personas busquen soluciones por sí mismas y promueve la solidaridad. Bennett argumenta que la intervención del gobierno a menudo socava el imperio de la ley, un principio fundamental para una sociedad democrática.

    Conclusión

    El artículo de John Bennett ofrece una perspectiva crítica sobre los subsidios gubernamentales y destaca sus efectos negativos en la economía y la sociedad. Plantea la importancia de la subsidiaridad y la libertad como enfoques alternativos que promueven la responsabilidad individual y la solidaridad. Aunque escrito en 2006, las ideas presentadas siguen siendo relevantes en los debates actuales sobre políticas públicas y subsidios.

  • Burbuja especulativa: ¿Puede China pagar las cuentas?

    El jefe del gigante inmobiliario Evergrande bajo arresto domiciliario mientras el «milagro económico» se convierte en «burbuja especulativa».

    En medio de informes y rumores sobre animales de zoológico hambrientos y jubilados que no reciben sus pensiones, el presidente del Grupo Chino Evergrande,  el promotor inmobiliario más endeudado del mundo, en dificultades financieras, se encuentra ahora bajo “vigilancia residencial”, llamado arresto domiciliario, mientras el sector inmobiliario chino pierde su encanto y unos 42.000 gobiernos locales están buscando dinero para pagar a los acreedores.

    El presidente de Evergrande, Hui Ka Yan, o Xu Jiayin, está bajo supervisión policial las 24 horas del día y no puede salir de su casa ni recibir invitados sin permiso. Alguna vez fue el hombre más rico de China. En 2017, Hui Ka Yan tenía un patrimonio neto de 42.500 millones de dólares, superando al fundador de Alibaba, Jack Ma, y al fundador de Tencent, Pony Ma.

    Gran parte de la prosperidad de China –como la de Hui– probablemente ahora plantea un signo de interrogación, y no se trata sólo de los gigantes de la propiedad privada como Evergrande; son las decenas de miles de gobiernos locales los que han construido y “modernizado” China en lo que puede ser la burbuja inmobiliaria especulativa más grande de todos los tiempos.

    El tribunal no ha decidido en qué medida los bienes raíces representan el PIB de China (entre el 25% y el 30% según la mayoría de los cálculos), pero la cuestión, en una nueva era de exceso masivo de oferta y baja demanda, es dónde se asentará el nuevo equilibrio.

    Andrew Collier, director gerente de Orient Capital Research, dice: “China tiene que reducir el tamaño de la industria inmobiliaria en aproximadamente un tercio, lo que causará mucho dolor a los propietarios de viviendas, los gobiernos locales y algunos bancos”. Algunos analistas podrían describir esto como una evaluación optimista.

    Demasiado grande para caer

    George Magnus, investigador asociado del China Center de la Universidad de Oxford, dice que la deuda está en todas partes del sistema chino y su alcance es difícil, si no imposible, de evaluar.

    «Las deudas acechan en proyectos de asociaciones público-privadas: [hay] préstamos que no están en los balances o en los libros por completo, y otros planes de recaudación de fondos de los gobiernos locales».

    Anne Stevenson-Yang, fundadora y directora de investigación de J Capital Research, la describe como “una ciencia muy inexacta”, refiriéndose al problema de determinar la profundidad de la deuda nacional de China.

    «Un gobierno puede redactar un contrato con una empresa para obtener un préstamo de, digamos, 100 millones de yuanes», dice Stevenson-Yang, y añade que podría presentarse «como una venta de terrenos».

    «Existe un acuerdo de que la tierra será devuelta una vez que se devuelva el dinero, pero ese acuerdo no puede quedar escrito».

    Añade Stevenson-Yang: «Creo que el problema es demasiado grande para resolverlo».

    Una medida precisa de la deuda no registrada sería una tarea difícil, dice Dexter Roberts, director de asuntos de China en el Centro Mansfield de la Universidad de Montana e investigador principal del Atlantic Council .

    «Lo que sí sabemos es que es muy grande y está creciendo», dice Roberts.

    “Pekín parece decidido a evitar el riesgo moral de rescatar a los gobiernos locales. El problema es que el endeudamiento de los gobiernos locales se ha vuelto tan grave que se está extendiendo y afectando también a muchos chinos comunes y corrientes, como también ocurre con las personas mayores que ven retrasados ​​sus pagos de pensiones o con los funcionarios públicos a quienes no se les paga a tiempo. .”

    En resumen, la deuda que pesa sobre el antiguo gigante del crecimiento chino tiene que asentarse en alguna parte y es probable que caiga sobre las cabezas de aquellos que tienen menos probabilidades de poder pagarla. «El pueblo de China», dice Stevenson-Yang. Y añade, refiriéndose a la cuestión de cómo Beijing podría abordar el problema: “No tengo idea de cuál es su plan, aparte de esconder la cabeza en la arena. De hecho, creo que están estancados burocráticamente”.

    El economista Michael Pettis comentó en un hilo de tweets , en la plataforma de redes sociales ahora conocida como X, que probablemente sería mejor si Beijing proporcionara sólo un alivio temporal y al mismo tiempo obligara a los gobiernos locales a resolver la deuda ellos mismos”.

    El “aprieto extremadamente difícil” en el que se encontraban los gobiernos locales, con ingresos menguantes que limitan su capacidad para pagar las deudas, se debió a una confluencia de factores, dice Roberts.

    «Los cierres pandémicos y las medidas enérgicas contra el sector inmobiliario sobreapalancado, que probablemente eran necesarias pero que han sido muy perjudiciales para la economía en general, además de la caída de los ingresos y la capacidad de gasto provocada por los tiempos económicos difíciles en general».

    Magnus de Oxford dice: “ El gobierno central aparentemente ha comenzado a enviar inspectores para obtener una imagen adecuada de la deuda de los gobiernos locales, y los profesionales de las finanzas y algunos responsables de políticas hablan sobre canjes de deuda, en virtud de los cuales la costosa deuda de los gobiernos locales se canjearía por deudas más baratas. bonos del gobierno central.

    «Esto, en el mejor de los casos, ganaría un poco de tiempo, pero no es más que reemplazar deuda con deuda y realmente no resuelve el problema». Mientras tanto, los gigantes de la propiedad privada de China (Evergrande, Country Garden y Vanke, entre otros) continúan tambaleándose en un mercado sin interesados. Los gobiernos locales que se han endeudado sobre la base de activos inmobiliarios que ahora están sobrevaluados y que no serán rescatados desde arriba están en un aprieto.

    “Emigrar”, dijo Stevenson-Yang de J Capital Research cuando se le preguntó qué haría si estuviera dirigiendo un gobierno local endeudado en China.

    Editado por Mike Firn y Elaine Chan.

  • El auge de la inteligencia artificial en las finanzas

    La incorporación de la tecnología en las finanzas no es un fenómeno nuevo, pero la rapidez con la que avanza la inteligencia artificial (IA) en este campo es algo digno de atención. Desde la evaluación de riesgos hasta la gestión de carteras, las aplicaciones de IA están redefiniendo las reglas del juego. Este nuevo panorama hace que cada vez más personas se pregunten sobre como funciona el trading, cuál es el impacto de la IA en el mercado bursátil y cómo cambiará el mundo de las inversiones.

    Los modelos algorítmicos no son nuevos en el mundo financiero. Desde la década de los 80, las instituciones financieras han adoptado algoritmos para optimizar sus operaciones y tomar decisiones más informadas. Sin embargo, con el advenimiento de tecnologías más avanzadas como el aprendizaje automático y el procesamiento de lenguaje natural, la IA ha ampliado su alcance.

    La ventaja de la IA radica en su capacidad para analizar grandes conjuntos de datos en fracciones de segundo, mucho más rápido que cualquier ser humano. En el ámbito de las finanzas, esto permite a los inversores tomar decisiones basadas en análisis más profundos y, por ende, más precisos. Y aunque siempre existirá el debate sobre si la IA puede reemplazar la intuición humana, no se puede negar que ha elevado el nivel del juego en el campo financiero.

    Hablemos un poco de la ética en este nuevo contexto financiero. A medida que la IA toma decisiones cada vez más críticas, surge la cuestión de quién es responsable cuando las cosas van mal. ¿Podemos confiar plenamente en una máquina para gestionar nuestras inversiones? Algunos argumentan que la inteligencia artificial, sin la supervisión humana, podría tomar decisiones que resulten en pérdidas significativas o incluso en desastres económicos.

    Por otro lado, la IA también tiene el potencial de democratizar el acceso a las inversiones. Las plataformas impulsadas por inteligencia artificial pueden ofrecer servicios a costos más bajos, permitiendo que más personas entren al mundo de las inversiones. Esto podría tener un impacto positivo en la economía en general, a medida que más individuos obtienen los recursos para invertir y aumentar su patrimonio.

    Personalización y Asesoramiento Financiero

    Una de las áreas más impactadas por la IA es el asesoramiento financiero. Gracias a los denominados “robo-advisors” o asesores robóticos, la personalización de las carteras de inversión basadas en el perfil de riesgo y objetivos del inversor es más accesible que nunca. Estas plataformas utilizan algoritmos complejos para ofrecer recomendaciones de inversión, reduciendo las comisiones y permitiendo que incluso aquellos con un capital menor se beneficien de un asesoramiento de calidad.

    Control y Seguridad Financiera

    Además de mejorar la eficiencia en el sector financiero, la IA también está desempeñando un papel crucial en la seguridad y prevención del fraude. Los sistemas de IA pueden detectar patrones de transacciones sospechosas o actividades inusuales con mayor precisión que los sistemas tradicionales, permitiendo a las instituciones actuar rápidamente para prevenir posibles problemas.

    Interacción y Servicio al Cliente

    El mundo de las finanzas también ha visto una revolución en la forma en que las empresas interactúan con sus clientes gracias a la IA. Los chatbots impulsados por inteligencia artificial proporcionan respuestas rápidas y precisas a las consultas de los clientes las 24 horas del día, mejorando la experiencia del usuario y reduciendo costos operativos para las empresas.

    Análisis Predictivo y Toma de Decisiones

    Otra ventaja notable de la IA es su capacidad para realizar análisis predictivos. Mediante el análisis de datos históricos y tendencias actuales, los sistemas de IA pueden prever movimientos futuros en el mercado con una precisión asombrosa, proporcionando a los inversores una ventaja competitiva en sus decisiones.

    Desafíos Regulatorios y el Futuro de la IA

    A medida que la IA sigue avanzando, también surgen desafíos en términos de regulación. Los gobiernos y organismos regulatorios están trabajando para establecer marcos que garanticen que la implementación de la IA en las finanzas se realice de manera ética y transparente. Mirando hacia el futuro, lo que está claro es que la inteligencia artificial seguirá moldeando y transformando el sector financiero, y aquellos que puedan adaptarse y aprovechar sus beneficios serán los líderes del mañana.

    En resumen, la integración de la inteligencia artificial en el mundo financiero es un fenómeno que llegó para quedarse. Si bien hay preguntas legítimas sobre la ética y la responsabilidad, el potencial para mejorar la eficiencia y la accesibilidad es inmenso. Los inversores, tanto nuevos como experimentados, deberán adaptarse a este nuevo entorno, aprendiendo a navegar a través de las oportunidades y desafíos que presenta la era de la IA en las finanzas.

    Es un momento emocionante para estar involucrado en el mundo financiero, y la inteligencia artificial está aquí para hacer que ese viaje sea aún más interesante. Ahora más que nunca, es crucial estar bien informado y preparado para adaptarse a las rápidas transformaciones que estamos presenciando.

    Fuente: Diario Bitcoin

  • La FED se abstuvo de subir los tipos de interés: puede que aún sea demasiado pronto para empezar a celebrar

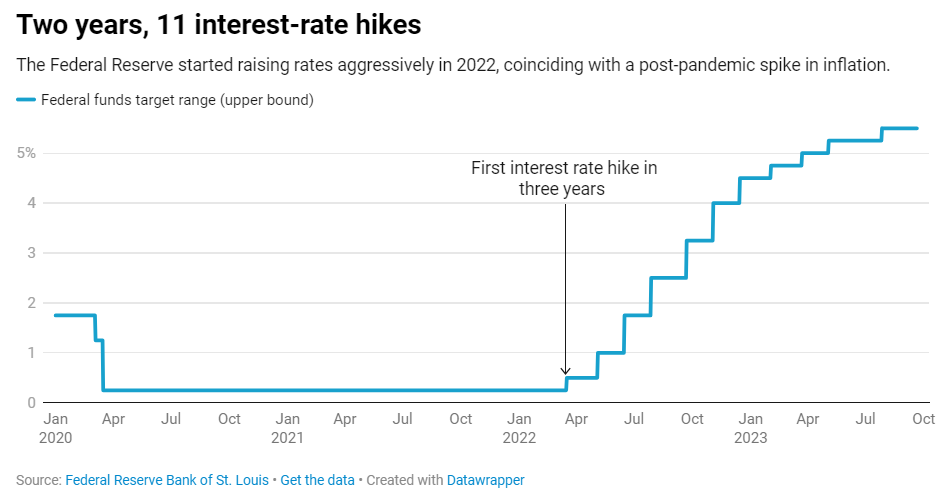
    Los funcionarios de la Reserva Federal mantuvieron estables los tipos de interés en su reunión mensual de política monetaria del 20 de septiembre de 2023, apenas la segunda vez que lo hacen desde que se embarcaron en una campaña de subida de tasas hace un año y medio. Pero es lo que insinuaron, más que lo que hicieron, lo que llamó la atención de muchos economistas: los funcionarios de la Reserva Federal indicaron que no esperan que las tasas terminen 2023 más altas de lo que predijeron en junio, cuando publicaron sus proyecciones por última vez.

    tipos de interés

    Desde que comenzó el ciclo de alzas, a los observadores les ha preocupado si el aumento de las tipos de interés podrían empujar a la economía estadounidense a una desaceleración. Algunos incluso han especulado que ya había comenzado una recesión . Sin embargo, la economía ha sido más resistente de lo que muchos esperaban, y ahora muchos economistas se preguntan si el aparentemente imposible aterrizaje suave –es decir, una desaceleración que evite el colapso de la economía– se ha convertido en una realidad.

    Como profesor de finanzas , creo que es prematuro empezar a celebrar. La inflación sigue siendo casi el doble del objetivo del 2% de la Reserva Federal , y se espera que llegue a alrededor del 4% en septiembre. Es más, la economía sigue creciendo bastante rápido, y las previsiones de consenso muestran que el producto interno bruto aumentará casi un 3% este trimestre . Algunos datos iniciales sugieren que podría tratarse de una estimación baja .

    ¿Qué sigue para las tasas de interés?

    Los observadores de la Fed están analizando cada palabra del banco central para determinar si se producirá otra subida este año o el próximo, o si el ciclo realmente ha terminado. Para comprender esa decisión, es útil considerar el panorama más amplio.

    Si bien la economía estadounidense ciertamente ha evitado una recesión durante más tiempo del que muchos esperaban, la batalla contra la inflación está lejos de terminar. De hecho, ésta no sería la primera vez que pareciera que la economía evitaría un aterrizaje suave. Durante los próximos meses, no es probable que la economía implosione sin una chispa importante .

    Sin embargo, es posible que la inflación no siga cayendo tan rápidamente durante el próximo año, lo que significa que la Reserva Federal aún podría subir las tasas más de lo que algunos esperan . Si los crecientes precios del petróleo continúan aumentando los costos de transporte , otros bienes también podrían encarecerse, lo que puede significar tasas de interés más altas por más tiempo.

    ¿Es este realmente el final?

    Aunque el presidente de la Reserva Federal, Jerome Powell, pareció indicar que el comité se está acercando al final del ciclo de alzas, sólo el 10% de los economistas espera que haya terminado en este punto; tampoco es que el historial de los economistas en el pronóstico de tasas sea excelente. Esto se debe en gran medida a que Powell ha dejado claro que la Reserva Federal está basando sus decisiones en datos económicos , que hasta ahora han sido sólidos y, con suerte, continuarán en esa dirección.

    Entonces, mientras todos observan a la Reserva Federal esta semana, también deberían estar atentos a las condiciones económicas más amplias. Con suerte, los datos reportados seguirán siendo lo suficientemente sólidos como para evitar una desaceleración, pero no tanto como para que la inflación se recupere.

    D. Brian Blank, Assistant Professor of Finance, Mississippi State University

    This article is republished from The Conversation under a Creative Commons license. Read the original article.

  • Coinbase Obtiene el Registro AML del Banco de España: Avanzando en el Mercado Cripto Europeo

    El panorama de las criptomonedas en Europa está experimentando un cambio significativo con la reciente noticia de que Coinbase, uno de los principales intercambios de criptomonedas del mundo, ha obtenido un registro de cumplimiento contra el lavado de dinero (AML) por parte del Banco Central de España. Esta noticia marca un paso importante en la estrategia de expansión de Coinbase en Europa y promete abrir nuevas oportunidades tanto para usuarios minoristas como institucionales en España y la región en general.

    El 22 de septiembre de 2023, Coinbase logró un hito crucial al registrarse en el Banco de España, permitiendo así a los usuarios españoles disfrutar de una serie de servicios relacionados con criptomonedas en cumplimiento con el marco legal nacional. Entre estos servicios se incluye la capacidad de mantener bajo custodia sus activos digitales en Coinbase, así como comprar y vender criptomonedas utilizando euros, la moneda de curso legal en España.

    Nana Murugesan, la vicepresidenta de desarrollo comercial e internacional de Coinbase, expresó su satisfacción por este logro y destacó la importancia de la conformidad normativa a nivel mundial. Además, señaló que esta noticia viene después de una serie de éxitos regulatorios para Coinbase, que incluyen registros VASP (Proveedor de Servicios de Activos Virtuales) en países como Italia, Irlanda y los Países Bajos, así como lanzamientos exitosos en Singapur, Brasil y Canadá.

    Este avance en el mercado español de criptomonedas se produce en un momento en que las actitudes hacia los activos digitales están experimentando un cambio significativo en el país. Según una encuesta, el 29% de los adultos en España considera que las criptomonedas son el futuro de las finanzas, lo que demuestra un creciente interés y confianza en este tipo de activos.

    Además, las criptomonedas han ganado terreno como método de pago en España, superando a las transferencias bancarias tradicionales y convirtiéndose en la segunda opción preferida para los ciudadanos. Esto subraya la creciente adopción de criptomonedas en la vida cotidiana y su relevancia en la economía española.

    Es importante destacar que la obtención del registro AML por parte de Coinbase no es un hecho aislado en el mercado cripto español. Recientemente, otro intercambio de criptomonedas, Crypto.com, también recibió la aprobación regulatoria en España, consolidando aún más el interés y la aceptación de las criptomonedas en la región.

    El Banco de España ha desempeñado un papel fundamental en este proceso al emitir pautas en octubre de 2021 que delinean los pasos que los proveedores de servicios criptográficos deben seguir para garantizar el cumplimiento de la lucha contra el lavado de dinero y el financiamiento del terrorismo en el país. Estas pautas incluyen la presentación de informes detallados sobre los esfuerzos realizados para prevenir actividades ilegales relacionadas con criptomonedas.

    La expansión de Coinbase en Europa va más allá de España. Se ha informado que la plataforma ha intentado adquirir FTX Europe en dos ocasiones, una en noviembre de 2022 y otra en septiembre de 2023. Estos intentos de adquisición subrayan la ambición de Coinbase de establecer una presencia sólida en toda Europa y su voluntad de participar en la evolución del mercado cripto en la región.

    Sin embargo, este aumento en la actividad cripto también ha llevado a un llamado a una mayor supervisión y regulación. El Servicio de Investigación del Parlamento Europeo (EPRS) ha subrayado la necesidad de una supervisión más estricta por parte de reguladores no europeos en el mercado global de criptomonedas. A medida que la Ley de Regulación de Mercados de Criptoactivos (MICA) se acerca a su fecha límite de implementación en diciembre de 2024, el EPRS insta a la creación de un marco regulatorio más riguroso para jurisdicciones fuera de la Unión Europea.

    En resumen, la obtención del registro AML por parte de Coinbase en el Banco de España marca un importante paso adelante en la expansión de la plataforma en Europa y señala un cambio significativo en la percepción y adopción de las criptomonedas en España. A medida que el mercado cripto continúa evolucionando, es probable que veamos más desarrollos regulatorios y comerciales en esta emocionante industria.