Etiqueta: OCDE

  • Panamá y las listas ¿se castiga la falta de transparencia o el éxito de la competencia fiscal?

    Panamá y las listas ¿se castiga la falta de transparencia o el éxito de la competencia fiscal?

    Panamá acaba de salir del Anexo I de la lista europea de jurisdicciones no cooperadoras a efectos fiscales. Es una buena noticia, pero también es una excelente oportunidad para formular una pregunta bastante incómoda: ¿qué se está sancionando realmente cuando una jurisdicción termina en una lista negra fiscal?

    Porque cuando se compara Panamá con Paraguay por ejemplo, la explicación habitual que “Panamá tenía que transparentarse y Paraguay ya cumplía”, empieza a resultar demasiado sencilla, porque Paraguay también tiene un sistema tributario territorial y también mantiene una presión fiscal relativamente baja. También utiliza su régimen tributario como parte de su atractivo económico, pero sin embargo, no sufrió durante estos años el mismo nivel de presión europea que Panamá.

    La diferencia existe. Pero no parece estar simplemente entre un país transparente y otro que no lo es. La verdadera diferencia está en cuánto importa cada país para el sistema financiero internacional.

    Panamá salió, pero todavía no salió del todo

    El 9 de octubre de 2026, el Consejo de la Unión Europea retiró a Panamá del Anexo I, la conocida lista de jurisdicciones no cooperadoras a efectos fiscales. Panamá había permanecido allí desde febrero de 2020.

    La UE reconoció ahora que el país reformó el régimen de exención sobre determinadas rentas de fuente extranjera que Bruselas consideraba perjudicial. Pero el proceso no está completamente terminado: Panamá pasó al Anexo II, donde permanecen las jurisdicciones que cooperan pero todavía tienen compromisos pendientes. En el caso panameño, queda pendiente una nueva revisión del Foro Global de la OCDE sobre intercambio de información tributaria a requerimiento.

    La distinción importa. Panamá dejó de ser considerado “no cooperador”, pero sigue bajo supervisión.

    ¿Qué objetaba realmente Europa?

    La UE no sostiene formalmente que los impuestos bajos sean ilegítimos. Sus criterios se concentran en tres grandes áreas: transparencia fiscal; “fiscalidad justa” y cumplimiento de las normas contra erosión de bases imponibles y traslado de beneficios, conocidas como BEPS. El conflicto aparece cuando un país ofrece ventajas fiscales que, según Bruselas, permiten atraer rentas sin suficiente actividad económica real. Ahí entra Panamá.

    El criterio europeo es bastante explícito: las jurisdicciones no deberían facilitar estructuras extraterritoriales destinadas a atraer beneficios que no correspondan con actividad económica sustancial. Y cuando existe tributación nula o muy reducida, la UE exige requisitos de sustancia económica: empleados, gastos, instalaciones u otros vínculos efectivos con la jurisdicción; eso es precisamente lo que Panamá terminó modificando.

    La reforma panameña no es menor

    La Ley 526 de mayo de 2026 introdujo reglas específicas de sustancia económica para determinadas entidades panameñas integrantes de grupos multinacionales que reciben rentas pasivas de fuente extranjera. La propia ley lo dice expresamente: esas entidades deberán cumplir determinadas condiciones para que esas rentas continúen fuera del impuesto panameño bajo el principio de territorialidad.

    Eso significa que Panamá conserva formalmente su sistema territorial, pero ya no de manera absoluta para ese universo de operaciones. La renta extranjera puede seguir sin tributar en Panamá siempre que exista suficiente vínculo económico con Panamá. No basta necesariamente con constituir la sociedad allí. Hay que demostrar actividad real.

    Desde el punto de vista europeo, esto evita estructuras puramente instrumentales, desde una perspectiva liberal, sin embargo, hay otra lectura posible: un tercero consiguió condicionar la manera en que Panamá puede diseñar una parte de su propio sistema tributario.

    La ley la aprobó Panamá, la coerción jurídica interna sigue siendo panameña, pero el incentivo externo fue evidente: modificar las reglas o permanecer dentro de una lista que encarecía las relaciones financieras internacionales. Eso merece llamarse por su nombre: es soberanía formal ejercida bajo una presión económica muy considerable.

    ¿Por qué Paraguay no recibió el mismo trato teniendo renta territorial?

    Aquí aparece la comparación realmente interesante. Paraguay también aplica un modelo tributario basado fuertemente en la fuente territorial. También ha utilizado impuestos relativamente bajos y reglas simples para atraer inversión, sin embargo, la UE no lo sometió al mismo proceso que Panamá.

    La razón está parcialmente en la propia metodología europea. Cuando la Unión Europea diseñó originalmente su sistema de selección en 2016, no eligió jurisdicciones al azar, sino que buscó prioritariamente aquellas con: a) fuertes vínculos económicos con la UE; b) actividad financiera relevante y c) suficiente estabilidad institucional como para ser utilizadas por empresas e inversionistas internacionales.

    El propio Consejo recuerda que las primeras 92 jurisdicciones examinadas fueron seleccionadas precisamente sobre la base de sus vínculos económicos con Europa, su estabilidad institucional y la importancia de su sector financiero. Y en esos criterios Panamá y Paraguay no son equivalentes.

    Panamá juega en otro campeonato financiero

    Panamá no es simplemente un país con impuestos competitivos. Es y durante décadas ha sido, un centro internacional de servicios financieros, societarios, marítimos y logísticos. Tiene una fuerte banca internacional, sociedades utilizadas en operaciones transfronterizas, un poderoso Registro marítimo global, la Zona Libre de Colón, un Centro de Servicios legales especializados y Estructuras corporativas internacionales.

    Además, sus flujos de capital son significativamente más relevantes que los que corresponderían simplemente al tamaño de su economía doméstica; eso es exactamente lo que convierte a una jurisdicción en interesante para las administraciones tributarias de economías grandes.

    Paraguay, en cambio, ha construido buena parte de su atractivo sobre otra base: agricultura, ganadería, energía o maquila pero donde también su sistema tributario es relativamente sencillo.

    Su competitividad fiscal existe, pero todavía está mucho más vinculada a actividad productiva localizada dentro del país que a su utilización como plataforma internacional de estructuración financiera. Y ahí aparece una diferencia fundamental.

    Paraguay puede hacer hoy cosas que Panamá tuvo que dejar de hacer

    Hay un dato que lo ilustra perfectamente. Panamá ya participa plenamente en el intercambio automático de información financiera bajo el estándar CRS, Paraguay todavía no. Paraguay comenzará sus primeros intercambios automáticos en 2027 y la propia OCDE explica por qué pudo esperar.

    Los países en desarrollo que no albergan un centro financiero relevante no fueron obligados originalmente a adoptar el intercambio automático en una fecha concreta; Paraguay pertenece precisamente a ese grupo.

    La OCDE señala que las jurisdicciones que se comprometieron a comenzar intercambios más adelante son países en desarrollo que no alojan un centro financiero y que, por esa razón, no habían recibido inicialmente una fecha obligatoria de implementación. Eso revela algo importante: Paraguay no fue necesariamente considerado más transparente que Panamá, sino que fue considerado menos riesgoso para las bases tributarias de otros países.

    Entonces el problema no es solamente la transparencia

    Ésta es la parte incómoda. Dos países pueden tener fiscalidad territorial, pueden mantener impuestos bajos, pueden competir por capital; pero el escrutinio internacional aumenta considerablemente cuando uno de ellos se transforma en una plataforma relevante para capital extranjero.

    Dicho de manera sencilla: los impuestos bajos llaman menos la atención cuando sólo atraen fábricas que cuando atraen patrimonios, sociedades y flujos financieros internacionales.

    Eso explica buena parte de la diferencia Panamá–Paraguay. Y también introduce una dimensión de competencia entre Estados que rara vez se reconoce abiertamente.

    Competencia fiscal: ¿problema o disciplina?

    Para la Unión Europea existe una categoría llamada “fiscalidad justa”. Determinados regímenes pueden ser considerados perjudiciales si permiten atraer rentas sin actividad económica suficiente o erosionar las bases tributarias de otros países, pero desde una tradición liberal la cuestión admite otra lectura: los Estados también compiten; lo hacen mediante seguridad jurídica, infraestructura, calidad institucional, regulación, moneda y, naturalmente, impuestos.

    Si una empresa puede trasladar parte de su actividad desde una jurisdicción donde paga 30% hacia otra donde paga 15%, eso limita la capacidad del primer gobierno para aumentar indefinidamente su presión fiscal.

    La movilidad del capital introduce disciplina, no porque los empresarios sean héroes, sino porque tienen una opción de salida.

    Albert Hirschman hablaba de exit y voice: cuando una persona no puede escapar de una institución, sólo le queda intentar cambiarla políticamente. Cuando puede salir, aparece un límite adicional al poder de quien gobierna. La competencia fiscal funciona parcialmente de esa manera.

    Pero hay un argumento legítimo del otro lado

    Sería igualmente simplista sostener que toda estructura fiscal internacional representa competencia fiscal saludable. Si una sociedad registra miles de millones de beneficios en un país donde no tiene empleados, oficinas, dirección efectiva ni actividad económica, resulta comprensible que los países donde sí ocurre la actividad cuestionen el mecanismo.

    El problema existe, la pregunta es cómo resolverlo.

    Una cosa es exigir que las operaciones declaradas correspondan con actividad económica real. Otra diferente es intentar armonizar de facto la tributación internacional hasta reducir la capacidad de los países pequeños para competir mediante impuestos más bajos. La frontera entre ambas cosas es bastante menos clara de lo que suele admitir el lenguaje técnico.

    El poder está del lado del mercado grande

    Aquí aparece además una cuestión política inevitable. Panamá no puede obligar a Alemania, Francia o España a reconocer determinado tratamiento fiscal, pero la Unión Europea sí puede afectar enormemente a Panamá etiquetándolo como jurisdicción no cooperadora.

    No necesita sanciones tradicionales, le basta con aumentar los costos de hacer negocios con la jurisdicción colocándolo en listas; así, se producen más controles, más documentación, más retenciones, más riesgo reputacional, más dificultades bancarias, menor acceso a determinadas estructuras financieras entre otras dificultades.

    Entonces, la decisión sigue siendo técnicamente voluntaria: Panamá puede no modificar sus leyes, pero el costo de ejercer esa libertad aumenta. Eso es poder regulatorio y la UE lo posee en una magnitud que Panamá evidentemente no.

    ¿Qué ganó Panamá?

    Bastante. Salir del Anexo I elimina una señal internacional especialmente negativa. Reduce razones para aplicar medidas defensivas contra operaciones relacionadas con Panamá. Disminuye riesgo reputacional. Facilita relaciones con instituciones financieras europeas y elimina obstáculos potenciales para inversión y financiación. Eso tiene valor real y negarlo en nombre de la soberanía sería ignorar cómo funciona el sistema financiero internacional.

    Un centro financiero vive de confianza y conectividad, quedar fuera de las principales redes tiene un costo enorme, por eso probablemente existían buenas razones económicas para hacer las reformas.

    ¿Qué resignó?

    También bastante.

    Resignó parte de la libertad con la que históricamente podía ofrecer un régimen territorial puro a determinadas estructuras internacionales; aumentó obligaciones de información, aceptó requisitos de sustancia económica, incrementó costos regulatorios. Y aceptó, en términos prácticos, que determinados estándares fiscales internacionales condicionen el acceso pleno al sistema financiero desarrollado. Fue una decisión con un precio y sería intelectualmente pobre presentar ese proceso simplemente como: “Panamá finalmente hizo lo correcto”.

    Paraguay está en una posición distinta… por ahora

    La historia paraguaya resulta fascinante precisamente porque todavía conserva un margen mayor. Su competitividad fiscal se apoya mucho más en producción tangible; pero Paraguay está creciendo, atrae inversión, desarrolla maquila, cada día aumenta más su integración internacional y comienza a incorporarse gradualmente a los mecanismos internacionales de intercambio automático de información. En 2027 empezará a aplicar CRS.

    Si dentro de una década Paraguay desarrolla un sector financiero internacional importante, se convierte en plataforma para patrimonios extranjeros y empieza a canalizar flujos financieros mucho mayores, probablemente descubrirá algo que Panamá aprendió hace tiempo: la tolerancia internacional hacia la competencia fiscal disminuye a medida que esa competencia empieza a funcionar demasiado bien.

    Ésa es quizás la verdadera enseñanza

    No creo que pueda sostenerse seriamente que Panamá fue sancionado simplemente por ser exitoso en verdad existían algunos problemas puntuales de transparencia, intercambio de información y estructuras con escasa sustancia económica, sería absurdo negarlo. Pero tampoco explica todo decir que Panamá fue sancionado porque “no cumplía” y Paraguay no porque “sí cumplía”.

    Los propios criterios europeos muestran que el tamaño y la importancia financiera de una jurisdicción forman parte del proceso que determina quién recibe mayor escrutinio. Y ahí aparece algo mucho más interesante: no todos los países reciben el mismo nivel de exigencia porque no todos representan la misma amenaza potencial para las bases tributarias de las economías grandes.

    Eso no convierte automáticamente el sistema en injusto, pero sí obliga a abandonar la ficción de que estamos hablando exclusivamente de técnica tributaria. También estamos hablando de intereses, de competencia de jurisdicciones. Y de poder.

    ¿Competencia desleal o competencia entre gobiernos?

    Ésta es finalmente la pregunta política y económica. Cuando Panamá ofrece tributación territorial, ¿está erosionando injustamente la base impositiva de otros países?, ¿O está ofreciendo a individuos y empresas una jurisdicción diferente, obligando a otros gobiernos a competir?. Probablemente existan ejemplos de ambas cosas. Una sociedad ficticia sin actividad económica real es difícil de defender como expresión de competencia productiva, pero una empresa que verdaderamente traslada capital, trabajadores, oficinas y decisiones hacia una jurisdicción más competitiva está haciendo algo completamente distinto. Ahí existe actividad, existe inversión, existe elección. Y existe competencia entre Estados. La regulación internacional debería distinguir ambas situaciones con mucho cuidado.

    Porque si no lo hace, “combatir la evasión” puede convertirse gradualmente en algo bastante diferente: combatir la capacidad de los contribuyentes para elegir entre jurisdicciones.

    Panamá ya pagó el precio de ser relevante

    Quizás por eso la comparación con Paraguay resulta tan útil. Paraguay demuestra que la baja tributación no genera automáticamente listas negras. Panamá demuestra que, cuando un país pequeño combina impuestos competitivos con un sistema financiero globalmente relevante, las reglas cambian.

    Panamá consiguió finalmente salir del Anexo I; eso es positivo. Pero el precio fue adaptar parte de su modelo a estándares definidos en gran medida fuera de Panamá. Puede haber sido el intercambio correcto; lo importante es reconocer que hubo un intercambio.

    Porque la discusión real nunca fue simplemente transparencia versus opacidad. También fue soberanía tributaria versus acceso al sistema financiero internacional.

    Y detrás de ambas aparece una pregunta todavía más profunda: ¿hasta qué punto permitiremos que los Estados compitan entre sí por nuestro capital antes de que los propios Estados decidan limitar esa competencia?

    Paraguay todavía está descubriendo las ventajas de esa libertad. Panamá acaba de descubrir cuánto cuesta conservarla cuando uno deja de ser pequeño para quienes fijan las reglas.
  • La OCDE prevé crecimiento modesto para economías de América Latina

    Las economías de mayores ingresos en América Latina tendrán un crecimiento modesto este año y el próximo, a excepción de Argentina, debido a que la demanda externa continúa siendo débil, dijo este jueves la Organización para la Cooperación y el Desarrollo Económicos (OCDE).

    El organismo, que tiene su sede en París, dijo en su informe semestral de perspectivas para la región que, en promedio, las principales siete economías latinoamericanas crecerán un 1,4 % este año y un 2,4 % en 2025, una ralentización después del avance del 1,9 % de 2023.

    «En 2025, las perspectivas para la región tienen un tono más positivo, asociado a un mayor crecimiento de la demanda externa, y una menor inflación, ya dentro de los rangos meta de los bancos centrales», dijo OCDE en el informe.

    Pero los riesgos económicos continúan sesgados a la baja, ya que «las tensiones geopolíticas globales y la volatilidad en los mercados financieros globales podrían tener un impacto negativo en la región», advirtió.

    Los desastres climáticos también podrían afectar la actividad, al impactar en las producciones agrícolas en una región clave para los suministros de granos y alterar los precios de las materias primas que se exportan, indicó.

    El informe puso de relieve los riesgos asociados a los elevados niveles de deuda pública y los déficits estructurales que deberán menguar en los próximos años para generar mayor espacio fiscal, a lo que se suma la necesidad de elevar la inversión para aprovechar las oportunidades de crecimiento.

    En este sentido, la OCDE considera que las naciones de América Latina deberán invertir 1,5 puntos porcentuales del PIB cada año hasta el 2030 a fin de alcanzar el objetivo de cero emisiones netas para el 2050.

    Y las ventajas asociadas a la transición energética serán cruciales en este aspecto, dijo el organismo, ya que la región está bien posicionada para explotar vías de mitigación del cambio climático.

    «América Latina lleva la delantera en el proceso de transición energética a nivel mundial porque es líder en utilización de energías renovables. Otra ventaja que tiene es la abundancia de minerales como el litio, el cobre y la plata», dijo Aida Caldera, jefa de la división de economía de la OCDE, en conferencia de prensa.

    El reporte añadió que Brasil, Chile y Colombia podrían convertirse en exportadores clave de hidrógeno verde en los próximos años.

    Perspectivas cautelosas

    En el desglose de proyecciones, Costa Rica encabeza el crecimiento con un avance previsto de un 3,6 % para este año, mientras que Perú y Chile se expandirán ambos un 2,3 % en 2024, con perspectivas de otro repunte para el próximo año gracias a una esperada recuperación de los salarios que elevará el consumo y un relajamiento de la política monetaria.

    Para las economías de mayor peso, el organismo espera una ralentización en Brasil al 1,9 % desde la expansión de 2,9 % el año pasado y una desaceleración en México al 2,2 % en 2024 desde el crecimiento de 3,2 % del 2023.

    En Brasil, la principal economía de la región, la OCDE considera que el gasto de los hogares será el motor clave de crecimiento, alentado por un robusto mercado laboral; un escenario similar al de México, donde la solidez del empleo sostendrá la demanda interna.

    Las perspectivas para Colombia también ofrecen cierto optimismo, puesto que se proyecta un repunte parcial de la inversión a medida que mejoran las condiciones financieras, aunque la inflación ha continuado en niveles elevados a pesar de su trayectoria decreciente.

    El informe llama la atención sobre la situación de Argentina, donde prevé que la economía se contraiga un 3,3 % este año por el impacto de la hiperinflación y los severos ajustes fiscales que considera «necesarios», pero que lastran el consumo. Para el 2025, la OCDE estima una recuperación del PIB al 2,7 %.

    «La consolidación fiscal anunciada debería continuar», señaló el reporte sobre la economía argentina. «Junto con el fin de la financiación monetaria y el refuerzo del balance del banco central, dicha consolidación restablecerá la estabilidad macroeconómica», añadió.

  • Es Panamá un centro financiero competitivo global hoy día?

    Un centro financiero competitivo global depende de las valoraciones de los usuarios principalmente; pero también de calificadores externos que evalúan muchos factores medidos lo más objetivamente posibles. En otras palabras, para la elaboración de este Ranking que hoy nos ocupa, el Índice de Centros Financieros Globales (GCFI), la comparación más autorizada del mundo de la competitividad de los principales centros financieros del mundo, la metodología es una combinación de encuesta mas data dura.

    El GFCI se compila utilizando 151 factores instrumentales. Estas medidas cuantitativas son proporcionadas por terceros, incluidos el Banco Mundial, la Unidad de Inteligencia de The Economist, la OCDE y las Naciones Unidas.

    Los factores instrumentales se combinan con las evaluaciones del centro financiero proporcionadas por los encuestados en el cuestionario en línea del GFCI. El GFCI 31 hizo 66,121 evaluaciones de 11,038 encuestados alrededor del mundo.

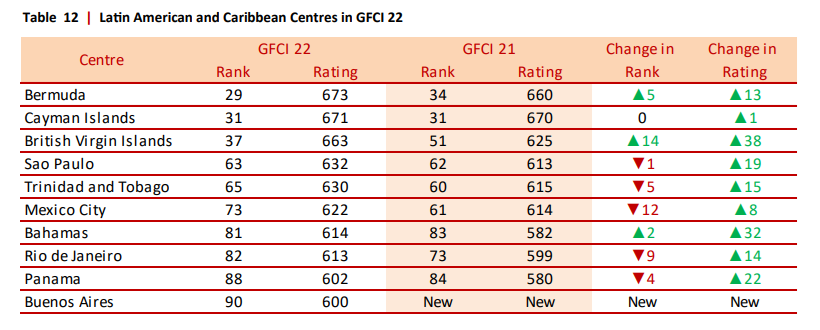
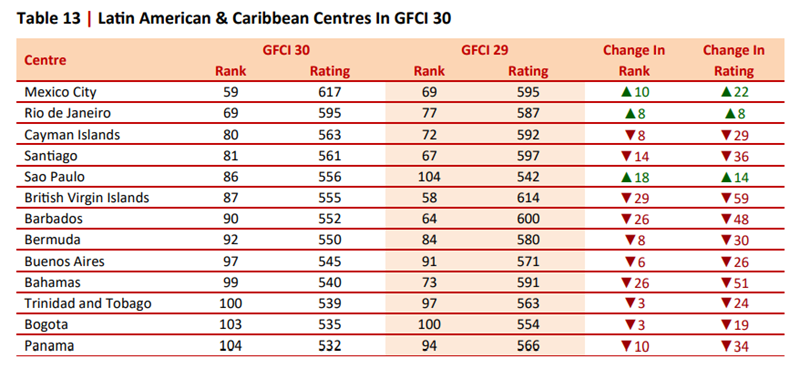
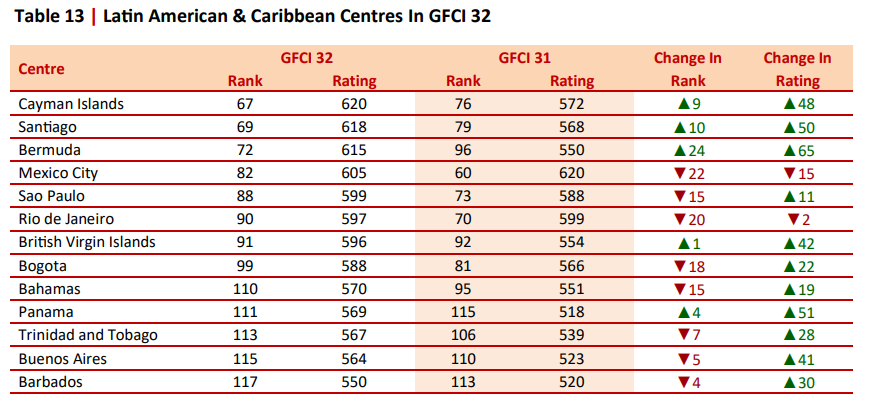
    La trigésima segunda edición del Global Financial Centers Index (GFCI 32) se publicó este 22 de septiembre de 2022 y Panamá ocupa el puesto 111 de 119 centros globales evaluados. ¿Es esta una buena noticia acerca de la competitividad local? En general, y para ser justos, la mayoría de los centros de la región cayeron en la clasificación después de un desempeño más positivo en el índice anterior GFCI 31.

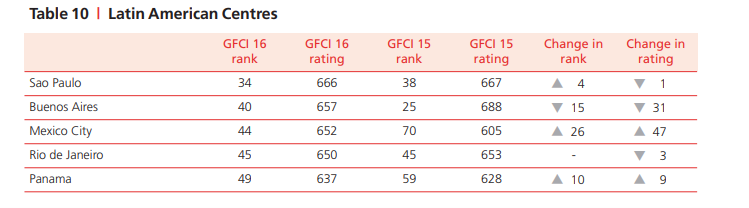
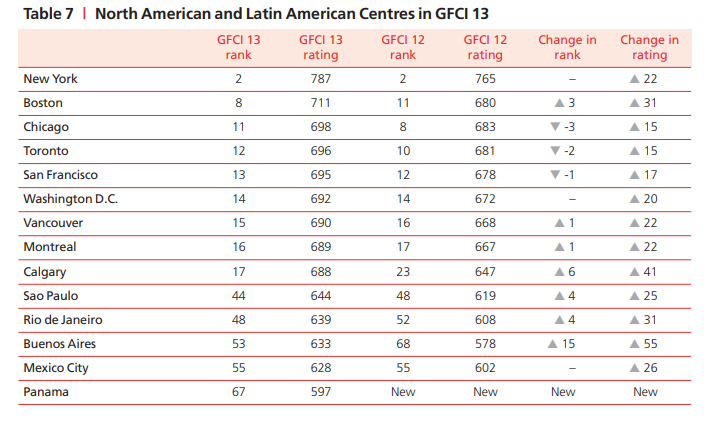
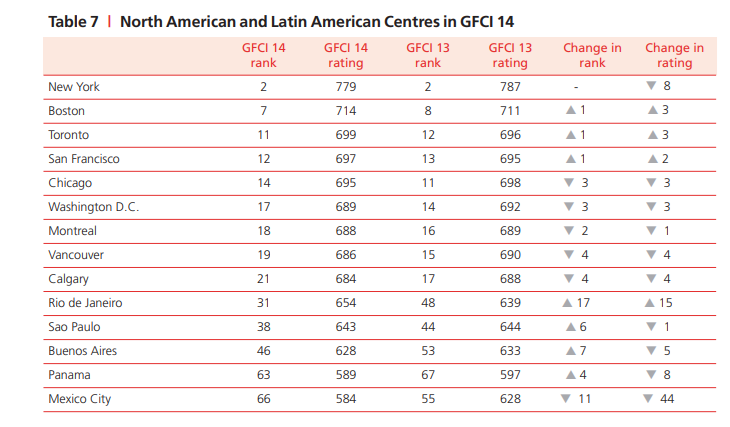
    Las Islas Cayman, Santiago de Chile y las Bermudas superaron a la Ciudad de México liderando la región. La Ciudad de México, Sao Paulo, Río de Janeiro, Bogotá y Bahamas descendieron más de diez lugares en el ranking respecto al año anterior. Claro, podría decirse que es una buena noticia que Panamá subió (o recuperó?) unos 4 puntos. Tomar en cuenta que este Index se publica dos veces por año, Marzo y Septiembre. La recuperación de los cuatro puntos se da entre estos dos semestres, que de todas formas no compensa, porque la caída anterior fue de 11 puntos, reflejado en el Index GFCI31 que colocaremos más adelante.

    Esas oscilaciones nos permiten ir a la inversa y analizar un poco: manteniéndose los mismos centros, ¿será que Panamá queda donde está porque los otros han caído en promedio durante períodos anuales? Para ver mejor esto, es necesario sólo compararse contra sí mismo, ver la evolución de Panamá vs Panamá en el tiempo, desde que este Ranking comenzó a internacionalizarse y ahí sí, comparar: ¿estamos mejor o peor que hace unos años? ¿Qué es lo que ha pasado en el medio, es decir, qué medidas se han tomado o dejado de tomar? ¿Son estos 4 puntos un aliciente que se va por mejor camino, reflejan mejor percepción (qualitativa) o sólo se están tomando medidas que son paliativas y no de calado para regresar donde se estaba? ¿Cuánto afecta este ranking la inclusión en listas negras, grises u otras listas? ¿Incide el deterioro institucional en esta calificación?.

    Veamos: para todos los efectos, Panamá aún no rankeaba en este Index en el año 2010, pero ya en el mismo, se consideraban Centros Financieros Globales a países de la región como México o Brasil (Rio de Janeiro). Una de las explicaciones las da el mismo GFC7: “Los centros extraterritoriales (off-shore) han sido objeto de un grado justo de escrutinio durante el proceso de la crisis financiera (2008). Muchos centros extraterritoriales están considerados “paraísos fiscales” y se ha aplicado una presión significativa a estos centros por muchos reguladores nacionales como así de organismos internacionales como la OCDE. Una demanda clave de los reguladores ha sido aumentar la transparencia de las normas fiscales acordadas internacionalmente. Las puntuaciones de los centros offshore han generalmente aumentado en GFC 7, pero no tanto como los de muchos otros centros globales, por lo que sus rankings han declinado, con la excepción de la Isla de Man”.

    En este Index del año 2010, los países de la región incluídos como Centros Globales Financieros competitivos, eran: Cayman (28), Hamilton, Bermudas (31), British Virgin Islands (37), San Pablo, Brasil (40), Rio de Janeiro, Brasil (54), México (57), Bahamas (59), Buenos Aires (63).

    Recién para el año 2011, Abu Dhabi, Calgary, Panamá, Chipre y Tel Aviv se habían agregado al cuestionario GFCI, “pero aún no han adquirido suficiente evaluaciones para ser calificadas en el índice principal” anticipaban los elaboradores del Index.

    Panamá debuta oficialmente en el Ranking en marzo del 2013 (recordar que son dos publicaciones anuales), en el puesto muy loable 67.

    centro financiero

    En el GFCI14, de Septiembre de 2014 Panamá lograba una mejor puntuación de 63 vs 67 anteriores.

    centro financiero

    Para el GFCI16 (Septiembre 2014), Panamá lograba una de sus mejores performances, llegando al puesto 49.

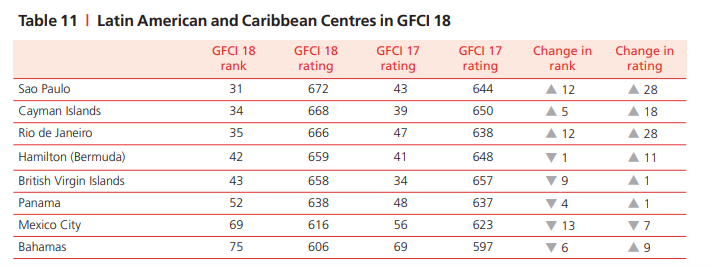
    En el Index GFCI18, de Septiembre de 2015, Panamá parecía que vislumbraba una buena posibilidad de consolidarse como centro financiero competitivo global en la región.

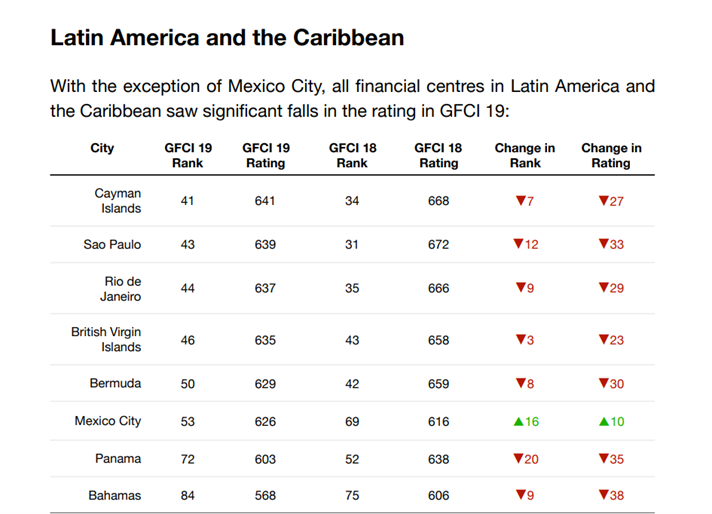
    Para el GFCI19, publicado en Marzo 2016, Panamá sufre una estrepitosa caída de 20 puntos, cayendo al puesto 72 respecto al inmediato Index anterior, lo cual en principio, no podría vincularse aún a los Panama Papers, debido a que su publicación es posterior, Abril del 2016. Sin embargo, podría ser una lectura que el mercado venía anticipándose (recuerden que parte de la data es cualitativa) y por otro lado, la data dura (regulación, proteccionismo, apertura comercial, hacer negocios, corrupción, etc) desde hacía muchos años iba desmejorando mucho.

    Nótese que un semestre posterior, Panamá logra recuperarse de la caída, esto es la medición del GFCI20, relativa a Septiembre de 2016.

    El Index GFCI22, de Septiembre de 2017, más de un año posterior a los Panama Papers, el centro Financiero panameño sigue cayendo. Para ser consistentes con la data, hemos tomado siempre como referencia el Index del mes de septiembre, excepto el año 2016, que publicamos los dos gráficos anuales dada la magnitud que significó el impacto de las publicaciones sobre la jurisdicción panameña.

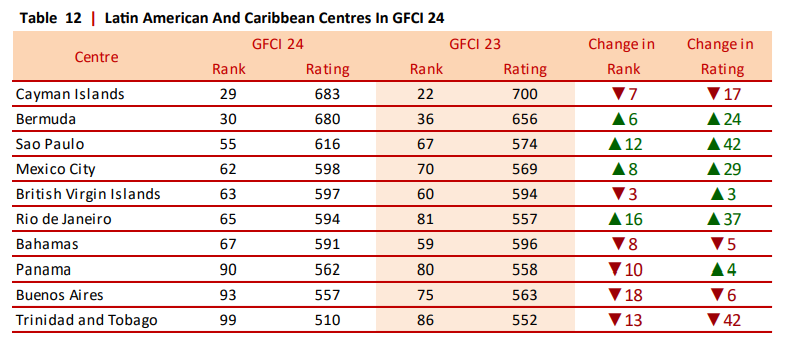
    En el Index GFCI24, correspondiente a Septiembre 2018, continúa la caída de nuestro centro financiero.

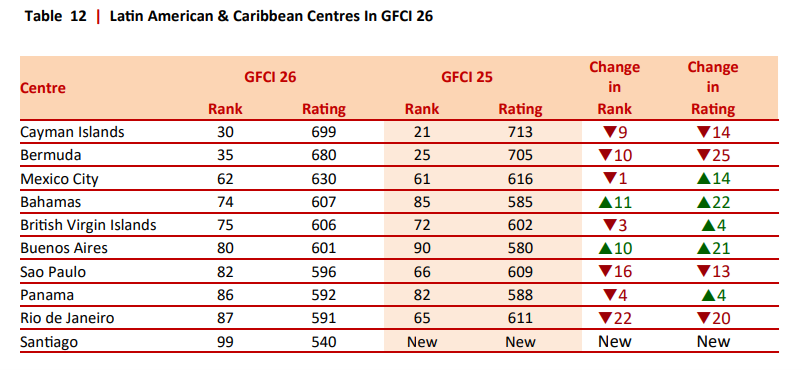
    Index GFCI26, de septiembre 2019, aún cuando cae, logra estabilizarse, pero lejos de los puestos que había ocupado en los años iniciales del Ranking.

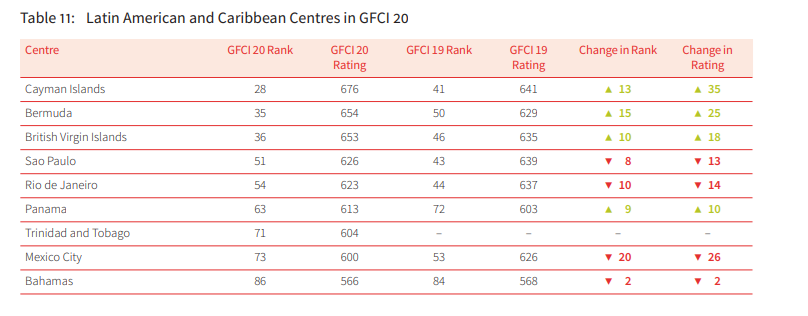
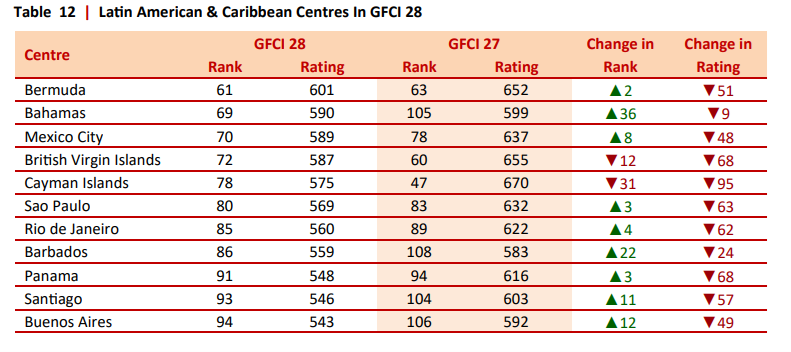
    En medio de la pandemia por el Covid 19, para Septiembre de 2020, el Index GFCI28, posiciona a Panamá en el puesto 91, que sigue marcando una tendencia negativa en su competitividad global como centro financiero.

    El Index GFCI30, que antecede al publicado en estos días, refleja, el mes de Septiembre de 2021, caídas muy pronunciadas en la región, posiblemente debido a las decisiones de los gobiernos tomadas durante la pandemia, pero que de todas formas sigue marcando la tendencia negativa para Panamá.

    Finalmente, el Index GFCI32, que corresponde a Septiembre de 2022, si bien muestran una mejora, no es sustancial y tampoco es para alegrarse. Ahora Panamá ocupa la posición 111. Aún cuando se hayan recuperado 4 puntos , lo cierto es que la medición anterior llegó a tocar fondo en el puesto 115 . Para alegrarse se debería comparar con sus mejores años en el puesto 48 o su promedio.

    centro financiero

    Ahora las posibles respuestas a las preguntas iniciales: claramente estamos peor, mucho peor; incluso estando marcados en las listas negras o grises o puestos en especial situación de no cooperantes, se estaba mejor, eran los buenos años del ranking. Estábamos antes en ellas y estamos ahora. Las listas y la buena reputación son importantes, pero es evidente que no lo son todo.

    Eso no significa que el país no deba hacer esfuerzos para no estar en esas listas, lo cual no incluye que para ello deba resignarse la capacidad de decidir por sí o sostener sus propias políticas públicas.

    Por ejemplo, British Virgin Islands, están consideradas no cooperantes al igual que Panamá, pero si bien han caído muchos puestos en el Index, se sitúan mucho más arriba en el ranking global. Por el contrario, Buenos Aires no está incluída como jurisdicción no cooperante o incluída en alguna lista de colores y ello no ha sido suficiente mérito como para que también haya caído al final de la tabla.

    El Grupo de Acción Financiera Internacional (GAFI) ha actualizado la lista de jurisdicciones de alto riesgo que presentan carencias graves en prevención del blanqueo de capitales y de la financiación del terrorismo (PBCyFT) y en esa lista, al igual que Panamá, también figuran las Islas Cayman, que como se puede apreciar más arriba, figura primero en la región como centro financiero competitivo global.

    Es decir, concentrar todos los esfuerzos en sólo salir de las listas y no mirar todo el resto, poco hará para que sigamos perdiendo la poca competitividad que ya tenemos como centro financiero global. Si aún podemos decir que lo somos.

    Se necesita mucho más que no pertenecer a una lista coloreada. Se necesita mejorar todo lo demás, que por si hace falta aclararlo, es la miseria institucional en el que unos pocos pillos han sumergido al país. Se necesita abrir el país a la competencia comercial y sobre todo, dejar que el talento florezca y que la tecnología haga el resto. Pero para ello, la desburocratización, la desregulación y la apertura a la competencia es clave. Y sobre ello y  todo lo demás, poco y nada se ha hecho.

    Toda la documentación y data pueden obtenerse aquí.

  • El veto de varios países de Europa amenaza con estancar la reforma fiscal global.

    La directiva de la UE se enfrenta a la resistencia de Polonia y Hungría, Malta, Estonia y Suecia para implementar una tasa impositiva corporativa mínima del 15%. El desafío pone en duda el objetivo de la comisión de un acuerdo entre los gobiernos de la UE y el Parlamento Europeo bajo la presidencia francesa de la UE para cumplir con la fecha límite acordada a nivel mundial de enero de 2023 para la entrada en vigor de la nueva reforma fiscal global.

    Este martes pasado, 18 de enero, los ministros de finanzas de la UE se reunieron en Bruselas para discutir la directiva propuesta por la Comisión en diciembre del año pasado, luego del acuerdo internacional de la OCDE en octubre para introducir la tasa impositiva corporativa mínima efectiva del 15% para aquellas empresas con una facturación anual superior a 750 millones de euros, teniendo la OCDE como objetivo la eliminación de los paraísos fiscales y la garantía de que las empresas multinacionales del mundo, incluidos los gigantes tecnológicos, paguen sus impuestos.

    El acuerdo de octubre se basó en dos pilares. El pilar uno reasigna una parte de los impuestos pagados por las multinacionales grandes y altamente rentables de la jurisdicción de su sede a la jurisdicción en la que se realiza la facturación, mientras que el pilar dos introduce una tasa impositiva corporativa mínima efectiva del 15%.

    Mientras que para el pilar uno aún no se ha llegado a un acuerdo técnico a nivel de la OCDE, los signatarios del acuerdo fiscal de la OCDE ya pueden implementar el pilar dos. Todos los estados miembros de la UE se encuentran entre los signatarios.

    Tanto la Comisión Europea como el gobierno francés, quieren implementar la directiva lo más rápido posible. El ministro de Finanzas francés, Bruno Le Maire, dijo este martes: “Para la credibilidad de todos nosotros en esta mesa […], es importante que adoptemos esta directiva rápidamente”, dijo a sus colegas ministros. Sin embargo, los ministros de Finanzas de Polonia y Hungría, Malta, Estonia y Suecia discreparon. Temen que avanzar demasiado rápido en el impuesto corporativo mínimo podría poner a la UE en una posición más débil para exigir la implementación del pilar 1 del acuerdo fiscal de la OCDE.

    “El pilar 1 y el pilar dos están inherentemente vinculados y no vemos ninguna posibilidad de separarlos dentro de la UE”, dijo el ministro polaco Tadeusz Koscinski a los ministros de finanzas de la UE. “Necesitamos insistir en establecer garantías legales para que se implementen ambos pilares”, dijo Koscinski.

    Lo mismo piensa el ministro húngaro, Mihály Varga, para quien “ambos pilares deben abordarse juntos” y los progresos en el segundo de ellos deben ser “paralelos” a los avances en el primero. “Creemos que las reglas de impuestos mínimos globales solo pueden implementarse si otros países también cumplen con sus compromisos políticos”, dijo Varga.

    “Es muy importante tener en cuenta que se acordó una reforma global que se compone de dos pilares. Creemos que la UE debería trabajar asegurando la aplicación de ambos”, explicó también la ministra de Finanzas de Estonia, Keit Pentus-Rosimannus.

    Por su parte, Suecia compartió su “preocupación” por este calendario que considera apretado y su ministro de Finanzas, Mikael Damberg, avanzó que puede ser un “problema en su país debido a los requisitos constitucionales de elaboración de leyes”, dijo Damberg.

    Mientras tanto, Irlanda respaldó la directiva a pesar de que durante mucho tiempo se había opuesto al acuerdo a nivel de la OCDE, así como España, Países Bajos, Portugal, Grecia, Bélgica, Alemania y Dinamarca, entre otros. «En octubre de este año, 137 países apoyaron un acuerdo multilateral histórico para transformar la tributación corporativa global», dijo a los periodistas el comisionado económico Paolo Gentiloni. «Ya es hora de que cambien los impuestos globales», afirmó.

    Cuando se le preguntó sobre posibles reticencias futuras entre los países de la UE, Gentiloni argumentó que la UE no está armonizando las normas fiscales. «No estamos aboliendo la competencia fiscal. No estamos introduciendo una armonización de los impuestos corporativos en la UE, todavía tendremos diferentes niveles de impuestos corporativos en diferentes países. Estamos introduciendo un techo, un límite a la carrera hacia el abismo». dijo el comisario italiano.

  • Mayor confianza es clave para la recuperación postpandemia de América Latina y Caribe: BID

    Los países con mayor confianza tienden a gozar de mayores niveles de productividad, que aquellos donde los índices de confianza son bajos y que poseen una economía informal más grande en relación con su PIB.

    Fortalecer la confianza es fundamental para que el sector empresarial se vuelva más dinámico y se realicen las reformas económicas necesarias para potenciar la recuperación de América Latina y el Caribe post-COVID, reveló el jueves un informe del Banco Interamericano de Desarrollo (BID).

    De acuerdo el informe «Confianza: la clave para la cohesión social y el crecimiento en América Latina y el Caribe» la desconfianza es un problema que limita el desarrollo socioeconómico de la región y afecta la capacidad de sus países para resolver retos complejos, como el cambio climático.

    Nueve de cada diez personas en la región desconfían del prójimo, según el estudio que encontró niveles de confianza equivalentes a una cuarta parte a los de países desarrollados que integran la Organización para la Cooperación y el Desarrollo Económicos (OCDE).

    «Promover la confianza mediante una mayor transparencia e instituciones más sólidas debería ser una prioridad en la agenda política de América Latina y el Caribe. Colocar la confianza en el centro de la toma de decisiones gubernamentales reavivaría significativamente el desarrollo en la región», dijo en un comunicado el presidente del BID, Mauricio Claver-Carone.

    «Mayor confianza significa menos burocracia que daña a los negocios, a las inversiones y a la innovación. Significa gobiernos más transparentes, comprometidos en cumplir sus promesas y a rendir cuentas», agregó.

    Para Claver-Carone la confianza también permite a los ciudadanos aportar su voz y opiniones para participan activamente en las democracias apoyando la construcción de sociedades más inclusivas.

    Los países con mayor confianza tienden a gozar de mayores niveles de productividad, mientras que aquellos donde los índices de confianza son bajos, poseen una economía informal más grande en relación con su Producto Interno Bruto (PIB), según el informe.

    Altos niveles de confianza producen democracias más sólidas, aumento del emprendimiento y la innovación, mayor crecimiento de empresas y contratación de empleados, alza de la recaudación de impuestos, aumento de la inclusión financiera de las personas y un incremento de la demanda de bienes públicos como la educación de calidad, de acuerdo con el estudio del BID.

    El informe recomienda que los gobiernos de la región, al momento de diseñar políticas públicas, crear incentivos para que funcionarios públicos, agentes económicos y los ciudadanos actúen de manera fiable.

    Los gobiernos deben reducir las brechas de acceso a la información invirtiendo tanto en organismos reguladores de primer nivel como en educación poniendo más información a disposición de los ciudadanos para empoderarlos y disuadir conductas poco fiables, según la investigación del BID.

    Asimismo, los gobiernos deben elevar las rendiciones de cuentas y fortalecer a las instituciones independientes que velan por el cumplimiento de las normas para que los ciudadanos sientan que puedan contar con estas en caso de abuso gubernamental, de empresas u otros ciudadanos.

    «Este informe ofrece un camino hacia reformas que favorecerán al mercado, y a la vez desarrollarán una mayor cohesión social», dijo Eric Parrado, economista jefe del BID.

    Fuente: BID, VOA

  • Irlanda, Estonia y Hungría rechazan el pacto global impositivo de la OCDE. ¿Cómo cree votó Panamá?

    Irlanda es uno de los nueve países que no firmó un acuerdo importante para la OCDE ayer jueves , que pretende reformar el régimen fiscal corporativo global. La OCDE anunció que 130 de los 139 países involucrados en las conversaciones se habían adherido a los lineamientos de lo que sería «un acuerdo histórico», que debiera concluirse en octubre.

    Según el plan, los países podrán gravar las ganancias de las grandes empresas en los mercados donde se obtienen, independientemente de si tienen presencia física allí, mientras que se establecerá una tasa impositiva mínima global «de al menos el 15%».

    La OCDE dijo que el plan garantizará que las empresas multinacionales paguen «una parte justa» de los impuestos dondequiera que operen.

    La declaración acordada representa un avance dañino para la competencia fiscal,  en un largo proceso de reforma que ha sido empujado por la OCDE durante los últimos dos años.

    El ministro de Finanzas irlandés, Paschal Donohoe, dijo que está «absolutamente comprometido» con el proceso de reforma del régimen fiscal corporativo global y trabajará con los países de la OCDE para encontrar un resultado que Irlanda pueda apoyar.

    Hablando en la sede de Finanzas el jueves por la noche, el Sr. Donohoe dijo que «podría» apoyar «muchos elementos» de lo que han acordado 130 naciones, pero tiene reservas sobre una tasa impositiva mínima del 15 por ciento.

    La tasa impositiva del 12,5 por ciento de Irlanda es una de las razones por las que ha sido tan competitiva durante muchas décadas, dijo el Ministro, y el continuará «defendiendo nuestra tasa». Va a lanzar un programa de consulta pública sobre las negociaciones de la OCDE para recabar opiniones sobre lo que está surgiendo.

    La decisión de Irlanda de no firmar es una gran jugada política del Gobierno enfrentándose a la presión global mayoritaria. Todos los países importantes están apoyando el acuerdo, aunque el acuerdo aún podría enfrentar dificultades en el Congreso de Estados Unidos, donde existe una importante oposición republicana a algunos de sus términos.

    El acuerdo entre la gran mayoría de los países de la OCDE sigue a un acuerdo logrado en la reciente reunión de ministros de finanzas del G7 sobre un plan para imponer una tasa impositiva global efectiva mínima de al menos el 15 por ciento sobre las ganancias de las principales corporaciones, además de gravar sobre las ganancias que obtienen en los grandes mercados donde no tienen presencia física. Los otros ocho países que no se han adherido incluyen otros dos países de la UE con impuestos bajos: Estonia y Hungría, y  varios países que son señalados como paraísos fiscales: Barbados y San Vicente y las Granadinas, y dos países africanos, Kenia y Nigeria, que incluso «pudieran» ser beneficiarios del acuerdo para los países en desarrollo. Sin embargo, después de semanas de negociaciones difíciles, los grandes países que supuestamente tenían dificultades con algunos aspectos del acuerdo, incluidos China e India, lo firmaron. Todos los países firmantes representan el 90% del PIB mundial, e incluyen a EE. UU., China, Reino Unido, Francia y Alemania.

    «Después de años de intenso trabajo y negociaciones, este paquete histórico garantizará que las grandes empresas multinacionales paguen su parte justa de impuestos en todas partes», dijo el secretario general de la OCDE, Mathias Cormann.

    Dos pilares

    La OCDE dijo que el paquete de dos pilares garantizaría que las grandes empresas paguen impuestos donde operen y obtengan ganancias, al tiempo que agregaría certeza y estabilidad al sistema tributario global.

    Bajo el primer pilar, se espera que los derechos impositivos sobre más de $ 100 mil millones de ganancias se reasignen de los mercados internos de las empresas a otras jurisdicciones cada año.

    Las empresas consideradas en el ámbito de aplicación serían multinacionales con una facturación global superior a 20.000 millones de euros y un margen de beneficio antes de impuestos superior al 10%, y el umbral de facturación posiblemente se reduzca a 10.000 millones de euros después de siete años tras una revisión.

    Se espera que la tasa impositiva mínima de al menos el 15%, acordada en el pilar dos, genere hasta $ 150 mil millones en ingresos adicionales cada año, dijo la OCDE. La tarifa se aplicaría a las empresas con un volumen de negocios superior al umbral de 750 millones de euros, y solo quedaría exento el sector del transporte marítimo.

    Pérdida de ingresos anual

    El Departamento de Finanzas irlandés ha estimado previamente que el acuerdo costaría a Irlanda la pérdida de más de 2.400 millones de euros en ingresos fiscales anuales durante los próximos cuatro años como resultado de los cambios.

    Hablando en la sesión informativa, el Ministro Donohoe no se sintió atraído por los cambios que Irlanda necesitaría ver para considerar la firma del acuerdo. Tampoco estuvo preocupado cuando se le consultó sobre el riesgo potencial para la reputación de que Irlanda no se registre desde el principio; Donohoe dijo que solo será posible formarse una opinión sobre los efectos de estar o no en el acuerdo cuando se alcance el punto de implementación.

    “Dado que esta es una negociación en la que estamos participando de buena fe, no voy a indicar en este momento, particularmente hoy, cuáles podrían ser diferentes resultados que podrían o no ser aceptables para Irlanda”, dijo. Una parte clave de la política fiscal de Irlanda ha sido la «certeza y previsibilidad«, y para defender estos principios era importante para él indicar un apoyo parcial, pero también una reserva.

    «Como resultado de esta reserva, Irlanda no está en posición de unirse al consenso», se lee en el comunicado. Se necesita una consulta pública sobre el borrador del acuerdo para aprovechar las opiniones de las partes interesadas con el objetivo de preservar la estabilidad en la política fiscal de Irlanda, agregó.

    «Siempre he hablado de mi deseo de un acuerdo integral, sostenible y equitativo sobre las normas fiscales internacionales en la OCDE que satisfagan las necesidades de todos los países, grandes y pequeños, desarrollados y en desarrollo», dijo.

    “Ahora vamos a considerar el acuerdo en la ronda…. Cuando lleguemos a octubre, será aún más claro cómo será un acuerdo. Negociaremos y participaremos de buena fe hasta ese momento «.

    Mientras Irlanda, Estonia y Hungría, todos países miembros de la UE sufren las presiones internas y embates desde la cartelizada OCDE y conservan su posición soberana, Panamá, que posiblemente haya sido el país que más ha sufrido globalmente, post Panama Papers, firmó el documento sin reserva alguna. Luego nos quejamos.

  • Tres razones para rechazar el esquema de armonización fiscal de Biden o «tributación mínima global»

    Allá por el 2007, narré en este video la explicación de por qué la competencia fiscal es muy deseable, por qué es probable que los políticos sobrecarguen y gasten en exceso (“Goldfish Government”) si piensan que los contribuyentes no tienen la capacidad de escapar.

    La buena noticia es que la competencia fiscal ha funcionado.

    Como se explica en el video anterior citado, ha habido grandes reducciones en las tasas de impuestos personales y las tasas de impuestos corporativos. Igual de importante, los gobiernos han reducido varias formas de doble imposición, lo que significa tasas impositivas más bajas sobre dividendos y ganancias de capital.

    Muchos gobiernos también han reducido, o incluso eliminado, los impuestos a las sucesiones y al patrimonio.

    Estas reformas fiscales favorables al crecimiento no sucedieron porque los políticos leyeran mis columnas (¡ojalá!). En cambio, adoptaron una mejor política fiscal porque temían perder puestos de trabajo e inversiones en países con una mejor política fiscal.

    Ahora las malas noticias.

    Hay una campaña en curso por parte de gobiernos con impuestos elevados para reemplazar la competencia fiscal con la armonización fiscal. Incluso han reclutado a burocracias internacionales como la Organización para la Cooperación y el Desarrollo Económicos (OCDE) para lanzar ataques contra jurisdicciones de bajos impuestos.

    Y ahora Estados Unidos está definitivamente en el lado equivocado de este tema.

    Esto es algo de lo que quiere la Administración Biden.

    «Estados Unidos puede liderar al mundo para poner fin a la carrera a la baja en las tasas de impuestos corporativos. Un impuesto mínimo sobre las corporaciones estadounidenses por sí solo es insuficiente. … El presidente Biden también propone alentar a otros países a adoptar fuertes impuestos mínimos sobre las corporaciones, al igual que los Estados Unidos, para que las corporaciones extranjeras no tengan ventajas y los países extranjeros no puedan intentar obtener una ventaja competitiva sirviendo como paraísos fiscales. Este plan también niega las deducciones a las corporaciones extranjeras … si tienen su sede en un país que no adopta un impuesto mínimo fuerte. … Estados Unidos busca ahora un acuerdo global sobre un impuesto mínimo fuerte a través de negociaciones multilaterales. Esta disposición aclara nuestro compromiso con un impuesto mínimo global. Ha llegado el momento de nivelar el campo de juego y ya no permitir que los países obtengan una ventaja competitiva reduciendo drásticamente las tasas de impuestos corporativos.».

    Como diría Charlie Brown, «Dios mío». Esos pasajes suenan como si los hubiera escrito alguien en Francia, no en Estados Unidos.

    Y el cielo no permita que los países «obtengan una ventaja competitiva reduciendo drásticamente las tasas de impuestos corporativos». Quelle horreur!

    Hay tres cosas que entender sobre esta reprensible iniciativa de la Administración Biden.

    1. La armonización fiscal significa tipos impositivos cada vez mayores: no hace falta decir que si los políticos pueden crear un cartel fiscal, será simplemente una cuestión de tiempo antes de que aumenten la tasa impositiva. En pocas palabras, no tendrán que preocuparse por un éxodo de empleos e inversiones porque todos los países estarán obligados a tener el mismo mal enfoque.

    2. La armonización del impuesto sobre sociedades irá seguida de la armonización de otros impuestos: si se impone el esquema de un impuesto sobre sociedades armonizado, el siguiente paso será la armonización (y superior) de las tasas impositivas sobre la renta personal, los dividendos, las ganancias de capital y otras formas de trabajo. Ahorro, inversión y emprendimiento.

    3. La armonización fiscal niega a los países pobres el mejor camino hacia la prosperidad: el mundo occidental se hizo rico en el siglo XIX y principios del XX cuando había un gobierno muy pequeño y no había impuestos sobre la renta. Ese es el camino que algunas jurisdicciones sensatas quieren copiar hoy para poder traer prosperidad a su gente, pero eso no será posible en un mundo de armonización fiscal.

    PD: Si desea obtener más información, aquí hay una serie de videos en tres partes sobre paraísos fiscales e incluso un video que desacredita parte de la demagogia de Obama sobre el tema.

  • OCDE: economía de América Latina se recuperará más lenta tras la pandemia

    OCDE: economía de América Latina se recuperará más lenta tras la pandemia

    La Organización para la Cooperación y el Desarrollo Económicos (OCDE) dice que la recuperacion global tras la pandemia marcha a un «auge impresionante», pero persisten «muchos factores adversos» para las economías emergentes.

    La Organización para la Cooperación y el Desarrollo Económicos (OCDE) hizo este lunes un pronóstico optimista sobre la recuperación de la economía global tras la pandemia del coronavirus, pero advirtió que muchos países, entre ellos los de América Latina, tardarán más para regresar a los niveles anteriores.

    Aunque el informe prevé un crecimiento del producto global de casi un 6% este año, dice que son demasiados los países que no alcanzarán regreso a la normalidad para finales de 2022.

    Según la OCDE, “es un auge impresionante tras la contracción del 3½ por ciento de  2020”, pero persisten “muchos factores adversos”.

    “Resulta sumamente inquietante que no estén llegando suficientes vacunas a los países emergentes y de bajos ingresos. Esto expone a estas economías a una grave amenaza, porque tienen menos capacidad para apoyar la actividad económica que las economías  avanzadas”.

    De los países latinoamericanos que forman parte de la OCDE, el más avanzado es Chile, que podría recuperar su nivel anterior a la pandemia a mediados de este año, mientras que Brasil y Colombia se proyectan para el segundo semestre de 2022.

    Más atrás aparecen Costa Rica y México para mediados de 2023, y finalmente Argentina con un pronóstico que se extiende hasta más allá de 2025.

    Impulsada por un plan de estímulos multimillonario, la economía de Estados Unidos se prevé que crecerá este año 6,9%, de un pronóstico anterior del 6,5%, pero solo se expandirá 3,6% en 2022, de 4,0% previsto en marzo pasado.

    En general, la OCDE dice que “16 meses después del inicio de la pandemia, muchos países controlan mejor los nuevos brotes del virus. Los gobiernos han administrado cerca de 2.000 millones de dosis de vacunas, y la capacidad mundial de ensayo, producción y administración de vacunas ha mejorado rápidamente”.

    “En términos más generales, mientras la gran mayoría de la población mundial no esté vacunada, todos nosotros seguiremos siendo vulnerables a la aparición de nuevas variantes.”, advirtió la OCDE. “La imposición de nuevos confinamientos y la intermitencia de las actividades económicas podrían socavar gravemente la confianza.

    Mientras tanto, “la economía mundial navega actualmente hacia la recuperación, con múltiples fricciones. El riesgo de que no se alcance o no se generalice un crecimiento pospandémico suficiente es elevado.

    “Esto dependerá en buena medida de la adopción de marcos de política flexibles y sostenibles, así como de la calidad de la cooperación internacional” concluyó el informe.

  • Mathias Cormann, nuevo secretario general de la OCDE: ¿vientos de cambio?

    El exministro australiano de Economía, Mathias Cormann, en una candidatura no exenta de polémicas, asume la dirección de la OCDE este martes. Cormann es un ferviente defensor del libre comercio, que generó gran controversia por su posición sobre el cambio climático, considerada escéptica y negacionista según algunas opiniones.

    De hecho, más de veinte ONGs emitieron una carta abierta en la que lo criticaban por afirmar que los objetivos de emisiones netas cero de CO2 para el 2050 son extremistas; por oponerse a sistemas para tasar emisiones en Australia o por decirles a jóvenes manifestantes contra el cambio climático «que volvieran al colegio«.

    Mathias Cormann, el funcionario que más tiempo estuvo en el cargo de ministro de Economía de su país, se convierte a sus 50 años en el sucesor del mexicano Ángel Gurría al frente de ese organismo internacional con sede en París.

    Nacido en septiembre de 1970 en Bélgica, se licenció en derecho en ese país y habla con fluidez francés, inglés, alemán y flamenco. Emigró a Australia a mediados de la década de 1990, donde entró en política. Como Vicepresidente del Partido Liberal de centroderecha, acabó tomando las riendas del Ministerio de Economía desde 2013 hasta 2020.

    El australiano es la primera persona de la región Asia-Pacífico que logra el principal cargo de esa organización y lo hace en medio de una de las peores recesiones globales jamás registradas.

    Pero su nombramiento preocupa a los grupos ecologistas que denuncian sus posiciones escépticas sobre el clima y sus estrechos vínculos con la industria minera australiana.

    El exministro también hizo campaña contra el plan de precios del carbono destinado a reducir las emisiones de la industria australiana, que fue derogado en 2014.

    Su candidatura para el puesto de secretario general de la OCDE causó sorpresa, aunque al final consiguió desbancar tanto a la sueca Cecilia Malmström, excomisaria europea de Comercio, como a otros ocho aspirantes. Para ello adoptó un discurso más ecológico, para seducir a una OCDE deseosa de dar prioridad a las cuestiones climáticas junto al desarrollo económico.

    En un giro suavizado en su posición, aseguró que el cambio climático era uno de los principales retos de la OCDE, junto con la educación y la «reducción de las diferencias en política fiscal».  Su mayor reto inmediato será llevar a cabo una amplia reforma de la fiscalidad de las multinacionales, que el G20 ha encomendado a la OCDE.

    Las discusiones, que llevan años en marcha, se han reavivado en las últimas semanas por la posición de la administración Biden a favor de una tasa de imposición mínima del 15% sobre los beneficios de las empresas a escala mundial.

    Pese a haber pasado más de una década en el Parlamento de Australia, donde ocupó la cartera de Finanzas durante siete años, Cormann no es muy conocido en su país, sin embargo, goza de una notable influencia en el Partido Liberal en el poder y fue clave en la victoria del actual primer ministro, Scott Morrison.

    Durante la campaña, Mathias Cormann generó cierta controversia en Australia cuando se supo que estaba usando un avión de la fuerza aérea para viajar a Europa y defender su candidatura, sin embargo, el gobierno australiano afirmó que el uso de ese tipo de avión era necesario porque si Cormann hubiera utilizado aviones comerciales, se hubiera expuesto al covid-19.

    La OCDE trabaja para impulsar el crecimiento económico y el comercio internacional y sus 37 países miembros representan el 60% de la producción económica mundial.

  • Según el TAX Justice Network, el abuso fiscal global lo hacen los países ricos de la economía global y no los países que aparecen en la lista negra de paraísos fiscales

    Un nuevo informe de Tax Justice Network (TJN) afirma que, a nivel mundial, los países están perdiendo $ 427 mil millones cada año debido al abuso de impuestos corporativos internacionales y la evasión de impuestos privados.

    TJN descubrió que las corporaciones multinacionales evitan $ 245 mil millones mientras que el 1% más rico del mundo, que ha aumentado su riqueza durante la pandemia de COVID-19, evita $ 182 mil millones.

    En este contexto de pandemia, cuando se requieren grandes esfuerzos financieros, los países de todo el mundo ven en promedio el equivalente al 9,2% de su presupuesto de salud perdido por el abuso fiscal. El daño es aún mayor para las economías de ingresos bajos, que pierden hasta el 52% de su presupuesto de salud en la evasión fiscal, frente a solo el 8,4% para los países de ingresos altos.

    “Los evasores de impuestos privados pagaron menos impuestos de los que debían al almacenar un total de más de $ 10 billones en activos financieros en el extranjero”, dijo Tax Justice Network en un comunicado de prensa.

    La TJN afirmó haber podido calcular el alcance de la evasión de impuestos corporativos gracias a que habían sido autoinformados por multinacionales y publicados por la Organización para la Cooperación y el Desarrollo Económicos (OCDE), pero solo después de que el thinktank con sede en París asegurara que no se pudo identificar ninguna empresa individual.

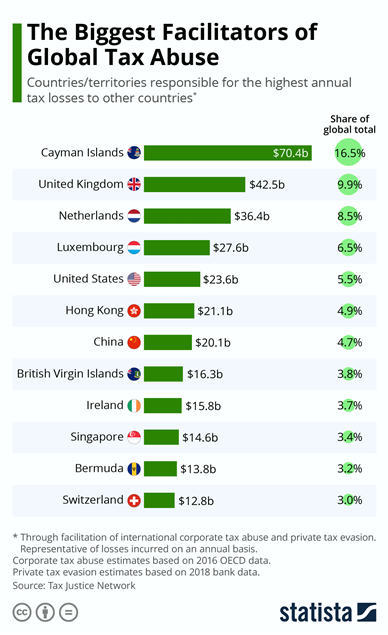
    El informe afirma que las 5 jurisdicciones con más responsabilidad en las pérdidas fiscales de los países fueron: Islas Caimán, un territorio británico de ultramar, responsable del 16,5% o más de 70.000 millones de dólares de pérdidas fiscales globales; Reino Unido (10%, 42.000 millones de dólares); los Países Bajos (8,5%, 36.000 millones de dólares); Luxemburgo (6,5%, 27.000 millones de dólares) y EE. UU. (5,5%, 23.000 millones de dólares).

    «Un sistema fiscal global que pierde más de $ 427 mil millones al año no es un sistema roto, es un sistema programado para fallar», dijo Alex Cobham, director ejecutivo de Tax Justice Network, en la publicación del informe. “Bajo la presión de gigantes corporativos y poderes de paraísos fiscales como los Países Bajos y la red del Reino Unido, nuestros gobiernos han programado el sistema fiscal global para priorizar los deseos de las corporaciones e individuos más ricos sobre las necesidades de todos los demás”.

    Fuente: TJN

    Mientras que los países de ingresos más altos perdieron más impuestos (382.7 mil millones de dólares) que los países de ingresos más bajos (45 mil millones de dólares), las pérdidas fiscales de los países de ingresos más bajos son proporcionalmente mayores en comparación con los ingresos fiscales que normalmente recaudan. Los países de ingresos más bajos pierden el equivalente al 5.8% de sus ingresos fiscales recaudados, mientras que los países de ingresos más altos pierden el 2.5%.

    Las pérdidas fiscales de América Latina y África equivalen al 20,4% y el 52,5% de los presupuestos de salud pública de esas regiones, respectivamente, según el informe.

    Fuente: TJN

    En la región latinoamericana podemos observar en primer lugar a Chile, con un 75.56% de impuestos corporativos perdidos a nivel mundial, seguido de Venezuela con un 16.03%, Bolivia con un 15.64% y Panamá en cuarto lugar con un 13.3%.

    Tax Justice Network dijo que su informe “proporciona la evidencia más sólida hasta la fecha de que los mayores facilitadores del abuso fiscal global son los países ricos en el corazón de la economía global y sus dependencias, no los países que aparecen en la lista negra de paraísos fiscales altamente politizados de la UE o las pequeñas islas bordeadas de palmeras de la creencia popular ”.

    La organización dijo que la «telaraña del Reino Unido» de los Territorios de Ultramar y las Dependencias de la Corona era responsable del 37,4% de todas las pérdidas fiscales sufridas por países de todo el mundo, o más de 160.000 millones de dólares.

    También pidió a los jefes de estado del G20 antes de la cumbre del fin de semana pasado que exijan la publicación de informes país por país de las multinacionales individuales, para que los abusadores de impuestos corporativos y las jurisdicciones que los facilitan puedan ser identificados y responsabilizados.