Categoría: Destacado

  • Wall Street descubrió la blockchain: la batalla ya no es por el dinero digital, sino por quién lo controla

    Wall Street descubrió la blockchain: la batalla ya no es por el dinero digital, sino por quién lo controla

    Durante años, buena parte del sistema financiero tradicional de Wall Street trató a las criptomonedas como una extravagancia tecnológica, una amenaza especulativa o, directamente, un problema que debía ser contenido mediante regulación.

    Ese debate empieza a quedar viejo.

    Goldman Sachs, Bank of America, Citi, Deutsche Bank y otras grandes instituciones financieras ya no están preguntándose si el dinero se moverá sobre blockchain. Están preparándose para emitirlo ellas mismas.

    Un consorcio integrado actualmente por 21 instituciones financieras anunció que constituirá durante 2026 una compañía destinada a emitir una stablecoin vinculada al dólar estadounidense durante el primer semestre de 2027. El proyecto, que comenzó en 2025 con apenas diez participantes, contempla posteriormente monedas vinculadas a otras divisas del G7, empezando probablemente por el euro.

    No es un experimento de una fintech exótica. Es Wall Street.

    Y posiblemente sea una de las noticias más importantes del año para entender hacia dónde se dirige el sistema monetario internacional.

    Del “cripto es una amenaza” al “queremos nuestra propia cripto”

    Conviene empezar haciendo una distinción que el entusiasmo tecnológico suele borrar: una stablecoin bancaria no es Bitcoin.

    Bitcoin es un activo monetario cuya arquitectura elimina la necesidad de confiar en un emisor central. No existe un Goldman Sachs de Bitcoin, ni un Ministerio de Bitcoin, ni un directorio que pueda decidir emitir otros veinte millones de bitcoins porque apareció una emergencia financiera.

    Una stablecoin bancaria, en cambio, seguirá siendo básicamente un pasivo emitido por una institución, denominado en una moneda fiduciaria y respaldado por activos financieros.

    Puede circular mediante blockchain, liquidarse las 24 horas, utilizar contratos inteligentes. Incluso puede ser tecnológicamente extraordinaria, pero sigue teniendo un emisor.

    Y donde existe un emisor existe también alguien capaz de establecer condiciones, identificar usuarios, congelar activos, rechazar operaciones o cumplir órdenes de una autoridad.

    La blockchain no elimina mágicamente el poder; puede descentralizarlo o puede hacerlo mucho más eficiente. Esa diferencia será fundamental durante la próxima década.

    La revolución que ganó sin tomar el poder

    Hay, sin embargo, algo extraordinariamente interesante en lo que acaba de ocurrir.

    Durante décadas el sistema financiero funcionó sobre infraestructuras construidas específicamente alrededor de intermediarios: bancos corresponsales, cámaras de compensación, custodios, agentes de transferencia, sistemas nacionales de liquidación y horarios bancarios.

    Bitcoin introdujo otra posibilidad: un libro contable global capaz de transferir propiedad digital sin que cada movimiento necesitara reconciliar varias bases de datos privadas.

    Después llegaron Ethereum, las stablecoins y la tokenización.

    Y lentamente ocurrió algo curioso, el establishment financiero que debía demostrar que aquella tecnología era innecesaria comenzó a adoptarla.

    Hay otra noticia de estas mismas horas que permite comprender la dimensión del cambio.

    La Securities and Exchange Commission estadounidense propuso el 1 de septiembre modernizar por primera vez en décadas las reglas aplicables a los transfer agents, actores fundamentales para registrar y transferir la propiedad de acciones.

    La propia SEC señala expresamente que las nuevas reglas pretenden adaptarse a procesos contemporáneos que incluyen el uso de blockchain en emisiones de valores y transferencias de acciones. Las reglas existentes datan fundamentalmente de finales de los años setenta y principios de los ochenta.

    Por supuesto, es todavía una propuesta regulatoria, pero el cambio conceptual es enorme.

    Ya no estamos discutiendo únicamente si alguien puede comprar bitcoin desde una aplicación. Estamos empezando a discutir si acciones, bonos, fondos, depósitos y dinero pueden acabar compartiendo una infraestructura financiera tokenizada y eso cambia completamente el tablero.

    Europa tampoco quiere quedarse afuera

    La competencia ya ha comenzado.

    Qivalis, el proyecto europeo destinado a emitir una stablecoin regulada denominada en euros, pasó de doce bancos en febrero a 37 instituciones financieras de 15 países europeos en mayo de este año. Su diseño prevé respaldo uno a uno en euros y cumplimiento del régimen europeo MiCA. BBVA participa, además, tanto en Qivalis como en la nueva iniciativa internacional de stablecoin bancaria.

    Es difícil interpretar semejante movimiento coordinado como una moda pasajera.

    Los bancos han descubierto algo que Tether y Circle comprendieron bastante antes: una moneda fiduciaria puede conservar su unidad de cuenta tradicional y, al mismo tiempo, adquirir características tecnológicas que el sistema bancario convencional nunca ofreció: transferencias permanentes, liquidación prácticamente inmediata, programabilidad, interoperabilidad internacional, custodia digital o mercados funcionando las veinticuatro horas. Y probablemente costos radicalmente inferiores en numerosos procesos. Hay mucho dinero en juego.

    Tether, solamente, tiene más de 180.000 millones de dólares emitidos y ha generado beneficios extraordinarios administrando los activos que respaldan USDT. Es perfectamente lógico que los bancos observen ese negocio y se pregunten por qué deberían dejarlo enteramente en manos de empresas nacidas fuera del sistema bancario.

    Hayek estaría interesado, pero probablemente haría algunas preguntas

    Desde una perspectiva liberal, la llegada de stablecoins privadas presenta una paradoja interesante: por un lado, cualquier mecanismo que introduzca competencia en la provisión de servicios monetarios merece atención; durante demasiado tiempo asumimos que moneda e infraestructura monetaria debían ser prácticamente sinónimos del Estado. No necesariamente.

    Una persona podría utilizar dólares mediante USDC, USDT, una stablecoin de un consorcio bancario, depósitos tokenizados, Bitcoin o cualquier otra solución que consiga suficiente aceptación. Cuantos más oferentes existan, mayor será potencialmente la competencia por seguridad, costes, privacidad, reservas, velocidad y calidad del servicio.

    Eso es bastante diferente de una CBDC.

    Una moneda digital de banco central introduce potencialmente un único emisor público, una infraestructura vinculada directamente a la autoridad monetaria y una capacidad tecnológica de supervisión que nunca existió con el efectivo.

    Una stablecoin privada pertenece a otra categoría, pero “privada” no significa necesariamente “libre”, especialmente cuando quienes compiten son gigantes financieros estrechamente regulados por los mismos Estados.

    Podríamos terminar teniendo diez stablecoins diferentes cuyo funcionamiento práctico estuviera sometido a casi exactamente las mismas reglas de identificación, vigilancia, censura y autorización.

    Habría competencia entre marcas.No necesariamente competencia entre modelos monetarios.

    El peligro de confundir tokenización con descentralización

    Ésta probablemente sea la cuestión más importante.

    Blockchain es una tecnología. Descentralización es una estructura institucional. No son lo mismo.

    Un banco central podría emitir una CBDC sobre una blockchain y seguir teniendo control absoluto sobre esa moneda; un banco comercial puede tokenizar depósitos y conservar control completo sobre las cuentas; una bolsa puede registrar acciones mediante tecnología de registro distribuido y continuar decidiendo quién puede operar. Incluso podríamos construir un sistema financiero extremadamente eficiente técnicamente y simultáneamente mucho más invasivo en términos de privacidad.

    Ese escenario debería preocupar especialmente a los liberales.

    Porque uno de los errores más habituales de nuestra época consiste en confundir digitalización con libertad. La digitalización puede reducir intermediarios, pero también puede aumentar extraordinariamente la capacidad de control.

    El efectivo posee una característica que suele pasar inadvertida precisamente porque siempre estuvo allí: permite realizar una transacción legítima sin solicitar autorización tecnológica a nadie.

    En un sistema completamente tokenizado esa propiedad podría desaparecer.

    Por eso la pregunta relevante no será simplemente “¿Está funcionando sobre blockchain?”, sino ¿Quién controla las claves, quién puede modificar las reglas y quién puede impedir una transacción?. Son preguntas mucho más importantes que el nombre de la tecnología utilizada.

    Hasta el G20 cambió el lenguaje

    La transformación puede observarse incluso en los organismos internacionales.

    Los ministros de Finanzas y gobernadores de bancos centrales del G20 reunidos el 31 de agosto y 1 de septiembre reconocieron expresamente el papel potencialmente transformador de los activos digitales para el crecimiento económico y destacaron el papel del sector privado en esa innovación.

    Al mismo tiempo, comoe ra de esperarse, reclamaron marcos regulatorios, supervisión, protección de la estabilidad financiera y aplicación de las normas FATF sobre activos virtuales. También señalaron específicamente la importancia de las stablecoins y de los pagos transfronterizos.

    Vale la pena observar la evolución semántica.

    Hace algunos años la discusión internacional giraba fundamentalmente alrededor del riesgo; hoy se habla simultáneamente de riesgo y oportunidad.

    No significa que los gobiernos hayan abrazado el ideal cypherpunk, sino algo bastante más sencillo: ya comprendieron que no podrán ignorar esta infraestructura.

    La verdadera batalla acaba de empezar

    Durante la primera etapa de Bitcoin, el conflicto parecía sencillo.

    Estado versus criptomonedas; Banco central versus dinero privado; Wall Street versus descentralización. Pero la realidad resultó bastante más interesante.

    La tecnología está siendo absorbida por las mismas instituciones que inicialmente amenazaba y ahora comienza una segunda batalla.

    No será una batalla entre dinero digital y dinero analógico, el dinero será digital de cualquier manera.

    La discusión será qué clase de dinero digital tendremos.

    Podemos terminar con una arquitectura abierta donde Bitcoin, stablecoins, depósitos tokenizados, monedas privadas y sistemas descentralizados compitan entre sí.

    O podemos terminar simplemente trasladando el sistema financiero existente a una infraestructura tecnológica mucho más eficiente, manteniendo los mismos intermediarios y añadiendo capacidades de supervisión que antes eran imposibles.

    Incluso podríamos terminar con algo peor: un ecosistema donde los bancos privados proporcionen la interfaz mientras los Estados establecen las condiciones de circulación del dinero mediante identificación permanente, listas negras automáticas y restricciones programables.

    Sería blockchain, también tokenización. Hasta pordríamos llamarlo innovación; pero difícilmente sería la revolución monetaria que imaginaron quienes construyeron Bitcoin.

    Por eso el anuncio de Goldman Sachs, Bank of America, Citi y Deutsche Bank importa mucho más que saber si Bitcoin cotiza hoy a 75.000, 77.000 u 80.000 dólares.

    El precio nos dice cuánto alguien está dispuesto a pagar hoy; la infraestructura nos dice cómo podría funcionar el dinero mañana. Y allí está ocurriendo algo extraordinario.

    Después de intentar durante años domesticar a las criptomonedas, Wall Street parece haber comprendido finalmente que no puede detener la tecnología, así que ha elegido una estrategia mucho más inteligente: entrar en ella.

    La cuestión que queda abierta es si esa entrada producirá competencia monetaria y mayor libertad individual o simplemente construirá una versión tokenizada del viejo sistema financiero.

    Porque la gran discusión de los próximos años ya no será si utilizaremos blockchain, será mucho más antigua y mucho más importante: quién tendrá el poder sobre nuestro dinero.
  • Gobernar y Producir no son Compatibles

    Gobernar y Producir no son Compatibles

    Gobernar no es producir. El Estado panameño es dueño de importantes recursos naturales. Eso no lo convierte en un organismo productivo eficiente, ni lo obliga a actuar como tal. La tentación de expandir el rol productivo del gobierno —desde el Canal, la educación y los servicios públicos hasta las tiendas de comestibles— se presenta como pragmatismo o justicia social. En realidad es una confusión de roles. Cuando el gobierno se mete a producir, no multiplica la riqueza: reasigna recursos según criterios políticos y debilita los mecanismos que sí la crean.

    La pregunta no es si el Estado “debe” ser dueño de ciertas cosas, sino si conviene a la población que se meta a ser empresario. Ahí la evidencia histórica y la lógica de los incentivos son claras: los gobiernos no son organismos productivos. Pretender que lo sean tiene un costo que, tarde o temprano, paga la sociedad.

    El socialismo lo que produce con eficacia es el totalitarismo, tiranía, pillaje y pobreza. Pero no produce moralidad ni el empuje de superación personal que surge cuando uno trabaja en lo que es suyo, y no de un “Estado” que nadie sabe exactamente qué es ni dónde se encuentra.

    En Panamá hemos visto cómo el socialismo sembrado en la Constitución, y que ha estado de metiche durante toda nuestra historia, genera una falsa solidaridad que osamos llamar subsidios.

    Hace no tanto tiempo, luego del derrumbe del Muro de Berlín, muy pocos se atrevían a defender el socialismo o el comunismo. Pero han pasado los años y las cosas se olvidan. Hoy son demasiados los que ven el capitalismo o al empresario como un explotador y al “Estado” como salvador. Es absurdo, particularmente cuando nadie sabe con claridad quién es el Estado.

    Hay una realidad en lo que alegan los socialistas sobre la propiedad privada de los medios de producción: suponen que bajo ese régimen los ricos prosperan mientras el pueblo languidece. La evidencia histórica muestra lo contrario. El capitalismo ha sacado de la pobreza a más personas que cualquier otro sistema. Basta mirar las empresas e inversiones de Elon Musk: en ellas trabajan cerca de 160.000 personas de forma directa. Y eso sin considerar el amplio mercado y la cadena de valor que toda esa gente genera, mueve y sostiene.

    Son demasiados los que llaman “capitalismo” a lo que tenemos en Panamá, cuando en realidad no pasa de ser una mala caricatura de él. El caso panameño es ilustrativo: nuestra Constitución establece un guacho entre el verdadero capitalismo y el enredado socialismo.

    Más allá de la simple visión sobre la propiedad de los medios de producción, hay otras realidades que debemos tener presentes: las realidades morales de la naturaleza humana y de los derechos del individuo. La propiedad de los recursos y el lucro de la producción tienen que lograrse por la vía pacífica. Cosa que no ocurre en Panamá cuando los gobiernos crean más impuestos para financiar la vagabundería que típicamente hacen y llaman gobernar. El verdadero capitalismo requiere moralidad. Requiere que los intercambios sean voluntarios.

    En este mundo hay personas dotadas, como Elon Musk, que son fábricas de producción. A la NASA le cuesta unos 370 millones de dólares ir y regresar a la Estación Espacial Internacional; los vehículos de SpaceX lo hacen por alrededor de 70 millones. Comparemos eso —no en cantidad, sino en calidad y costo— con lo que hace el Metro o MiBus en Panamá.

    El emprendedor actúa con el propósito de satisfacer al cliente. ¿Acaso eso hace el NODUCA?

  • El petróleo no lava la sangre

    El petróleo no lava la sangre

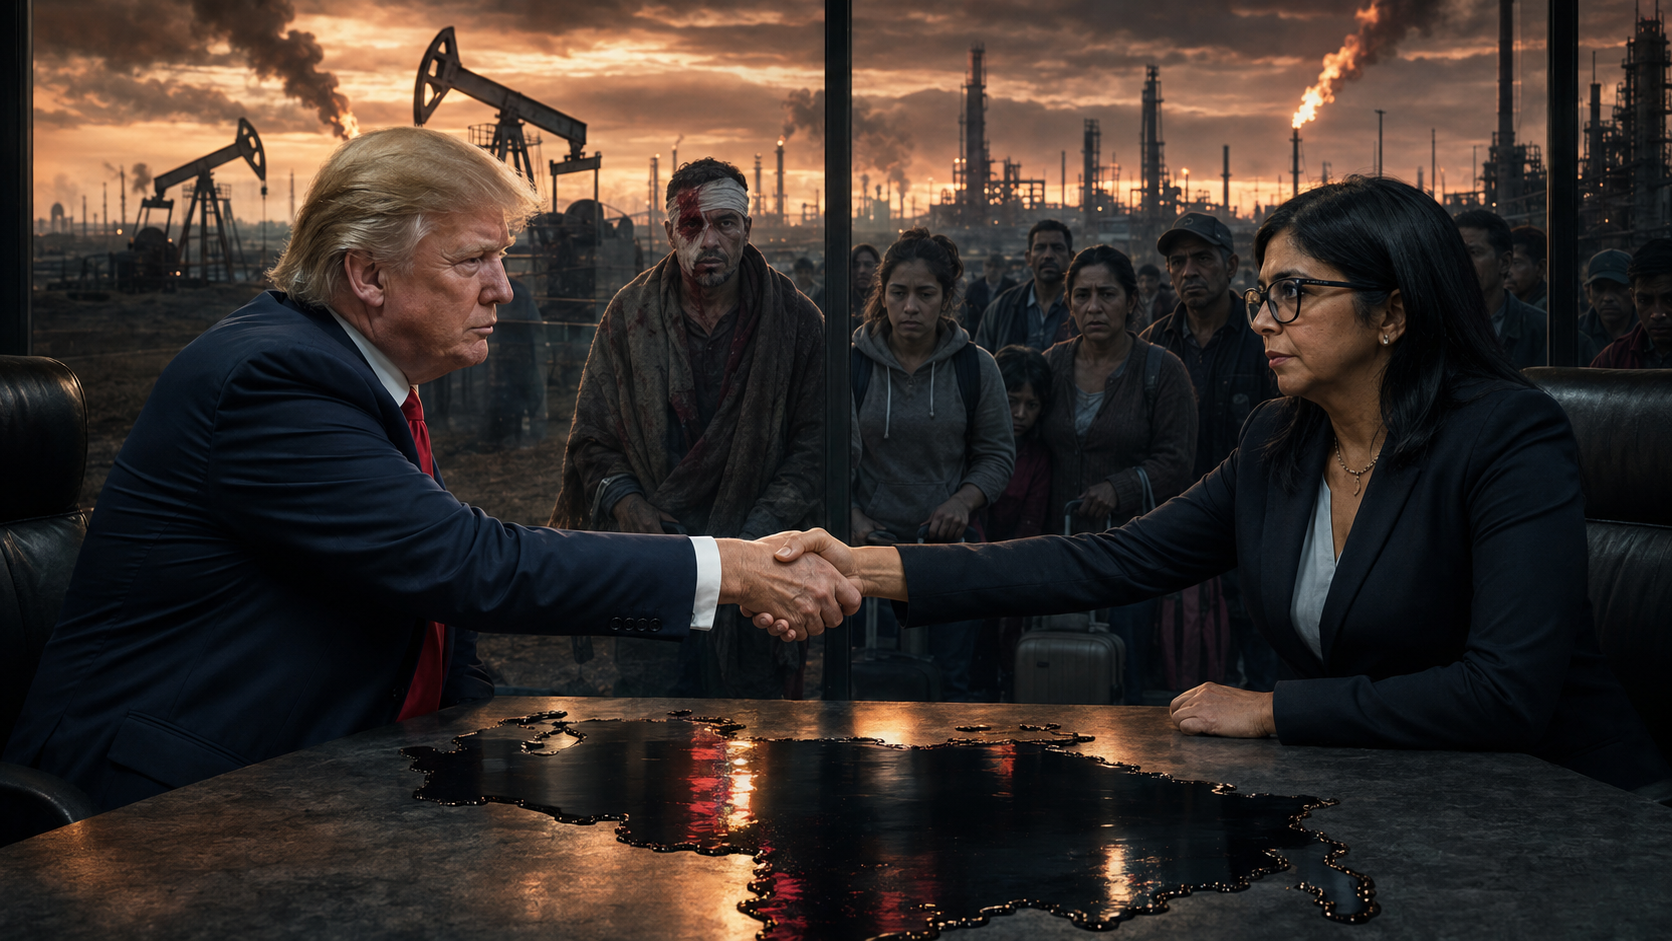
    Donald Trump anunció “el mayor acuerdo petrolero de la historia” y sostuvo que Estados Unidos obtendrá el control mayoritario sobre más de 65.000 millones de barriles de las reservas de petróleo venezolanas. Delcy Rodríguez, presidenta interina desde la captura de Nicolás Maduro, confirmó un convenio energético por 25 años para desarrollar 17 campos y alcanzar una producción superior a 1,5 millones de barriles diarios. Caracas calcula inversiones cercanas a los 100.000 millones de dólares e ingresos fiscales de unos 209.000 millones.

    Las cifras son monumentales. La transparencia, en cambio, es mínima.

    No se conoce públicamente el contrato completo, existen dudas sobre su encaje en la legislación venezolana y algunas informaciones hablan de concesiones operativas mucho más extensas que los 25 años anunciados por Rodríguez. Tampoco está claro qué empresas asumirán las inversiones, cómo se distribuirán exactamente los beneficios ni ante qué tribunales responderán las partes. Estados Unidos tendría una participación mayoritaria del 55% en una nueva estructura empresarial y acceso preferente al crudo, parte del cual sería utilizado para reponer su Reserva Estratégica.

    Sin embargo, lo más revelador del anuncio de Trump no fue el tamaño del negocio. Fue la manera en que presentó a su socia: la “altamente respetada presidenta interina de Venezuela, Delcy Rodríguez”.

    ¿Altamente respetada por quién?

    Un gobierno puede verse obligado a negociar con quien controla de facto otro Estado. La diplomacia no es una reunión de santos y con frecuencia exige tratar con personas y regímenes repudiables. Pero negociar no implica respetar; reconocer un poder de hecho no equivale a otorgarle legitimidad moral.

    Trump podía decir que Rodríguez era su interlocutora, que había cumplido determinados compromisos o que resultaba funcional para estabilizar la producción petrolera. Eligió llamarla “altamente respetada”. Ese adjetivo no describe una necesidad geopolítica: limpia una biografía política.

    Los ojos que Trump decidió no mirar

    El 15 de enero de 2018, Óscar Pérez estaba rodeado junto con seis integrantes de su grupo en una casa de El Junquito, en las afueras de Caracas. Pérez había sido inspector del CICPC, piloto y miembro de una unidad de operaciones especiales antes de rebelarse contra el régimen de Nicolás Maduro.

    No era un manifestante pacífico. Había sustraído un helicóptero policial, disparado y lanzado granadas contra edificios oficiales —sin producir víctimas— y posteriormente participado en la sustracción de armas de un cuartel militar. El Estado tenía razones legítimas para detenerlo y someterlo a un proceso judicial. Precisamente por eso debía capturarlo con vida si se rendía.

    Pero sus últimos minutos fueron registrados por él mismo.

    En aquellos videos aparece herido, con el rostro ensangrentado y sus ojos claros mirando directamente a la cámara. Repite que están dispuestos a entregarse, pide que cesen los disparos y denuncia que no quieren permitirles salir con vida. “Nos vamos a entregar”, insiste mientras las fuerzas de seguridad continúan el ataque. Poco después, Pérez y otras seis personas estaban muertos. El Gobierno presentó la operación como el desmantelamiento de una célula terrorista; la oposición, distintas organizaciones y posteriores reconstrucciones plantearon graves indicios de que se trató de una ejecución extrajudicial.

    Aquellos ojos quedaron grabados en la memoria de muchísimos venezolanos. No porque Óscar Pérez fuera un hombre perfecto ni porque todas sus acciones deban ser reivindicadas. Quedaron grabados porque mostraron, casi en tiempo real, la diferencia entre la justicia y la venganza estatal: un hombre podía haber cometido delitos, pero seguía teniendo derecho a rendirse, a ser detenido, a tener un abogado y a comparecer vivo ante un juez.

    La respuesta de Delcy Rodríguez aquel mismo día no fue pedir una investigación independiente sobre las circunstancias de las muertes. Como presidenta de la ilegítima Asamblea Nacional Constituyente, acusó de “sinvergüenzas” a quienes cuestionaban el operativo y se refirió a Pérez como criminal.

    No existe una prueba pública que permita afirmar que Rodríguez dio la orden de matarlo. La responsabilidad penal individual debe demostrarse y un liberal no puede renunciar al debido proceso ni siquiera cuando juzga a los integrantes de un régimen que lo destruyó. Pero tampoco puede aceptarse la ficción de que Rodríguez fue una observadora distante.

    Ella presidía entonces la Asamblea Constituyente creada por el chavismo para desplazar al Parlamento elegido por los venezolanos y concentrar todavía más poder. Meses después fue designada vicepresidenta ejecutiva de Maduro, cargo desde el cual mantuvo una posición central durante los años en que organismos internacionales documentaron detenciones arbitrarias, desapariciones, torturas, violencia sexual y ejecuciones extrajudiciales.

    En 2019, siendo ya vicepresidenta, el capitán de corbeta Rafael Acosta Arévalo desapareció bajo custodia de la Dirección General de Contrainteligencia Militar. Fue presentado ante un tribunal en silla de ruedas, prácticamente incapaz de hablar o moverse, y murió horas después. La autopsia registró un politraumatismo generalizado. Amnistía Internacional calificó el caso como detención arbitraria, desaparición forzada, tortura y muerte bajo custodia estatal.

    Óscar Pérez y Rafael Acosta Arévalo son casos diferentes, pero forman parte de una misma memoria: la de un Estado que convirtió la fuerza pública en instrumento de conservación del poder. A ellos se suman los presos de El Helicoide, los jóvenes muertos en las protestas, los perseguidos, los torturados y los millones que tuvieron que abandonar Venezuela.

    ¿Cómo reciben todos ellos la noticia de que una de las principales figuras políticas de aquel régimen es ahora, para el presidente de Estados Unidos, una persona “altamente respetada”?

    Del anticomunismo al negocio de Estado

    El petróleo explica la metamorfosis.

    Trump no ha descubierto repentinamente virtudes democráticas en Delcy Rodríguez. Ha encontrado una dirigente capaz de garantizarle acceso privilegiado a las mayores reservas de crudo del planeta, en momentos en que necesita reducir el precio de la gasolina, recomponer la Reserva Estratégica estadounidense y asegurar suministros frente a la inestabilidad internacional.

    Rodríguez, a cambio, recibe algo más valioso que el dinero: reconocimiento, protección y continuidad política. El petróleo que durante años sostuvo al régimen chavista ahora puede servir para legitimar su supervivencia bajo tutela estadounidense.

    Ambos ganan. Trump presenta ante sus electores un negocio gigantesco; Rodríguez se transforma, sin pasar por elecciones libres, de jerarca sancionada del chavismo en socia estratégica de Washington. Quienes no participaron en la negociación son los venezolanos.

    Este punto resulta esencial desde una perspectiva liberal. El problema no es que capital estadounidense invierta en petróleo venezolano. Venezuela necesita capital, tecnología, infraestructura y apertura después de décadas de expropiaciones, corrupción y destrucción de PDVSA. El intercambio internacional y la inversión privada podrían contribuir enormemente a su recuperación.

    Pero un acuerdo entre gobiernos no es necesariamente libre comercio. Y una empresa elegida por el poder político no se vuelve privada por el simple hecho de tener accionistas particulares.

    Si Washington selecciona a los operadores, participa mayoritariamente en la estructura, obtiene petróleo en condiciones preferentes y destina la producción a fines estratégicos de Estados Unidos, mientras una autoridad venezolana sin legitimidad electoral compromete recursos nacionales durante décadas mediante cláusulas secretas, no estamos ante un mercado libre. Estamos ante mercantilismo geopolítico: dos poderes estatales distribuyendo privilegios y activos que administran como si fueran propios.

    El liberalismo no consiste en sustituir el monopolio socialista de PDVSA por una sociedad escogida desde la Casa Blanca. Liberalizar significaría abrir la industria a la competencia, publicar las condiciones, garantizar derechos de propiedad, establecer tribunales independientes y permitir que distintas empresas asuman riesgos sin privilegios políticos. Sobre todo, implicaría que un gobierno legítimo rindiera cuentas ante los ciudadanos venezolanos.

    Nada de eso puede reemplazarse con una fotografía entre Trump y Rodríguez.

    ¿Liberación o colonia?

    Durante años, millones de venezolanos vieron en Estados Unidos una posible ayuda para terminar con la dictadura. Ahora contemplan cómo Washington respalda a una de sus principales jerarcas a cambio de petróleo.

    La palabra “colonia” puede parecer excesiva. El comercio con una potencia extranjera no convierte a un país en colonia y defender la soberanía tampoco debería servir de excusa para preservar el monopolio estatal o rechazar inversión extranjera. Pero cuando una potencia controla la explotación de una parte sustancial de los recursos de otro país, decide quién participa, tutela de hecho a su gobierno y negocia sin intervención ni conocimiento de sus ciudadanos, la relación empieza a parecerse demasiado a aquello que pretende negar.

    No es colonialismo porque intervengan empresas estadounidenses. Es colonialismo si los venezolanos dejan de ser sujetos de su propia reconstrucción y se convierten únicamente en habitantes del territorio donde otros gobiernos reparten el subsuelo.

    Las recientes excarcelaciones son positivas, pero tampoco resuelven la cuestión moral. Liberar a personas que nunca debieron estar presas no convierte al carcelero en demócrata. A mediados de agosto, Foro Penal aún registraba centenares de presos políticos, mientras muchas de las personas excarceladas seguían sometidas a restricciones judiciales.

    Una transición verdadera requiere libertad política, elecciones verificables, independencia judicial, apertura económica y justicia para las víctimas. No exige venganzas ni juicios colectivos, pero sí investigaciones individuales y responsabilidad por los crímenes cometidos. Sin verdad y sin justicia, la estabilidad será apenas impunidad financiada con petróleo.

    Trump puede negociar con Delcy Rodríguez si considera que eso sirve a los intereses de Estados Unidos. Lo que no debería hacer es exigirles a los venezolanos que participen de su amnesia.

    Porque utilidad no es respetabilidad. Obediencia no es legitimidad. Excarcelar no borra haber encarcelado. Y vender petróleo no convierte una dictadura en una democracia.

    En algún lugar de la memoria venezolana siguen aquellos últimos videos de Óscar Pérez: el rostro ensangrentado, la voz pidiendo que dejaran de disparar y los ojos claros de un hombre que quería entregarse.

    Frente a esa mirada, la expresión “altamente respetada” deja de ser una fórmula diplomática. Se convierte en una ofensa.

    El petróleo puede comprar alianzas, silencios y reconocimientos. Lo único que no debería poder comprar es el olvido.

  • El intervencionismo daña

    El intervencionismo daña

    Lo que realmente se da en nuestro patio es un intervencionismo económico y populista.

    El “estatismo” suele definirse como una gran intervención estatal, politiquera o ideológica, que con facilidad deriva en corrupción. Sin embargo, al abrir la bolsa de grillos de lo que realmente entendemos por corrupción, descubrimos que el vocablo “estatismo” se queda corto. No describe con precisión la actuación gubernamental típica de Panamá ni de muchos otros países.

    Lo que realmente se da en nuestro patio es un intervencionismo económico y populista. Los gobiernos invaden de manera permanente la esfera propia del mercado y de la microeconomía familiar: alteran la determinación de precios, los contratos, la contratación laboral, los descuentos y mucho más. Todo ello lo ejecuta el poder de turno —las castas dominantes— con un objetivo claro: lograr ventajas económicas y políticas para los poderosos, mientras destruyen tejido productivo y social.

    En este esquema entra de lleno el clientelismo. Las políticas de control de precios, los descuentos obligatorios por ley, los subsidios que no subsidian y los favores a gremios sindicales o a “amiguitos” convierten al gobierno en una simple maquinaria de padrinazgo. Más allá todavía, hablamos de una gobernanza predatoria y demagógica: decisiones reactivas, tomadas bajo la presión popular que alimenta el “regalierno” y su simbiosis mediática, sin considerar jamás los efectos colaterales ni las consecuencias a mediano y largo plazo. El resultado es el desgobierno. Gobiernos que hacen metástasis desde su función debida para con el Estado hacia realidades bastardas y destructivas. Gobernanza depredadora, y punto.

    Para entenderlo con claridad, veamos el caso de los controles de precios. Estos sofocan la información esencial que los productores necesitan para decidir qué producir, cuánto y a qué costo. La historia soviética lo ilustra con crudeza: cuando el gobierno no lograba fijar precios realistas, terminaba consultando catálogos de Sears. Absurdo, por supuesto, porque aquellos precios no reflejaban la realidad de la producción y comercialización local. Más allá de sofocar la información de costos, se destruyen los incentivos a producir y a conservar. El desenlace es previsible: escasez, mercados negros, mala calidad y la sustitución de la asignación de mercado por una asignación puramente politiquera.

    Los descuentos obligatorios para jubilados generan distorsiones similares. Bajo la coartada de “amar al prójimo”, gobiernos torcidos imponen a los privados la carga de “subsidiar” a un grupo electoralmente atractivo. El caso de un restaurante que se llena de comensales y aun así quiebra no es anécdota: es el resultado lógico. Los clientes pagan un precio fijado políticamente que ya no cubre los costos. La responsabilidad social se convierte en pillaje electoral. Y a todo ello, los causantes de la quiebra escondidos debajo de una falsa asistencia social.

    En resumen: el estatismo es la ideología que sostiene que el Estado debe dirigir intensamente la economía. Lo que en la práctica obtenemos suele ser peor. Gobiernos que utilizan el poder estatal de forma oportunista y cortoplacista —mediante controles de precios, descuentos forzosos o favores especiales— destruyen las señales de precios y los márgenes privados sin ningún plan coherente. No estamos ante una gran teoría del Estado, sino ante el ejercicio negligente y electoralista del poder.

    Estas realidades están a la vista de quien quiera o sea capaz de advertirlas. El problema es que gran parte del populacho ya se ha hecho adicto a esta gobernanza malsana.

  • La Teología en la Desigualdad Económica

    La Teología en la Desigualdad Económica

    La doctora Wanjiru Njoya vuelve a llevarnos por senderos del entendimiento muy poco trillados; esta vez al examinar el tema de la desigualdad económica o DE; desde una perspectiva ‘teológica’; es decir, vista en sentido de la Creación. Mucho se cacarea acerca de la DE pero deambulamos por laberintos matorrales en sus causas y, particularmente, las razones por las cuales existe tanta falta de productividad humana; ya que, hay que ser sanamente productivo para no ser económicamente dependiente.

    En el patio panameño he pasado toda una vida escuchando a “economistas” que cacarean sobre la macro economía pero poco o nada sobre la micro economía; aquella que no existe en las esferas de un MEF sino de la familia o en su ausencia. Y en ello nos lanzamos en estériles discusiones acerca de cómo distribuir aquello que producen unos para repartirlo a los que no saben, no quieren o pueden producir cosas que otros desean consumir. En otras palabras, vivimos en un mundo ideológico carente de lógica.

    El desafío está en entender cuando cacarean de una distribución de la riqueza; sea económica o aquella mucho más astronómica que trasciende el dinero. En fin, vivimos como náufragos que buscan sustento en pecios flotantes. Y en ello Njoya cita al afro descendiente Thomas Sowell, uno de los intelectuales más influyentes y controversiales de siglo pasado, cuando dice:

    “Ni la lógica ni la evidencia empírica ofrecen una razón convincente para esperar resultados iguales o aleatorios entre individuos, grupos, instituciones o naciones.”

    Y es que al habar de una distribución de lo que llaman “riqueza”, palabra muy mal usada y entendida, entramos al confuso mundo de los términos torcidos; entre otras, porque hablar de riqueza en sentido de dinero es un disparate, ya que hay cosas que no se pueden “distribuir”. El problema no va por el sendero de la distribución sino de cual es la mejor manera de promover que la gente sea más productiva.

    Y sí, también podemos hablar de “distribución” en sentido estadístico; pero la estadística no puede medir la verdadera riqueza, y mucho menos como se logra. Lo que sí podemos es ver y entender cómo ciertas políticas económicas de palacio que, más que nada nacen del interés por votos o peor, interés por pillaje, producen pobreza económica y espiritual.

    El mundo es un sitio caótico, imposible de resolver desde palacios manipuladores; ya que la verdadera función de palacio no es dictar cosas como salarios mínimos y disque educar, sino de velar por que estas actividades en la población se lleven a cabo sin trampas.

    Pero… ¿Qué es lo que han hecho nuestros gobiernos a través del tiempo? Pues, para disque resolver desigualdades, se han dedicado a patear los balones en vez de servir como jueces de los partidos de la vida. Y, en tal realidad, ¿qué ocurre cuando quien comete las faltas y delitos son los jueces; NODUCA, IDAAN, Policía, ¿etc.? ¿Acaso ellos mismos se arrestarán y juzgarán y pondrán en prisión?

    Y es que resulta imposible ver y entender el comportamiento humano; y sólo podemos imaginarlo. Y es así que los “economistas de palacio” pretenden ver e imponer criterios y normas que llaman “económicas”. Pero cuando el río desborda su cauce, estos expertos se agachan para que las piedras les pasen por encima.

    En fin, es irreal la pretensión de medir las causas de la “riqueza” en números y tal. Es común ver a ricos que se vuelven pobres y pobres que se vuelven ricos. Y, al final, lo importante es ver y entender cuales son las condiciones que mejor ayudan a las personas a ayudarse ellos mismo; ya que la salvación jamás nos llegará desde el palacio; sea de garza o de gallinazos.

  • EURR: Revolut lleva el euro a la blockchain, pero no la libertad monetaria

    EURR: Revolut lleva el euro a la blockchain, pero no la libertad monetaria

    Revolut acaba de llevar el euro a Ethereum, el EURR. No es tan poco como parece, ni tanto como sugiere el marketing.

    La fintech inició el lanzamiento gradual de EURR, una stablecoin diseñada para conservar un valor de un euro. Comenzará con clientes seleccionados de Dinamarca, Polonia y Portugal —un mercado inicial de aproximadamente dos millones de usuarios— y prevé extenderla al resto del Espacio Económico Europeo antes de finalizar el año.

    EURR permitirá convertir euros en tokens, enviarlos a billeteras externas y utilizarlos en redes blockchain sin asumir la exposición cambiaria de las stablecoins vinculadas al dólar. La conversión desde dinero fiat no tendría, según Revolut, comisión ni spread, aunque continuarán aplicándose los límites habituales de sus servicios cripto. El despliegue para usuarios comenzará en Ethereum y se ampliará a otras redes conforme aumente la liquidez.

    Hasta ahí, la versión publicitaria. Ahora veamos qué es realmente EURR, quién responde por ella y qué clase de libertad ofrece.

    La stablecoin de Revolut que no emite Revolut

    Aunque lleva la marca Revolut Euro, EURR no es jurídicamente una obligación de Revolut Bank.

    La emisora es Bridge Building S.A., la sociedad luxemburguesa de Bridge, empresa de infraestructura para stablecoins adquirida por Stripe en febrero de 2025. Bridge obtuvo el 29 de junio de 2026 dos autorizaciones de la autoridad financiera de Luxemburgo: una como entidad de dinero electrónico y otra como proveedor de servicios de criptoactivos. Revolut Digital Assets Europe, regulada en Chipre, actúa como distribuidor y ofrece el token dentro de su aplicación y de Revolut X.

    La distinción no es meramente burocrática. El titular de EURR posee un derecho de rescate contra Bridge, no contra la entidad bancaria de Revolut. Es Bridge quien debe emitir los tokens, custodiar o invertir las reservas y entregar un euro por cada EURR presentado para su rescate.

    En otras palabras, no compramos “un euro de Revolut”. Adquirimos un pasivo digital de Bridge, distribuido por Revolut y denominado en euros.

    ¿Qué respalda cada EURR?

    La promesa es sencilla: por cada token en circulación debe existir un euro, o el equivalente en activos líquidos denominados en euros.

    Las reservas pueden mantenerse en cuentas segregadas en entidades financieras reguladas o invertirse en instrumentos líquidos admitidos por MiCA. En la fotografía inicial del lanzamiento había apenas 374 EURR en circulación respaldados por 374 euros depositados en efectivo. No es una cifra económicamente relevante: confirma que estamos ante una prueba controlada, no ante una stablecoin que ya haya conquistado mercado.

    El white paper prevé que una firma contable independiente verifique mensualmente que las reservas igualen o superen los tokens emitidos. Sin embargo, al momento del lanzamiento no identifica qué firma realizará esa comprobación.

    Aquí conviene hacer otra distinción que suele perderse bajo la etiqueta “regulada”. MiCA exige autorización, reservas, transparencia y derecho de rescate, pero el propio registro de ESMA advierte que los white papers allí publicados no han sido revisados ni aprobados por las autoridades: la responsabilidad por su contenido continúa siendo del emisor.

    Regulación no significa garantía estatal, mucho menos ausencia de riesgo.

    Un token no es un depósito bancario

    Quien mantiene euros en una cuenta bancaria de Revolut puede encontrarse, según la entidad que le preste el servicio, bajo un sistema europeo de garantía de depósitos. EURR es otra cosa: un token de dinero electrónico y, por tanto, no está cubierto como depósito bancario.

    Existe un derecho de rescate a la par, pero su ejercicio directo exige superar los controles de identificación de Bridge y proporcionar una cuenta bancaria del Espacio Económico Europeo con un IBAN válido. El plazo anunciado para recibir los euros puede alcanzar dos días hábiles.

    Esto introduce varios riesgos que el respaldo uno a uno no elimina: riesgo del emisor, de los bancos donde se mantengan las reservas, del contrato inteligente, de la red utilizada, de liquidez en mercados secundarios y del propio proceso de rescate.

    Además, Bridge conserva la capacidad de congelar direcciones asociadas con actividades sospechosas o cuando lo soliciten las autoridades. Sus condiciones también admiten que determinados fondos puedan ser bloqueados o embargados sin previo aviso. Y los planes de recuperación previstos por MiCA pueden contemplar, en circunstancias de tensión, límites temporales, cargos de liquidez o incluso la suspensión de los rescates.

    EURR puede circular por una blockchain pública, pero eso no convierte su política monetaria ni su administración en descentralizadas. Una cosa es que el registro sea distribuido y otra muy distinta que el activo carezca de administrador.

    El negocio detrás de la innovación

    El momento elegido por Revolut tampoco es casual.

    EURR llega mientras la compañía retira USDT de su oferta para clientes del Espacio Económico Europeo y Suiza. Los saldos que permanezcan después del 31 de agosto serán convertidos a la moneda base de cada usuario. MiCA cierra así el acceso a determinados competidores y, al mismo tiempo, abre un mercado extraordinario para los emisores que obtienen sus licencias.

    Revolut no sólo ofrece una alternativa: procura conservar dentro de su propio ecosistema el volumen que antes circulaba mediante stablecoins ajenas.

    La oportunidad comercial es evidente. Revolut declara más de 80 millones de clientes, de los cuales más de 16 millones ya utilizan sus servicios cripto. Bridge aporta la licencia y la infraestructura; Revolut, la distribución; y Stripe termina ocupando silenciosamente una parte esencial de las nuevas tuberías del dinero digital.

    Existe además el negocio de las reservas. MiCA prohíbe pagar intereses a los tenedores de tokens de dinero electrónico. Por tanto, aunque Bridge obtenga rendimientos sobre los activos permitidos, el titular de EURR sólo conserva la promesa de recuperar su euro nominal. El rendimiento del respaldo queda del lado del emisor y de los acuerdos comerciales que éste haya celebrado.

    Nada de eso es ilegítimo. Es el precio y el modelo de negocio de un servicio voluntario. Pero conviene comprenderlo antes de presentar la stablecoin como una democratización del sistema financiero.

    El gran problema europeo: casi todas las stablecoins hablan en dólares

    El mercado mundial de stablecoins ya supera los 300.000 millones de dólares, pero continúa abrumadoramente dominado por USDT y USDC. En junio de 2026, el Banco Central Europeo calculaba que las stablecoins denominadas en euros apenas reunían alrededor de 500 millones de euros.

    Circle anunció pocos días antes del lanzamiento de EURR que su EURC había superado los 400 millones de euros en circulación. Esa es la verdadera referencia competitiva de Revolut, junto con los tokens emitidos por Société Générale, Banking Circle, AllUnity y los proyectos preparados por distintos consorcios bancarios.

    EURR parte prácticamente de cero, pero cuenta con algo que muchos competidores no tienen: una aplicación utilizada diariamente por millones de personas. Su prueba no será conseguir una licencia ni colocar el token en un menú. Será lograr liquidez, aceptación externa y usos reales fuera de Revolut.

    Hay, además, un detalle bastante desprolijo: EURR ya era el símbolo utilizado por otra stablecoin en euros, emitida por StablR. Dos activos diferentes pueden compartir ticker porque en una blockchain la verdadera identidad está en la dirección del contrato, no en las cuatro letras que aparecen en pantalla. Para un producto que pretende acercar las stablecoins al usuario corriente, empezar duplicando el nombre de otro token no parece precisamente una contribución a la claridad.

    ¿Es competencia monetaria?

    Desde una perspectiva liberal, el lanzamiento tiene aspectos positivos. Amplía las alternativas voluntarias, permite experimentar con nuevos mecanismos de pago y somete a bancos, fintechs y emisores a cierta competencia. Nadie debería impedir que un individuo convierta sus euros en un token y los envíe por la red que considere más conveniente.

    EURR también puede mejorar transferencias internacionales, liquidaciones fuera del horario bancario y operaciones entre dinero fiat y activos digitales. Si reduce costos y fricciones, será el mercado —no un ministerio ni el Banco Central Europeo— quien deba premiarlo.

    Pero sería exagerado confundir esta competencia entre emisores y plataformas con una verdadera competencia entre monedas.

    EURR no ofrece una unidad monetaria distinta. No protege frente a la inflación del euro, no limita las decisiones del BCE y no permite elegir otro patrón de valor. Si el euro pierde poder adquisitivo, EURR lo perderá exactamente en la misma proporción. Lo que compite es el emisor, la interfaz y el sistema de transferencia; no la moneda subyacente.

    No estamos ante la desnacionalización del dinero imaginada por Hayek. En el mejor de los casos, estamos ante una mejora privada de sus tuberías.

    Tampoco es un euro digital del BCE

    EURR no debe confundirse con una moneda digital de banco central. No es de curso legal, su uso es voluntario y el BCE no lleva directamente la cuenta de sus titulares. Es emitida por una empresa privada y puede trasladarse a billeteras externas y redes públicas.

    Ésa es una diferencia importante.

    Sin embargo, tampoco es dinero resistente a la censura. El emisor puede congelarlo, el distribuidor controla el acceso desde su plataforma, las entradas y salidas requieren identificación y el rescate final depende de instituciones financieras reguladas. Es mucho más parecido a dinero electrónico programable y transferible que a Bitcoin.

    Bitcoin elimina la necesidad de confiar en un emisor y no promete rescatarse por otra moneda. EURR hace exactamente lo contrario: su utilidad y estabilidad dependen de que Bridge cumpla en todo momento la promesa de entregar un euro. Uno procura soberanía monetaria; el otro procura comodidad, estabilidad nominal y mejores medios de pago. Son herramientas diferentes para necesidades diferentes.

    Un avance útil, con el nombre correcto

    EURR puede convertirse en un buen producto. Revolut posee la escala, Bridge la infraestructura y Stripe la capacidad tecnológica para llevar las stablecoins en euros mucho más allá de los mercados cripto tradicionales.

    Pero todavía no existe evidencia de adopción. Los 374 euros iniciales son un ensayo, no una revolución. Habrá que observar cuánto cuesta realmente retirar el token, qué liquidez consigue fuera de Revolut, dónde se mantienen las reservas, quién las audita, cuántas direcciones son congeladas y qué ocurre cuando un usuario necesita rescatar en medio de una crisis.

    Desde una mirada liberal, más alternativas voluntarias siempre son preferibles a menos. Lo preocupante comienza cuando la regulación no se limita a exigir transparencia y cumplimiento contractual, sino que expulsa unas opciones para favorecer a los emisores autorizados por el propio regulador. La competencia deja entonces de producirse en una cancha abierta y pasa a depender de quién consigue permiso para ingresar.

    EURR no es dinero libre. Es un pasivo privado denominado en moneda estatal, regulado en su emisión y censurable en su circulación. Puede ser más rápido, más barato y mucho más útil que los viejos rieles bancarios, y eso ya sería un avance considerable.

    Pero no cambia la naturaleza del euro. Sólo lo coloca sobre una blockchain.

  • ¿Por qué las empresas de inteligencia artificial están comprando millones de libros?

    ¿Por qué las empresas de inteligencia artificial están comprando millones de libros?

    Durante años, buena parte de la inteligencia artificial actual se entrenó con contenidos disponibles en internet. Páginas web, foros, artículos, enciclopedias y repositorios digitales proporcionaron enormes cantidades de texto para enseñar a los grandes modelos de lenguaje. Pero la red empieza a mostrar sus límites. Algunas empresas tecnológicas han buscado otra fuente de conocimiento y han encontrado en los libros la solución.

    A principios de 2026, The Washington Post reveló una de estas estrategias a partir de documentos judiciales relacionados con Anthropic, la empresa responsable del asistente de IA Claude. La investigación sacó a la luz “Project Panama”, un proyecto secreto iniciado en 2024 para adquirir libros impresos a gran escala. Los ejemplares se escaneaban y sus textos se incorporaban a los procesos de desarrollo de modelos de IA. Para acelerar el proceso, millones de libros fueron cortados, digitalizados y después enviados a reciclar.

    El procedimiento muestra un cambio importante en la forma de valorar el libro. El objeto físico pierde importancia frente a su contenido. El texto puede extraerse, convertirse en datos y utilizarse para alimentar modelos de inteligencia artificial.

    Anthropic no es la única compañía interesada en acceder a grandes colecciones de libros. En mayo de 2026, cinco grandes editoriales estadounidenses y el escritor Scott Turow demandaron a Meta y Mark Zuckerberg. Los acusaron de utilizar millones de libros y artículos procedentes de repositorios piratas para entrenar a su modelo Llama. Otros litigios contra empresas de IA apuntan en la misma dirección.

    Los libros han adquirido así un nuevo valor estratégico. Ya no son solo objetos que contienen y transmiten conocimiento. También son grandes conjuntos de datos en la competición por desarrollar mejores modelos de inteligencia artificial.

    ¿Qué tienen los libros que no tenga internet?

    Los grandes modelos de lenguaje necesitan enormes cantidades de texto. Sin embargo, cantidad y calidad no son necesariamente lo mismo.

    Internet ofrece una diversidad difícil de encontrar en otro lugar. Pero también contiene textos breves, repetidos o poco revisados.

    Además, desde 2022, cada vez hay más contenidos creados con IA en internet. Un estudio publicado en 2026 analizó páginas web aparecidas entre 2022 y 2025. A mediados de 2025, alrededor del 35 % de las nuevas páginas estudiadas incluían textos generados o modificados con IA. Esto no significa que el 35 % de internet haya sido creado por máquinas, pero sí muestra que estos contenidos tienen cada vez más presencia en la red.

    El problema no es solo distinguir quién ha escrito qué. Una investigación publicada en Nature ya mostró en 2024 que entrenar sucesivas nuevas generaciones de modelos con contenidos producidos por modelos anteriores puede provocar una degradación progresiva de los resultados.

    En este contexto, los libros anteriores a la expansión de la IA generativa adquieren un nuevo valor. Ofrecen a las empresas tecnológicas contenidos extensos y estructurados que, en muchos casos, han pasado por procesos profesionales de edición y corrección. Además, han sido escritos por personas.

    Cuando el patrimonio se convierte en datos

    Durante siglos hemos creado bibliotecas, archivos y universidades para conservar una parte de nuestra memoria colectiva. Estas instituciones no se limitan a almacenar sus fondos, también los catalogan, los preservan y los hacen accesibles.

    La inteligencia artificial está dando un nuevo valor a ese patrimonio. No interesa el ejemplar físico; importa la información que contiene. Al digitalizarlo, el texto puede convertirse en datos y utilizarse para entrenar modelos de IA.

    Desde la pasada primavera, libreros de España, Alemania, Australia y Nueva Zelanda han alertado de pedidos masivos y poco habituales realizados por la empresa canadiense Zoom Books. Esta compañía se dedica a la venta de libros de segunda mano por internet. Sus compras suelen realizarse a través de grandes plataformas como AbeBooks o Biblio. En ellas se pueden encontrar desde títulos baratos hasta ediciones raras y difíciles de conseguir.

    Estos patrones de compra –y el precedente de Anthropic– han despertado sospechas. Sobre todo, por su volumen y por el interés en obras antiguas, descatalogadas o que no están disponibles en formato digital. Zoom Books niega que sea para alimentar a la IA y, por el momento, no existen pruebas concluyentes que permitan atribuirle ese fin.

    Libros amontonados en columnas.
    Las librerías de segunda mano son un filón de ejemplares descatalogados, exóticos o raros. Rhamely / Unsplash

    Pero el fenómeno muestra hasta qué punto el contenido de los libros ha adquirido un nuevo valor. La información puede extraerse del objeto, convertirse en datos y circular de forma independiente. Muchos de estos textos nunca se han digitalizado, y algunos contienen conocimientos locales, especializados o publicados en lenguas con poca presencia en internet. Ofrecen información que todavía no está disponible en grandes bases de datos digitales.

    Una nueva carrera por el conocimiento

    Durante los últimos años hemos hablado de la carrera de la IA en términos de procesadores, energía, centros de datos y algoritmos. Pero la compra masiva de libros pone sobre la mesa otro recurso estratégico, mucho menos visible: el conocimiento humano.

    Destruir un ejemplar puede parecer poco relevante cuando existen miles de copias. Pero no todos los libros están en esa situación. Muchos están descatalogados, tuvieron tiradas pequeñas o pertenecen a editoriales y ámbitos locales. Otros son difíciles de encontrar. En estos casos, cada ejemplar que desaparece dificulta el acceso a su contenido.

    También importa qué libros se eligen. No todos los conocimientos están igual de representados en los datos que utilizan los modelos de IA. La selección puede reforzar desequilibrios que ya existen en internet.

    La lengua es un buen ejemplo. También lo son el origen geográfico, la época o el tipo de conocimiento. Algunas culturas, perspectivas y formas de entender el mundo pueden estar muy presentes. Otras, mucho menos. Y otras pueden quedar al margen.

    A esto se suma el debate sobre los derechos de autor. Escritores, editoriales y otros creadores cuestionan que sus obras puedan utilizarse para entrenar sistemas comerciales de IA sin permiso ni compensación. En Europa, la normativa sobre inteligencia artificial intenta aportar algo más de transparencia. Entre otras medidas, exige a las empresas responsables de los grandes modelos informar sobre los contenidos utilizados para entrenarlos y adoptar medidas para respetar la legislación europea sobre derechos de autor.

    La cuestión, en todo caso, no es solo qué pueden aprender las nuevas herramientas tecnológicas de nuestros libros. Debemos preguntarnos qué ocurre con ellos tras su digitalización y procesamiento masivo, qué se conserva, qué puede llegar a desaparecer y qué conocimientos quedan fuera. Porque seleccionar los contenidos con los que aprende una IA también significa decidir qué voces estarán más presentes en sus respuestas y qué sesgos puede reproducir.


    ¿Quiere recibir más artículos como este? Suscríbase a Suplemento Cultural y reciba la actualidad cultural y una selección de los mejores artículos de historia, literatura, cine, arte o música, seleccionados por nuestra editora de Arte + Humanidades Claudia Lorenzo.


    Paloma González Díaz, Assistant lecturer, UOC – Universitat Oberta de Catalunya

    Este artículo fue publicado originalmente en The Conversation. Lea el original.

  • Puertos de Panamá y el precio de convertir la seguridad jurídica en geopolítica

    Puertos de Panamá y el precio de convertir la seguridad jurídica en geopolítica

    El conflicto por los puertos de Balboa y Cristóbal acaba de entrar en una etapa mucho más delicada.

    CK Hutchison inició un arbitraje internacional contra Panamá reclamando más de US$1.500 millones, alegando violaciones al tratado de protección de inversiones aplicable a sus activos. Su filial Panama Ports Company mantiene, paralelamente, otro procedimiento arbitral en el que reclama más de US$2.000 millones por la pérdida de las concesiones que durante casi tres décadas le permitieron operar los puertos de Balboa y Cristóbal.

    Conviene aclararlo desde el comienzo: Panamá no ha sido condenado a pagar US$3.500 millones. Son reclamaciones de las empresas, que deberán ser discutidas y eventualmente resueltas en arbitraje internacional.

    Pero tampoco conviene minimizar lo que está ocurriendo. El verdadero problema supera ampliamente la identidad de CK Hutchison, China o Estados Unidos.

    Lo que está en juego es algo bastante más importante para un país pequeño, abierto y dependiente del comercio internacional: la previsibilidad de las reglas bajo las cuales alguien decide invertir capital durante treinta años.

    Una concesión no se vuelve legítima por ser privada

    Existe una tentación frecuente entre quienes defendemos mercados libres: asumir que cualquier conflicto entre una empresa privada y el Estado debe resolverse automáticamente a favor de la empresa. Eso sería un error. El liberalismo no consiste en defender empresarios, sino defender derechos de propiedad, contratos, competencia e igualdad ante la ley.

    Una concesión otorgada mediante privilegios, exclusividades, condiciones discriminatorias o violaciones constitucionales no se transforma en liberal simplemente porque el beneficiario sea una compañía privada.

    La Corte Suprema de Justicia de Panamá declaró el 29 de enero de 2026 inconstitucional la Ley 5 de 1997, que aprobaba el contrato con Panama Ports Company, así como sus adendas y la prórroga posterior. El fallo fue publicado en la Gaceta Oficial el 23 de febrero y quedó en firme. Además, el fallo cuestionó particularmente la interpretación realizada en 2021 según la cual la concesión debía renovarse automáticamente hasta 2047.

    Si un contrato viola la Constitución, ningún liberal serio debería sostener que debe mantenerse simplemente porque existe. Pero aquí comienza, no termina, el problema.

    El Estado también debe responder por los contratos que él mismo celebró

    Durante casi treinta años Panama Ports Company operó esos puertos bajo un contrato celebrado, aprobado y sucesivamente reconocido por el propio Estado panameño.

    La empresa realizó inversiones, contrató trabajadores, adquirió equipos, estableció relaciones comerciales y organizó su actividad económica suponiendo que los actos del Estado eran jurídicamente válidos. Y aquí aparece un cuestionamiento: si el propio Estado concedió, aprobó, supervisó, prorrogó y durante décadas reconoció un contrato que finalmente resulta inconstitucional, ¿quién debe asumir el costo de ese error institucional?

    No existe una respuesta sencilla.

    Pero desde la perspectiva de la seguridad jurídica resulta difícil sostener que toda la pérdida debe recaer automáticamente sobre quien confió en los actos oficiales de ese mismo Estado. Una república seria no puede comportarse como una contraparte contractual común cuando firma y como soberano omnipotente cuando desea salir del contrato. Si el Estado tiene la capacidad de declarar inválido aquello que él mismo otorgó, el inversionista incorpora ese riesgo al precio de invertir.

    Y ese precio no lo paga solamente CK Hutchison, lo pagan todos los futuros inversionistas.

    El riesgo país no nace únicamente del déficit

    Solemos hablar de riesgo país pensando en deuda pública, pero existe otro riesgo menos visible: el riesgo institucional.

    Un empresario que estudia invertir US$500 millones en Panamá intenta estimar costos de construcción, salarios, energía, demanda, impuestos y logística, pero además, analiza el marco institucional: ¿las reglas bajo las cuales invierto hoy seguirán siendo reconocidas dentro de diez o veinte años?

    Cuanto mayor sea la incertidumbre sobre esa respuesta, mayor será la rentabilidad que exigirá para arriesgar su capital. Ese fenómeno es perfectamente comprensible; la inversión es necesariamente una acción orientada hacia el futuro. El empresario renuncia a recursos presentes esperando obtener un rendimiento posterior. Cuanto mayor sea la incertidumbre institucional que no puede controlar, menor será el número de proyectos que superen su cálculo empresarial.

    Algunos no se harán, otros exigirán retornos mayores o incorporarán garantías adicionales. Y otros simplemente se realizarán en otra jurisdicción.

    La seguridad jurídica, por tanto, no es una abstracción para abogados, es un precio.

    Y ahora apareció la geopolítica

    El caso sería suficientemente complejo si fuera solamente jurídico. Pero no lo es.

    Los puertos además quedaron atrapados en la creciente disputa estratégica entre Estados Unidos y China; Donald Trump cuestionó públicamente la presencia china alrededor del Canal, aunque el Canal propiamente dicho pertenece y es administrado por Panamá. Posteriormente CK Hutchison anunció una operación global de aproximadamente US$23.000 millones para vender numerosos activos portuarios —incluidos inicialmente Balboa y Cristóbal— a un consorcio encabezado por BlackRock y MSC. La operación encontró a su vez resistencia desde Beijing. Panamá quedó literalmente en el medio.

    Y para un país cuya gran ventaja histórica consiste precisamente en servir como punto de encuentro del comercio mundial, ésa es una posición especialmente peligrosa ya que la función económica del Canal no consiste en elegir ganadores geopolíticos, sino en todo lo contrario, que es permitir el tránsito, el comercio y la conexión entre individuos y empresas independientemente de las disputas de sus gobiernos.

    Cuanto más consiga Panamá mantenerse como una jurisdicción confiable, neutral y comercialmente abierta, mayor será el valor de su posición geográfica. Cuanto más permita que sus decisiones económicas sean interpretadas como extensiones de Washington, Beijing o cualquier otra potencia, más difícil será preservar esa ventaja.

    Neutralidad no significa ingenuidad

    Esto tampoco implica que Panamá deba ignorar riesgos legítimos de seguridad nacional.

    Un Estado puede y debe establecer reglas básicas. Panamá puede establecer reglas generales de control, transparencia y seguridad sobre infraestructura crítica, exigir información sobre propiedad efectiva, imponer requisitos de gobernanza, auditoría, continuidad operativa, ciberseguridad o límites previamente definidos a determinadas formas de control. Sólo en casos excepcionales, claramente previstos por la ley y bajo criterios objetivos, podría llegar a impedir una operación concreta.

    Pero hay una enorme diferencia entre hacerlo mediante reglas ex ante, aplicables a todos, y alterar condiciones una vez que las inversiones ya fueron realizadas. Ésa es precisamente una de las funciones centrales del Estado de derecho, permitir que las personas conozcan las reglas antes de actuar.

    Hayek insistía en la importancia de normas generales, abstractas y previsibles precisamente porque reducen la discrecionalidad del gobernante.

    El problema no es que Panamá establezca una política sobre activos estratégicos, lo sería si esa política cambiara dependiendo de quién presiona, qué potencia amenaza o qué empresa ocupa circunstancialmente el activo. Eso dejaría de ser rule of law, una vez más, administración discrecional de intereses.

    Los US$3.500 millones no son todavía una deuda, pero tampoco son gratis

    También existe una dimensión fiscal.

    Las dos reclamaciones conocidas superan conjuntamente los US$3.500 millones. Una corresponde a los derechos contractuales reclamados por Panama Ports Company; la nueva acción de CK Hutchison se plantea separadamente bajo derechos derivados de un tratado de protección de inversiones.

    Panamá puede ganar ambos casos, obtener decisiones parciales, llegar a acuerdos o perderlos.

    Hoy nadie responsable puede presentar esos US$3.500 millones como una obligación cierta, pero desde el punto de vista presupuestario representan una contingencia. Y las contingencias también forman parte del verdadero costo del Estado.

    Ésta es una cuestión especialmente importante desde Public Choice, porque los gobernantes toman decisiones hoy cuyos costos pueden aparecer años después, pero quien obtiene el beneficio político de una medida puede no ser quien tenga que incorporar posteriormente la indemnización al presupuesto. El tiempo separa la decisión de su factura y cuando finalmente llega la factura, la paga un tercero: el contribuyente.

    ¿Quién paga cuando el Estado se equivoca?

    Éste es quizás el aspecto más interesante del caso. Supongamos que el contrato original tuvo condiciones extraordinariamente favorables para la empresa. Supongamos incluso que funcionarios panameños cometieron errores gravísimos al aprobarlo o prorrogarlo.

    ¿Quién termina pagando?

    Si el contrato permanece, pueden hacerlo los ciudadanos mediante condiciones desfavorables; si se anula y Panamá pierde el arbitraje, vuelven a hacerlo los ciudadanos mediante una indemnización, pero los funcionarios que diseñaron el contrato original rara vez aportan un centavo; lo mismo, los funcionarios que aprobaron la prórroga tampoco. Y quienes toman posteriormente decisiones que generan responsabilidad internacional tampoco responden personalmente con su patrimonio.

    Éste es exactamente el problema de incentivos que Buchanan y la teoría de Public Choice obligan a mirar. El Estado no es una entidad abstracta que absorbe pérdidas, las traslada.

    Por eso el control institucional previo importa tanto.

    La próxima concesión debería ser muy diferente

    Panamá tiene ahora una oportunidad.

    No para reemplazar una empresa extranjera por otra políticamente más conveniente, o sustituir capital chino por estadounidense. Y mucho menos para convertir los puertos en empresas administradas burocráticamente por el Estado.

    La oportunidad consiste en diseñar un sistema mucho más competitivo y jurídicamente robusto.

    Si Balboa y Cristóbal vuelven a concesionarse, Panamá debería procurar: reglas abiertas y conocidas previamente; licitaciones internacionales genuinamente competitivas; ninguna negociación diseñada alrededor de una empresa específica; plazos razonables; mecanismos transparentes de revisión; obligaciones claras de inversión; ausencia de renovaciones automáticas y procedimientos de resolución de controversias definidos desde el comienzo.

    Sobre todo, debería evitar contratos-ley convertidos en matrimonios de varias décadas entre el poder político y un único operador.

    El mercado necesita contratos, pero también necesita contestabilidad.

    Panamá debe elegir a Panamá

    Existe finalmente una tentación geopolítica que convendría resistir; interpretar el episodio como una victoria estadounidense sobre China sería tan peligroso como interpretarlo como una obligación panameña de proteger intereses chinos. Panamá no tiene por qué elegir entre Washington y Beijing. Tiene que elegir algo mucho más sencillo: a Panamá.

    Y el interés panameño de largo plazo consiste en ser una jurisdicción abierta al capital, respetuosa de los contratos, neutral en el comercio y extraordinariamente predecible en sus reglas.

    El activo más importante del país no es solamente el Canal, sino la confianza en que cualquier persona puede utilizarlo, invertir alrededor de él y comerciar a través de Panamá sin necesitar primero saber qué potencia controla el tablero político del momento.

    La geografía le dio a Panamá una ventaja extraordinaria, las instituciones determinan cuánto vale.

    Por eso el desenlace del conflicto de Balboa y Cristóbal importará mucho más que los US$1.500 millones, los US$2.000 millones o incluso quién termine operando ambos puertos.

    Cuando todo esto termine, ¿los inversionistas considerarán que Panamá ofrece reglas más claras y previsibles que antes, o menos?

    Ésa será la verdadera factura del caso. Y ésa, mucho más que cualquier arbitraje, será la que determine el costo económico de lo ocurrido.

  • Una vacuna escrita para cada tumor: el ARNm da su primer gran salto contra el cáncer

    Una vacuna escrita para cada tumor: el ARNm da su primer gran salto contra el cáncer

    No es todavía “la vacuna contra el cáncer” ni permite hablar de una cura universal. Pero el anuncio realizado por Moderna y Merck el 19 de agosto marca un hito: por primera vez una terapia oncológica personalizada basada en ARN mensajero supera con éxito un ensayo clínico de fase III.

    Durante años hemos escuchado hablar de vacunas contra el cáncer con una mezcla comprensible de esperanza y escepticismo. Esta vez hay una diferencia importante: el anuncio no procede de un experimento con animales ni de un pequeño ensayo inicial.

    Moderna y Merck —MSD fuera de Estados Unidos y Canadá— comunicaron el 19 de agosto de 2026 que intismeran autogene, su terapia personalizada de ARN mensajero, alcanzó los objetivos principales de un ensayo de fase III en pacientes con melanoma de alto riesgo.

    El estudio, denominado INTerpath-001, incluyó a 1.137 pacientes con melanoma en estadios IIB a IV cuyo tumor había podido ser extirpado completamente. Los pacientes recibieron pembrolizumab —el conocido inmunoterápico Keytruda— solo o combinado con la nueva vacuna personalizada.

    La combinación consiguió una mejoría estadísticamente significativa y clínicamente relevante tanto en la supervivencia libre de recaída como en la supervivencia libre de metástasis a distancia respecto de Keytruda utilizado solo. Es la primera vez que una terapia individualizada de neoantígenos basada en ARNm obtiene un resultado positivo de esta magnitud en fase III.

    Y eso merece atención.

    Una vacuna que no existe hasta que aparece el paciente

    Aquí empieza lo verdaderamente fascinante.

    Cuando pensamos en una vacuna imaginamos un producto idéntico para millones de personas. Ésta funciona exactamente al revés. Cada vacuna es diferente.

    Primero se extirpa y analiza el tumor del paciente. Se estudian las mutaciones de sus células cancerosas y se identifican aquellas que producen proteínas anormales —los llamados neoantígenos— capaces de distinguir a la célula tumoral de una célula normal.

    A partir de esa información se diseña mediante algoritmos una molécula de ARN mensajero que puede codificar hasta 34 neoantígenos específicos de ese tumor. Es decir, se fabrica una vacuna prácticamente a medida del cáncer de esa persona.

    Una vez administrada, el ARNm proporciona temporalmente a las células las instrucciones necesarias para producir esos marcadores. El sistema inmunológico aprende entonces a reconocerlos y genera linfocitos T capaces de buscar células que exhiban esas características.

    La idea podría resumirse de manera sencilla: mostrarle al sistema inmunológico la fotografía molecular del enemigo.

    Pero queda un problema.

    Los tumores han desarrollado sofisticados mecanismos para desactivar las defensas del organismo. Uno de ellos utiliza la vía PD-1 para poner una especie de freno a los linfocitos T.

    Ahí entra pembrolizumab (Keytruda), que bloquea precisamente ese mecanismo.

    Las dos terapias hacen, por tanto, cosas diferentes pero complementarias: la vacuna enseña al sistema inmunológico qué debe atacar y Keytruda le quita uno de los frenos que dificultan el ataque.

    Lo que ya sabíamos antes del anuncio

    El resultado de esta semana no ha aparecido de la nada. Antes de iniciar la enorme fase III, Moderna y Merck habían realizado un ensayo fase IIb con 157 pacientes con melanoma avanzado de alto riesgo completamente extirpado. Y existe ya seguimiento a cinco años publicado en junio de 2026 en el Journal of Clinical Oncology.

    Los resultados son especialmente interesantes porque permiten observar si el efecto desaparece con el tiempo. No parece hacerlo. Después de una mediana de seguimiento de cinco años, la combinación de intismeran y pembrolizumab mostró, frente a pembrolizumab solo:

    • 49 % menos riesgo de recaída o muerte.
    • 59 % menos riesgo de desarrollar metástasis a distancia o morir.

    En supervivencia global también apareció una tendencia favorable, pero el número de muertes era todavía demasiado pequeño para sacar una conclusión estadísticamente firme.

    Además, los investigadores encontraron algo que refuerza la hipótesis de funcionamiento del tratamiento: en los pacientes vacunados aparecieron nuevos clones de linfocitos T dirigidos contra los neoantígenos codificados por la vacuna, y la expansión de esos clones fue mayor entre quienes permanecieron libres de recaída.

    No sólo parece funcionar clínicamente. Hay indicios biológicos de que está haciendo precisamente aquello para lo que fue diseñada.

    ¿Qué acaba de cambiar entonces?

    La fase II sugería que la estrategia funcionaba. La fase III comienza a demostrar que puede convertirse en medicina real. Ésa es la diferencia.

    Los ensayos de fase III son grandes estudios comparativos destinados a determinar si un tratamiento supera suficientemente al estándar existente como para justificar su aprobación.

    INTerpath-001 comparó precisamente la vacuna más Keytruda contra Keytruda solo, que ya constituye una terapia muy potente y la combinación consiguió superar al tratamiento de referencia en sus dos variables fundamentales: evitar que el cáncer reaparezca y evitar que llegue a órganos distantes.

    Las compañías todavía no han publicado las cifras detalladas de esta fase III. Conocemos que los objetivos fueron alcanzados y que el resultado fue estadística y clínicamente significativo, pero todavía faltan los hazard ratios, curvas de supervivencia, análisis por subgrupos y seguimiento completo.

    Tampoco se ha demostrado todavía que la combinación aumente definitivamente la supervivencia global.

    Esa cautela es fundamental.

    Pero también lo es reconocer que superar una fase III constituye una frontera muy distinta que la de mostrar resultados prometedores en laboratorio.

    Moderna y Merck ya han anunciado que presentarán los datos completos en un congreso médico internacional y comenzarán las conversaciones con los organismos reguladores para solicitar la aprobación del tratamiento.

    No es “la vacuna contra el cáncer”

    Aquí conviene desmontar probablemente el titular que veremos repetido durante las próximas semanas. No existe un único cáncer.

    Lo que llamamos cáncer engloba centenares de enfermedades diferentes, con mutaciones, tejidos, evolución y respuestas inmunológicas distintas.

    Tampoco esta vacuna evitaría que una persona sana desarrolle cáncer, como una vacuna contra el sarampión evita el sarampión; es una vacuna terapéutica: se administra a alguien que ya tuvo un cáncer identificado y cuyo tumor puede analizarse para construir el tratamiento.

    Y en este caso concreto se está utilizando después de la cirugía intentando destruir las células malignas microscópicas que puedan haber quedado y provocar posteriormente una recaída o una metástasis. Por eso quizá resulte más preciso llamarla inmunoterapia personalizada basada en ARNm.

    La verdadera revolución puede estar en la plataforma

    El resultado del melanoma podría terminar siendo solamente la primera pieza.

    Moderna y Merck mantienen actualmente nueve estudios de fase II y III con intismeran en distintos tumores. Además del melanoma, la tecnología está siendo evaluada en cáncer de pulmón de células no pequeñas, cáncer de vejiga y carcinoma renal, entre otros.

    Y aquí aparece la dimensión potencialmente revolucionaria del descubrimiento.

    Tradicionalmente intentamos encontrar una molécula capaz de tratar a miles o millones de pacientes con determinada enfermedad, pero esta tecnología propone otra lógica: conservar la plataforma y cambiar el medicamento para cada individuo.

    El procedimiento industrial sería el mismo, pero la secuencia genética contenida dentro de la vacuna sería distinta para cada paciente.

    Secuenciar el tumor.
    Identificar sus mutaciones.
    Seleccionar los neoantígenos más prometedores.
    Diseñar el ARN.
    Fabricarlo.
    Administrarlo.
    Y convertir al sistema inmunológico del propio paciente en una herramienta dirigida contra las características particulares de su cáncer.

    Es medicina personalizada llevada hasta una escala que hace apenas dos décadas parecía difícilmente imaginable.

    También plantea enormes desafíos: velocidad de fabricación, costos, capacidad de secuenciación, logística y acceso a terapias que necesariamente serán más complejas que producir millones de dosis idénticas de un mismo medicamento.

    Pero la tecnología de ARNm posee precisamente una característica que puede ayudar a resolver parte de ese problema: una vez desarrollada la plataforma, modificar la información que transporta resulta mucho más sencillo que desarrollar desde cero una nueva molécula farmacológica.

    Una noticia enorme, sin necesidad de exagerarla

    Quizá lo más extraordinario de esta historia sea que no hace falta llamarla “cura del cáncer” para que sea una noticia excepcional.

    Por primera vez una vacuna individualizada de ARNm ha llegado hasta una gran fase III y ha demostrado mejorar los resultados de una de las inmunoterapias más importantes que ya posee la oncología.

    Falta conocer la magnitud exacta del beneficio en esta fase III. Falta comprobar la supervivencia global. Falta la evaluación de los reguladores. Falta saber cuánto costará, cuánto demorará fabricar cada vacuna y si el éxito del melanoma podrá repetirse en otros tumores.

    La ciencia avanza precisamente así: eliminando incertidumbres una detrás de otra.

    Pero una de ellas acaba de caer.

    Hasta ahora podíamos decir que era posible diseñar una vacuna de ARN mensajero utilizando las mutaciones particulares del cáncer de una persona y conseguir que su sistema inmunológico aprendiera a reconocerlas. Desde el 19 de agosto de 2026 podemos añadir algo mucho más importante: en un ensayo clínico de fase III, esa estrategia consiguió mejorar el tratamiento de pacientes reales. No es todavía la cura del cáncer.

    Pero puede ser uno de esos momentos en los que, mirando hacia atrás dentro de algunos años, descubramos que la manera de tratarlo empezó a cambiar.

  • El Intervencionismo Gubernamental Genera la Familia Menguante

    El Intervencionismo Gubernamental Genera la Familia Menguante

    Alrededor del mundo las tasas de natalidad se desploman y, lo grave es que, por debajo de 2.1 nacimientos por mujer, la sociedad misma se desploma de maneras que muy pocos vislumbran. Lastimosamente, pocos advierten el nexo entre la castrante intervención gubernativa y el fenómeno de la familia menguante. Los factores que inciden en el problema son múltiples: los disparados costos de vida, los valores cambiantes y, en general, la creciente dificultad de criar, educar y conducir a los hijos para integrarlos a la sociedad de forma productiva.

    Para entender el efecto castrante del intervencionismo debemos referirnos a la «praxeología»; es decir, al estudio de la praxis, la práctica o acción humana. En otras palabras, a lo que ocurre cuando uno actúa de una u otra forma y a los móviles detrás de esa conducta.

    Si estudiamos la práctica del apareamiento humano, en su fase inicial está impulsada y guiada por instintos carnales a los que solemos llamar «amor». Pero esto me lleva a preguntar: ¿es realmente amor la simple cúpula macho/hembra? La atracción inicial no está motivada por un deseo explícito de reproducción, sino por un impulso biológico primario. ¿Es esa atracción física «amor» o es simplemente el mecanismo con el que la naturaleza asegura la cópula? El amor auténtico, en cambio, emerge como un constructo posterior que sostiene la alianza humana a largo plazo.

    Históricamente, los hijos solían ser el resultado natural del impulso copulativo. Sin embargo, al vivir en familia las cosas cambian: los hijos resultan ser una excelente inversión a largo plazo dentro de un medioambiente institucional estable que premia el sacrificio. Pero en nuestra era han entrado en juego elementos distorsionadores que alteran estos patrones históricos, comenzando por la inflación monetaria: una grosería gubernamental que destruye sistemáticamente el ahorro.

    A esto se le suman las pensiones de la CIS (Caja de Inseguridad Social), un putrefacto esquema Ponzi con fecha de caducidad en el que se pierde por completo lo ahorrado. En semejante realidad, lo que termina mandando no es el factor humano de la descendencia, sino la asquerosa intervención centralizada.

    Luego está el tema de la salud y sus severas distorsiones en una economía politizada. Vaya usted a buscar atención a la CIS, donde la supervivencia se resume en una lista de espera burocrática. Y no podemos olvidar al NODUCA, una deseducación obligada y diseñada para mantener al rebaño cercado.

    En cuanto a la vivienda, nuestros gobiernos la han vendido bajo la consigna del subsidio. El caso de los apartamentos que reemplazaron a las fincas y viviendas quemadas durante la Invasión debía ser aleccionador; pero no lo es, ya que muy pocos lo entienden.

    Pero donde la puerca tuerce el rabo es en la creación de instituciones gubernamentales que trastocan la función propia de la gobernanza, amoldándola a intereses bastardos y corruptos. En Panamá, el Estado está metido en todo lo que no le compete, transformando la gestión pública en un asalto empobrecedor. Para muestra de cómo el asistencialismo estatal destruye la estructura familiar, basta ver cómo en EE. UU. la proporción de hogares monoparentales en la comunidad negra se disparó del 22% al 67% entre 1960 y 1985 tras la expansión del Estado de bienestar.

    La familia ha dejado de ser soberana, reemplazada por instituciones gubernamentales políticamente corruptas y destructivas de la moral. Todo esto no es más que lo advertido por pensadores como Hayek en El camino de servidumbre: la tragedia de entregar la libertad a cambio de migajas. Y, a fin de cuentas, todo ello explica el fenómeno de la familia menguante. Si no rechazamos decididamente el estatismo, no hay salvación posible.