Etiqueta: Panama

  • Cannabis Freedom Alliance publica estudio sobre la regulación federal del cannabis en un entorno legalizado

    El viernes pasado, la Cannabis Freedom Alliance (CFA), una coalición de destacadas organizaciones nacionales de defensa y de negocios que buscan poner fin a la prohibición y la criminalización del cannabis en los Estados Unidos, publicó un «white paper» que proporciona una descripción general y recomendaciones para ayudar a guiar el esfuerzo hacia la legalización federal del cannabis.

    La membresía del Comité Directivo de la Cannabis Freedom Alliance incluye organizaciones de defensa americanas destacadas, como la Americans for Prosperity (AFP), Mission Green / The Weldon Project, la Reason Foundation, la Alianza Global para el Comercio de Cannabis (GACC) y la Law Enforcement Action Partnership (LEAP).

    El «white paper»,  disponible para descargar en el sitio web de la Cannabis Freedom Alliance, proporciona análisis y hace recomendaciones sobre una variedad de temas, desde la reforma de la justicia penal hasta la mecánica del comercio interestatal regulado por el gobierno federal, que ayudarán a garantizar el mercado de cannabis en sentido de un comercio libre, justo, abierto y equitativo. para todos los estadounidenses. En concreto, el objetivo es alcanzar los siguientes objetivos:

    • Establecer un marco regulatorio que promueva la seguridad pública al tiempo que permite que prosperen la innovación, la industria y la investigación.
    • Asegurar que las personas que anteriormente estaban involucradas en el mercado ilícito puedan tener garantizada efectivamente una segunda oportunidad y contribuir al mercado legal.
    • Crear barreras de entrada bajas y licencias ocupacionales y comerciales no restrictivas para que las grandes empresas y los nuevos empresarios puedan competir en igualdad de condiciones.
    • Imponer una carga fiscal total (federal, estatal y local combinada) que no incentiva la continuación de los mercados grises o negros y garantiza una base global competitiva para una industria estadounidense vibrante y novedosa.

    Hay muchas facetas a considerar junto con la posible legalización federal de la marihuana. Estas facetas son de naturaleza técnica, pero el Congreso no debe pasarlas por alto porque el fracaso en abordarlas correctamente podría tener efectos devastadores en el funcionamiento del nuevo mercado en desarrollo.

    La mayoría de los problemas que afectan la seguridad pública y el cumplimiento, – desde la disponibilidad de servicios financieros al tratamiento punitivo de las empresas de marihuana según el código fiscal federal- se resolverían eliminando la marihuana de la clasificación del Anexo I bajo el sector de Ley de Sustancias controladas.

    Sin embargo, el Congreso aún debe anticipar el enfoque regulatorio que adoptará con respecto a la marihuana comercial y qué agencia debe hacerse cargo. Esta agencia deberá facilitar el comercio entre los regímenes regulatorios estatales y trabajar con los reguladores estatales para minimizar las barreras técnicas al comercio entre los estados.

    Sin duda, muchos estados continuarán prohibiendo la marihuana dentro de sus límites y el Congreso debe respetar el derecho de los estados a tomar estas decisiones. Las reformas de la justicia penal contempladas junto con la legalización federal deben reconocer que la mayoría de las condenas relacionadas con la marihuana se hacen en los tribunales estatales y las agencias federales no deben discriminar a las personas basándose únicamente en condenas por marihuana que no violen la ley federal. La investigación sobre los efectos clínicos de la marihuana debe mejorarse y expandirse para que los consumidores estén adecuadamente informados de los posibles riesgos y beneficios del consumo de cannabis.

    El Congreso debería reconocer especialmente que los estados se han esforzado por establecer estructuras reguladoras efectivas que garanticen la seguridad de los productos de marihuana disponibles comercialmente y controlen su distribución. El Congreso no necesita usurpar esta autoridad, pero debería ceder ante los reguladores estatales la gobernanza de los mercados de marihuana dentro de sus propios estados, como se ha hecho con el vino y las bebidas espirituosas.

    La Décima Enmienda a la Constitución de los Estados Unidos reserva a los Estados los poderes no enumerados en ese documento y algunos estados o localidades buscarán continuar con la prohibición de la marihuana. Las autoridades federales tienen el poder de regular el comercio entre los estados y deben limitar su papel a facilitar estas transacciones solo para garantizar un mercado seguro, eficiente y funcional.

    A diferencia de los Estados Unidos, Panamá es un país de organización institucional unitaria, por lo que estas complejas regulaciones para tratar de armonizar el sistema federal con el estadual, no existen. Y aún así, en un entorno sin complejidades, ni siquiera se ha avanzado a tener una regulación que clarifique si el cannabis, especialmente el medicinal, debe estar o no bajo el régimen de sustancias controladas. Sólo esa acción, implicaría un enorme avance no sólo a nivel comercial, sino compasivo hacia aquellos pacientes que quieren elegir qué terapias asumir. Y por supuesto, un respeto profundo a la idea de la libertad, que es el motor de la vida y el progreso de la gente.

  • Criptoindustria crece en Alemania y El Salvador, mientras Panamá sigue rezagada

    En estas últimas semanas, tanto El Salvador como Alemania, países absolutamente contrapuestos entre sí, han dado impulso ya no sólo a las criptomonedas, sino a la criptoindustria, mediante regulaciones amigables a todo el ecosistema generado. Panamá, habiendo sido un centro bancario internacional, vanguardista en figuras financieras, de a poco ha ido perdiendo terreno en el campo financiero y hoy día, cada día de atraso, equivalen a años completos de competitividad que no se recuperan.

    El primer caso es el anunciado y efectivo golpe publicitario dado por el presidente de El Salvador en la Convención de Miami hace exactamente un mes. Desde ese momento, la marca país de El Salvador ha ido en constante aumento, debido no sólo a la cantidad de inversores y no sólo de la criptoindustria hablando sobre el país, sino sobre acciones concretas de empresas como la anunciada hace unos días, Chainbytes.

    El fabricante de cajeros automáticos (ATM) de bitcoin, ChainBytes, informó el miércoles pasado que trasladó a El Salvador su centro principal de producción. En 10 días, la empresa tendrá listo el primer prototipo elaborado completamente en tierra salvadoreña y, a partir de allí, sus esfuerzos se centrarán en alcanzar una productividad de 50 equipos diarios o 1.500 al mes. Actualmente son 175 empleados, pero se calcula que las contrataciones locales sólo irán en aumento debido a que la empresa poseía un centro de producción en China que tuvo que desmantelar recientemente debido a la represión contra las criptomonedas en ese país. Ahora, la compañía ha trasladado todo ese centro de producción a El Salvador. De nada sirvió que Panamá tuviera una ley de manufacturas (EMA) preparada a tal fin.

    El centro dará servicio a las «operaciones de la empresa en las regiones de LATAM, EE. UU. y Canadá con el supply chain global». La compañía ha estado prestando servicios a operadores de cajeros automáticos de bitcoin y empresas que buscan ingresar al negocio de cajeros automáticos de bitcoin desde el año 2012.

    Eric Grill, el director ejecutivo de Chainbytes, dijo: «Chainbytes brindará servicios a los salvadoreños que buscan operar cajeros automáticos de bitcoin en el país y colaborará con su gobierno, entidades legales y asociaciones para garantizar que el centro de fabricación tenga éxito y traiga prosperidad al país».

    Grill elogió recientemente a El Salvador por «mostrar liderazgo al mundo en la implementación de bitcoin como moneda legal». El CEO opinó: «Creemos que al hacerlo, el país se está posicionando para ser más un centro tecnológico», y agregó que su empresa «quiere ser parte de ayudar a que eso tenga éxito». Grill continuó: «Nuestra iniciativa brindará la capacitación y los trabajos calificados necesarios para todos los salvadoreños, lo que, a su vez, contribuirá a la economía y a la nación».

    Tracy Jefferson, directora de operaciones de la empresa, explicó que El Salvador «tiene zonas francas y parques de servicios que alentarán a más empresas a operar aquí». Además, señaló que “con los centros marítimos y aéreos en su lugar, tiene sentido que produzcamos máquinas aquí no solo para los salvadoreños sino para exportar a toda América del Norte y del Sur”. Palabras que podrían haber sido perfectamente aplicables a Panamá, con toda su infraestructura preparada y su envidiable posición logística. ¿Criptoindustria en Panamá? No por ahora.

    El segundo caso, en Alemania, se refiere a los 4000 fondos institucionales en Alemania que ahora pueden invertir el 20% de sus carteras en criptoactivos.

    La muy esperada Ley de colocación de Fondos (Fondsstandortgesetz) entró en vigor el 1 de julio en Alemania. El parlamento federal alemán, el Bundestag, había aprobado la legislación el 22 de abril.

    Según esta ley, los fondos especiales nacionales nuevos y existentes (Spezialfonds) pueden invertir hasta el 20% de sus carteras en activos criptográficos, como bitcoin.

    Hay aproximadamente 4.000 fondos especiales de este tipo cubiertos por esta legislación. Según un informe de BVI Investments, a finales de diciembre de 2020 se invirtieron 1,88 billones de euros (2,23 billones de dólares) en fondos especiales abiertos, excluidos los fondos inmobiliarios especiales.

    Si todos los fondos especiales asignaran el 20% completo en criptomonedas, equivaldría a más de 376 mil millones de euros ($ 446 mil millones).

    Tradicionalmente, los fondos especiales son fondos de inversión regulados y de composición abierta limitados a inversores institucionales, como instituciones financieras, compañías de seguros, corporaciones, fundaciones e iglesias.

    El interés en la criptoindustria está aumentando, según los expertos del mercado, que anticipan que estas nuevas regulaciones podrían desencadenar una inversión significativa en el mercado criptográfico.

    Sven Hildebrandt, jefe de la consultora de cadena de bloques de Hamburgo DLC Distributed Ledger Consulting, dijo al medio Decrypt que proyecta una entrada teórica del orden de 350.000 millones de euros (415.000 millones de dólares) en criptoactivos. Esa es una cantidad significativa, y «malditamente enorme», según Hildebrandt, considerando que la capitalización de mercado actual de Bitcoin es de $ 632 mil millones. Asimismo, considera que es un gran impulso para la posición de Alemania como un centro de inversión financiera, y los expertos creen que nutrirá a la industria de la criptografía en su conjunto al legitimar aún más esta clase de activos.

    Y añadió: «Aquí, la ley va en la dirección correcta y la acogemos expresamente».

    Sus cálculos se basan en estimaciones de que alrededor de 1,87 billones de euros (2,2 billones de dólares) están inmovilizados en aproximadamente 4.000 fondos especiales. «Esto no sucederá de la noche a la mañana, pero estamos hablando del vehículo de inversión más grande que tenemos en Alemania, literalmente, todo el dinero está ahí», dijo Hildebrandt.

    La ley alemana avanza en la dirección correcta. Una criptoindustria es posible. No existe un equivalente estadounidense de Spezialfonds, pero se han comparado con los Fondos Especiales de Inversión (SIF) en Luxemburgo y los Fondos de Inversión Calificados (QIF) en Irlanda. Estos tipos de vehículos de inversión son atractivos para las instituciones porque permiten flexibilidad y son mucho menos restrictivos en los requisitos de liquidez, diversificación, restricciones de endeudamiento y apalancamiento. Al mismo tiempo, el marco regulatorio sólido brinda seguridad a los inversores. ¿Por qué no hemos podido generar un instrumento así en todo este tiempo en Panamá?.

    La agencia alemana de defensa de las inversiones alternativas, Bundesverband Alternative Investments (BAI) ha elogiado la nueva legislación. Ahora pide «que se amplíe para incluir fondos públicos».

    Mientras tanto, en Panamá, ¿podemos decir lo mismo?. Quizás muchos lectores no lo saben, pero hace más de 10 años, cuando las criptomonedas comenzaban a asomarse, los reguladores en el estado de New York comenzaron a exigir licencias incumplibles y los pioneros de la criptoindustria vieron en Panamá un oasis para comenzar sus negocios. Los más importantes, muchos de ellos hoy mil veces millonarios, mayormente de Estados Unidos, estuvieron en el país, comenzaron sus negocios aquí, pero de a poco se fueron desilusionando por no poder conformar un ecosistema local y se fueron todos.

    En una segunda ola, de la cual he sido activa participante, provino de Europa central más precisamente. Quise compartirles a todos lo que era mi amado paraíso y lo que podía complementar un centro financiero moderno a la criptoindustria. Me habría gustado que Æternity hubiera elegido Panamá y no Uruguay para su expansión por latinoamérica. Mis amigos checos, eslovacos, austríacos, ucranianos que eran fanáticos de Panamá, de a poco mudan sus esperanzas y acciones concretas a Paraguay. Incluso este último al día siguiente de El Salvador anunciaba también un proyecto de ley amigable a la criptoindustria. Localmente, nos cansamos de dar charlas y explicar sobre la conveniencia de una desregulación o una regulación amigable a la criptoindustria y al sector financiero en general y no encontrar eco.

    Habrá una tercera ola?? Como expresara al inicio, horas y días que se pierden en vericuetos legislativos, tanto para desregular lo que hace falta, como para darle un respaldo legal a lo que ya existe en el viejo mundo de las inversiones, son años de competitividad perdida. Panamá ya posee un artículo constitucional que rechaza el «curso forzoso de moneda», por lo cual, a diferencia de El Salvador, no necesitaríamos una regulación para las criptomonedas. Ya existe desde 1904. Y atención, no se necesitan más «personas educadas» o «mejorar la educación» para que tengamos un centro financiero moderno que incluya a todos, como se repite. Se necesita más libertad, menos estado y más personas libres.  El Salvador, con la misma dolarización que poseemos aquí, se ha atrevido a desafiar a los reguladores globales y hasta ahora no le han quitado corresponsales ni amenazado con listas de dudosa reputación. Nosotros ¿qué hacemos mientras tanto? Nada. Luego, nos quejamos.

  • Vicente Fox, ex presidente mexicano y actor Palazuelo se afianzan en la industria del cannabis

    Vicente Fox, Roberto Palazuelos, y Marcus Dantus confirmaron la sociedad dentro de la empresa Paradise, dedicada a la venta de productos derivados del CBD, industria a la que el expresidente de México ya invierte desde hace unos años.

    El empresario y actor publicó en su cuenta de instagram lo siguiente:

    “Les comento que adquirí capital social de la empresa Paradise que se dedica al negocio de la Marihuana, soy formalmente socio del ex presidente @vicentefoxq y del empresario @marcusdantus estoy emocionado con esta nueva empresa en la que estoy seguro llegaremos lejos paradise!”.

    La reunión fue hecha pública por el ex mandatario hace unos días, cuando en su cuenta de Instagram publicó algunas fotografías al lado del actor en su rancho, pero hasta ese momento no había aclarado los motivos de su encuentro.

    Dicha reunión, ahora aclarada públicamente por el actor, se dio en la Hacienda San Cristóbal de Vicente Fox, ex presidente de México, en Guanajuato. Palazuelos entró a este negocio en el que Vicente Fox ya lleva un año. La empresa está en Nuevo León y tiene presencia en todos los centros turísticos de la República Mexicana.

    En qué se unieron Roberto Palazuelos y Vicente Fox

    El actor, conocido como el Diamante Negro y Vicente Fox son socios en Paradise, un concepto único de tienda de venta al detalle de todos los productos relacionados con la industria del cannabis. Venden pipas, concentrados, Bongs, Grinders, Hitters, incluso papeles o concentrados, así como aromatizantes, de acuerdo con la tienda en línea y con envío a toda la República mexicana.

    Paradise comenzó a operar la primera tienda a mediados del 2019. Tenía una tienda en Sayulita, Nayarit, luego en Tulum, Quintana Roo. Se proyectan tiendas en los destinos turísticos como Puerto Vallarta, Jalisco y Los Cabos, Baja California Sur.

    Fox firmó hace un año un convenio de tres años con Paradise que ya había trabajado junto con el Centro Fox en una gran estrategia para el desarrollo de tiendas especializadas.

    Por el momento, la sociedad Paradie se mantendrá en todo lo que concierne al producto medicinal, con un aproximado de 200 productos en diversas tiendas del país.

    El actor, conocido por sus inversiones en diferentes industrias, aseguró que parte de su trato con Fox es adquirir capital social, inyectar capital, además de crear franquicias por el país, sin olvidar que más adelante podrían entrarle “al rollo recreacional”, con el objetivo de sembrar y vender marihuana.

    “Con toda la cuestión medicinal, lo que está por descubrirse, es una industria que deja millones en el mundo ya, a mí siempre me gusta meterme en negocios innovadores, pues le pegué a esto”, dijo Palazuelos para Imagen Televisión sobre su interés en cerrar este trato.

    A qué se dedica la empresa Paradise?

    De acuerdo a su web oficial, Paradise es un concepto único de tienda de venta al detalle de todos los productos relacionados con la industria del cannabis.

    Su objetivo es convertirse en el retailer líder en México respecto a la comercialización, distribución e innovación de productos relacionados y derivados del cannabis.

    Con ello, buscarán proveer a los consumidores los productos legales derivados y relacionados de la industria del cannabis con beneficios en salud, diversión y bienestar, en tiendas especializadas autorizadas con la mejor calidad, selección y servicio.

    Así, el actor Roberto Palazuelos ingresó al negocio realmente del CBD o Cannabidol, principal componente del cannabis. Este aceite funciona en diversos ámbitos medicinales como suplemento alimenticio, tratamiento farmacológico, tratamiento de síntomas neurológicos, neuropsiquiátricos, y muchos usos más.

    Mientras un ex presidente de uno de los países más golpeados por el narcotráfico invierte ahora en la novel industria del cannabis, en Panamá, el proyecto de ley, por ahora mucho más restrictivo de acuerdo a la poca información disponible, sigue sin aparecer. Luego nos quejamos.

  • CBD, marihuana y cáñamo; cómo diferenciarlos y cuál es su status legal

    El cáñamo, la marihuana y el CBD (Cannabidiol) están relacionados, pero difieren de manera significativa. Esto es lo que necesita saber sobre su legalidad, efectos y posibles beneficios para la salud.

    Tanto el cáñamo como la marihuana pertenecen a la misma especie, Cannabis sativa, y las dos plantas se ven similares. La diferencia es su componente psicoactivo: tetrahidrocannabinol o THC. El cáñamo tiene 0.3% o menos de THC, lo que significa que los productos derivados del cáñamo no contienen suficiente THC para crear el «subidón» tradicionalmente asociado con la marihuana.

    El CBD por su parte, es un compuesto que se encuentra en el cannabis. Existen cientos de estos compuestos, que se denominan «cannabinoides», porque interactúan con receptores involucrados en una variedad de funciones como el apetito, la ansiedad, la depresión y la sensación de dolor. El THC también es un cannabinoide.

    La investigación clínica indica que el CBD es eficaz para tratar la epilepsia. La evidencia anecdótica sugiere que puede ayudar con el dolor e incluso la ansiedad, aunque todavía se está probando científicamente. La marihuana, que contiene CBD y más THC que el cáñamo, ha demostrado tener beneficios terapéuticos para las personas con epilepsia, náuseas, glaucoma y potencialmente incluso esclerosis múltiple y trastorno de dependencia de opioides.

    La Agencia de Control de Drogas de EE.UU. clasifica el cannabis como una sustancia de la Lista 1, lo que significa que maneja el cannabis como si no hubiera un uso médico aceptado y tuviera un alto potencial de abuso. Los científicos no saben exactamente cómo funciona el CBD, ni cómo interactúa con otros cannabinoides como el THC para darle a la marihuana sus efectos terapéuticos adicionales.

    El CBD viene en alimentos, tinturas y aceites, solo por nombrar algunos. Si bien los términos «tintura de CBD» y «aceite de CBD» a menudo se usan indistintamente, los dos son en realidad diferentes. Las tinturas se elaboran empapando el cannabis en alcohol, mientras que los aceites se obtienen suspendiendo el CBD en un aceite portador, como el aceite de oliva o de coco.

    El CBD «puro», también llamado «aislado de CBD», se llama así porque se han eliminado todos los demás cannabinoides. También los terpenos y flavonoides, que le dan a la marihuana su fuerte aroma y sabor terroso. El CBD de «amplio espectro» normalmente contiene al menos otros tres cannabinoides, así como algunos terpenos y flavonoides, pero aún no contiene THC. El CBD de «espectro completo», también llamado CBD de «flor entera», es similar al de amplio espectro, pero puede contener hasta un 0,3% de THC.

    En los estados donde la marihuana recreativa es legal, la lista de productos derivados del cannabis se amplía enormemente para incluir CBD con un contenido de THC mucho más alto que el 0.3%. No existe una dosis estandarizada de CBD.

    Otra gran diferencia entre el cáñamo, la marihuana y el CBD es cómo los trata la ley. Aunque 15 estados ya han legalizado la marihuana recreativa, sigue siendo ilegal a nivel federal en EE.UU. Técnicamente, aquellos en posesión de marihuana en un estado legal de marihuana aún pueden ser castigados por la ley federal, y está prohibido cruzar las fronteras estatales con cannabis.

    El cáñamo, por otro lado, se legalizó para cultivar y vender en los Estados Unidos en la Ley Agrícola de 2018. Uno podría pensar entonces, que el CBD derivado del cáñamo debería ser legal a nivel federal en todos los estados porque los niveles de THC no superan el 0.3%. Pero el CBD ocupa un área gris legal. Varios estados, como Nebraska e Idaho, todavía regulan esencialmente el aceite de CBD como una sustancia de la Lista 1 similar a la marihuana.

    Según estudios, las personas promedio en los EE. UU. no ve el cáñamo, el CBD, el THC o incluso la marihuana de la misma manera que las sustancias ilícitas como la metanfetamina y la cocaína, a pesar de que ambos están clasificados por la DEA como de menor potencial de abuso que la marihuana, por lo que la prohibición federal actual de la marihuana no se alinea con la opinión del público.

    Las ventas minoristas de marihuana recreativa en EE.UU. pueden alcanzar los $ 8.7 mil millones en 2021, frente a los $ 6.7 mil millones en 2016. A medida que crece el interés en otros cannabinoides, como el cannabigerol o CBG, que algunos promocionan como el nuevo CBD, también crece la necesidad de realizar más investigaciones médicas sobre el cannabis.

  • ¿Cuál es el secreto de las economías más innovadoras del mundo que lideran en Bloomberg?

    La investigación del cáncer, los viajes espaciales, las alternativas a la carne y las tecnologías inteligentes para el hogar se encuentran entre los principales avances de nuestro tiempo. Pero ¿qué países son líderes mundiales en investigación y desarrollo, actividad de patentes, densidad de alta tecnología y todo lo que conlleva el fomento de la innovación?

    Y más importante aún: ¿Qué condiciones cumplen estos países para estar liderando los rankings de innovación?  La principal es dejando a los emprendedores, creativos e innovadores, en libertad para que nos ofrezcan soluciones reales que mejoren nuestra calidad de vida. El gobierno, las autoridades legislativas y judiciales deben reconocer que la innovación  no puede ser guiada por decisiones que limiten o restrinjan la economía o los intercambios voluntarios en un mercado libre, mucho menos para proteger a sectores que al gozar de privilegios ofrecen un mal servicio, a altos costos y sin condiciones de calidad ni seguridad.

    El ranking de Bloomberg publicado la semana pasada muestra los países más innovadores por índice de valor. El proceso de clasificación comenzó con más de 200 economías hace ya muchos años, puntuadas en una escala de 0 a 100 en siete categorías igualmente ponderadas. Las naciones que no reportaron datos para al menos seis categorías fueron eliminadas, recortando la lista total a 111. Bloomberg publica las 60 principales economías del mundo en materia de innovación.

    Para el actual ranking, Corea del Sur ocupó el puesto más alto, después de que Alemania ganó el ranking en 2020. El país del este de Asia había estado al frente de la lista también de 2014 a 2019. Estados Unidos ocupó el puesto 11, perdió tres rangos en dos años y salió del top 10 por primera vez.

    Las clasificaciones de 2021 reflejan un mundo en el que la lucha contra Covid-19 ha puesto en primer plano la innovación, desde los intentos de los gobiernos para contener la pandemia, hasta la infraestructura digital que ha permitido que las economías la superen y la carrera para desarrollar vacunas que puedan o pretendan acabar con tal situación.

    La clasificación incluye factores como los gastos de investigación y desarrollo, el número de solicitudes de patentes nacionales y el número de empresas cotizantes públicas nacionales de alta tecnología. Corea del Sur obtuvo 90,49 de 100 puntos posibles, Holanda y Dinamarca fueron los países que más mejoraron entre los 10 primeros, subiendo cuatro y dos puestos, respectivamente.

    Las dos economías más grandes, Estados Unidos y China representan gran parte de la innovación mundial, y también están enfrascados en una batalla sobre áreas clave de política como los derechos de propiedad intelectual. La brecha entre ellos ha disminuido constantemente durante la vigencia del índice. Este año, ambos vieron caer sus rankings.

    Otros ganadores en el índice de este año incluyen a India, que volvió al top 50 por primera vez desde 2016, y Uruguay, que se clasificó por primera vez en el área latinoamericana. Argentina y Chile estuvieron entre los países que más cayeron. Y Brasil continúa sin cambios.

    Panamá, a pesar de sus muchas ventajas, no figura en esta lista. Muy posiblemente pueda deberse a que se han estado tomando decisiones a partir de normas obsoletas que fueron aprobadas en contextos y realidades distintas. Disposiciones que han sido diseñadas a la medida de grupos de interés y regulaciones que carecen de contenido técnico, por ejemplo en aspectos como los costos de transacción que se han visto disminuidos especialmente en los últimos tiempos gracias a las innovaciones tecnológicas.

    Es decir, no se les ha dado importancia a las libertades económicas necesarias para impulsar el emprendimiento, el crecimiento económico y la prosperidad, que, de esta forma, se están viendo afectadas y restringidas por decisiones intervencionistas que buscan controlar y planificar la economía, incrementando la informalidad y el desempleo, y limitando las opciones que tenemos para satisfacer nuestras necesidades a bajos costos.

    El país debería estar actualizando su regulación, y en el mejor de los casos desregulando, para generar las condiciones que permitan aprovechar las oportunidades que pueden generarse post crisis del Covid 19. Por el contrario, con medidas regulatorias y prohibiciones de corte proteccionista se está limitando la libre iniciativa y cerrando las puertas a las innovaciones disruptivas que tienen el potencial de traer importantes fuentes de ingresos, especialmente para quienes por las regulaciones e impuestos tienen que vivir en la informalidad.

    En el 2015, el multimillonario capitalista de riesgo Jim Breyer, fundador y director ejecutivo de Breyer Capital y socio de Accel Partners, frente a la audiencia del Foro de Davos, sostuvo: El mejor antídoto contra el estancamiento es la innovación, la creación de productos y servicios que mejoran la vida, ya sea aire acondicionado, vacunas o mensajes de texto. Todos los países quieren fomentar una cultura de innovación, pero no es fácil de hacer. “He tenido decenas de reuniones a lo largo de los años con líderes de todo el mundo que me preguntaron cómo pueden construir su propio Silicon Valley”, dice Breyer y se responde: “Nunca funciona”.

    Porque simplemente, la innovación no puede estar nunca al arbitrio y capricho de funcionarios judiciales, legisladores y burócratas tratando de condensar y unificar la inteligencia dispersa en una sociedad, desde su pequeñez aislada de una oficina gris sin reto y responsabilidad alguna para crear valor en la misma o ser penalizado por ello.

  • El impacto de COVID-19 en los regímenes de IVA/ITBMs

    La pandemia y los bloqueos resultantes implementados en diversos grados en muchos países en un intento por reducir el impacto económico del COVID-19, han hecho que, como en crisis anteriores, como la de 2008-2009, los ingresos gubernamentales de casi todos los impuestos, incluido el IVA (en Panamá ITBMS) , hayan disminuido al mismo tiempo que la mayoría de los gobiernos han ampliado los gastos en un intento de compensar el impacto del bloqueo pandémico. El impacto esta vez es considerablemente más severo, por varias razones:

    Primero, el nivel real de consumo ha disminuido (aunque la participación del consumo en el PIB puede haber aumentado ya que la inversión probablemente haya disminuido aún más). En segundo lugar, debido a que cuando las personas reducen el consumo tienden a gastar relativamente más en alimentos y otras necesidades, que en muchos países se gravan menos, el impacto en los ingresos del IVA puede ser proporcionalmente mayor. En tercer lugar, el impacto sobre los ingresos del IVA es especialmente marcado en los muchos países de bajos ingresos en los que una gran parte del IVA se recauda en el límite, debido a la fuerte caída del comercio y especialmente del turismo. Por último, bastantes países han reducido deliberadamente los ingresos del IVA temporalmente como parte de sus intentos de mantener a  las empresas a flote frente a la drástica caída de la demanda.

    Hay que tener en cuenta además, que entre los países de la OCDE con IVA, el 21% de los ingresos provienen solo de ese impuesto.

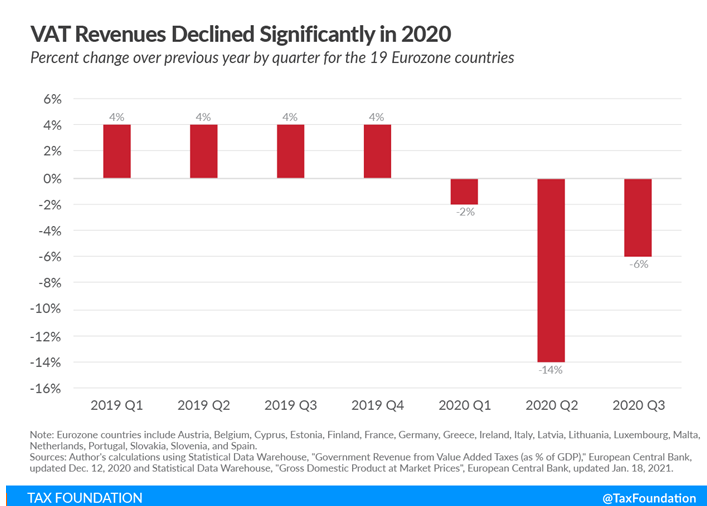
    Entre los 19 países de la Eurozona, los ingresos por IVA disminuyeron significativamente en los primeros tres trimestres de 2020. En el segundo y tercer trimestre de 2020, los ingresos por IVA fueron un 14% y 6% más bajos respectivamente que en el mismo trimestre de 2019.

    Varios países implementaron cambios temporales en la tasa de IVA debido a COVID-19. Los recortes de la tasa del IVA sobre los bienes y servicios vendidos por industrias particularmente afectadas por las consecuencias económicas de la pandemia, como el sector hotelero, fueron los más comunes. Dos países de la UE adoptaron un enfoque más amplio: Alemania redujo su tasa de IVA estándar del 19% al 16% y su tasa de IVA reducida del 7% al 5% del 1 de julio al 31 de diciembre de 2020. Irlanda redujo su tasa de IVA estándar del 23% a 21% desde el 1 de septiembre de 2020 al 28 de febrero de 2021.

    Otra medida relativamente común implementada por varios países, entre otros, Brasil, Chipre, Grecia, Italia, Suecia y el Reino Unido, es la posibilidad de que las empresas difieran el pago del IVA. El objetivo principal de esta medida es inyectar liquidez a la economía para ayudar también a las empresas. Se espera que esta medida afecte los ingresos de los gobiernos nacionales en el corto plazo, pero eventualmente permitirá que esos gobiernos recauden el impuesto adeudado en el futuro. Otros países proporcionaron exenciones específicas o tarifas reducidas selectivas para alojamiento o actividades culturales, como República Checa, Reino Unido y Noruega.

    Pero el IVA es una política débil para proporcionar beneficios específicos. Incluso antes de la pandemia, muchos sistemas de IVA no eran óptimos. En la UE, se condonó el 15,84% de los ingresos por IVA debido a reducciones de tipos y determinadas exenciones.

    El tema es que, muchos gobiernos han optado por utilizar el IVA como una herramienta para proporcionar desgravaciones fiscales para el consumo en varios sectores durante la pandemia, pero a largo plazo, el IVA no debería utilizarse como una herramienta de desgravación. Es probable que las devoluciones del IVA o el gasto directo para los hogares de menores ingresos sean más específicos y beneficiosos. Para que el IVA continúe siendo una fuente importante de ingresos en el futuro, los responsables de la formulación de políticas deberán invertir en la reforma de los sistemas del IVA para cerrar las brechas de manera que mejoren la eficiencia general de los sistemas tributarios.

    Una primera prioridad es apoyar la inversión privada y mejorar la productividad con reducciones de las tasas impositivas corporativas y personales. Se ha descubierto que los impuestos más perjudiciales para la economía son los impuestos comerciales que distorsionan la inversión, la estructura de capital y el financiamiento. Las ganancias de capital sobre las realizaciones también hacen que el capital quede atrapado en inversiones menos productivas, y los inversores desconfían de reemplazar sus activos por otros de mejor rendimiento. En algunos países, los elevados tipos impositivos y las numerosas preferencias han creado una complejidad y un aumento indebidos de la evasión fiscal en la economía sumergida.

    La principal recomendación de algunos expertos, entre ellos la Tax Foundation,  es depender de menos impuestos distorsionantes, reducir las distorsiones existentes y garantizar que la política fiscal no dificulte el crecimiento y el ajuste económico necesarios para que las personas vuelvan a trabajar. La sostenibilidad fiscal es posible sin aumentos de impuestos, pero los nuevos impuestos pueden ser útiles para financiar nuevos gastos donde la red de seguridad social es inadecuada.

    Cualquier predicción está cargada de incertidumbre, especialmente después de esta recesión relacionada con la pandemia que ha causado un inusual shock de oferta en la economía. En todo caso, los gobiernos deberían estar dispuestos a ajustar los planes a medida que evoluciona la economía post-Covid. Panamá  debería  prestar atención a cualquier tentación de incrementar el  ITBMs, por las mismas razones esgrimidas por la Tax Foundation y al final, por el mismo sentido común.

    Fuente: Tax Foundation

  • El turismo internacional cayó a niveles de 1990 a consecuencia de la pandemia

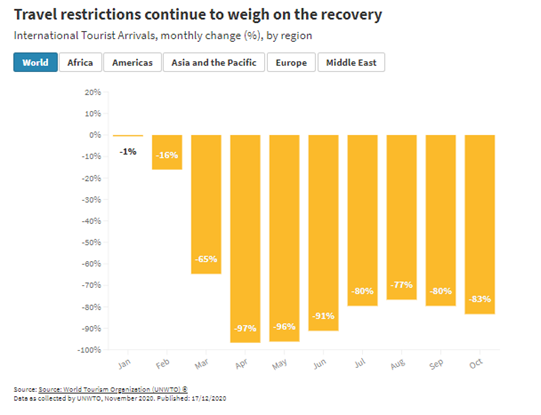
    Los últimos datos de la agencia de Naciones Unidas para el Turismo (OMT) muestran que los destinos en todo el mundo vieron como el número de turistas caía en 900 millones entre enero y octubre en comparación con el mismo período de 2019. Esto representa una caída del 72% en las llegadas internacionales durante los primeros diez meses del año, en lo que ha sido catalogado como el peor año en la historia del turismo.

    Sobre la base de la evidencia actual, la OMT predice que las llegadas internacionales disminuirán entre un 70% y un 75% durante todo 2020, lo que devolverá el turismo mundial a los niveles de hace 30 años. Esto equivale a 1000 millones de llegadas menos y una pérdida de 1,1 billones de dólares en ingresos del turismo internacional, lo que a su vez genera una pérdida económica de 2 billones de dólares en el PIB mundial.

    Antes del brote de coronavirus, el sector turístico mundial había experimentado un crecimiento casi ininterrumpido, desde 1980, el número de llegadas internacionales se disparó de 277 millones a casi 1.500 millones en 2019. Incluso las dos crisis más grandes de las últimas décadas, la epidemia de SARS de 2003 (con 2 millones menos de llegadas internacionales de turistas) y la crisis financiera mundial de 2009 (con 37 millones menos y con una pérdida diez veces menor que en la crisis actual), no representaron un golpe tan fuerte para el sector turismo como la pandemia de COVID-19.

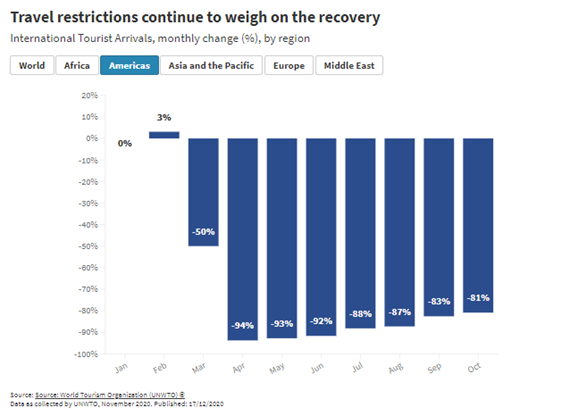
    La OMT también analizó las variaciones regionales; Asia y el Pacífico, la primera región en sufrir el golpe de la pandemia y la que tiene el mayor nivel de restricciones a los viajes hasta la fecha, registró una disminución del 82% en llegadas durante los primeros diez meses de 2020, seguida de Oriente Medio (73%), África y Europa (69%) y América (68%).

    Los datos revelaron casos de recuperación de corta duración en los meses de verano, con Europa registrando disminuciones más pequeñas del 71% y 67% en julio y agosto, seguida del 72% y 76% en septiembre y octubre.

    El continente americano también han experimentado alguna mejora, registrando continuamente menores disminuciones desde junio debido a la reapertura de destinos, incluidos los pequeños estados insulares del Caribe.

    Por el contrario, Asia Pacífico ha seguido experimentando descensos de casi el 100% en septiembre y octubre, lo que está vinculado al cierre de fronteras en China y otros destinos importantes de la región.

    Los datos sobre el gasto del turismo internacional siguen reflejando una demanda muy débil de viajes al exterior. Sin embargo, algunos grandes mercados como Estados Unidos, Alemania y Francia han mostrado algunos signos de recuperación en los últimos meses. Además, la demanda de turismo nacional sigue creciendo en algunos mercados como China y Rusia.

    Zurab Pololikashvili, Secretario General de la OMT, comentó: “Desde el comienzo de esta crisis, la OMT ha proporcionado a gobiernos y empresas datos fiables que muestran el impacto sin precedentes de la pandemia de COVID-19 en el turismo mundial. A pesar de que la noticia de una vacuna aumenta la confianza de los viajeros, aún queda un largo camino hacia la recuperación. Por lo tanto, debemos redoblar nuestros esfuerzos para abrir fronteras de manera segura y, al mismo tiempo, apoyar los empleos y las empresas del turismo. Cada vez es más evidente que el turismo es uno de los sectores más afectados por esta crisis sin precedentes”.

    “Es esencial un enfoque coordinado para aliviar y eliminar las restricciones de viaje siempre que sea seguro hacerlo. Esto no solo abrirá los destinos al turismo nuevamente, sino que reglas claras y consistentes entre países contribuirán en gran medida a recuperar la confianza en los viajes internacionales y aumentar la confianza del consumidor».

    Igualmente, a principios del mes pasado, la OMT publicó un informe que revela que el 70% de los destinos de todo el mundo han aliviado las restricciones de viaje en respuesta a la pandemia de Covid-19.  Según la última investigación, la proporción de destinos cerrados ha caído del 82% a finales de abril de 2020 al 18% a principios de noviembre (expresado en porcentaje de llegadas internacionales).

    Con base en los escenarios para 2021-2024, el organismo predice un repunte en el turismo internacional para la segunda mitad de 2021. No obstante, reconoce que puede que se necesiten entre 2,5 y 4 años para volver a los niveles de 2019.

  • La carrera de vacunación Covid-19. Quiénes van adelante

    Como resultado de los primeros esfuerzos  que se hicieron para asegurar candidatos a vacunarse, un rápido progreso de aprobación por parte de las autoridades y una infraestructura eficaz para la administración de las mismas, algunos gobiernos ya han avanzando en sus planificaciones para la vacunación masiva contra el Covid-19. El sitio web ‘Our World in Data‘ ha estado al tanto de los hitos y sus hallazgos muestran que Israel está liderando la carrera para alcanzar el umbral del 60-70 por ciento necesario para suprimir la propagación del Covid-19 entre la población en general.

    Hasta el 4 de enero, Israel administraba 14,14 dosis por cada 100 de sus ciudadanos, unos 1,25 millones en total. Esa es la tasa más alta de vacunación Covid-19 hasta ahora, considerablemente más que las 3,57 dosis por cada 100 habitantes de Bahrein, que ocupa el segundo lugar, y las 1,39 dosis por cada 100 ciudadanos del Reino Unido al 3 de enero. Sin embargo, las cosas podrían cambiar rápidamente en este último, dado que ha comenzado a administrar la vacuna menos costosa y flexible de la Universidad de Oxford / Astra Zeneca. En los Estados Unidos, la tasa de vacunación es de 1,28 inyecciones por cada 100 personas al 2 de enero.


    Sin embargo, Israel es el que marca el ritmo en este momento y el país comenzó a vacunar el 19 de diciembre, administrando alrededor de 150.000 por ciento desde entonces. Israel obtuvo una ventaja sobre otros países después de negociar desde el principio el suministro de la vacuna Pfizer / BioNTech. El lanzamiento ha demostrado ser un éxito debido al excelente sistema de salud del país y al entusiasmo de la población por la vacuna. El director general del Ministerio de Salud, Hezi Levy, dijo que la respuesta ha sido tan positiva que la velocidad de la campaña de vacunación tendrá que reducirse para conservar las existencias. El primer ministro Benjamin Netanyahu dijo que la velocidad y el éxito del programa pueden permitir que Israel salga de la pandemia ya en febrero.

    La velocidad a la que se desarrollaron las primeras vacunas COVID-19 fue extraordinaria.  La vacuna contra el sarampión se encontró con relativa rapidez: pasaron solo 10 años desde el descubrimiento del patógeno hasta el desarrollo de la primera vacuna. Pero para la fiebre tifoidea tomó más de un siglo, y para algunas enfermedades de las que conocemos los patógenos durante más de un siglo (como la malaria), todavía no hemos encontrado una vacuna eficaz.

    El desarrollo de una vacuna contra COVID-19 ha sido mucho más rápido que el desarrollo de cualquier otra vacuna. En menos de un año ya se han anunciado varias vacunas exitosas y se han aprobado para su uso en muchísimos países. La esperanza es que aún más fabricantes desarrollen vacunas contra el  COVID-19. Esto será importante porque eventualmente una gran parte de la población mundial necesitará o requerirá recibir una vacuna contra el COVID-19.

    El seguimiento de las tasas de vacunación contra COVID-19 es crucial para comprender la escala de protección contra el virus y cómo se distribuye en la población mundial. Una base de datos global y agregada sobre las tasas de vacunación contra COVID-19 es esencial para monitorear el progreso, pero lamentablemente aún no está disponible. Por lo tanto, las fuentes de datos se obtienen a partir de la información suministrada por los mismos gobiernos e instituciones involucradas en el suministro  e implementación de la misma, que son citadas en Our World in Data. De lo que estamos seguros, es que en Panamá, no se ha comenzado y posiblemente en 90 días se registren los primeros envíos.

  • Conozca la nueva genética del consumidor centroamericano

    Conozca la nueva genética del consumidor centroamericano

    La pandemia cambió el mundo tal y como lo conocíamos. Nuestros hábitos de consumo, los criterios en la decisión de compra, nuestro día a día en el hogar, todo mutó y nos presenta ahora un panorama diferente en la nueva genética del consumidor centroamericano.

    Esta es parte de la información que contiene el estudio realizado por UNIMER, en toda la región centroamericana, denominado Consumidor Mutante, el cual incluye a seis países (Guatemala, El Salvador, Honduras, Nicaragua, Costa Rica y Panamá), tres mediciones on line y casi 10.800 centroamericanos consultados durante el mes de octubre. La distribución de esta muestra es:

    Este mega estudio responde a la necesidad de contar con información confiable de nuestra región para tomar decisiones acertadas en medio de tanta incertidumbre generada por la crisis sanitaria y una oportunidad estratégica para que las empresas entiendan y acompañen la transformación del consumidor generando una ventaja competitiva.

     Un consumidor entendido integralmente

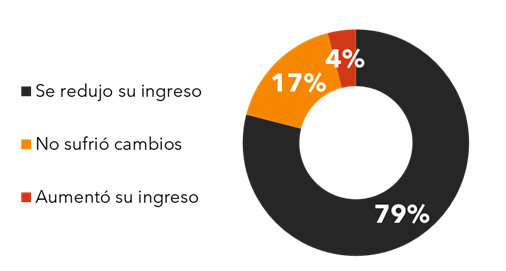
    Uno de los datos más fuertes que nos arroja el estudio es que un 79% de los centroamericanos redujo sus ingresos a causa de la pandemia, esto en diferentes escalas de afectación: severa, moderada y sin afectación.

    Porcentaje de centroamericanos que redujeron su ingreso a consecuencia de la pandemia:

    Además, de acuerdo con el estudio, un 38% de los consultados no tenía ahorros al iniciar la pandemia y un 67% de los que tenían algo ahorrado ya agotaron todo lo que tenían en reserva, pues los mismos eran suficientes para unos 30 días. Además, en un 48% de los hogares, solo una persona está aportando ingresos.

    Porcentaje de centroamericanos sin ahorros al iniciar la pandemia:

    La construcción de Consumidor Mutante tomó en cuenta así, a un equipo interdisciplinario de UNIMER, para ofrecer un instrumento robusto y completo que camina por áreas temáticas como bienestar y educación, familia y finanzas, consumo y canales de compra, perspectivas del consumo a futuro, turismo nacional e internacional y uso de tecnología.

    El consumidor como lo conocíamos ya no existe

    En el contexto actual el estudio indica que el 95% de los centroamericanos busca marcas más económicas para suplir sus necesidades y que ha sacrificado el consumo de varias categorías, disminuyendo su volumen o sustituyéndolo por productos más económicos. Sin embargo, el impacto económico dio lugar a muchos otros fenómenos y cambios con diferencias importantes entre los países de la región.

    La rutina cambió y con ello la relación con las marcas y categorías

    Un 37% de los jefes del hogar hacen teletrabajo y un 17% compró muebles para poder trabajar mejor. El día a día en los hogares también mutó: Pasamos a convertir la casa en oficina, centro de estudios y hogar, todo a la misma vez, con impacto en las rutinas y también en la inversión de mejores equipos, mobiliario y servicio de internet.

    El consumo de plataformas o productos relacionados con diversión como YouTube o Netflix también reflejó un incremento como parte del cambio en la dinámica de la actividad familiar, así como el incremento de compras en línea, uso de apps u otras alternativas para comprar diferentes productos. Actualmente, el 51% de los centroamericanos paga sus servicios en línea.

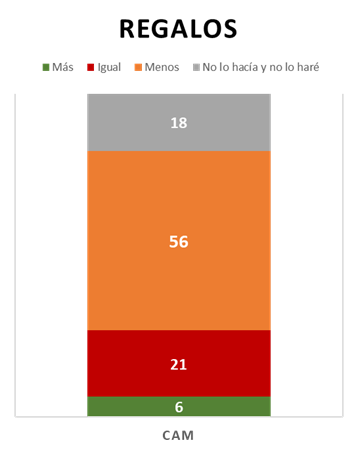
    En Navidad la gente comprará regalos, pero en menor cantidad con el fin de cuidar el presupuesto, un 56% comprará menos obsequios y un 57% afirma que visitará centros comerciales solamente si es necesario, lo cual representa una oportunidad para los comercios para atraer tráfico.

    Porcentaje de centroamericanos que comprará menos regalos:

    Con el análisis de Beatriz Zumbado de Inteligencia de Negocios, Claudia Chúa, Economista y Estrategia de negocios y Guido Romeo, Psicólogo e investigador, se hará un abordaje integral con los datos principales del mega estudio para comprender al nuevo consumidor y afinar las estrategias para lo que resta del 2020 y el año próximo. Este lanzamiento se hará oficialmente el jueves 3 de diciembre a las 9 a. m. hora de Centroamérica / 10 am hora de Panamá, de manera virtual

    Puedes registrarte en el enlace: https://unimer.clickmeeting.com/consumidor-mutante/register

  • Según el TAX Justice Network, el abuso fiscal global lo hacen los países ricos de la economía global y no los países que aparecen en la lista negra de paraísos fiscales

    Un nuevo informe de Tax Justice Network (TJN) afirma que, a nivel mundial, los países están perdiendo $ 427 mil millones cada año debido al abuso de impuestos corporativos internacionales y la evasión de impuestos privados.

    TJN descubrió que las corporaciones multinacionales evitan $ 245 mil millones mientras que el 1% más rico del mundo, que ha aumentado su riqueza durante la pandemia de COVID-19, evita $ 182 mil millones.

    En este contexto de pandemia, cuando se requieren grandes esfuerzos financieros, los países de todo el mundo ven en promedio el equivalente al 9,2% de su presupuesto de salud perdido por el abuso fiscal. El daño es aún mayor para las economías de ingresos bajos, que pierden hasta el 52% de su presupuesto de salud en la evasión fiscal, frente a solo el 8,4% para los países de ingresos altos.

    “Los evasores de impuestos privados pagaron menos impuestos de los que debían al almacenar un total de más de $ 10 billones en activos financieros en el extranjero”, dijo Tax Justice Network en un comunicado de prensa.

    La TJN afirmó haber podido calcular el alcance de la evasión de impuestos corporativos gracias a que habían sido autoinformados por multinacionales y publicados por la Organización para la Cooperación y el Desarrollo Económicos (OCDE), pero solo después de que el thinktank con sede en París asegurara que no se pudo identificar ninguna empresa individual.

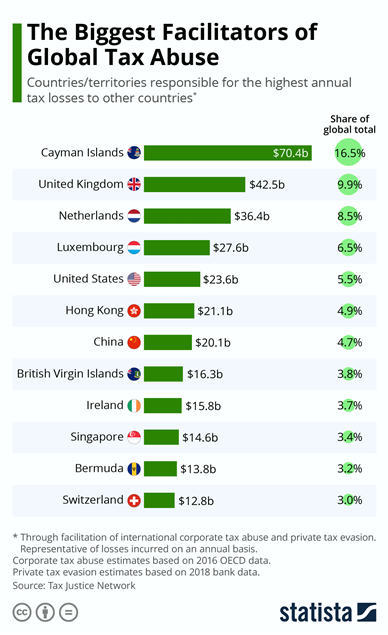
    El informe afirma que las 5 jurisdicciones con más responsabilidad en las pérdidas fiscales de los países fueron: Islas Caimán, un territorio británico de ultramar, responsable del 16,5% o más de 70.000 millones de dólares de pérdidas fiscales globales; Reino Unido (10%, 42.000 millones de dólares); los Países Bajos (8,5%, 36.000 millones de dólares); Luxemburgo (6,5%, 27.000 millones de dólares) y EE. UU. (5,5%, 23.000 millones de dólares).

    «Un sistema fiscal global que pierde más de $ 427 mil millones al año no es un sistema roto, es un sistema programado para fallar», dijo Alex Cobham, director ejecutivo de Tax Justice Network, en la publicación del informe. “Bajo la presión de gigantes corporativos y poderes de paraísos fiscales como los Países Bajos y la red del Reino Unido, nuestros gobiernos han programado el sistema fiscal global para priorizar los deseos de las corporaciones e individuos más ricos sobre las necesidades de todos los demás”.

    Fuente: TJN

    Mientras que los países de ingresos más altos perdieron más impuestos (382.7 mil millones de dólares) que los países de ingresos más bajos (45 mil millones de dólares), las pérdidas fiscales de los países de ingresos más bajos son proporcionalmente mayores en comparación con los ingresos fiscales que normalmente recaudan. Los países de ingresos más bajos pierden el equivalente al 5.8% de sus ingresos fiscales recaudados, mientras que los países de ingresos más altos pierden el 2.5%.

    Las pérdidas fiscales de América Latina y África equivalen al 20,4% y el 52,5% de los presupuestos de salud pública de esas regiones, respectivamente, según el informe.

    Fuente: TJN

    En la región latinoamericana podemos observar en primer lugar a Chile, con un 75.56% de impuestos corporativos perdidos a nivel mundial, seguido de Venezuela con un 16.03%, Bolivia con un 15.64% y Panamá en cuarto lugar con un 13.3%.

    Tax Justice Network dijo que su informe “proporciona la evidencia más sólida hasta la fecha de que los mayores facilitadores del abuso fiscal global son los países ricos en el corazón de la economía global y sus dependencias, no los países que aparecen en la lista negra de paraísos fiscales altamente politizados de la UE o las pequeñas islas bordeadas de palmeras de la creencia popular ”.

    La organización dijo que la «telaraña del Reino Unido» de los Territorios de Ultramar y las Dependencias de la Corona era responsable del 37,4% de todas las pérdidas fiscales sufridas por países de todo el mundo, o más de 160.000 millones de dólares.

    También pidió a los jefes de estado del G20 antes de la cumbre del fin de semana pasado que exijan la publicación de informes país por país de las multinacionales individuales, para que los abusadores de impuestos corporativos y las jurisdicciones que los facilitan puedan ser identificados y responsabilizados.