Categoría: Innovación

  • Samsung revoluciona los pagos digitales presentando su Samsung Pay Card

    Ayer 24 de junio, Samsung confirmó una nueva asociación entre Samsung Pay, la plataforma de banca digital Curve y Mastercard, para lanzar su nueva billetera digital.

    Apodado “Samsung Pay Card”, y obviamente una oferta de Samsung para competir mejor con Apple Wallet y el lanzamiento de la tarjeta de crédito de Apple,  el producto se describe como una solución de pago digital que brindará a los clientes de Samsung “mayor flexibilidad y control para administrar sus finanzas al ofrecer una vista única del gasto, al tiempo que permite una forma de pago simple y segura».

    Curve, la fintech de Londres que está reagrupando varios productos financieros al permitirle consolidar todas sus tarjetas bancarias en una sola tarjeta y aplicación, se está asociando con Samsung en el Reino Unido para impulsar esta tarjeta de débito, que se lanzará a finales de este año.

    La nueva asociación con Curve es la primera de su tipo para Samsung Pay en Europa. La plataforma funciona con la gran mayoría de las tarjetas de débito o crédito Mastercard y Visa, lo que facilita a los propietarios de teléfonos inteligentes Samsung pagar con su teléfono móvil, independientemente de con quién depositen su dinero y sin la necesidad de que Samsung tenga asociaciones bancarias directas. Esto permitirá que muchos usuarios nuevos suban a bordo de la revolución fintech, incluso si su banco no es compatible con Samsung Pay.

    Con la capacidad de sincronizar múltiples tarjetas de fidelidad y bancarias en un solo lugar, la Samsung Pay Card ofrecerá a los clientes una verdadera experiencia de billetera digital, todo a través de la comodidad de su dispositivo móvil.
    A través de la aplicación Samsung Pay, disponible en los teléfonos inteligentes Galaxy, los usuarios pueden comprar o realizar pagos en cualquier lugar con pagos sin contacto, especialmente importante en estos tiempos de pandemia.

    Samsung se beneficia del conjunto de características únicas y cada vez más útiles que Curve ha sido construyendo minuciosamente en los últimos años. Estos incluyen una vista única de los gastos de su tarjeta que es completamente independiente de dónde se almacena su dinero, notificaciones de gastos instantáneos, tarifas de FX más baratas que las que normalmente cobra su banco, pagos entre pares desde cualquier cuenta bancaria vinculada y la capacidad para cambiar las fuentes de pago de forma retroactiva.

    Conor Pierce, vicepresidente corporativo de Samsung Reino Unido e Irlanda, dijo sobre el anuncio: “En Samsung, nuestros clientes están en el centro de todo lo que hacemos, por eso nos esforzamos por crear la mejor tecnología, servicios y soluciones. La tarjeta Samsung Pay con tecnología Curve nos permitirá expandir nuestra oferta de Samsung Pay, ofreciendo a nuestros clientes leales mayores beneficios y recompensas que nunca antes».

    Shachar Bialick, fundador y CEO de Curve, dijo; “Tanto Samsung como Curve están haciendo cosas notables en sus industrias, esta nueva asociación hace que dos de las compañías más innovadoras del mundo colaboren en un producto emocionante que sin duda elevará el estándar para Fintech a nivel mundial. Estamos encantados de poder ofrecer los beneficios únicos de Curve a los clientes de una de las marcas más grandes del mundo y permitirles acceder a una gama significativamente mayor de servicios bancarios que conducen a una vida financiera más saludable.

  • ¿El aprendizaje remoto es el futuro?

    La educación en el hogar alguna vez se consideró la opción hippie excéntrica para la educación temprana. Ahora, con los niños participando en el aprendizaje remoto, y los padres a solo un grito de distancia, los aspectos de la educación en el hogar se han infiltrado en la vida cotidiana de los padres de todo el mundo. Edtech (tecnología aplicada a la educación) ha estado en auge en los últimos meses.

    Sin embargo, esta modalidad ha demostrado que la dificultad para enseñar en casa es la falta de herramientas para el aprendizaje remoto. Las aulas de Zoom no funcionan del todo. La educación temprana, por ejemplo, se basa en técnicas de gestión del aula como aplaudir. No se traducen bien a plataformas de video de uso general.

    Una startup llamada Top Hat está resolviendo este problema. Top Hat proporciona una plataforma de transmisión de video para educadores e incluye funciones de participación como encuestas y cuestionarios para mantener a los estudiantes enfocados.

    Las startups de Edtech como Top Hat han visto cómo las inversiones sobre ellas han llovido. Quizlet, una empresa emergente de tarjetas de vocabulario, ahora es «unicornio», la compañía de libros de texto digital Top Hat está encontrando aumentos sin precedentes en el uso y el éxito de los estudiantes. Edsights recaudó casi $ 2 millones de inversores de alto perfil. Los inversores están tan seguros de que la educación en el hogar podría convertirse en una tendencia que simplemente invirtieron $ 3.7 millones en Primer, lo que crea una ‘infraestructura completa’ para ayudar a los padres a comenzar la educación en casa sin fricciones.

    Top Hat y Primer no son los únicos, tampoco:

    Zigazoo, una aplicación para estudiantes de K-8, invita a los usuarios a publicar videos en respuesta a un aviso diario de una variedad de categorías. Zak Ringelstein, cofundador de Zigazoo, describe la aplicación como un ‘TikTok para niños’. Los primeros usuarios son los hijos de Ringlestein. Él dice que observó cómo ellos se desconectaban del estudio cuando solo se quedaban mirando las pantallas, lo que lo llevó a concluir que la interacción es clave en el aprendizaje. La aplicación es para niños desde preescolar hasta secundaria, e invita a los usuarios a publicar videos cortos en respuesta a las indicaciones basadas en proyectos. Los ejercicios podrían parecerse a experimentos científicos, como construir un volcán de bicarbonato de sodio o recrear el sistema solar a partir de elementos domésticos, y los padres controlan la aplicación.Lingumi

    Lingumi ayuda a niños de 2 a 6 años a aprender inglés. La aplicación utiliza tecnología de escucha de voz para escuchar a los niños hablar, lo que permite a los educadores y a los padres evaluar su progreso en la pronunciación y la fluidez.

    Make Music Count ayuda a los estudiantes a aprender matemáticas a través de la música, usando un piano digital. Cada ecuación resuelta corresponde a una tecla del teclado, y una vez que se resuelven todas las ecuaciones, las teclas se alinean y se reproducen con canciones populares.

    Todavía estamos en los primeros días de la tecnología de aprendizaje remoto. Los enfoques del aprendizaje digital todavía son algo escépticos: estamos haciendo lo mismo que hicimos en el aula, pero poniéndolo en línea, porque todavía estamos sacudiendo viejos hábitos y descubriendo lo que es posible en línea.

    Pero las nuevas empresas que se construyen en el ciberespacio vienen a solucionar esos problemas, como la interacción y todas las herramientas necesarias para mantener la atención de los niños, sostener el interés y fomentar su espíritu crítico. Aún estamos en estadías tempranas, pero ya el mercado comienza a resolver y potenciar las herramientas tecnológicas. Mientras tanto, son bienvenidas por padres y educadores, que buscan cualquier ayuda que puedan obtener en estos momentos Covid y los que vendrán posterior al mismo.

  • “Robolucionar” los restaurantes en tiempos de COVID

    Con el inicio de la pandemia de coronavirus, nos dimos cuenta de que años de inversiones transformadoras en tecnología podrían madurar rápidamente. Los restaurantes enfrentan muchos desafíos, particularmente en términos de mantener la seguridad y cumplir con los requisitos de distanciamiento social. Es imprescindible proporcionar a los consumidores un entorno seguro en el que puedan confiar y disfrutar sin tener que preocuparse por su salud.

    Para muchos restaurantes, el giro hacia los servicios de entrega a domicilio durante la pandemia ha sido relativamente fácil ya que cientos de cadenas ya habían abrazado el movimiento delivery. Pero, ¿qué pasa cuando sus instalaciones abren al público nuevamente?

    La esterilización de objetos va a desempeñar un papel crucial en el sector de alimentos, ya que es mucho más fácil desinfectar a un objeto, que monitorear frecuentemente a todos los empleados y huéspedes en busca de síntomas de la enfermedad.

    El servicio sin contacto será también un punto clave. Los restaurantes en China por ejemplo, han eliminado los menús en papel y proporcionan a los huéspedes códigos QR en la mesa que actúan como menú y como método de pago. Este método tiene grandes beneficios: los menús digitales se pueden clasificar por platos más populares, alérgenos, precios y más. Cuando llegue el momento de pagar, no será necesario pasar una tarjeta de crédito o efectivo al servidor. Un segundo código QR permitirá al comensal pagar a través del teléfono móvil. Esta tecnología no es costosa ni difícil de implementar.

    En los últimos años, la tecnología aplicada en los restaurantes ha servido para automatizar la cocina, servir y entregar alimentos, e incluso lavar los platos. Estos son algunos ejemplos que se están implementando con mayor celeridad debido al covid19:

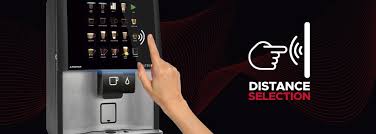
    1. Máquina dispensadora con tecnología Distance Selection. Grupo Azkoyen, multinacional tecnológica española con sede en Navarra, ha desarrollado y patentado la tecnología para sus máquinas automáticas. El usuario puede seleccionar el producto desde una distancia de seguridad de hasta 2 centímetros del panel de selección. Se trata de una nueva medida de seguridad e higiene que pueden incorporar los operadores de OCS que permite al usuario obtener los productos sin necesidad de tener contacto con la superficie de la máquina, aportando seguridad e higiene al proceso de compra.
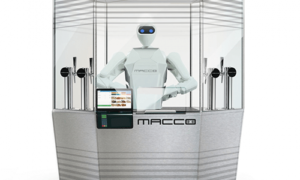
    2. Robot-camarero con capacidad de servir bebidas y alimentos. Después de años de investigación, Macco Robotics, compañía especializada en el desarrollo de aplicaciones creativas y fáciles de usar para robots humanoides, pudo presentar el pasado julio su Robot Shop «KIME«, que cuenta con la capacidad para preparar bebidas y alimentos a medida. El Robot, tiene su puesto dentro de un quiosco automatizado donde manipula alimentos y bebidas con un alto grado de libertad, equipado con un potente procesador basado en inteligencia artificial y conectado con sensores inteligentes para comunicarse con varias máquinas alrededor. Puede albergar hasta 10 tipos de productos distintos. El robot trabaja con ayuda de la nube para la gestión de su inventario de existencias.
    3. Otros robots sociales de la misma empresa, se encargan de saludar, reconocer si eres cliente habitual, llevarte a tu mesa y despedirte. Algunos incluso también tienen la capacidad servir las mesas y recoger los platos.
    4. Cintas transportadoras de platos. Como ya se inventaron en Japón en 1958, al estilo ‘kaiten zushi’, son restaurantes en los que la comida llega en pequeños platos que dan la vuelta a la barra sobre una cinta transportadora. Los clientes se sientan frente a esta barra y van tomando los platos que quieren comer cuando pasan por delante.
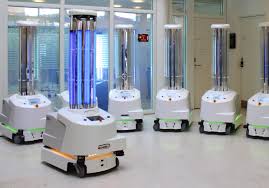
    5. Robot patrullador que desinfecta espacios de hasta 1000 metros. No solo se trata de mantener la higiene a la hora de servir la comida o la bebida, sino también de todas las instalaciones. La nueva línea de robots sanitarios para la desinfección y el control de acceso mediante la toma de temperatura, pueden funcionar de manera totalmente autónoma o mediante mando a distancia o con patrullas automatizadas. Entre otras funcionalidades, estos robots podrá desinfectar espacios mediante spray o luz ultravioleta, con lo que se combina el método químico de limpieza, con el método físico.
    6. Restaurantes, supermercados y otros negocios de alimentos están explorando si las luces UV pueden proteger a los trabajadores y clientes, pero los expertos advierten que esta poderosa tecnología requiere precaución y podría crear una falsa sensación de seguridad. Las instalaciones de UVC le darán a los clientes y al personal una capa adicional de confianza. Esto no reemplazará el lugar de la limpieza adecuada, el uso de mascarillas y guantes.
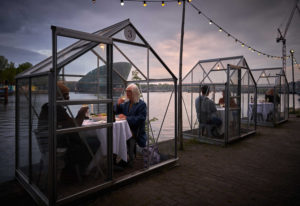
    7. Otros restaurantes en países como Amsterdam, están desarollando un servicio de aislamiento en ‘invernaderos’ personales de cuarentena, y están a la espera de que las autoridades holandesas les concedan los permisos para poder implementarlos legalmente.

    El coronavirus ha cambiado el comportamiento de los consumidores. En el mundo posterior, los consumidores serán más conscientes de dónde cenan y qué tocan. Querrán saber que los restaurantes que visitan son higiénicos y cumplen con todas las medidas de seguridad. Por lo tanto, los restaurantes deberán resaltar sus prácticas de saneamiento y estar preparados y a la vanguardia en tecnología.

  • Los millennials pueden estar preparándose para matar Wall Street

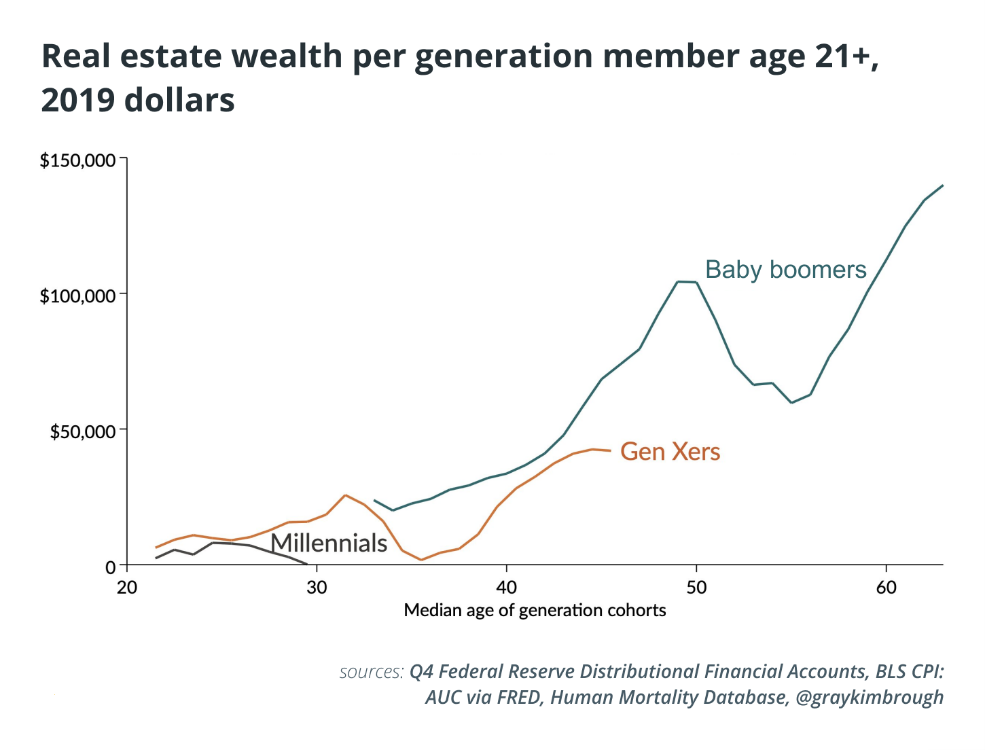
    Los Millennials son una generación que ha sido moldeada por fuerzas recesivas. Con los niveles de empleo desde la pandemia de COVID-19 ahora volviendo a niveles de comienzos de siglo, los Millennials, que ya han pasado por una recesión posterior al 11S y otra después de la crisis financiera de 2008, ahora enfrentan otro episodio de lo que el Washington Post definió como «un crecimiento económico más lento desde que ingresó a la fuerza laboral que cualquier otra generación en la historia de EEUU». Esa dificultad incluye la incapacidad de recuperarse durante los períodos de expansión.

    La recesión que resultará de la pandemia del covid19 definirá la entrada al mercado laboral del grupo más joven de Millennials. Según el Washington Post: “El empleo milenial cayó un 16% en marzo y abril de este año, más rápido que en el caso de la Generación X (12%) o los baby boomers (13%) «.

    Las sombrías perspectivas de empleo y el lento crecimiento de los salarios habrán definido la vida laboral de toda una generación. Incluso antes de que COVID-19 golpeara la economía estadounidense, un estudio el año pasado encontró que: «Todos los hitos más importantes de la vida (matrimonio, hijos, propiedad de vivienda) han llegado de manera considerable más tarde para los millennials que para las 3 generaciones anteriores». La Reserva Federal de St. Louis descubrió que desde el comienzo de la Gran Recesión, los Millennials de más edad fueron la «única generación que se retrasó más entre 2010 y 2016».

    Con los efectos de COVID-19 a punto de volver a golpearlos, la generación menos preparada para otra recesión aplastante ya no tiene un patrimonio neto y la adopción de criptomonedas es la más alta entre la generación abandonada por el sistema. La generación Millennial podría ver la criptografía como una alternativa a una estructura económica volátil que les ha fallado repetidamente.

    No es una coincidencia, entonces, que el grupo demográfico con más probabilidades de ser los primeros en adoptar nuevas innovaciones sea también el que más necesita una ruta de escape a las libertades económicas que la criptografía puede otorgar.

    El 59% de los millennials tenía una visión positiva de Bitcoin como una innovación fintech. El grupo demográfico se adelantó al segundo grupo más entusiasta (de 35 a 44 años), casi dos veces más entusiasmados con la tecnología que las generaciones trabajadoras mayores y tres veces más positivo que los jubilados.

    Decimos que los millennials podrían estar preparándose para matar a Wall Street y las criptomonedas pueden ser la razón. ¿Por qué?

    Por un lado, los fuertes retornos de Bitcoin. Con los años, Bitcoin ha devuelto muchas más ganancias que las acciones. Incluso si alguien compró BTC en sus máximos históricos (con la excepción del último) y la persona HODL’ed (Hold On For Dear Life), esa persona estaría en verde.  Estos son rendimientos poderosos sobre todos y cada uno de los activos, acciones, bonos, derivados y monedas. De hecho, según CryptoManiaks, «una inversión de $50 en 2009 le habría generado $100 millones en el pico de Bitcoin en 2017».

    Ahora Bitcoin está cotizando alto nuevamente, y su red y adopción han aumentado. Hay servicios, aplicaciones y recursos de billeteras más fáciles de usar que sirven a Bitcoin. Los grandes inversores inteligentes y bien financiados están analizando seriamente la inversión en crypto.

    Bitcoin también se está convirtiendo en un elemento de cartera de jubilación. Los millennials aún están lejos de ésta, pero ya han vivido la crisis de la vivienda, causada por los banqueros y corredores que juegan rápido con acciones y otras clases de inversión «tradicionales» y «seguras». La mayoría de los millennials han visto inversiones «seguras», como casas rematadas judicialmente y acciones hundidas, así que quizás la volatilidad y el riesgo de bitcoin no son tan diferentes.

    El precio de Bitcoin comenzó en casi cero. Como una nueva clase de inversión, es natural que muestre fluctuación. Se llama «descubrimiento de precios», donde el mercado crece, madura y descubre el precio al que Bitcoin debería flotar naturalmente. Una vez que el mercado se extienda por todo el mundo y logre liquidez global, seguridad y orientación reguladora, evolucionará una industria de bitcoins más madura, con un precio más estable. Para cuando los Millennials alcancen los 68 años de edad, un mercado maduro de Bitcoin es una posibilidad clara.

    Además, 1 Bitcoin vale más de 1 onza de oro, y sigue aumentando. Este es un cambio significativo lejos de la lógica de inversión tradicional. La portabilidad, la seguridad y la naturaleza global de Bitcoin son cada vez más atractivas para aquellos Millennials que tienen una cantidad de dinero adicional para invertir.

    El comercio de criptomonedas a menudo puede ser una alternativa más fácil que el comercio de acciones. Además, el cifrado ofrece acceso las 24 horas a diferencia de un mercado de valores. Por lo tanto, los eventos que ocurren en la vida real tienen un impacto instantáneo en los precios.

    Los Millennials pueden estar matando a las industrias, pero eso es solo porque esas industrias no se han sabido adaptar. Esta generación están poniendo su fe y confianza en un mundo digital, y hasta ahora, les ha valido la pena inmensamente.

  • Bank Frick, el banco de Liechtenstein que los bancos panameños deberían imitar

    Bank Frick, banco amigable con las criptomonedas, ahora procesa pagos a través de la moneda estable USDC.

    Bank Frick, el banco amigable con las criptomonedas con sede en Liechtenstein, ha agregado soporte para una moneda estable por primera vez. El banco ahora permite a sus clientes comerciar y custodiar la moneda estable de USDC, así como procesar pagos en dólares a través de la misma. El banco afirmó que el USDC puede ejecutar pagos en USD más rápido que SWIFT.

    USDC está respaldado por CENTER, un consorcio cofundado por Coinbase y Circle. USD Coin (USDC) es un tipo de criptomoneda conocida por ser una moneda estable. Siempre puede canjear 1 USD Coin por un dólar estadounidense, concediéndole así un precio estable. Según el cofundador y CEO de Circle, Jemery Allaire, la incorporación de USDC por parte de Bank Frick es parte de una tendencia creciente entre las instituciones financieras.  «Una tendencia que estamos viendo y esperamos que aumente en el próximo año: los bancos regulados agregan soporte para el USDC, que se está convirtiendo en un importante medio alternativo para la transferencia de valor para los bancos», dijo Allaire en un tuit.

    «Con la incorporación de USDC, permitimos que nuestros clientes procesen pagos en USD rápidamente y basados ​​en tokens. En comparación con el procedimiento clásico SWIFT, el tiempo de procesamiento se reduce significativamente», dijo Stefan Rauti, jefe de banca blockchain en Bank Frick.

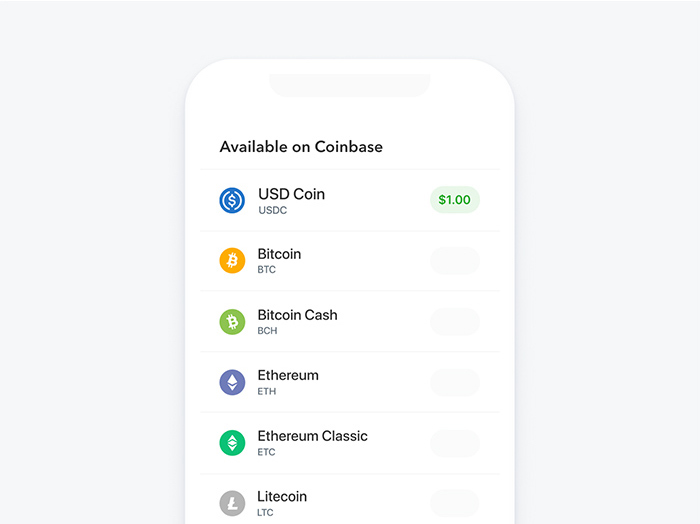
    Bank Frick ahora admite un total de diez activos criptográficos: Bitcoin (BTC), bitcoin cash (BCH), litecoin (LTC), XRP, ether (ETH), ether classic (ETC), NEM (XEM), Qtum (QTUM), Lúmenes estelares (XLM) y moneda USD (USDC). El banco dijo que mantiene los fondos criptográficos de los clientes en billeteras «frías» o fuera de línea.

    Desde su fundación en 1998, Bank Frick se ha convertido en uno de los bancos de blockchain más importantes de Europa, ofreciendo criptocomercio y custodia para clientes institucionales, mineros y firmas mineras. El banco se aventuró en el espacio criptográfico en 2018. Ahora, ha decidido capitalizar completamente blockchain y crypto, cambiando SWIFT por USDC. El año pasado, también estableció dos filiales de blockchain: Distributed Ventures AG, un programa de incubadora y aceleradora, y The DLT Markets AG, una plataforma de activos digitales para inversores institucionales.

    La Sociedad para la Telecomunicación Financiera Interbancaria Mundial, o SWIFT, ha estado en uso por las principales instituciones financieras desde su origen en la década de 1970. Sin embargo, después de la aparición de las criptomonedas, específicamente monedas estables, el omnipresente SWIFT ha encontrado una resistencia severa. Coinbase recorta las recompensas de la moneda estable USDC en casi un 90% Desde el comienzo del año, el USDC ha agregado más de $230 millones a su capitalización de mercado, lo que lo lleva a alrededor de $750 millones. Aunque independientemente de este impresionante crecimiento hasta la fecha, es superado por otras criptomoneda como Tether (USDT), habiendo agregado ésta más de $5 mil millones a su capitalización de mercado total solo en 2020.

    Para el mundo financiero y de las inversiones internacionales post Covid, este banco ya está preparado para todos los servicios que requieren las nuevas tecnologías. El Bank Frick  es el servicio ideal para empresas establecidas, nuevas empresas e inversores que desean impulsar el negocio de blockchain en un entorno regulatorio seguro. Mientras tanto, en Panamá, el país puesto en listas negras por la misma Union Europea de donde proviene este innovador banco, no logramos avanzar en ningún aspecto que pueda captar la enorme industria criptográfica global.

    El Bank Frick enfoca sus múltiples servicios como ventanilla única para respaldar los esfuerzos sostenibles dentro de la industria y ofrece servicios de negociación y custodia para activos criptográficos, ventas de tokens y desarrolla soluciones de estructura criptográfica personalizadas. Incluso ofrecen su experiencia en consultoría y regulación financiera para los activos criptográficos a pares de su industria. ¿Podrían imaginar por unos momentos que todos los stocks panameños en real estate pudiesen comerciarse en el mercado internacional cripto, y poder utilizar la banca local para ello, como hoy pueden hacerse en Liechtenstein? Panamá necesita ser más creativa y valiente para salir de la crisis económica que le quedará luego del virus.

  • MyDHLi: DHL lanza un innovador portal integral para clientes de logística digital

    El comercio tradicional comprendió, producto de los niveles de encierro vividos por la población en general durante el Covid-19, que apalancar su oferta a través de e-commerce, constituye mucho más en un simple canal de venta. Antes de la aparición del Coronavirus una persona en promedio compraba en dos o tres sitios online al mes, con la pandemia, esta cifra se disparó inmediatamente a seis o siete sitios web, llevándolo a realizar en promedio el 80% de las compras de los hogares por estos canales. Los análisis esperan que cuando la situación vuelva a la normalidad, el comercio digital abarcará el 25% de la comprar mensuales que una persona realiza. Del lado de la oferta, el nuevo modelo de negocio hace que sea imposible para un comercio no contar con e-commerce en su oferta. El PostCovid-19 hará que las empresas cambien el 100% de sus procesos para ser exitosos; sino lo hacen, los competidores que consigan adaptarse más fácilmente a los nuevos modelos serán los que capitalicen el mercado. Durante esta etapa los ganadores serán los que puedan adaptar sus estrategias de e-commerce de una forma rápida para potenciar a sus marcas y ofrecer sus productos y servicios al mercado global, no sólo local.

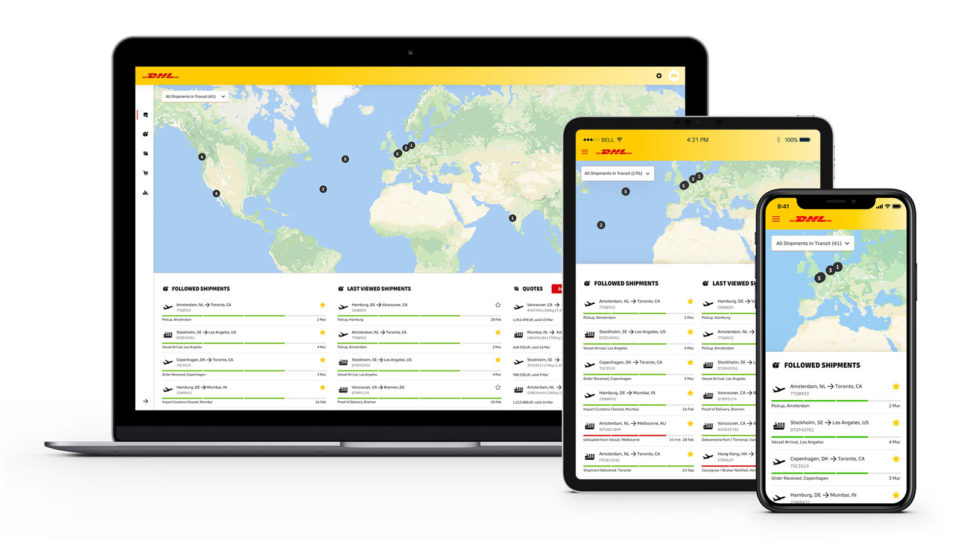
    Y por ello, anticipándose a la complejidad que puede presentar la logística global para una pequeña empresa, DHL Global Forwarding, el especialista en transporte aéreo y marítimo de Deutsche Post DHL Group, lanzó myDHLi, la única plataforma en línea totalmente integrada para clientes de transporte de carga. La interfaz de usuario altamente intuitiva de myDHLi facilita su uso y garantiza que los clientes tengan a mano toda la información relevante. Como reflejo de las funciones de redes sociales ya establecidas, como follow and share(seguir y compartir), se puede acceder fácilmente a la información relevante entre organizaciones y socios comerciales. La gestión completamente transparente de las tarifas de flete, las ofertas, los modos de transporte, las emisiones de carbono y todos los demás datos de envío relevantes están disponibles con solo unos pocos clics y se pueden mostrar en análisis e informes detallados. Uno de los aspectos más singulares es el beneficio de la visibilidad y el control total sobre todos los modos de envío y transporte, las 24 horas del día, los 7 días de la semana.

    «A pesar de la digitalización acelerada y la conectividad súper rápida, los clientes necesitan reducir la complejidad de la logística internacional. Y eso es exactamente lo que hace nuestra herramienta», dice Tim Scharwath, CEO de DHL Global Forwarding, Freight. DHL ha creado un portal único para clientes que se adapta a las necesidades de los mismos. Al combinar servicios como cotizaciones en línea y reservas con seguimiento de envíos, accesibilidad de documentos y análisis de datos, se tiene no solo una visibilidad de 360 ​​grados, sino también se sientan las bases para que los clientes administren su logística, en cualquier momento y en cualquier lugar. «Creemos firmemente que la digitalización tiene el potencial de facilitar y mejorar el negocio diario de los envíos y los transportistas de carga en forma simultánea. Esto es aún más cierto en tiempos impredecibles y desafiantes como los que actualmente se enfrentan con COVID-19, y que ahora podría actuar como un acelerador para digitalizar la industria. Eso es lo que la digitalización significa para nosotros y por qué lo convertimos en la piedra angular de nuestra estrategia 2025 «.

    Credit: DHL

    La plataforma combina servicios en línea existentes como myDHLi Quote + Book y myDHLi Analytics con nuevos servicios y características, y los incorpora en una plataforma innovadora. Servicios como una capacidad de búsqueda muy eficiente mejoran la experiencia del usuario. Además, desarrollado completamente in Company, el nuevo servicio de seguimiento utiliza información de extremo a extremo para hacer que los envíos a través del aire y el océano sean visibles casi en tiempo real. Esto proporciona a los usuarios un control completo, desde la recogida hasta la entrega final. El servicio también ofrece datos sin procesar en extractos de Excel. Otra característica nueva es myDHLi Documents, que ofrece un acceso rápido y fácil a los documentos de envío descargables. Todos los documentos (cotizaciones, factura comercial, lista de empaque, factura de la casa, factura, comprobante de entrega, etc.) se almacenan en un solo lugar. Los diseñadores adaptaron un enfoque móvil primero para un uso continuo en todos los dispositivos. Las funciones de redes sociales populares incorporadas, como las funciones de follow y share, simplifican la comunicación a lo largo de la cadena de suministro al permitir que los clientes intercambien información con colegas, clientes y proveedores. Además, los datos pueden analizarse y exportarse fácilmente o integrarse directamente a sistemas propios, en base a un conjunto de API.

    MyDHLi presenta una construcción modular. Los usuarios pueden individualizar su portal seleccionando los servicios específicos que desean. Gracias al proceso de registro de inicio de sesión único, todos los servicios están disponibles desde el principio. No se necesitan procesos adicionales de registro o inicio de sesión. MyDHLi es gratuito para todos los clientes de DHL Global Forwarding.

    El lanzamiento comienza con una fase piloto que incluye clientes seleccionados de los cinco continentes (América del Norte, Europa, Asia, Australia, África. Panamá, como el resto de América Latina, deberán esperar un poco más aún). MyDHLi se está implementando en hitos sucesivos para garantizar una transición suave región por región. Los clientes interesados ya ​​pueden registrarse para ingresar a myDHLi. Se compartirán actualizaciones periódicas basadas en los comentarios de los clientes. El portal para clientes anterior, DHLi, estará disponible hasta que se complete el despliegue de myDHLi.

    Entonces, ya no hay excusas, si está preparando su comercio para volcarse a una estrategia digital basada en ecommerce, no se desespere; en poco tiempo más, sus envíos alrededor del mundo podrá hacerlos desde una sola plataforma online y con solo un par de clicks.

  • Un servicio de entrega robótica en UK podría demostrar ser el futuro de las entregas de delivery

    Unos pequeños vehículos blancos de seis ruedas se han convertido en la vista habitual en las calles de Milton Keynes, en UK. Los vehículos autónomos en miniatura llevan entregas de alimentos a casi 200,000 residentes de la ciudad, pudiendo entregar varias bolsas de compras sin la necesidad de un conductor humano o una persona de entrega.

    Starship Technologies, la compañía propietaria de la flota de 70 máquinas, ha estado probándolos en la ciudad desde 2018. Lo robots blancos en forma de caja están a la altura de las rodillas y poseen lo que parece una antena, coronados con una pequeña bandera roja para que sean más fáciles de detectar a medida que avanzan por el vecindario, y viajan en pavimentos a una velocidad máxima de 4 mph. El servicio tiene un costo de £2.

    La operación de Milton Keynes es el primer despliegue comercial en el Reino Unido, y comenzó a mediados de marzo, justo cuando el país estaba implementando un distanciamiento social generalizado en un esfuerzo por abordar la propagación del coronavirus. Los residentes pueden descargar la aplicación de entregas Starship-Style para comprar comida cocinada y pequeños pedidos de supermercados, que se cargan en los robots y se los llevan a ellos.

    A pesar del aumento de la demanda, los robots además han estado entregando gratuitamente a los trabajadores de la salud. «En este momento estamos ofreciendo entregas gratuitas a todos los trabajadores del NHS dentro de la comunidad. Queremos facilitarles un poco la vida a estas personas en estos tiempos muy, muy estresantes. Muchos de ellos están haciendo 80 horas a la semana y no tienen tiempo para ir a la tienda de comestibles local, por lo que usan nuestros robots para sus compras», dijo Henry Harris-Burland de Starship Enterprises. «Nos honra poder ser parte de esa solución.

    “Estamos haciendo todo lo posible para expandirnos lo más rápido posible para ofrecer este servicio a más personas, especialmente en este momento realmente importante».

    Sam Crooks, el alcalde de Milton Keynes, dijo: «Tengo un grupo demográfico bastante joven en mi barrio, y les encanta. Obviamente, hubo una explosión de uso al principio, debido a la novedad, pero ya es solo una parte de las rutinas de las personas”.

    El lanzamiento de la oferta de Milton Keynes de Starship se produce cuando los servicios de entrega convencionales están bajo una presión creciente. Los trabajadores de entrega arriesgan su salud para entregas a veces no esenciales, y los servicios de delivery han tenido que lidiar con un número creciente de trabajadores que toman licencia por enfermedad.
    Y aunque el servicio no puede de momento, llevar grandes volúmenes de pedidos a domicilio, pueden resolver una necesidad puntual de abastecimiento de bienes básicos en estos momentos tan críticos.

    La firma de robótica planea expandirse aún más en el Reino Unido y los Estados Unidos. Un portavoz dijo: «Hemos tenido tiendas de abarrotes, restaurantes y otras empresas de reparto en contacto para pedir ayuda a nuestros robots. Hasta la fecha, los robots han completado más de 100,000 entregas autónomas, han recorrido más de 500,000 millas y completado más de 5 millones de cruces de carreteras”.

    “Estamos haciendo todo lo posible para mantener seguros a nuestros clientes y empleados. Todos los procesos de sanitización en torno a nuestro servicio han sido revisados ​​por expertos y estamos siguiendo su orientación sobre los procedimientos operativos para garantizar un servicio seguro y conveniente para todos. Sin robots, se necesitan más humanos en la cadena de suministro para la entrega, y como los humanos son la fuente clave de transmisión, el uso de robots disminuye este riesgo”.

    Starship es solo una de una serie de nuevas empresas que esperan que los vehículos livianos, lentos y amigables para los peatones puedan ser la solución para normalizar la conducción autónoma. Empresas más grandes como Amazon también se han involucrado y el gigante minorista ha estado probando sus robots Scout en el estado de Washington.

  • Visa solicita patente para lanzar una moneda digital fiduciaria basada en Blockchain

    El nuevo sistema de Visa podría ser la punta de lanza para cuando los bancos centrales cambien las monedas fiat por monedas digitales (CBDC). El sistema también sugiere un futuro sin efectivo.

    Una nueva solicitud de patente de Visa, sugiere que la gigante de los pagos está interesada en crear un sistema digital que reemplazaría el dinero en efectivo.

    La Oficina de Patentes y Marcas de los Estados Unidos (USPTO) publicó el jueves pasado una solicitud de patente titulada “Moneda digital fiduciaria“. El documento, que fue presentado por Visa en noviembre del año pasado, dice que el sistema podría acuñar una nueva moneda fiat digital y llevar un registro de todas las emisiones en la Blockchain.

    El documento de presentación de la patente describe al sistema como: Un método implementado por computadora que comprende: recibir, por una computadora de la entidad central, una solicitud de moneda digital. La solicitud incluye un número de serie y una denominación de una moneda física. La generación incluye el registro de la moneda digital en una Blockchain.

    En resumen, la presentación describe un sistema de criptomonedas vinculadas a fiat que utiliza una plataforma Blockchain privada.

    Un dato no menor del sistema descripto por Visa es que hace referencia a una “computadora de la entidad central“. Si bien la empresa de pagos no revela mucho sobre qué sería específicamente esa computadora, establece que: “Una entidad central puede ser un banco central, que regula un suministro monetario“.

    En este sentido, parte de la función de esta entidad sería actuar como supervisor monetario. Estaría encargado de  administrar los volúmenes y garantizar que el valor de la moneda digital siempre permanezca vinculado  al fiat físico. La computadora central también sería la única capaz de generar efectivo digital nuevo.

    Si bien no se indica si efectivamente Visa está considerando a otras entidades -públicas o privadas- para este sistema, el proyecto sugiere que la empresa podría convertirse en un proveedor de infraestructura crucial para las CBDC en un futuro.

    Otro aspecto que cabe relucir de la presentación de Visa, es que explica además que el ecosistema de pagos puede volverse 100% digital. “El efectivo puede retirarse de los mercados sin fricciones” para mejorar el ecosistema de pagos.

    Si bien el dólar estadounidense se menciona como una de las monedas fiduciarias que se utilizarán para este proyecto, Forbes informó que la patente podría aplicarse a otras monedas como la libra, el yen y el euro. En esta línea, la presentación añade: “Los usuarios pueden tener moneda digital con la misma denominación que la moneda física local“.

    En los últimos tiempos, las compañías de servicios financieros han avanzado en la adopción de la tecnología Blockchain, destacando sus beneficios. El reciente documento de Visa también demuestra que la compañía ha estado evaluando y asimilado los beneficios de las monedas digitales.

    Los sistemas de criptomonedas tienen ventajas sobre los sistemas de moneda fiduciaria. Por ejemplo, las transferencias de dinero en criptomonedas también pueden ser más rápidas que las transferencias de dinero en moneda fiat convencionales. Por último, las Blockchains son registros inmutables de transacciones.

    En esta descripción, Visa también aborda el tema de la regulación a la cual generalmente no están sujetas las criptomonedas. Por otro lado, contempla que “no es práctico para los gobiernos” convertir completamente sus sistemas de fiat en activos digitales; en particular por la necesidad de contar con dispositivos electrónicos a los cuales no toda la población tiene acceso. Finalmente, Visa dice que el nuevo proyecto abordará “este y otros problemas” asociados a las criptomonedas.
    Los recientes esfuerzos de Visa demuestran que las gigantes compañías de la industria de pagos electrónicos, que por muchos años han operado bajo la estructura tradicional, ahora también están explorando nuevas innovaciones en el ámbito del dinero. Visa también introdujo este mes una patente para un sistema de destokenización

    Sin embargo, la patente no significa necesariamente que Visa termine efectivamente desarrollando un sistema de activos digitales. Las compañías presentan con frecuencia patentes con novedosos sistemas, pero no avanzan en los planes. En una entrevista a Forbes, un portavoz de la compañía comentó al respecto:

    Visa tiene un vasto equipo global de inventores e innovadores que trabajan en tecnologías de pago de vanguardia. Cada año buscamos patentes para cientos de nuevas ideas. Si bien no todas las patentes darán como resultado nuevos productos o características, Visa respeta la propiedad intelectual y estamos trabajando activamente para proteger nuestro ecosistema, nuestras innovaciones y la marca Visa.

    Por otro lado, algunos entusiastas del ecosistema no manifestaron especial encanto por la noticia de innovación de Visa. “¿Cuáles serían las consecuencias de que una entidad intentara patentar un protocolo que ha sido esencialmente de código abierto durante más de un década?” preguntó un usuario en Twitter. A lo que Jake Chervinsky, abogado y GC de Compound, respondió que “Visa no puede patentar algo que no inventó o que no es nuevo“.

    Visa menciona la popular plataforma de contrato inteligente Ethereum, así como Hyperledger Fabric, como posibles plataformas alternativas en las que podría basarse este sistema de moneda digital fiduciaria.

    Ethereum permite a cualquier parte crear un activo digital en la plataforma aprovechando una máquina virtual ejecutada por múltiples nodos a nivel mundial. La máquina virtual Ethereum es lo suficientemente grande como para garantizar el buen funcionamiento de una moneda nacional, sin embargo, esta aplicación aún no se ha hecho antes, lo que representa un riesgo para cualquier entidad soberana que busque digitalizar su moneda fiduciaria.

    “Visa tiene un vasto equipo global de inventores e innovadores que trabajan en tecnologías de pago de vanguardia. Cada año buscamos patentes para cientos de nuevas ideas ”, dijo un portavoz de Visa a Forbes el jueves.

    «Si bien no todas las patentes darán como resultado nuevos productos o características, Visa respeta la propiedad intelectual y estamos trabajando activamente para proteger nuestro ecosistema, nuestras innovaciones y la marca Visa».

    En otra entrevista con J. Christopher Giancarlo, quien es abogado principal de Willkie Farr and Gallagher y ex presidente de la Comisión de Comercio de Futuros de Productos Básicos de los Estados Unidos, Giancarlo declaró que esta solicitud muestra cuán dispuestos están las entidades privadas a trabajar en colaboración con entidades estatales para revolucionar varios sectores.

    «Esta solicitud de patente es evidencia de que el sector privado está trabajando mucho en el futuro del dinero», agregó.

    Visa, a pesar de ser uno de los principales defensores del sistema financiero tradicional, ha sido un ferviente defensor de la tecnología emergente y, en particular, de blockchain. Hasta ahora, la aplicación más exitosa de blockchain ha sido la criptomoneda y esta es un área de especialización en la que Visa tiene más conocimiento. Como resultado, sus acciones continuaron escalando al alza cotizando a $ 180.90, aproximadamente 2.15% el viernes pasado. La compañía ha experimentado un aumento en los usuarios diarios, debido a la pandemia de coronavirus, que está presionando a las personas a adoptar dinero plástico, por lo cual el momento de la presentación de la patente no podría haber sido más oportuno.

  • JPMorgan extiende sus servicios bancarios a los exchanges de criptomonedas

    JPMorgan Chase, el importante banco de Wall Street, está extendiendo los servicios bancarios a los exchanges de Bitcoins Coinbase y Gemini; es la primera vez que el banco más grande de la nación ha aceptado clientes de la industria de las criptomonedas. Con más de 30 millones de usuarios, Coinbase es el mayor intercambio de cifrado en los EE. UU. Gemini, un intercambio más pequeño, fue cofundado por los gemelos Winklevoss (los controversiales iniciadores de Facebook).

    Los bancos, por mucho tiempo, se habían resistido a lidiar con los exchanges de criptomonedas por temor al escrutinio del regulador o la preocupación de que tales vínculos los expongan al lavado de dinero. Coinbase y Gemini, sin embargo, están regulados por múltiples instituciones. Coinbase está registrada como una empresa de servicios monetarios en la Red de Ejecución de Delitos Financieros, y Gemini obtuvo una carta fiduciaria del Departamento de Servicios Financieros de Nueva York en 2015. Ambas bolsas han pasado por los rigores para operar bajo el marco BitLicense de NYDFS.

    Según los informes, ambas cuentas de cambio fueron aceptadas en abril, y las transacciones ahora comienzan a procesarse. Ambos intercambios enfatizan las verificaciones de KYC (Know Your Customer) y las medidas contra el lavado de dinero. Esos movimientos iniciales amigables con los reguladores, ayudaron a ambas compañías a recibir licencias de servicios y  transmisor de dinero en múltiples jurisdicciones de EE. UU.

    JPMorgan Chase no procesará Bitcoin u otras transacciones basadas en criptomonedas, pero proporcionará servicios de administración de efectivo y manejará transacciones basadas en dólares para los clientes de los exchanges con sede en EE. UU. Procesará transferencias bancarias y depósitos y retiros a través de la red de la Cámara de Compensación Automatizada.

    Originalmente un banco escéptico de Bitcoin, JPMorgan lanzó su propia criptomoneda hace algún tiempo, y ahora como vemos, realizó otro movimiento pro-cripto. Así, el año pasado que probó con éxito JPM Coin, una moneda digital destinada a acelerar los pagos. El banco también planea fusionar su unidad de blockchain Quorum con el desarrollador ConsenSys. El banco declaró que quiere usar Quorum y emitir JPM Coin para liquidar las transferencias interbancarias.

    Muchos de los primeros usuarios de la criptomoneda acudieron en masa al sistema descentralizado y “sin confianza” porque estaban desilusionados con los bancos centrales y la banca de reserva fraccional. Pero el movimiento criptográfico se está convirtiendo en una gran industria, y en los últimos años, los exchanges han sido la vía de acceso para usuarios menos expertos en tecnología. Para Coinbase y Gemini, trabajar con instituciones convencionales como JPMorgan puede ayudarlos a escalar y atraer más ‘nocoiners’ a su círculo.

    El hecho que el banco se esté abriendo a Bitcoin es muy significativo y representa un gran progreso que podría aportar un nuevo nivel de legitimidad a la moneda más grande del mundo y atraer nuevos inversores. Después de todo, el CEO de JPMorgan, Jamie Dimon, fue uno de los críticos más duros de Bitcoin pero ahora, el banco está cambiando su postura, lo que podría significar que también extiende una mano a otras empresas del mundo criptográfico.

  • El coronavirus detonó el motor de la innovación en la India para el mundo

    Los empresarios e innovadores de toda India han respondido rápidamente al desafío planteado por la pandemia COVID-19. En las últimas semanas han aparecido una serie de innovaciones disruptivas en el país, muchas de ellas surgidas de empresas emergentes incubadas por universidades.

    Un problema particular a medida que los bloqueos comienzan a aliviarse será cómo detener la propagación del virus en espacios públicos como aeropuertos o estaciones de autobuses. Por este motivo, Asimov Robotics, una empresa emergente con sede en Kerala, India, ha desplegado ya robots en las entradas de edificios de oficinas y otros lugares públicos para dispensar desinfectante de manos y entregar mensajes de salud pública sobre el virus. Los robots desarrollados por Asimov Robotics también se están desplegando en salas de aislamiento de hospitales para transportar alimentos y medicamentos, lo que alivia la presión sobre el personal médico.

    A principios de abril, el gobierno indio también lanzó una aplicación de seguimiento COVID-19 llamada Aarogya Setu que utiliza GPS y Bluetooth para informar a las personas cuando corren el riesgo de exponerse a COVID-19. La aplicación se lanzó antes de que una iniciativa similar de los gigantes tecnológicos Google y Apple despegara. Además, nuevas empresas como KlinicApp y Practo, ofrecen pruebas COVID-19 en el hogar y consultas en línea con médicos a través de su plataforma.

    En respuesta a la escasez de ventiladores para cuidados críticos, compañías como Nocca Robotics (incubada en el Instituto Indio de Tecnología (IIT) -Kanpur), Aerobiosys Innovations (incubada en IIT Hyderabad) y AgVa Healthcare están desarrollando a bajo costo y fáciles de usar, ventiladores portátiles que se pueden implementar incluso en áreas rurales del país.

    Las nuevas empresas también están apoyando la campaña de información pública del gobierno sobre el coronavirus mediante el desarrollo de plataformas tecnológicas para difundir las notificaciones gubernamentales. El gobierno del estado de Kerala lanzó una aplicación llamada GoK-Kerala Direct que envía actualizaciones de COVID-19 e información de viaje a través de notificaciones telefónicas y por SMS a teléfonos más antiguos para algo menos de la mitad de la población de la India que carece de teléfonos inteligentes. Estos mensajes se entregan tanto en inglés como en malayalam, el idioma local.

    La higiene de los espacios públicos es otra área de notable innovación. Las nuevas empresas como las tecnológicas Aqoza y PerSapien han desarrollado formulaciones químicas que desinfectan los espacios públicos. Airlens minus Corona de PerSapien es una máquina que dispensa gotas de agua ionizada para oxidar la proteína viral.

    Otra nueva empresa, Droom, ha creado un recubrimiento antimicrobiano especial llamado Corono Shield, que inhibe el crecimiento de microorganismos como bacterias, algas, levaduras, mohos y hongos en las superficies. Está siendo probado por la policía en Gurugram en el estado de Haryana.

    Además, la compañía Marut Dronetech se ha asociado con los gobiernos estatales para probar el uso de drones para controlar el cumplimiento de las reglas de distanciamiento social. Los drones también se están utilizando para entregar suministros médicos e incluso verificar la temperatura de las personas mediante imágenes térmicas.

    Este empuje para mantener y mejorar la mentalidad empresarial puede crear la próxima ola de innovación para continuar la lucha contra COVID-19 y para la recuperación socioeconómica una vez que las restricciones de bloqueo comiencen a disminuir.