Categoría: Tecnología

  • Panamá entre los últimos puestos del ranking de la OCDE sobre gobierno digital

    Las clasificaciones se publicaron en la reunión anual de E-Leaders de la OCDE que se celebró virtualmente el pasado miércoles 14 de octubre. Corea del Sur ocupó el primer lugar entre las 33 naciones encuestadas para el “Índice de gobierno digital (DGI): 2019”, el primer informe publicado por la OCDE que mide el nivel de digitalización, eficiencia y transparencia de los sectores públicos de 29 países miembros y cuatro países no miembros, que incluye Uruguay, Brasil, Panamá y Argentina.

    Corea del Sur encabezó la lista de Resultados Generales de la DGI 2019, con una puntuación compuesta de 0,742 en una escala de 1,0 puntos, seguida de Gran Bretaña con 0,736, Colombia con 0,729, Dinamarca con 0,652 y Japón con 0,645.

    El ranking se elaboró a partir del análisis de las categorías de: diseño digital, datos abiertos, gobierno como plataforma, sistema abierto por defecto, participación del usuario y proactividad.

    Todos estos países se destacan principalmente por sus altos puntajes en el gobierno como dimensión de plataforma, combinados con resultados sobresalientes en las dimensiones impulsadas por el usuario, diseño digital y sistema abierto por defecto. Por el contrario, Suecia, Islandia, Argentina y Panamá muestran resultados generales limitados en todas las dimensiones.

    Corea del Sur obtuvo una puntuación especialmente buena por sus esfuerzos sostenidos para integrar la tecnología digital en los sistemas gubernamentales existentes, su prestación digital de servicios a los ciudadanos y la apertura de sus datos, procesos y servicios al público. Reino Unido ha obtenido altas calificaciones por su trabajo relacionado con diseño digital, estar basado en usuarios y datos, y también por su gobierno como plataforma. Colombia se destacó en participación del usuario y proactividad, ubicándose en el primer y segundo lugar respectivamente.

    De los demás países de América Latina, Uruguay ocupa el 9º puesto, Brasil el 16, Chile el 24, y Panamá en el puesto 30 de un total de 33.

    En un comunicado de prensa, el ministro del Interior de Corea del Sur, Chin Young, dijo que los «esfuerzos innovadores del gobierno para promover activamente la transformación digital en el sector público han sido reconocidos internacionalmente. El gobierno digital está directamente conectado con la vida cotidiana de la gente», dijo Moon, y señaló como ejemplo la velocidad y efectividad del gobierno de Corea del Sur en el desembolso de fondos de apoyo de emergencia a los ciudadanos durante la pandemia de COVID-19.

    Moon también destacó el New Deal coreano de su administración, un ambicioso paquete de reformas económicas, ambientales y sociales de $139 mil millones que incluye un New Deal digital como pieza central. Este Digital New Deal se centrará en la competitividad de Corea del Sur en tecnologías como 5G, big data, inteligencia artificial y trabajo y aprendizaje remotos. El plan exige una fuerte integración gubernamental, incluidas las plataformas de big data del sector público y de la salud y los sistemas de infraestructura inteligente.

    Según el informe de la OCDE: Los principales países del índice han realizado «esfuerzos consistentes e integrales para implementar reformas gubernamentales digitales coherentes» . «Sus excelentes resultados se derivan de acuerdos institucionales a largo plazo y estrategias sostenibles».

    El estudio destacó también la importancia del gobierno digital en tiempos de crisis como la pandemia COVID-19. «Los gobiernos digitales bien establecidos pueden ayudar a que el gobierno sea más resistente y receptivo, cualidades que se vuelven sumamente importantes en tiempos de emergencia, como ha demostrado la pandemia de COVID-19», dijo el informe.

    La organización afirma que sus hallazgos indican el progreso prometedor pero modesto realizado hacia gobiernos digitales fuertes. Se dice que sus clasificaciones alientan a los gobiernos a intensificar sus esfuerzos para utilizar estratégicamente las tecnologías digitales y también los datos para los servicios públicos impulsados ​​por los usuarios.

    «El sólido desempeño» de países de alto rango, incluida Corea del Sur, «muestra hasta qué punto las políticas gubernamentales digitales están integradas en el núcleo de políticas más amplias con esfuerzos de reforma globales consolidados en varias administraciones», y que «han trabajado para construir fundamentos y estrategias a largo plazo como base para la transformación digital ”, dijo la OCDE en el informe.
  • Amazon presenta un nuevo dispositivo biométrico que permitirá pagar con la palma de la mano y sin contacto

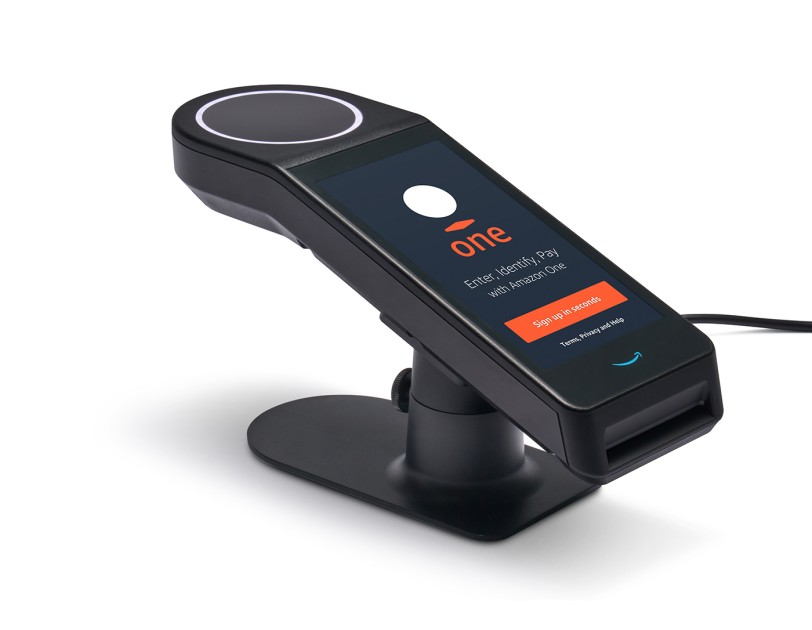
    Amazon presentó hace dos semanas su propia tecnología de reconocimiento para la palma de mano que utilizará inicialmente como tarjeta de crédito personal dentro de las tiendas físicas de la compañía.

    Amazon One utilizará algoritmos patentados, una combinación de detalles del área de la superficie como líneas y crestas, junto con patrones de venas para crear una «firma de palma», lo que permitirá pagar colocando la mano en el aire durante aproximadamente un segundo.

    Esta forma de autenticación biométrica se basa en características físicas que permanecen constantes durante toda la vida y los patrones son diferentes para cada dedo y para cada persona, y como están ocultos debajo de la superficie de la piel, la falsificación es extremadamente difícil, comenta la compañía.

    Al principio, esta firma de palma se utilizará en las propias tiendas Go de Amazon en Seattle, y la compañía también planea agregar Amazon One a otras tiendas de Amazon en los próximos meses. Además, su uso eventualmente se extenderá más allá de sus tiendas físicas. «Creemos que Amazon One tiene una amplia aplicabilidad más allá de nuestras tiendas minoristas, por lo que también planeamos ofrecer el servicio a terceros minoristas, estadios y edificios de oficinas para que más personas puedan beneficiarse de esta facilidad y conveniencia en más lugares», dice Dilip Kumar, vicepresidente del negocio minorista físico de Amazon.

    La fuerte presencia minorista de Amazon ciertamente podría ayudar a hacer realidad este tipo de escaneo. «En la mayoría de los entornos minoristas, Amazon One podría convertirse en una opción alternativa de pago o tarjeta de fidelización con un dispositivo en el mostrador de pago junto a un sistema de punto de venta tradicional», dijo Kumar. La compañía ha afirmado estar ya “en discusiones activas con varios clientes potenciales».

    La compañía afirmó que eligió el reconocimiento de la palma de la mano sobre otras tecnologías como el reconocimiento facial debido a sus beneficios en cuanto a privacidad. “Una razón fue que el reconocimiento de la palma de la mano se considera más privado que algunas alternativas biométricas porque no se puede determinar la identidad de una persona mirando una imagen de su palma”, explica Kumar. «También requiere que alguien haga un gesto intencional al colocar la palma de la mano sobre el dispositivo para usarlo».

    Para utilizar este servicio, ni siquiera se necesitará una cuenta de Amazon, solo un número de teléfono y una tarjeta de crédito; la mano funciona automáticamente como método de pago con cargo directo sobre la tarjeta registrada. El nivel de seguridad es más o menos similar al de un escaneo de huellas dactilares, pero al usarse a una distancia de unos pocos centímetros, lo hace mucho más práctico.

    La empresa promete que la impresión no se almacenará en el sitio, sino que se cifra y se mantiene de forma segura en la nube. Los usuarios de Amazon One también podrán eliminar sus datos biométricos del portal en línea de la compañía si ya no requieren usar el servicio.

    Amazon ha estado trabajando en esta función durante años, habiendo aplicado a la patente de tecnología de reconocimiento de palma de mano a fines de 2019. La compañía considera que dejar una tarjeta de crédito física o incluso un dispositivo móvil fuera de escena agrega una capa adicional de seguridad que podría reducir el fraude de tarjetas de crédito y ahorrarles a estas compañías una buena cantidad de cambio.

    Los pagos de Amazon One se considerarán transacciones con tarjeta presente, similares a las realizadas con billeteras digitales como Apple Pay y Google Pay. Esto significa que las empresas de tarjetas de crédito seguirán recibiendo ingresos por comisiones comerciales.

  • e-Yuan: la moneda digital china que podría desafiar al bitcoin e incluso al dólar

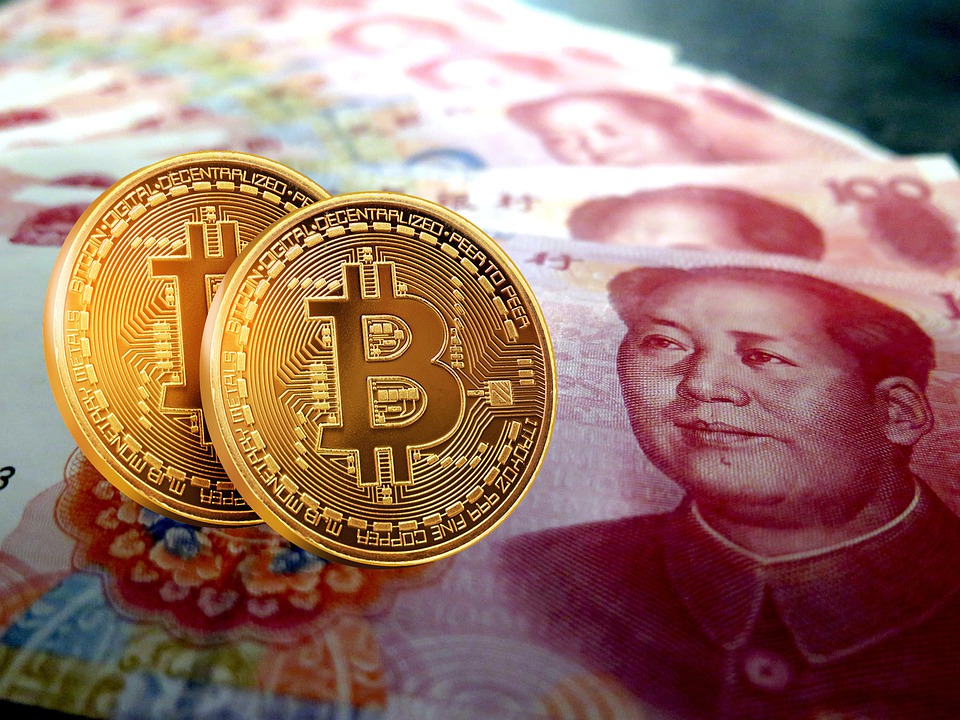
    Con el 70% de los países que afirman estar estudiando sus propias versiones digitales de sus respectivas monedas, y anunciando el Banco Central Europeo prepararse para el lanzamiento de un euro digital en la UE, ahora China ha atraído la atención mundial de inversores con el despliegue del e-Yuan, esperando que la criptomoneda alcance alturas paralelas a las logradas por bitcoin. China comenzó a estudiar la emisión de su propia unidad digital ya en 2014.

    El vicegobernador del Banco Popular de China, Fan Yifei, habló en la Conferencia Sibos 2020 sobre el progreso del Yuan digital. Oficialmente llamada Moneda digital para pagos electrónicos (DCEP), Yifei reveló que se han procesado casi 1.100 millones de RMB ($162 millones) en más de 3 millones de transacciones con el Yuan digital.

    Lanzado en abril como la primera fase de prueba en el desarrollo de la moneda digital del banco central (CBDC), el vicegobernador dijo que el Yuan digital es el activo más utilizado de su tipo en una infraestructura comercial. Según cifras oficiales, 113.000 personas y 8.800 empresas lo han utilizado para transacciones en las regiones de Suzhou, Xiong’an y Shenzhen.

    Además, el gobierno local del distrito Luohu de Shenzhen utilizará el nuevo yuan digital para proporcionar cupones de 10 millones de yuanes (1,5 millones de dólares) a los residentes como parte de los programas piloto en curso para probar la moneda virtual, en una señal de que se acerca al despliegue generalizado. Así, proporcionará a los residentes 50.000 cupones digitales  por valor de 200 yuanes cada uno, que pueden gastar del 12 al 18 de octubre en casi 3.400 tiendas designadas.


    Si bien han surgido rumores de que DCEP podría lanzarse al público a partir de este año, el Banco Popular de China tiene como objetivo tener la moneda en uso a tiempo para los próximos Juegos Olímpicos de Invierno, planeados para febrero de 2022 en Beijing. La circulación de la moneda será controlada por el estado y solo los corredores y bancos autorizados podrán vender la criptomoneda inicialmente. Aún no está claro si la moneda estará respaldada por activos físicos.

    Las transacciones facilitaron la implementación de 6.700 casos de uso, como los incentivos que ofrece el gobierno chino a los trabajadores de la salud, la facilidad para realizar pagos a las facturas domésticas y el transporte, entre otros. Fan Yifei afirmó que el Yuan digital cumple dos funciones: proteger la moneda fiduciaria de los criptoactivos y salvaguardar la soberanía monetaria, siendo necesario que los bancos centrales digitalicen los billetes a través de nuevas tecnologías.

    La transición al Yuan digital será relativamente fácil para la sociedad china. El país se ha adaptado a utilizar medios de pago alternativos al efectivo, por lo que el lanzamiento de la moneda digital se percibirá como un cambio a «otra aplicación» para la gestión del dinero. El desarrollo del Yuan digital podría tener incluso un impacto positivo en Bitcoin. A pesar de su historial con las criptomonedas, China parece estar presionando para que se adopten Bitcoin, Ethereum y otras criptomonedas como parte de su estrategia de lanzamiento para el Yuan digital.

  • Los viajes en taxi sin conductor se convierten en una realidad en Arizona

    Una de las principales tendencias en esta década serán los vehículos autónomos [AV] utilizados como robotaxis y conocidos como Autonomous Ride Services [ARS], ayudados por el reciente desarrollo de la ‘batería de un millón de millas‘. Habrá diferentes tipos de servicios: ruta fija, ruta variable, taxi o viaje compartido, dependiendo de la oferta. Los servicios de ruta fija ya han comenzado en EE.UU.

    Waymo está abriendo su servicio de robotaxi sin conductor en Phoenix, Arizona, a medida que la compañía de autos continúa avanzando hacia el lanzamiento a gran escala de servicios de viajes compartidos autónomos. Hasta ahora, el servicio de robotaxi en Phoenix solo ha estado disponible para pasajeros seleccionados a través del programa Waymo One de la compañía. Pero este jueves pasado, los familiares y amigos de estos primeros pasajeros y público en general fueron invitados a experimentar una verdadera conducción autónoma en las calles de la capital de Arizona.

    Nacido del programa de conducción autónoma de Google que se lanzó en 2009, Waymo, propiedad de Alphabet, ha estado probando su minivan autónoma Chrysler Pacifica y otros vehículos en varios estados, con un área de 100 millas cuadradas en Phoenix que registra la mayor actividad para pruebas y servicios de viajes compartidos exploratorios, el primero de los cuales se lanzó a fines de 2018.

    La compañía de tecnología espera dar la bienvenida a más personas a la lucha sin conductor en las próximas semanas, con planes de volverse 100% autónomos «en el corto plazo», según el CEO de Waymo, John Krafcik. Los vehículos, que no tendrán conductores de respaldo detrás del volante, servirán en un área de 80 km.

    Antes de que llegara el coronavirus, Waymo proporcionaba entre 1000 y 2000 viajes en vehículos autónomos por semana. La mayoría de los viajes tenían un conductor de respaldo detrás del volante, pero entre el 5% y el 10% eran completamente virtuales.

    «Hemos estado recopilando aprendizajes clave de los voluntarios iniciales sobre cómo optimizar nuestra experiencia de servicio sin conductor», que, en sus palabras, es «una experiencia mágica», escribió John Krafcik, en un anuncio en su blog. «Esperamos que nuestro nuevo servicio totalmente autónomo sea muy popular y estamos agradecidos con nuestros pasajeros y sus pacientes a medida que aumentamos la disponibilidad para atender la demanda» dijo Krafcik en una conferencia telefónica.

    Sin ofrecer números específicos, el CEO afirmó que la compañía también planea agregar más vehículos de uso compartido a su flota a finales de este año y espera eventualmente expandir el servicio a California, pero aún no tiene planes de expansión concretos para anunciar.

    Para ayudar a fomentar la seguridad durante la pandemia, Waymo proporciona toallitas y gel desinfectante en el automóvil y les pide a los pasajeros que confirmen en una lista de verificación que no han estado expuestos al coronavirus. Waymo verifica que se estén usando máscaras usando cámaras dentro del automóvil. Los vehículos también tienen una función de circulación de aire que ayuda a eliminar los gérmenes que puedan haber introducido otros pasajeros, la desinfección de vehículos meticulosa y frecuente, el suministro de desinfectante para manos y la realización de inspecciones remotas entre viajes.

    Se espera que la demanda del mercado mundial de vehículos autónomos alcance los 4,2 millones de unidades para 2030, expandiéndose a una tasa compuesta anual del 63,1% de 2020 a 2030.

  • Amazon continúa retando a los supermercados, se inauguró Amazon Fresh

    Amazon ya ha abierto al público en general, las puertas de su primera tienda física de alimentación con especial protagonismo de los productos frescos. Amazon Fresh está ubicada en Woodland Hills, Los Ángeles (California), y los clientes pueden disfrutar de una fórmula de supermercado diferente a la de Whole Foods, que la compañía adquirió en 2017, con la inclusión de nuevas tecnologías destinadas a proporcionar una grata experiencia al cliente.

    «Amazon Fresh es una nueva tienda de comestibles diseñada desde cero para ofrecer una experiencia de compra perfecta, ya sea para los clientes que compren en el establecimiento o por Internet», ha manifestado dijo Jeff Helbling, vicepresidente de Amazon Fresh Stores.

    El ejecutivo ha hecho hincapié también en otros beneficios como la entrega y recogida gratuita en el día para los miembros Prime.

    Carrito de compras inteligente

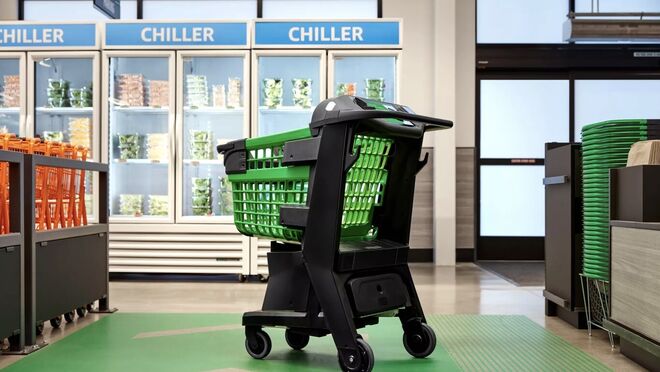
    Una de las novedades tecnológicas que proporciona este supermercado de Amazon es su carrito inteligente (Amazon Dash Cart), que cuenta con pantalla táctil y una caja en la parte inferior que contiene la batería y otras herramientas necesarias para su funcionamiento, como las nuevas funciones de Alexa para ayudarles a los clientes a administrar sus listas de compra.

    Los clientes pueden encontrar artículos en la tienda más rápidamente utilizando las listas de compras de Alexa. Cuando los clientes llegan a la tienda, pueden acceder a su lista de compras de Alexa a través de la aplicación de Amazon o en Amazon Dash Cart, lo que les permite navegar rápidamente por los pasillos y marcar los artículos mientras compran. En toda la tienda hay dispositivos Amazon Echo Show disponibles para pedirle ayuda a Alexa; simplemente el cliente puede preguntar: ‘Alexa, ¿dónde puedo encontrar la salsa picante?’

    Una vez identificado el producto, los clientes sólo tienen que colocarlos en el carrito y éste los detecta y escanea. El sistema incluye una báscula para determinar el número de ítems y su peso. Cuando se ha finalizado la compra, el usuario debe salir por una carril especial que revisa de forma digital todo lo adquirido sin tener que hacerlo un cajero humano. El carrito utiliza una combinación de algoritmos de visión por computadora y fusión de sensores para identificar los artículos que se colocan y deben pagarse en el carrito. El pago se realiza automáticamente en la cuenta de Amazon del usuario, como ocurre con Amazon Go.

    El servicio Amazon Fresh cuenta con entrega y recogida en el mismo día directamente desde la tienda. Los clientes pueden recoger sus pedidos visitando el mostrador de servicio o acercándose a un lugar de estacionamiento exclusivo para la recogida. Amazon Fresh, con un amplio horario de 7:00 a 22.00 horas, también ofrece en forma complementaria la recogida de paquetes de Amazon y las devoluciones gratuitas de productos sin paquetes que efectúan los clientes online de Amazon.

    Además, para lograr más fidelización, los clientes obtienen un reembolso del 5% en Amazon Fresh cuando utilicen su tarjeta Amazon Prime Rewards Visa Signature o la tarjeta Amazon Prime Store al finalizar la compra.

    Como medidas de prevención contra el Covid-19, Amazon Fresh realizará controles de temperatura diarios a todos los empleados. El uso de mascarillas será obligatorio para los empleados y clientes del establecimiento y la tienda ofrecerá máscarillas desechables gratuitas para cualquier cliente que la solicite. El supermercado operará, en estos momentos, al 50 por ciento de su capacidad.

  • El Banco de Tailandia lanza el primer bono de ahorro público del mundo sobre la tecnología Blockchain de IBM

    El Banco de Tailandia, banco central del país, ha lanzado una plataforma basada en blockchain, ‘primera en el mundo’ para bonos de ahorro del gobierno, emitiendo US $1.6 mil millones en el espacio de dos semanas después de una asociación estratégica con IBM.

    Aprovechando la tecnología blockchain en IBM Cloud de alta seguridad, la plataforma permite a los inversores beneficiarse de la rápida emisión de bonos, reduciendo un proceso que antes tomaba 15 días, a 2 días. La eficiencia proporcionada por blockchain también reduce la complejidad operativa y el costo general de emitir bonos.

    Según las cifras de la Asociación del Mercado de Bonos de Tailandia, el mercado de bonos tailandés en circulación se situó en 421.000 millones de dólares a diciembre de 2019, y los bonos del gobierno dominan el mercado local con un valor pendiente de 157.000 millones de dólares, lo que representa el 37% del total del mercado de bonos en circulación.

    En el pasado, la venta de bonos de ahorro del gobierno era un proceso complejo, de múltiples partes y que requería mucho tiempo y no se basaba en un sistema en tiempo real, con pasos de validación duplicados y conciliación manual propensa a errores de datos. La plataforma blockchain para bonos gubernamentales reduce la carga de trabajo de emisores, aseguradores, registradores, inversores y participantes clave del ecosistema, mejora el tiempo de procesamiento y contribuye una mayor transparencia y menores costos operativos en toda la cadena de valor.

    El objetivo es ahora establecer la plataforma de bonos de ahorro del gobierno como una “fuente única de la verdad en tiempo real” para los participantes de la red para ayudar a minimizar la validación redundante mientras se reducen los costos de conciliación. Además, los inversores tailandeses ahora pueden comprar bonos hasta el valor máximo de su cuota individual asignada de un solo banco.

    Además del Banco de Tailandia, otras siete instituciones colaboraron para desarrollar la infraestructura. Entre ellos se encuentran la Oficina de Gestión de la Deuda Pública, la Compañía de Depósito de Valores de Tailandia, la Asociación del Mercado de Bonos de Tailandia, el Banco de Bangkok, el Banco Krugthai, el Banco Kasikorn y el Banco Comercial Siam. IBM Blockchain sirvió como el «socio de tecnología y plataforma en la nube».

    «El éxito del Banco de Tailandia con el proyecto de bonos de ahorro del gobierno es el último ejemplo de cómo la tecnología blockchain puede redefinir la forma en que operan las empresas al simplificar procesos complejos que dan como resultado una colaboración multipartita rápida, transparente, segura y eficiente», dijo Patama Chantaruck, vicepresidente de Expansión de Indochina y director gerente de Tailandia en IBM. «IBM se enorgullece de traer nuestra plataforma blockchain de clase mundial e IBM Cloud para respaldar al Banco de Tailandia y trabajar codo a codo con ellos para lograr este importante hito para la industria financiera de Tailandia».

    El Banco de Tailandia ahora planea extender blockchain a todos los demás bonos del gobierno dirigidos a inversores minoristas y mayoristas.

    Tailandia es un adoptante activo de la tecnología blockchain, con un ecosistema dinámico que se extiende a las esferas pública y privada. En 2019, se pusieron en funcionamiento la plataforma y la red de cartas de garantía electrónicas (eLG) en las que participaron 22 bancos tailandeses y 15 empresas y actualmente maneja aproximadamente 300 millones de USD en cartas de garantía. El Departamento de Aduanas de Tailandia también se convirtió en la segunda agencia gubernamental en el sudeste asiático en utilizar TradeLens, una plataforma de digitalización de comercio global basada en blockchain que mejora la velocidad, precisión y seguridad de las actividades de envío local e internacional. También se están implementando más aplicaciones piloto y de blockchain para brindar transparencia y eficiencia a las finanzas, los seguros, el gobierno y otros sectores.

  • El Bitcoin no es tan anónimo ni garantiza privacidad total afirma el economista David Friedman

    David Friedman  es un profesor universitario, escritor y economista anarcocapitalista estadounidense, hijo del conocido economista y Premio Nobel de Economía Milton Friedman y Rose Friedman. Su hijo, Patri Friedman, también ha escrito artículos sobre temas del anarcocapitalismo, en particular sobre ocupación marina. David Friedman es doctor en física de la Universidad de Chicago, aunque es principalmente conocido por su trabajo en teoría política y economía.

    Actualmente es profesor de análisis económico del Derecho en la Universidad de Santa Clara, California. En La maquinaria de la libertad (1973, revisada en 1989), su obra más famosa, el profesor Friedman defiende una sociedad libre sin poder público desde un punto de vista fundamentalmente consecuencialista. También es autor de los libros Price Theory: An Intermediate Text (1986), Law’s Order (2000) y Hidden Order: The Economics of Everyday Life (1996).

    En calidad de tal, fue uno de los conferencistas principales en el HCPP (Hackers Congress Paralelni Polis) de la semana pasada, donde habló sobre la utopía de «Un mundo de fuerte privacidad» y subrayó que el «Bitcoin no garantiza privacidad, pero la fortalece».

    Friedman partió de la idea de que una forma de mantener un mundo con mayores garantías de privacidad es que los sistemas no dependan de la intervención gubernamental. Ya sea para el cumplimiento de acuerdos, intercambios comerciales y hasta la emisión de dinero. Y ahí precisamente entra Bitcoin.

    «La belleza de Bitcoin es que no requiere emisor, no requiere banco. Solo código», reflexionó el economista.

    Sin embargo, Friedman consideró que Bitcoin es «la menos anónima de todas» las opciones de dinero, al mantener un registro público y abierto de todas las transacciones que se ejecutan en la red. Eso sí, la información pública no es más que direcciones sin datos personales, matizó al respecto.

    Pero «alguien que mire cuidadosamente –y dedique muchos recursos- probablemente puede romper con tu anonimato» en Bitcoin, expuso el intelectual. También consideró que «no hay ninguna moneda digital perfectamente anónima» a pesar de sus diversas ofertas de privacidad, con casos como Monero, que sí «lo pueden hacer lo más difícil posible para quienes estén buscando».

    Privacidad, anonimato y cumplimiento de acuerdos

    Los problemas para crear ese mundo con privacidad y anonimatos garantizados son muchos. Y uno de los principales es que «ningún gobierno quiere una moneda anónima». Eso le quitaría su poder sobre los ciudadanos, en términos de control y hasta de cargos impositivos para financiar al Estado.

    En efecto, gobiernos de todo el mundo han tratado, con mucha dificultad, de impedir a los intentos de aumentar privacidad a través de las monedas digitales. Particularmente, Estados Unidos ha redoblado sus esfuerzos y recursos para ese fin en los últimos meses.

    A los gobiernos del mundo se suman empresas que se dedican al espionaje en la Blockchain, establecen patrones de comportamiento e identifican relaciones entre transacciones en casos de diversas monedas digitales, principalmente en Bitcoin, dado su mayor volumen con respecto al resto.

    En un mundo más anónimo, estas firmas no tendrían cabida o su actuación sería muy limitada. Pero un anonimato total también aumentaría los riesgos, tanto en el mundo digital como en el físico. Por una parte, habría mayor libertad. Pero por la otra, sería más fácil cometer crímenes y salir ilesos en el proceso.  Esa problemática bien puede ser resuelta por mecanismos de mercado para prevenirlos. «Para bien o para mal, habría menos control de los gobiernos», evaluó Friedman finalmente.

  • El Banco Central Europeo prepara escenarios para el uso del Euro digital

    Europa debería estar preparada para adoptar un euro digital para que los residentes puedan acceder al dinero en medio del cambiante panorama de los pagos minoristas. Ese es el mensaje del Banco Central Europeo (BCE), la institución líder de los 19 países de la Unión Europea que han adoptado el euro, informó el Financial Times (FT).

    ‘Los europeos están recurriendo cada vez más a lo digital en la forma en que gastan, ahorran e invierten’, dijo Christine Lagarde, presidenta del BCE, en un comunicado al servicio de noticias. “Nuestro papel es asegurar la confianza en el dinero. Esto significa asegurarse de que el euro sea apto para la era digital. Deberíamos estar preparados para emitir un euro digital, en caso de que surja la necesidad ‘.

    En un informe de 53 páginas, el BCE sostuvo que un euro digital podría respaldar los objetivos del Eurosistema al proporcionar a los europeos acceso a una forma segura de dinero en un mundo digital en rápida evolución. Apoyaría el impulso de Europa hacia la innovación continua. También contribuiría a su autonomía al proporcionar una alternativa a los proveedores de pagos extranjeros para pagos rápidos y eficientes en todo el mundo, según el informe.

    ‘Nuestro papel es asegurar la confianza en el dinero’, escribieron Lagarde y Fabio Panetta, miembro de la junta ejecutiva del BCE y presidente del Grupo de trabajo de alto nivel del Eurosistema sobre moneda digital del banco central, en el resumen ejecutivo de los informes.

    El BCE aboga por un euro digital mientras la agencia intenta mantenerse a la vanguardia del mercado de pagos y monedas digitales en evolución, informó el servicio de noticias. Ha establecido dos formas de implementar transacciones digitales en euros. En la primera opción, el BCE registraría todas esas transacciones, mientras que en una segunda alternativa descentralizada, el BCE establecería las reglas para que las transacciones fueran registradas por intermediarios.

    Mientras que otros bancos están muy por delante del BCE con sus propios proyectos en euros digitales, el banco central de la UE se está poniendo al día.

    El Banco Nacional Suizo, el Riksbank de Suecia y el Banco Popular de China están trabajando en la transición. Esto ha generado preocupaciones de que la eurozona pueda perder el control de su oferta monetaria, informó FT.

    “Al proporcionar pagos digitales, el Eurosistema podría garantizar que los ciudadanos europeos tengan acceso a los pagos en la frontera tecnológica”, dice el informe. ‘Esto preservaría la reputación mundial del euro, sobre todo si otros importantes bancos centrales extranjeros siguen adelante con la emisión de CBDC (moneda digital del Banco Central)’.

    Al destacar que el consejo de gobierno del BCE aún no había tomado una decisión sobre la introducción de un euro digital, el BCE dijo que lo haría cuando finalizara la consulta pública a mediados de 2021. Añadió: ‘La experimentación comenzará en paralelo, sin perjuicio de la decisión final’.

  • VISA y Cacao acelerarán las Fintechs en Panamá.

    Visa anunció una alianza de cinco años con la compañía mexicana Cacao, conocida por ser una “habilitadora de empresas fintech” para América Latina y el Caribe.  La alianza apoyará la expansión de las operaciones de Cacao en mercados clave de la región, habilitando a empresas Fintech de todos los tamaños para ofrecer las capacidades de Visa, impulsar la innovación y acelerar la salida al mercado con soluciones  financieras y pagos digitales. Visa será el socio preferido de Cacao para establecer las operaciones en toda América Latina y el Caribe. Colombia, Chile, Costa Rica, República Dominicana, Panamá y Perú son los primeros países donde Cacao tiene previsto extender sus operaciones.

    Cacao ofrece una solución completa e integrada que permite a las empresas Fintech acelerar sus esfuerzos de salida al mercado de tarjetas de crédito, débito y prepagadas soportadas por la plataforma segura, confiable y escalable de Cacao. Al aprovechar la alianza de Cacao y Visa, las empresas Fintech se pueden enfocar en desarrollar, implementar y hacer crecer sus programas de tarjetas sin tener que preocuparse de la complejidad, el costo o el tiempo necesarios para establecer procesos y capacidades internas para la emisión de tarjetas.

    La trayectoria y la experiencia de Cacao habilitando programas de tarjetas para Fintechs de todo tipo beneficiará a todo el ecosistema, desde empresas en fases tempranas o hasta multinacionales. “Visa trabaja constantemente para posibilitar la innovación, la velocidad y la agilidad que permitan crear experiencias de próxima generación para los clientes, asegurando, a la vez que contamos con las capacidades para acelerar el crecimiento de las Fintechs y startups en toda América Latina y el Caribe. Nuestra alianza con Cacao refleja nuestro compromiso, como empresa de tecnología, para apoyar la evolución de la industria de servicios financieros en la región”, dijo Arnoldo Reyes, Vicepresidente de Alianzas Digitales, Fintech y Emprendimientos para Visa América Latina y el Caribe. “Creemos que las empresas Fintech son esenciales para acelerar el acceso a una gran diversidad de servicios y capacidades financieras y habilitar nuevas experiencias de pago para consumidores y comercios, impulsando así la inclusión digital. Nos entusiasma la posibilidad de trabajar con todo el equipo de Cacao en los próximos meses mientras damos apoyo a las empresas Fintech de toda la región”.

    Resolviendo los desafíos de las Fintech

    Uno de los principales obstáculos de las empresas Fintech para introducir productos al mercado es contar con la aprobación regulatoria y las licencias en los países donde operan. Esto es especialmente cierto para las empresas Fintech nuevas o en fases iniciales de desarrollo, que no tienen ni los recursos ni la escala para afrontar los diversos requerimientos. Al mismo tiempo, Visa cuenta con las garantías de riesgo que también pueden representar un desafío para las Fintech más pequeñas al buscar obtener la licencia principal de Visa. Las empresas Fintech necesitan soluciones listas para implementar, las cuales regularmente son ofrecidas por instituciones financieras patrocinadoras (Patrocinadoras de BIN), procesadores de emisores y administradores de programas.

    Gerardo Bonilla, Fundador y Presidente de Cacao, comentó “Cacao, Fintech mexicana, lleva más de tres años en el mercado ofreciendo soluciones tecnológicas de pago a neobancos, fintechs, bancos, agregadores y startups que les permiten habilitar sus programas de emisión y manejo de todo tipo de tarjetas con su imagen. Esta alianza con Visa permitirá expandir su modelo único de negocios a Latinoamérica y logrará habilitar una cantidad importante de proyectos innovadores de inclusión financiera en toda la región”.

    Cacao es una Fintech con licencia en México, es un patrocinador de BIN de Visa y uno de los primeros en ofrecer un modelo de “Fintech como servicio”. Los clientes de Cacao pueden aprovechar estas credenciales y también pueden beneficiarse de módulos a medida de sus necesidades, desde prevención de fraude y centros de atención hasta contabilidad automatizada.

  • Cuáles son las funciones que hacen de Signal la app de mensajería más segura que existe

    Anteriormente llamada TextSecure, Signal es considerada a día de hoy, la aplicación de mensajería cifrada de extremo a extremo más segura del mundo. Creada hace  6 años por Moxie Marlinspike, Signal es propiedad de una fundación sin fines de lucro, la ‘Signal Foundation’, en lugar de una corporación, y con protecciones de seguridad más amplias.

    El sistema de valores de Signal se alinea perfectamente con la creencia, popular en los primeros días de Silicon Valley, de que el cifrado era un arma clave para la libertad individual en un mundo donde las autoridades utilizarán la tecnología para promover sus objetivos. Esta filosofía surgió a finales de la década de 1980 e influyó en el pensamiento de Marlinspike. Los ‘criptoanarquistas’ como se denominaban, pensaron que lo único en lo que se podía confiar para garantizar la libertad es básicamente la física, que a mediados de la década de 1990 finalmente le permitió construir sistemas que los gobiernos no podían monitorear ni controlar.

    La app actualmente está creciendo exponencialmente en popularidad entre los usuarios comunes, con más de 10 millones de descargas, Signal finalmente está llegando a la audiencia masiva a la que siempre estuvo destinada, no solo a los fanáticos de la privacidad, activistas y ‘nerds’ de la ciberseguridad que formaron su base de usuarios principal durante años, gracias en parte a un esfuerzo concertado para hacer la aplicación más accesible y atractiva para el público general. Esa nueva fase en la evolución de Signal comenzó hace 2 años. Fue entonces cuando además el cofundador de WhatsApp, Brian Acton, inyectó 50 millones de dólares en el proyecto de Marlinspike. Acton también se unió a la recién creada Signal Foundation como presidente ejecutivo.

    De hecho, justo cuando las protestas contra el racismo sistémico y la brutalidad policial en EE.UU. se intensificaron este año, las descargas de Signal aumentaron un 50% en todo el país, entre marzo y agosto en comparación con los seis meses anteriores, según datos compartidos por la firma de análisis App Annie, que rastrea información de las tiendas de aplicaciones de Apple y Google. En Hong Kong aumentaron un 1.000% durante el mismo período, coincidiendo con la imposición de Beijing de una controvertida ley de seguridad nacional.

    ¿Por qué Signal se ha convertido en la app más segura de mensajería cifrada?

    De forma predeterminada, Signal proporciona cifrado de extremo a extremo para todas las llamadas de voz, videollamadas y mensajes instantáneos con su propio protocolo, que es posiblemente el más seguro desarrollado hasta el momento: combina el protocolo de acuerdo de claves Extended Triple Diffie-Hellman (X3DH), el algoritmo Double Ratchet, AES-256 y Sesame para administrar el cifrado en varios dispositivos.

    Esta tecnología es completamente de código abierto, lo que significa que su seguridad es examinada por expertos en ciberseguridad. Este tipo de transparencia permite auditorías de rutina y ayuda a garantizar que la seguridad de la aplicación esté siempre actualizada.

    Para verificar que su conversación con otra persona sea privada, cada conversación de Signal tiene un número de seguridad de dispositivo único para verificar la seguridad de sus mensajes y llamadas con contactos específicos. Esto es especialmente útil para prevenir ataques man-in-the-middle: si un número de seguridad cambia con más frecuencia de lo que esperaría para alguien que cambia de dispositivo o reinstala Signal, por ejemplo, puede indicar que algo anda mal.

    Además y para mayor seguridad, Signal te permite hacer que tanto los mensajes enviados como recibidos “desaparezcan” después de que haya transcurrido cierto tiempo. La aplicación también le permite establecer una contraseña para bloquearla. Entonces, incluso si su teléfono cae en las manos equivocadas, sus mensajes aún estarán protegidos. También hay una opción para enviar mensajes autodestructivos.

    A diferencia de muchas otras aplicaciones de mensajería, Signal solo almacena los metadatos necesarios para que la aplicación funcione, como tu número de teléfono, claves aleatorias e información de perfil.

    Signal demostró su confiabilidad en 2016, luego de una citación del gobierno de EE.UU., los únicos datos almacenados en los servidores de Signal fueron el momento de la creación de la cuenta y la fecha más reciente en la que un usuario se conectó a un servidor. La app se ha convertido además en la aplicación de mensajería preferida de la Comisión Europea en medidas de seguridad. A principios de año, un aviso en los tableros de mensajes internos de la comisión notificó a los empleados sobre el cambio. “Signal ha sido seleccionada como la aplicación recomendada para mensajería instantánea pública”, decía la nota al poder ejecutivo de la UE.

    Y si aún no está convencido, quizás lo haga cuando sepa que Edward Snowden ha declarado: uso Signal todos los días.