Categoría: Marcos Regulatorios

  • El Banco Central de las Bahamas habilitó el Sand , su moneda digital y primera en el mundo de este tipo

    Las Bahamas, ese conjunto de más de 300 islas y pequeños  islotes, ha tomado la iniciativa mundial en el lanzamiento de una moneda digital, el Sand. Incluso superaron a China, que ha estado probando una moneda digital en ciudades seleccionadas, pero no ha realizado aún un despliegue oficial.

    “Sand Dollar está disponible en todo el país. El Sand Dollar está habilitado desde hoy. Comuníquese con estas instituciones financieras autorizadas y supervisadas por el Banco Central de las Bahamas para obtener más detalles.” Con estas palabras, el Banco Central de las Bahamas, en una publicación de Facebook el 21 de Octubre pasado, alertó a sus casi 400.000 residentes repartidos en sus islas, del lanzamiento de la moneda digital del banco central del país.

    El Banco Central de Bahamas lanzó la moneda digital basada en tokens diciendo que tiene el potencial de impulsar la actividad económica y, por extensión, la inclusión financiera, ya que a partir del endurecimiento de las políticas KYC y AML, el gobierno de las Bahamas consideró que buena parte de la población quedaba marginada del sistema. El lanzamiento del mes pasado se produjo en un momento en que las Bahamas había estado respondiendo al impacto de varias tormentas que destruyeron los medios de vida y los negocios de gran parte de su población que vive en las islas exteriores. Las Bahamas ha encontrado una forma innovadora para que sus ciudadanos, extendidos a lo largo de la cadena de islas, tengan servicios financieros confiables, incluso sin una sucursal bancaria.

    Según el esquema publicado por el Banco Central de las Bahamas, el Sand Dollar es una moneda fiduciaria digital, no una criptomoneda: «Una moneda fiduciaria digital no sería una ‘moneda criptográfica’ en ningún sentido que se parezca a los instrumentos privados existentes. Sería un pasivo identificable del Banco Central de las Bahamas, equivalente en todos los aspectos al papel moneda. Su valor sería el mismo que el de la moneda existente. La moneda digital tampoco sería una moneda estable, o una moneda paralela, en el sentido de que no derivaría ningún valor separado de las reservas externas que respaldan los pasivos a la vista del Banco Central.».

    Su lanzamiento no ha pasado desapercibido en el mundo de la innovación de la moneda digital del banco central (CBDC). La Alianza para la Inclusión Financiera (AFI) apoya estos movimientos ya que su misión es promover el acceso a servicios financieros de calidad para las poblaciones más pobres. La Alianza señala el papel de CBDC en la aceleración de la digitalización para las economías emergentes y en desarrollo en medio de COVID-19.

    Algunos otros países del Caribe también han estado probando monedas digitales en su entorno de pruebas regulatorio, con socios designados en el sector financiero que permiten a sus bancos centrales establecer el marco regulatorio para la eficiencia y salvaguardar los intereses de los consumidores. Se considera que las CBDC aprovechan características simples para ayudar a los grupos con bajos niveles de alfabetización, algo que está muy en línea con los esfuerzos en el Caribe.

    El año pasado, durante las reuniones en Nassau, Bahamas, los miembros del grupo de trabajo de servicios financieros digitales de AFI acordaron explorar los vínculos relevantes entre las monedas digitales y la inclusión financiera. El optimismo es alto en Nassau y el director de soluciones electrónicas del banco central, David Chen, expresó su esperanza de que el Sand y las políticas relacionadas crearán un efecto dominó y proporcionarán vínculos claros y evidencia para la inclusión financiera, para que otros países puedan seguir su ejemplo.

    Las CBDC han sido un tema candente este año; China, por ejemplo, parece estar cerca de lanzar su yuan digital, que en los últimos días ha visto su mayor prueba pública. Otros, como Estados Unidos, Rusia y la Unión Europea, están analizando sus respectivos lanzamientos de CBDC.

    En la primera fase del lanzamiento de Bahamas, los actores del sector privado, como los bancos y las cooperativas de crédito, preparan los controles de cumplimiento para las billeteras personales y empresariales para respaldar el Sand. El dólar de arena está respaldado 1: 1 al dólar de las Bahamas (BSD), que, a su vez, está vinculado al dólar estadounidense.

    Las billeteras digitales estarán protegidas con seguridad de autenticación de múltiples factores y estarán basadas en dispositivos móviles, atendiendo al 90% de la población con teléfonos inteligentes.

    A partir de junio de 2018, el Proyecto Sand Dollar tenía como objetivo facilitar la inclusión financiera de los residentes repartidos por el estado isleño escasamente poblado, algunos de los cuales han sido aislados de los servicios bancarios.

    “Muchos de los residentes de esas islas más remotas no tienen acceso a la infraestructura de pagos digitales ni a la infraestructura bancaria. Realmente tuvimos que adaptar el esfuerzo y la solución a lo que necesitamos como nación soberana ”, explica Chaozhen Chen, subgerente de eSolutions en el Banco Central de las Bahamas.

    La introducción de la moneda digital reduciría, al mismo tiempo, la incidencia de la falsificación, el lavado de dinero y otras actividades ilícitas basadas en efectivo, según Cleopatra B Davis, directora del Departamento Bancario del Banco Central. Entonces, como parte de una prueba piloto el año pasado, el Banco Central emitió un total de 48,000 Sands en las islas más pequeñas de Exuma y Abaco, las cuales tienen una población combinada de menos de 25,000 personas.

    El éxito del proyecto piloto significó, por lo tanto, que la emisión nacional del Sand permitiría a todos los bahameños usar sus teléfonos inteligentes para pagar bienes y / o servicios con cualquier comerciante que tenga una billetera electrónica aprobada por el banco central en su dispositivo móvil. Desde 2017, aproximadamente el 90 por ciento de los bahameños usan un teléfono móvil, dijo blockchain.newsreport.

    Liderando el Caribe

    Mientras tanto, otros bancos centrales del Caribe se están preparando para introducir sus propias monedas emitidas por el Estado.

    El mes pasado, el Banco Central del Caribe Oriental (ECCB) reveló que se estaba acercando al lanzamiento de su propio CBDC, DCash, para su uso en esa unión monetaria. DCash se puede usar para enviar y recibir fondos, pagar bienes y servicios y realizar transacciones comerciales de una manera más segura, rápida y económica, según se describe en un comunicado de prensa del ECCB.

    El ECCB está llevando a cabo una prueba con DCash en Antigua y Barbuda, Granada, Saint Kitts and Nevis y Santa Lucía con su socio, el desarrollador de moneda digital Bitt, con sede en Barbados.

    “A medida que la ‘eliminación de riesgos’ (de-risking) global por parte de los bancos estadounidenses continúa obstaculizando las relaciones con los bancos corresponsales, particularmente en el Caribe, los beneficios de una CBDC son cada vez más evidentes, especialmente en relación con los no bancarizados y los sub-bancarizados. Con interacciones progresivas y acuerdos entre jurisdicciones, el Caribe ciertamente tiene el potencial de ser un actor notable en la evolución de CBDC. Un campo de pruebas regional podría resultar invaluable para futuros lanzamientos a escala global. Será interesante ver cómo se desarrollan estas iniciativas, especialmente si las colaboraciones regionales comienzan a ganar terreno.” nos advierte Tracey Walker, senior financial consultant at Cartan Group LLC.

    Por ahora, Bahamas ya dio el primer paso hace un mes y continúa hacia adelante.
  • Mujer, tenedora de Bitcoin y republicana: Cynthia Lummis la nueva senadora americana que dará que hablar

    Una «hodler»(tenedora en el tiempo) de bitcoins ganó un escaño en el Senado de EE. UU en las elecciones de la semana pasada. Cynthia Lummis, propietaria de bitcoins, cuenta que compró su primer bitcoin en 2013 porque cree en el poder económico de la escasez y el potencial de bitcoin para abordar algunas de las manipulaciones en el sistema financiero.

    La candidata republicana Cynthia Lummis se postuló para ocupar el puesto del senador Mike Enzi (Rep). Lummis, quien se desempeñó como republicana conservadora de Wyoming en la Cámara de Representantes de Estados Unidos durante ocho años, se convertirá en la primera mujer en representar a Wyoming en el Senado de Estados Unidos. Con el respaldo del presidente Donald Trump, se enfrentó  a su oponente demócrata Merav Ben-David. Si bien los resultados de las elecciones aún se están ultimando, Associated Press calificó la elección del martes a su favor tres minutos después del cierre de las urnas en Wyoming.

    Lummis reveló recientemente durante la tercera Wyoming Blockchain Stampede, que es una hodler de bitcoins después de que se enteró de la criptomoneda mientras trabajaba en el Congreso.Según un informe del 4 de noviembre de Fortune, Lummis fue uno de los primeros en adoptar Bitcoin (BTC), después de haber comprado la criptomoneda por primera vez en 2013 gracias a un consejo de su yerno, Will Cole. Cole se ha desempeñado como director de productos en la firma de servicios financieros blockchain Unchained Capital desde diciembre de 2019.  «Compré mi primer bitcoin en 2013 porque creo en el poder económico de la escasez y el potencial de bitcoin para abordar algunas de las manipulaciones en nuestro sistema financiero’, dijo.

    “Ahora soy hodler y hodl porque, como el oro, quiero preservar el valor relativo de mi trabajo a lo largo del tiempo”, reveló. ‘Me sorprendió lo innovador que es Bitcoin con su libro de contabilidad público descentralizado y un suministro fijo (oferta)’.

    En el siglo XXI, donde el banco central está imprimiendo dinero y disminuyendo el valor del dólar estadounidense, ‘las criptomonedas pueden estar en alza’, dijo. A diferencia de todo el interés hacia las monedas digitales respaldadas por el banco central, Lummis es muy clara en este mismo frente y explicó que es una cuestión de conveniencia en lugar de apuntar a ser una reserva de valor. ‘Mientras una moneda digital basada en el dólar esté respaldada por la plena fe y el crédito de Estados Unidos, en lugar de algo más escaso, no creo que pueda agregar valor’, dijo.

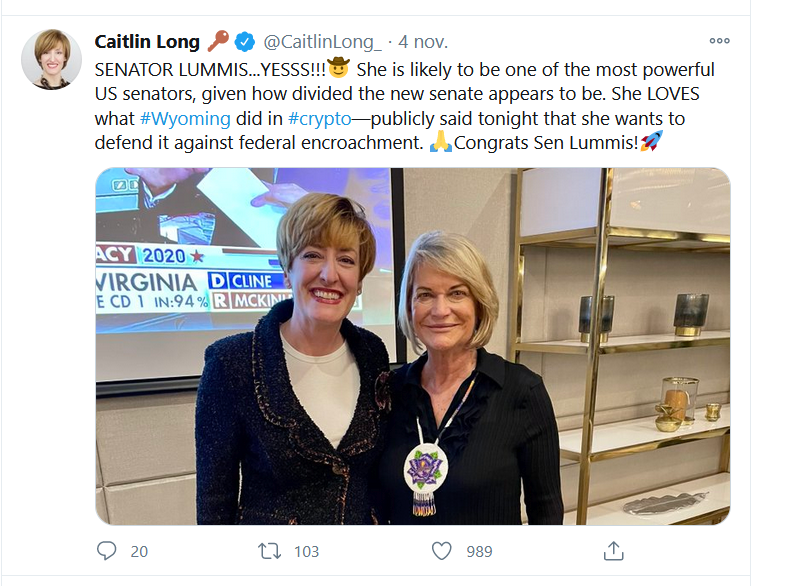
    La defensora de Bitcoin, Caitlin Long, tuiteó en respuesta a la victoria de Lummis en la carrera por el Senado: “Impresionantes noticias para los criptográficos de las locas elecciones estadounidenses de esta noche. Cynthia Lummis ganó el escaño en el Senado de Estados Unidos de Wyoming. El Senado de los Estados Unidos ahora tiene un partidario y hodler descarado de bitcoin (desde 2013) entre sus filas ‘.

    Long es la directora ejecutiva de Avanti Bank & Trust, que recibió un estatuto bancario la semana pasada en Wyoming. El banco se formó para servir como un puente compatible entre los activos digitales y los pagos en dólares estadounidenses, detalla su sitio web. “Senador Lummis”, opinó Long. “Es probable que sea una de las senadoras estadounidenses más poderosas, dado lo dividido que parece estar el nuevo senado. Le encanta lo que Wyoming hizo en criptografía.  “De la manera típica de Wyoming, estamos enviando a alguien a D.C. que respete los derechos individuales, y especialmente el derecho a conservar los frutos de nuestro trabajo. Cynthia cree en la filosofía detrás de Bitcoin, no solo en que es una nueva clase de activos ”, dijo Long.

    Nic Carter, cofundador de Coin Metrics, agregó : “Cualquiera que pensara que Estados Unidos eventualmente no abrazaría Bitcoin está loco. Los valores de Bitcoin y los valores constitucionales estadounidenses fundamentales tienen mucho en común ”.

    La Universidad de Wyoming anunció el 2 de noviembre que lanzaría un Centro para Blockchain e Innovación Digital, que permitirá a los estudiantes universitarios más oportunidades para estudiar la tecnología de criptomonedas y blockchain.


  • Se realiza la transacción de mayor valor en dolares en la historia del Bitcoin, 1.15 mil millones.

    El lunes pasado día 26 de octubre, un usuario ballena con sede en Hong Kong movió 88,857 bitcoins, por un valor de alrededor de $1,15 mil millones a precios actuales. La transacción se dividió en dos, 43.185 a uno y 45.671 a la segunda dirección. Ambas direcciones parecen ser nuevas y no están conectadas a ningún intercambio que se sepa. Esta parece ser la transacción de mayor valor en dólares de la historia. Antes de esta, la transacción más grande ocurrió en abril de 2020 con un valor en dólares de $1.1 mil millones, aunque rondaba los 161.500 BTC.

    Una ballena bitcoin es una palabra en el mercado de las criptomonedas que se utiliza para aplicar a personas o entidades que transportan grandes cantidades de bitcoins. Cuando una ballena abre un lugar, el precio lleva a seguir un modelo relacionado. La demanda de los activos crecerá rápidamente a medida que se vayan adquiriendo posiciones. La tasa se disparará y otros inversores lo verán, subiendo a bordo. Después de unas horas, el número de nuevos inversores se reducirá formando una elevación o joroba en la cantidad. Los inversionistas pierden la fe y comienzan a desarraigar su posición debido a la preocupación de que una caída en el precio esté creciendo, lo que eventualmente provocará una caída relacionada.

    Dado que se pueden rastrear las transacciones realizadas con esta criptomoneda, la información sobre las transacciones es visible en línea. Si bien no se conoce el propósito de esta transacción, existen varias opciones. El primero apuesta por que esta transferencia sea una transición sencilla de fondos de una cartera a otra. Por otro lado, esta transferencia está vinculada a la adquisición de Xapo por Coinbase. Este último adquirió las operaciones institucionales de la compañía en Hong Kong en 2019.

    $3.54 es el monto exacto del costo de las dos transferencias. Esta es una cantidad ínfima en comparación con lo que podría haber costado una transferencia por ejemplo a través de PayPal. En este caso, habría costado alrededor de $50 millones si la transferencia hubiera sido a un país diferente al emisor. Una transferencia interna en el país habría bajado las tarifas, a 33 millones de dólares.

    Bitcoin, en el momento de la transacción cotizaba a $13,085.43. Con un volumen de operaciones diario de $21.4 mil millones, el precio de BTC bajó un -0.1% en las últimas 24 horas. Tiene una cantidad en circulación de 19 millones de monedas y una cantidad máxima de 21 millones de monedas.

    Eso trae un sesgo afirmativo de que los movimientos de estas grandes entidades son una trayectoria hacia los movimientos de precios a niveles sin precedentes. Esta es una indicación de que más personas de alto patrimonio están ingresando al espacio para invertir en Bitcoin, con la expectativa de una apreciación del precio de $BTC. La acumulación de Bitcoin ha estado en una tendencia ascendente constante durante meses. 2.6M $ BTC (14% del suministro) se mantienen actualmente en direcciones de acumulación.

  • Silvergate, el banco que genera cada día más ganancias gracias a las criptomonedas

    Silvergate Bank fue uno de los bancos pioneros en aceptar abrir cuentas bancarias para las empresas de bitcoins y negocios relacionados. En un comunicado de prensa ayer, el banco,  con sede en La Jolla, California, reveló que tuvo $ 586 millones en depósitos en criptomonedas en el tercer trimestre de 2020, lo que elevó sus activos totales en criptomonedas a $ 2.1 mil millones al 30 de septiembre de 2020, en comparación con $ 1.5 mil millones al 30 de junio de 2020. Desde el trimestre récord del cuarto trimestre de 2017, cuando el banco recaudó $ 835 millones en criptomonedas, no había alcanzado tales hitos.

    Aspectos financieros destacados del tercer trimestre de 2020 referentes a las criptomonedas fueron que el Silvergate Exchange Network (“SEN”) manejó 68,361 transacciones en el tercer trimestre de 2020, un aumento del 70%, en comparación con 40,286 transacciones en el segundo trimestre de 2020, y un aumento del 455% en comparación con 12,312 transacciones en el tercer trimestre de 2019. Los ingresos por tarifas relacionadas con el cliente de criptomonedas para el trimestre fueron de $ 3.3 millones, en comparación con $ 2.4 millones para el segundo trimestre de 2020 y $ 1.6 millones para el tercer trimestre de 2019. Los clientes de criptomonedas aumentaron a 928 al 30 de septiembre de 2020, en comparación con 881 al 30 de junio de 2020 y 756 al 30 de septiembre de 2019. Asimismo, los depósitos en la misma aumentaron en $ 586.0 millones a $ 2.1 mil millones al 30 de septiembre de 2020, en comparación con $ 1.5 mil millones al 30 de junio de 2020

    Para el Banco Silvergate, haber aceptado los riesgos de involucrarse con los emprendedores, empresas y transacciones en criptomonendas, le recompensa ahora con un valor en libros por acción  de $ 15.18 al 30 de septiembre de 2020, en comparación con $ 14.36 al 30 de junio de 2020 y $ 12.92 al 30 de septiembre de 2019.

    Alan Lane, presidente y director ejecutivo de Silvergate, comentó: «Los resultados del tercer trimestre demuestran claramente la adopción acelerada por parte de los clientes de Silvergate Exchange Network que seguimos experimentando a medida que la SEN manejó 68,361 transacciones en el trimestre, un aumento secuencial del 70% desde el segundo trimestre de 2020 y un aumento del 455% en comparación con el tercer trimestre de 2019. Este fuerte crecimiento contribuyó al aumento del 106% en los ingresos por comisiones de moneda digital de $ 3.3 millones en el tercer trimestre en comparación con $ 1.6 millones en el tercer trimestre del año anterior. También logramos un hito importante al final del trimestre, ya que la SEN ha manejado $ 100 mil millones en volúmenes de transferencia solo tres años después de su creación e introducción a la industria de la moneda digital, lo que demuestra claramente su valor e importancia para el ecosistema de la moneda digital».

    El Sr. Lane continuó: “Hoy, como líder e innovador de la industria, nuestro equipo continúa brindando acceso bancario ininterrumpido a nuestros clientes con el 95% de nuestros empleados trabajando de forma remota. La infraestructura del Banco ha proporcionado a Silvergate la base para tener éxito en lo que se ha convertido en un mundo muy digital y vemos una amplia pista para un mayor crecimiento dadas las numerosas oportunidades para expandir el valor de la SEN a través del desarrollo de nuevos productos. Un ejemplo de ello es el apalancamiento de SEN, que ha completado su fase piloto inicial con líneas de crédito aprobadas por un total de 35,5 millones de dólares, frente a los 22,5 millones de dólares del segundo trimestre. Prevemos una trayectoria de crecimiento significativa con apalancamiento de SEN y ampliaremos juiciosamente la disponibilidad de crédito para nuestros clientes con el tiempo. En conclusión, Silvergate continúa desempeñándose a un nivel muy alto a medida que el efecto de red y las barreras competitivas del SEN se expanden aún más, las métricas crediticias de nuestra cartera de préstamos se mantienen sólidas y el Banco se mantiene bien capitalizado, con una sólida posición de liquidez, para respaldar crecimiento futuro».

    Para los bancos escépticos locales, y los supervisores financieros, se detalla la información legal del Silvergate Bank, uno de los muchos bancos que han aceptado que ya la discusión no es si las criptomonedas son un activo, moneda o la denominación que se quiera darle. La discusión real es cuándo se darán cuenta que cada apertura de cuenta bancaria que se niega, no sólo son clientes que no regresarán más, sino que el futuro del mundo financiero  es crypto. Quienes lo entiendan, podrán tener ganancias como muestra ahora el banco de la nota, aún en medio de la crisis del Covid. Quienes no, simplemente no avanzarán.

    Silvergate Capital Corporation es una sociedad de cartera registrada de Silvergate Bank, con sede en La Jolla, California. Silvergate Bank es un banco comercial que abrió en 1988 y ha sido rentable durante 22 años consecutivos. El Banco ha centrado su estrategia en crear la plataforma bancaria para innovadores, especialmente en la industria de la criptomoneda, y en desarrollar soluciones de productos y servicios que abordan las necesidades de los emprendedores. Los activos de la Compañía consisten principalmente en su inversión en el Banco y las actividades principales de la Compañía se llevan a cabo a través del Banco. La Compañía está sujeta a la supervisión de la Junta de Gobernadores del Sistema de la Reserva Federal (la ‘Reserva Federal’). El Banco está sujeto a la supervisión del Departamento de Supervisión Comercial de California, División de Instituciones Financieras y, como banco miembro de la Reserva Federal, la Reserva Federal.

  • La OCDE reconoce que están perdiendo potencial recaudación con el Bitcoin y diseña un esquema tributario

    Pasaron más de 10 años desde que Bitcoin asomó al mundo y entre desprecios e intentos de esconder la importancia de su potencialidad, es que recién en los últimos años los gobiernos de todo el mundo empezaron a prestarle temerosa atención a esta moneda descentralizada, cuyo objeto principal es resguardar los ahorros de la gente y evitar su manipulación por los diversos bancos centrales.

    La atención prestada es porque ahora sí comienzan a visualizar los daños al ecosistema estatal que les produce Bitcoin, mejor dicho, el drenaje de las arcas gubernamentales, hasta ahora controladas bajo la excusa  legal de la moneda oficial. Pero el dique se desbordó y el Bitcoin hoy día es incontenible, cada vez más usuarios operan con criptomonedas y a mayor uso, más se evitan los controles y la voracidad de gobierno. Y ésta es la preocupación de La Organización para la Cooperación y el Desarrollo Económico (OCDE), que luego de un par de años de estar observando el fenómeno, presentó un informe donde propone estudiar a profundidad Bitcoin y las criptomonedas para establecer un plan de fiscalización y garantizar la recaudación de impuestos a quienes manejan este tipo de activos.

    De acuerdo al informe presentado, los cripto activos y monedas virtuales se están desarrollando rápidamente. El 12 de octubre pasado, el  reporte, llamado “Impuestos sobre las monedas virtuales: Una visión general de los tratamientos fiscales y las nuevas normativas fiscales”, hace un  análisis exhaustivo donde trataron temas de importancia política y legal sobre las criptomonedas así como a las grandes multinacionales de servicios financieros y tecnológicos que operan desde distintas jurisdicciones y sus avances en general a nivel mundial.

        “Su intercambiabilidad con las monedas “fiat” (es decir, soberanas) y sus similitudes con otras formas de productos financieros o activos intangibles hacen que sea necesario un marco sólido de política fiscal para garantizar el tratamiento coherente de tipos de activos similares, facilitar el cumplimiento, proporcionar certidumbre fiscal y prevenir la evasión y el fraude fiscal.” (OCDE).

    La OCDE está preocupada por el rápido crecimiento que están viviendo los sistemas de activos digitales, incluidas las criptomonedas, señalando que la capitalización de las monedas virtuales alcanzó los 354.000 millones de dólares en septiembre de 2020. “Los marcos existentes pueden no ser adecuados”, señalan,  y por eso se propone “diseñar una guía adecuada sobre el tratamiento fiscal de tecnologías emergentes como las stablecoins, las monedas digitales de bancos centrales (CBDC), la prueba de participación (PoS) y las finanzas descentralizadas (DeFi)”. Las operaciones con Bitcoin son “una base impositiva potencialmente importante”.

    Según la organización, las nuevas tecnologías como blockchain brindan grandes oportunidades de crecimiento, desarrollo y evolución para las naciones, pero también esconden grandes riesgos. Una de las principales preocupaciones al respecto es la posible afectación de las políticas de impuestos de estas naciones, ya que no existe suficiente transparencia fiscal y tributaria en relación con las criptomonedas y los activos digitales.

    Como ya es habitual, la OCDE busca establecer una serie de principios que garanticen la recaudación de impuestos y que impidan que estas organizaciones y compañías tecnológicas trasladen sus empresas a territorios marcados como paraísos fiscales.

    En su informe, que sólo está dirigido a los gobiernos y los bancos centrales que conforman el Grupo de los Veinte (G20), la OCDE presenta un modelo de recaudación de impuestos que cada país y entidad bancaria debe decidir si desea implementar y adaptar según sus necesidades.

    Las regulaciones existentes, en la mayoría de los países que conforman el G20, no son adecuadas para garantizar la tributación por parte de las compañías de servicios financieros tecnológicos, por lo que la organización señaló que se está avanzando en la actualización de dichas normativas a fin de ampliar su cobertura hacia las criptomonedas y los activos digitales. Una actualización que estará finalizada y disponible en 2021, según estima la organización.

    Según la organización, las únicas áreas exploradas y abordadas realmente por organizaciones como Grupo de Acción Financiera Internacional (GAFI) y la Junta de Estabilidad Financiera han sido las normativas para la lucha contra delitos financieros, como el blanqueo de capitales y el lavado de dinero. Mientras los sectores de la política fiscal, la transparencia y la evasión de impuestos han quedado inexplorados, aunque estos formen parte importante del marco normativo general de cualquier nación.

    En este sentido, la OCDE propone que los gobiernos adopten el Estándar Común de Información del G20 / OCDE que se aplica en los sistemas de activos financieros tradicionales y lo implementen en los Exchanges o casas de intercambio de criptomonedas.

    Este estándar supone que las compañías de servicios financieros deben recopilar toda la información de sus clientes y usuarios y presentarla ante las autoridades tributarias que correspondan a sus jurisdicciones. Quienes, a su vez, reportarán ante los entes tributarios según el lugar de residencia de los contribuyentes. De incorporarse este estándar, las compañías de intercambio y custodia de criptomonedas deberán informar todas las tenencias y movimientos en activos digitales de sus usuarios, según la autoridad, para que exista coherencia entre ambos ecosistemas, el tradicional y el digital.

    Para un sector del espectro de criptomonedas, con estas nuevas normativas legales será casi imposible utilizarlas sin comunicárselo al Estado pagando altas sumas de impuestos y perdiendo la esencia de privacidad que ofrecen. Algo totalmente contradictorio a los principios por los que fueron creadas, una pesadilla para, si existe, Satoshi Nakamoto. Para otro sector, lo que esta normativa hará es que los Exchanges se conviertan a futuro en los bancos actuales y que el mercado sólo seguirá adelante con la idea de la moneda descentralizada, para la cual, un Exchange no es necesario mientras las personas intercambien directamente entre sí. Habrá que esperar y ver.

  • El Banco de Tailandia lanza el primer bono de ahorro público del mundo sobre la tecnología Blockchain de IBM

    El Banco de Tailandia, banco central del país, ha lanzado una plataforma basada en blockchain, ‘primera en el mundo’ para bonos de ahorro del gobierno, emitiendo US $1.6 mil millones en el espacio de dos semanas después de una asociación estratégica con IBM.

    Aprovechando la tecnología blockchain en IBM Cloud de alta seguridad, la plataforma permite a los inversores beneficiarse de la rápida emisión de bonos, reduciendo un proceso que antes tomaba 15 días, a 2 días. La eficiencia proporcionada por blockchain también reduce la complejidad operativa y el costo general de emitir bonos.

    Según las cifras de la Asociación del Mercado de Bonos de Tailandia, el mercado de bonos tailandés en circulación se situó en 421.000 millones de dólares a diciembre de 2019, y los bonos del gobierno dominan el mercado local con un valor pendiente de 157.000 millones de dólares, lo que representa el 37% del total del mercado de bonos en circulación.

    En el pasado, la venta de bonos de ahorro del gobierno era un proceso complejo, de múltiples partes y que requería mucho tiempo y no se basaba en un sistema en tiempo real, con pasos de validación duplicados y conciliación manual propensa a errores de datos. La plataforma blockchain para bonos gubernamentales reduce la carga de trabajo de emisores, aseguradores, registradores, inversores y participantes clave del ecosistema, mejora el tiempo de procesamiento y contribuye una mayor transparencia y menores costos operativos en toda la cadena de valor.

    El objetivo es ahora establecer la plataforma de bonos de ahorro del gobierno como una “fuente única de la verdad en tiempo real” para los participantes de la red para ayudar a minimizar la validación redundante mientras se reducen los costos de conciliación. Además, los inversores tailandeses ahora pueden comprar bonos hasta el valor máximo de su cuota individual asignada de un solo banco.

    Además del Banco de Tailandia, otras siete instituciones colaboraron para desarrollar la infraestructura. Entre ellos se encuentran la Oficina de Gestión de la Deuda Pública, la Compañía de Depósito de Valores de Tailandia, la Asociación del Mercado de Bonos de Tailandia, el Banco de Bangkok, el Banco Krugthai, el Banco Kasikorn y el Banco Comercial Siam. IBM Blockchain sirvió como el «socio de tecnología y plataforma en la nube».

    «El éxito del Banco de Tailandia con el proyecto de bonos de ahorro del gobierno es el último ejemplo de cómo la tecnología blockchain puede redefinir la forma en que operan las empresas al simplificar procesos complejos que dan como resultado una colaboración multipartita rápida, transparente, segura y eficiente», dijo Patama Chantaruck, vicepresidente de Expansión de Indochina y director gerente de Tailandia en IBM. «IBM se enorgullece de traer nuestra plataforma blockchain de clase mundial e IBM Cloud para respaldar al Banco de Tailandia y trabajar codo a codo con ellos para lograr este importante hito para la industria financiera de Tailandia».

    El Banco de Tailandia ahora planea extender blockchain a todos los demás bonos del gobierno dirigidos a inversores minoristas y mayoristas.

    Tailandia es un adoptante activo de la tecnología blockchain, con un ecosistema dinámico que se extiende a las esferas pública y privada. En 2019, se pusieron en funcionamiento la plataforma y la red de cartas de garantía electrónicas (eLG) en las que participaron 22 bancos tailandeses y 15 empresas y actualmente maneja aproximadamente 300 millones de USD en cartas de garantía. El Departamento de Aduanas de Tailandia también se convirtió en la segunda agencia gubernamental en el sudeste asiático en utilizar TradeLens, una plataforma de digitalización de comercio global basada en blockchain que mejora la velocidad, precisión y seguridad de las actividades de envío local e internacional. También se están implementando más aplicaciones piloto y de blockchain para brindar transparencia y eficiencia a las finanzas, los seguros, el gobierno y otros sectores.

  • El Banco Central Europeo prepara escenarios para el uso del Euro digital

    Europa debería estar preparada para adoptar un euro digital para que los residentes puedan acceder al dinero en medio del cambiante panorama de los pagos minoristas. Ese es el mensaje del Banco Central Europeo (BCE), la institución líder de los 19 países de la Unión Europea que han adoptado el euro, informó el Financial Times (FT).

    ‘Los europeos están recurriendo cada vez más a lo digital en la forma en que gastan, ahorran e invierten’, dijo Christine Lagarde, presidenta del BCE, en un comunicado al servicio de noticias. “Nuestro papel es asegurar la confianza en el dinero. Esto significa asegurarse de que el euro sea apto para la era digital. Deberíamos estar preparados para emitir un euro digital, en caso de que surja la necesidad ‘.

    En un informe de 53 páginas, el BCE sostuvo que un euro digital podría respaldar los objetivos del Eurosistema al proporcionar a los europeos acceso a una forma segura de dinero en un mundo digital en rápida evolución. Apoyaría el impulso de Europa hacia la innovación continua. También contribuiría a su autonomía al proporcionar una alternativa a los proveedores de pagos extranjeros para pagos rápidos y eficientes en todo el mundo, según el informe.

    ‘Nuestro papel es asegurar la confianza en el dinero’, escribieron Lagarde y Fabio Panetta, miembro de la junta ejecutiva del BCE y presidente del Grupo de trabajo de alto nivel del Eurosistema sobre moneda digital del banco central, en el resumen ejecutivo de los informes.

    El BCE aboga por un euro digital mientras la agencia intenta mantenerse a la vanguardia del mercado de pagos y monedas digitales en evolución, informó el servicio de noticias. Ha establecido dos formas de implementar transacciones digitales en euros. En la primera opción, el BCE registraría todas esas transacciones, mientras que en una segunda alternativa descentralizada, el BCE establecería las reglas para que las transacciones fueran registradas por intermediarios.

    Mientras que otros bancos están muy por delante del BCE con sus propios proyectos en euros digitales, el banco central de la UE se está poniendo al día.

    El Banco Nacional Suizo, el Riksbank de Suecia y el Banco Popular de China están trabajando en la transición. Esto ha generado preocupaciones de que la eurozona pueda perder el control de su oferta monetaria, informó FT.

    “Al proporcionar pagos digitales, el Eurosistema podría garantizar que los ciudadanos europeos tengan acceso a los pagos en la frontera tecnológica”, dice el informe. ‘Esto preservaría la reputación mundial del euro, sobre todo si otros importantes bancos centrales extranjeros siguen adelante con la emisión de CBDC (moneda digital del Banco Central)’.

    Al destacar que el consejo de gobierno del BCE aún no había tomado una decisión sobre la introducción de un euro digital, el BCE dijo que lo haría cuando finalizara la consulta pública a mediados de 2021. Añadió: ‘La experimentación comenzará en paralelo, sin perjuicio de la decisión final’.

  • VISA y Cacao acelerarán las Fintechs en Panamá.

    Visa anunció una alianza de cinco años con la compañía mexicana Cacao, conocida por ser una “habilitadora de empresas fintech” para América Latina y el Caribe.  La alianza apoyará la expansión de las operaciones de Cacao en mercados clave de la región, habilitando a empresas Fintech de todos los tamaños para ofrecer las capacidades de Visa, impulsar la innovación y acelerar la salida al mercado con soluciones  financieras y pagos digitales. Visa será el socio preferido de Cacao para establecer las operaciones en toda América Latina y el Caribe. Colombia, Chile, Costa Rica, República Dominicana, Panamá y Perú son los primeros países donde Cacao tiene previsto extender sus operaciones.

    Cacao ofrece una solución completa e integrada que permite a las empresas Fintech acelerar sus esfuerzos de salida al mercado de tarjetas de crédito, débito y prepagadas soportadas por la plataforma segura, confiable y escalable de Cacao. Al aprovechar la alianza de Cacao y Visa, las empresas Fintech se pueden enfocar en desarrollar, implementar y hacer crecer sus programas de tarjetas sin tener que preocuparse de la complejidad, el costo o el tiempo necesarios para establecer procesos y capacidades internas para la emisión de tarjetas.

    La trayectoria y la experiencia de Cacao habilitando programas de tarjetas para Fintechs de todo tipo beneficiará a todo el ecosistema, desde empresas en fases tempranas o hasta multinacionales. “Visa trabaja constantemente para posibilitar la innovación, la velocidad y la agilidad que permitan crear experiencias de próxima generación para los clientes, asegurando, a la vez que contamos con las capacidades para acelerar el crecimiento de las Fintechs y startups en toda América Latina y el Caribe. Nuestra alianza con Cacao refleja nuestro compromiso, como empresa de tecnología, para apoyar la evolución de la industria de servicios financieros en la región”, dijo Arnoldo Reyes, Vicepresidente de Alianzas Digitales, Fintech y Emprendimientos para Visa América Latina y el Caribe. “Creemos que las empresas Fintech son esenciales para acelerar el acceso a una gran diversidad de servicios y capacidades financieras y habilitar nuevas experiencias de pago para consumidores y comercios, impulsando así la inclusión digital. Nos entusiasma la posibilidad de trabajar con todo el equipo de Cacao en los próximos meses mientras damos apoyo a las empresas Fintech de toda la región”.

    Resolviendo los desafíos de las Fintech

    Uno de los principales obstáculos de las empresas Fintech para introducir productos al mercado es contar con la aprobación regulatoria y las licencias en los países donde operan. Esto es especialmente cierto para las empresas Fintech nuevas o en fases iniciales de desarrollo, que no tienen ni los recursos ni la escala para afrontar los diversos requerimientos. Al mismo tiempo, Visa cuenta con las garantías de riesgo que también pueden representar un desafío para las Fintech más pequeñas al buscar obtener la licencia principal de Visa. Las empresas Fintech necesitan soluciones listas para implementar, las cuales regularmente son ofrecidas por instituciones financieras patrocinadoras (Patrocinadoras de BIN), procesadores de emisores y administradores de programas.

    Gerardo Bonilla, Fundador y Presidente de Cacao, comentó “Cacao, Fintech mexicana, lleva más de tres años en el mercado ofreciendo soluciones tecnológicas de pago a neobancos, fintechs, bancos, agregadores y startups que les permiten habilitar sus programas de emisión y manejo de todo tipo de tarjetas con su imagen. Esta alianza con Visa permitirá expandir su modelo único de negocios a Latinoamérica y logrará habilitar una cantidad importante de proyectos innovadores de inclusión financiera en toda la región”.

    Cacao es una Fintech con licencia en México, es un patrocinador de BIN de Visa y uno de los primeros en ofrecer un modelo de “Fintech como servicio”. Los clientes de Cacao pueden aprovechar estas credenciales y también pueden beneficiarse de módulos a medida de sus necesidades, desde prevención de fraude y centros de atención hasta contabilidad automatizada.

  • La CIA pone el ojo en blockchain con su nuevo departamento de investigación

    La Agencia Central de Inteligencia de los Estados Unidos (CIA) anunció este lunes 21 de septiembre el lanzamiento de CIA Labs , una nueva iniciativa interna de investigación y desarrollo destinada a permitir que los agentes desarrollen tecnología de vanguardia internamente e incluso se beneficien de sus creaciones.

    CIA Labs es miembro fundador del Consorcio Federal de Laboratorios para la Transferencia de Tecnología, un proyecto más amplio que ayuda a más de 300 agencias federales, laboratorios y centros de investigación a comercializar la tecnología que desarrollan.

    El documento especifica que los oficiales y colaboradores de la CIA enfrentarán “desafíos de seguridad nacional” a través de la exposición a distintos problemas científicos y tecnológicos. Entre los cuales destacan los relacionados con “contabilidad distribuida/ tecnologías habilitadas para blockchain”.

    Según el comunicado de la agencia, CIA Labs pretende realizar investigaciones, pruebas e ingeniería en otros campos de investigación emergentes como el análisis de datos, inteligencia artificial, machine learning, computación cuántica, biotecnología, tecnologías de la comunicación, redes inalámbricas, interfaces robóticas y fabricación de materiales avanzados.

    El comunicado de la CIA admite que sus actividades están enmarcadas en “la misión de la CIA”, que supone una serie de actividades que podrían considerarse de vigilancia y control a la población, y que la agencia describe como mecanismos para anticipar atentados, recabar y analizar información para acciones encubiertas y salvaguardar secretos para la seguridad nacional, como indica su sitio web.

    Con los laboratorios de la CIA, los agentes de la CIA podrán, por primera vez, registrar patentes sobre su trabajo y recibir un porcentaje de las ganancias. En este caso, los agentes podrán presentar patentes públicas sobre la propiedad intelectual en la que trabajan y tomar una parte de las ganancias de la comercialización, hasta un 15% anual a un máximo de $150,000 por año. La CIA se queda con el resto de las ganancias de propiedad intelectual.

    “Algunas innovaciones fenomenales han surgido de la CIA a lo largo de los años, y con CIA Labs, ahora estamos mejor posicionados para optimizar los desarrollos e invertir más en nuestros científicos y tecnólogos. En un panorama de amenazas en evolución, CIA Labs nos ayudará a mantener nuestra ventaja competitiva y proteger a nuestra nación». Los informes señalan que los laboratorios brindarán a la CIA un incentivo útil para atraer talentos tecnológicos que, de otro modo, podrían recurrir a los gigantes de Silicon Valley.

    «Esto está ayudando a mantener el dominio de Estados Unidos, particularmente desde una perspectiva tecnológica», dijo la subdirectora de la Dirección de Ciencia y Tecnología de la CIA, Dawn Meyerriecks, “Eso es realmente crítico para la seguridad nacional y económica. También democratiza la tecnología al ponerla a disposición del planeta de una manera que permite que el nivel suba para todos. Hemos visto a otras agencias del gobierno de EE. UU. Intentar cultivar herramientas de rastreo de cadenas de bloques y criptografía, incluida la Oficina Federal de Investigaciones (FBI), el Servicio de Impuestos Internos (IRS) y la Administración de Control de Drogas (DEA), pero no hemos visto similares intentos de la CIA. Ahora, la CIA tiene como objetivo desarrollar tecnologías relacionadas con blockchain internamente, en lugar de adquirirlas o licenciarlas de firmas externas”.

  • ¿Oficina en casa o en una isla paradisíaca? Turismo laboral, la opción que se viene

    El mundo empresarial, que tradicionalmente se ha resistido al trabajo remoto, se ha vuelto mucho más dispuesto a ofrecer la opción como resultado de la pandemia. En una encuesta global realizada por la firma de investigación y asesoría Gartner, más del 80% de los 127 líderes de empresas sondeadas afirmaron que planean permitir el trabajo remoto al menos a tiempo parcial, incluso después de que sea seguro regresar a la oficina.

    Por su parte, empresas como Facebook anunciaron que los empleados no necesitan regresar a la oficina hasta mediados de 2021 (o nunca en el caso de Twitter). Con esta dinámica, algunos países se están alejando de los modelos tradicionales de turismo que dependen de un flujo de servicios a corto plazo a favor de un menor número de viajeros que estén dispuestos a quedarse por períodos más largos en modalidad de turismo laboral. Es por eso que opciones como trabajar desde las los destinos que veremos a continuación no solo son atractivas, sino que también son potencialmente realistas. Cabe destacar que casi todos los lugares que ofrecen estas nuevas visas han experimentado relativamente pocas infecciones por coronavirus, y cada uno ha promulgado protocolos estrictos.

    Bermudas se encuentra en el listado de pequeños territorios y naciones de todo el mundo que, después de manejar con éxito la primera ola del virus, ahora están lanzando visas de trabajadores remotos de 1 año con la esperanza de amortiguar la economía maltratada con una afluencia de extranjeros. Las solicitudes cuestan $263 por persona y los viajeros deben ser empleados de una empresa fuera de las Bermudas, inscritos como estudiantes en un programa de nivel universitario o demostrar “medios sustanciales” o ingresos anuales continuos.

    La isla caribeña de Barbados implementó un plan similar de sello de bienvenida de 12 meses el 24 de julio. Tiene una tarifa más alta que el esquema de Bermuda ($ 2,000 para individuos o $ 3,000 para familias) y los solicitantes deben tener un ingreso anual de al menos $ 50,000. Además, hay conexión Wi-Fi gratuita en toda la isla, incluidos restaurantes, cafeterías, bibliotecas públicas y parques públicos. Los titulares de visas pueden enviar a sus hijos a escuelas privadas o pagar un pequeño estipendio para asistir a una escuela pública de propiedad estatal.

    A partir del 21 de agosto, los trabajadores remotos también pueden postularse para vivir y trabajar en la isla de Anguila de 35 millas cuadradas que ha registrado solo tres casos de Covid-19 hasta la fecha. Se da prioridad de ingreso a los solicitantes de países de “bajo riesgo”, definidos como aquellos con una tasa de infección inferior al 0,2%, así como a los viajeros de estadías prolongadas. Una estadía de menos de 3 meses cuesta $ 1,000 para individuos y $ 1,500 para una familia de cuatro. Las tarifas de entrada, que se duplican para estadías más largas, cubren dos pruebas Covid-19, un permiso de trabajo digital y otros costos. A diferencia de otros destinos, Anguila solo pide una “breve descripción” del tipo de trabajo que uno hará mientras esté en la isla.

    Otros países de la región como México, permiten solicitar la visa de residente temporal que aprueba a los visitantes vivir en el país por 1 año, y después de eso, podría extenderse por 3 años más. Para calificar, los solicitantes deberán demostrar un ingreso de más de $1,620 por mes o un saldo de cuenta bancaria de más de $27,000. Con esta visa, los visitantes no podrían trabajar para el país.

    Otro país dependiente del turismo en Euroasia, Georgia, anunció un proyecto similar para atraer a los nómadas digitales. Los trabajadores remotos de 95 países pueden postularse para vivir y trabajar en el país. Anunciado a mediados de julio, se habían registrado más de 2.700 solicitudes, aunque el programa, llamado “Remotamente desde Georgia”, no se lanzó formalmente hasta finales de ese mes. Permite a los trabajadores permanecer en Georgia durante al menos 360 días sin visa. Los viajeros deben tener un salario mínimo mensual de $2,000 y aceptar someterse a una cuarentena de 12 días en un hotel por su cuenta al ingresar.

    Estonia lanzó una visa nómada digital de 12 meses el mes pasado que puede parecer una respuesta a la pandemia, pero el programa ha estado en proceso durante años. Conocida como una de las sociedades digitales más avanzadas del mundo, permite a los solicitantes obtenerla mostrando ingresos mensuales superiores a €3,504 ($4,152) durante los 6 meses anteriores. Actualmente, solo los residentes de la UE, la Zona Schengen, el Reino Unido y un grupo limitado de países aprobados, como Australia, Canadá, Japón y Corea del Sur, pueden postularse.

    La República Checa ha ofrecido una visa zivno, o visa de negocios a largo plazo,  desde hace años. La visa está dirigida a trabajadores independientes y remotos que buscan vivir en el país por períodos de tiempo más largos. Los solicitantes interesados ​​deberán ponerse en contacto con la oficina consular con sede en su país y completar una solicitud, que incluye prueba de ingresos, seguro médico de viaje y alojamiento.

    Alemania también tiene un programa de permisos dirigido a autónomos y trabajadores remotos. El sitio web del gobierno describe claramente los diferentes programas de visas y quién es elegible para aplicar. La visa de autónomo solo tiene una duración de 3 meses, pero podría convertirse en un permiso de residencia. La aplicación es similar a otros programas de visas remotas. Los solicitantes deben mostrar comprobante de ingresos, seguro de viaje y cartas de recomendación de empleadores anteriores.

    Además, en la península ibérica, los autónomos pueden solicitar la visa de trabajo por cuenta propia del país. En España, esta visa permite a las personas vivir y trabajar hasta por 1 año. Los solicitantes deberán establecer y mantener un empleo y aprobar una verificación de antecedentes. Portugal por su parte también ofrece un programa de visas y residencia temporal para trabajadores independientes. Los solicitantes deben demostrar que sus habilidades son necesarias en el país y registrarse como autónomos. Dependiendo de cuánto tiempo planee quedarse un visitante, el Ministerio de Asuntos de Portugal describe los diferentes programas de visas.

    Como vemos, el surgimiento de estos programas puede significar que un segmento completamente nuevo de la fuerza laboral que nunca antes había considerado trabajar desde el extranjero, ahora se dará cuenta de su potencial atractivo. Estos nuevos esquemas de visas postulan una versión 2.0 del estilo de vida del ‘nómada digital’, una que es más lenta, más calculada y dirigida a una audiencia diferente ahora que el trabajo remoto ha entrado en la corriente principal.

    «La gente ha pasado las últimas cuatro décadas pidiendo más flexibilidad para trabajar desde casa, y la pandemia ha hecho por esa conversación de trabajo remoto lo que décadas de negociación sindical nunca han podido lograr», dice Dave Cook, investigador del Departamento de Antropología de la Universidad College de Londres.

    Una posibilidad que Panamá debería promover mucho más agresivamente, especialmente teniendo en cuenta el clima y playas todo el año. Muchos hoteles de playa, apartamentos en la ciudad podrían ser rentados bajo este nuevo esquema. Y aún cuando actualmente es posible obtener la residencia en forma relativamente fácil, las autoridades de turismo de gobierno deberían poder trabajar más enfocados en esta posibilidad y hacerla más competitiva en el nuevo esquema internacional que se ha venido a instalar en esta nueva modalidad: el turismo laboral.